

- Überzeugendes Quartalswachstum: Die Palo Alto Networks Aktie glänzt operativ mit einem Umsatzanstieg um 39 % YoY auf 3,44 Milliarden USD (Konsens: ca. 3,3 Mrd. USD) sowie einem bereinigten Gewinn je Aktie von 1,05 USD (erwartet: 0,97 USD).
- Starke Wiederkehrende Erlöse im Fokus von Cybersecurity Aktien: Die jährlich wiederkehrenden Umsätze (ARR) im Bereich „Next Generation“ kletterten um 66 % auf 9,73 Milliarden USD, während der Auftragsbestand (RPO) um 35 % auf 21 Milliarden USD zulegte.
- Anhebung der Jahresprognose und M&A-Effekte: Das Management hob die Umsatzprognose für das Gesamtjahr im Mittel um rund 2,8 % auf 14,52 bis 14,57 Milliarden USD an; allerdings klammert dieser Ausblick die geplante Übernahme von Applied Compute aus, welche die operative Marge in den Geschäftsjahren 2027 und 2028 vorübergehend belasten könnte.

- Überzeugendes Quartalswachstum: Die Palo Alto Networks Aktie glänzt operativ mit einem Umsatzanstieg um 39 % YoY auf 3,44 Milliarden USD (Konsens: ca. 3,3 Mrd. USD) sowie einem bereinigten Gewinn je Aktie von 1,05 USD (erwartet: 0,97 USD).
- Starke Wiederkehrende Erlöse im Fokus von Cybersecurity Aktien: Die jährlich wiederkehrenden Umsätze (ARR) im Bereich „Next Generation“ kletterten um 66 % auf 9,73 Milliarden USD, während der Auftragsbestand (RPO) um 35 % auf 21 Milliarden USD zulegte.
- Anhebung der Jahresprognose und M&A-Effekte: Das Management hob die Umsatzprognose für das Gesamtjahr im Mittel um rund 2,8 % auf 14,52 bis 14,57 Milliarden USD an; allerdings klammert dieser Ausblick die geplante Übernahme von Applied Compute aus, welche die operative Marge in den Geschäftsjahren 2027 und 2028 vorübergehend belasten könnte.
Im Segment der Cybersecurity Aktien zählt die Palo Alto Networks Aktie (PANW.US) zu den wenigen Titeln, die Investoren einen besonders fokussierten Zugang zu zentralen Themen der digitalen Sicherheit bieten. Der jüngste Quartalsbericht des US-Konzerns unterstreicht eindrucksvoll, dass sich sowohl die gesamte Sicherheitsbranche als auch die Marktposition von Palo Alto Networks operativ in einer äußerst robusten Verfassung befinden. Angesichts immer häufigerer, öffentlichkeitswirksamer Hackerangriffe im Zusammenhang mit künstlicher Intelligenz waren die Erwartungen an das Zahlenwerk im Vorfeld hoch gesteckt – doch gelang es dem Unternehmen, diese Hürde mit bemerkenswerter Souveränität zu meistern und seine Gesamtjahresprognose anzuheben. Dennoch richten Marktbeobachter bei der Palo Alto Networks Aktie ihren Blick zunehmend auf das Verhältnis zwischen rasantem Umsatzwachstum, geplanter Übernahme-Integration und künftiger Margenentwicklung.
► Palo Alto WKN: A1JZ0Q | ISIN: US6974351057 | Ticker: PANW
💡 3 Key Takeaways
- Überzeugendes Quartalswachstum: Die Palo Alto Networks Aktie glänzt operativ mit einem Umsatzanstieg um 39 % YoY auf 3,44 Milliarden USD (Konsens: ca. 3,3 Mrd. USD) sowie einem bereinigten Gewinn je Aktie von 1,05 USD (erwartet: 0,97 USD).
- Starke Wiederkehrende Erlöse im Fokus von Cybersecurity Aktien: Die jährlich wiederkehrenden Umsätze (ARR) im Bereich „Next Generation“ kletterten um 66 % auf 9,73 Milliarden USD, während der Auftragsbestand (RPO) um 35 % auf 21 Milliarden USD zulegte.
- Anhebung der Jahresprognose und M&A-Effekte: Das Management hob die Umsatzprognose für das Gesamtjahr im Mittel um rund 2,8 % auf 14,52 bis 14,57 Milliarden USD an; allerdings klammert dieser Ausblick die geplante Übernahme von Applied Compute aus, welche die operative Marge in den Geschäftsjahren 2027 und 2028 vorübergehend belasten könnte.
📊 Quartalszahlen im Überblick: Umsatzsprung und starkes ARR-Wachstum
Die zunehmende Bedrohungslage durch KI-gestützte Cyberangriffe bildete für Cybersecurity Aktien zuletzt ein anspruchsvolles Umfeld mit hohen Markterwartungen. Palo Alto Networks übertraf die Prognosen jedoch auf breiter Front:
-
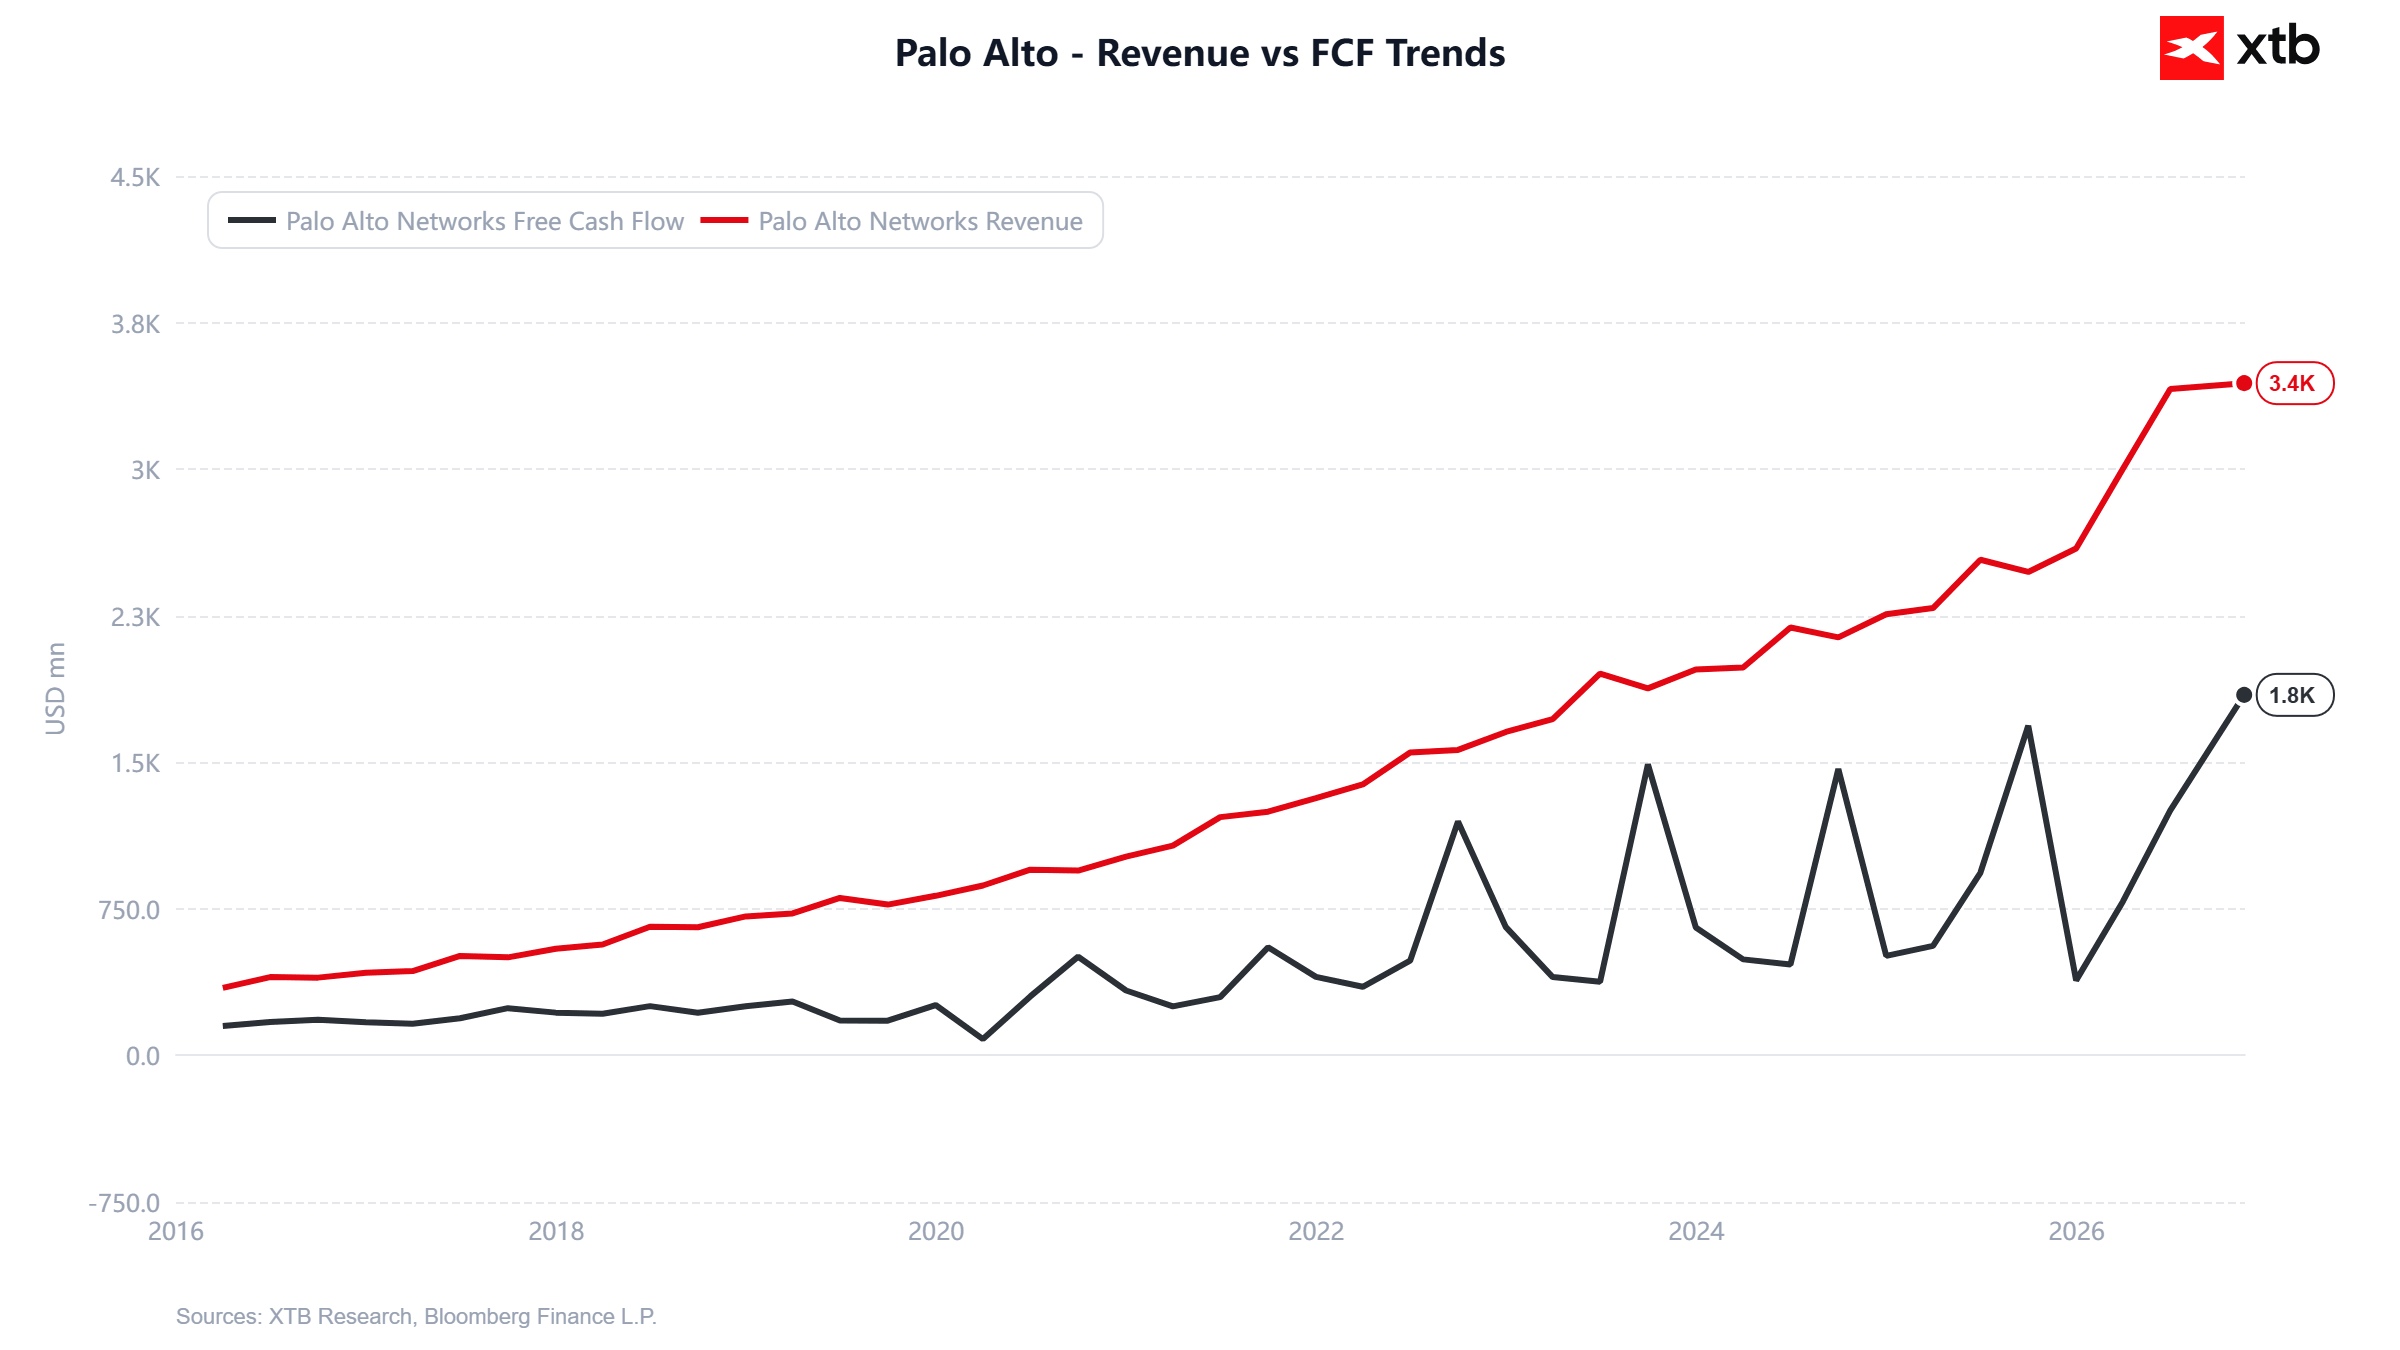
Umsatz: Kletterte im Jahresvergleich um 39 % auf 3,44 Milliarden USD und übertraf damit die Markterwartungen von rund 3,3 Milliarden USD deutlich.
-
Auftragsbestand (Remaining Performance Obligations – RPO): Erhöhte sich um 35 % YoY auf 21 Milliarden USD, was auf eine hohe Visibilität künftiger Erlöse hindeutet.
-
Next-Generation ARR: Die jährlich wiederkehrenden Umsätze (Annual Recurring Revenue) aus Produkten der nächsten Generation erreichten 9,73 Milliarden USD – ein Zuwachs von 66 %. Diese Kennzahl gilt als besonders aussagekräftig, da sie signalisiert, dass die Umsatz- und Margenverbesserung nicht bloß auf einer kurzfristigen Monetarisierung neuer Produkte beruht, sondern auf stabilen, langfristigen Kundenbeziehungen.
-
Profitabilität und Gewinn je Aktie: Das bereinigte Ergebnis je Aktie (Adjusted EPS) stieg um 13 % YoY auf 1,05 USD (Konsens: 0,97 USD). Dies entspricht einer bereinigten operativen Marge von 30,7 % (+0,5 Prozentpunkte gegenüber dem Vorjahr).
-
Freier Cashflow: Legte im Jahresvergleich um 9 % auf 1,84 Milliarden USD zu.
Breite Nachfrage vs. Tempo der Monetarisierung
Als besonders positiv werten Analysten die Breite der Nachfrage über sämtliche Geschäftssegmente hinweg, die allesamt zweistellige Wachstumsraten bei gleichzeitig steigenden langfristigen Aufträgen verzeichnen. Als zentrale Herausforderung bleibt jedoch das Tempo bei Profitabilitätssteigerung und Monetarisierung, das hinter dem absoluten Umsatzwachstum zurückbleibt. Dies lässt sich aus zwei Blickwinkeln betrachten:
-
Das Unternehmen hat bei der Geschwindigkeit der Margenausweitung und Monetarisierung seiner Lösungen noch Aufholpotenzial.
-
Das Management priorisiert in einer entscheidenden Expansionsphase bewusst den maximalen Gewinn von Marktanteilen und Neukunden, um diese Basis zu einem späteren Zeitpunkt – wenn auch zeitversetzt – umso effizienter zu monetarisieren.
Für das Sentiment rund um die Palo Alto Networks Aktie ist diese Einordnung entscheidend – und derzeit deutet vieles darauf hin, dass der Markt eher der zweiten Interpretation zuneigt, was durch den angehobenen Ausblick teilweise gestützt wird.
🎯 Ausblick & M&A-Strategie: Höhere Jahresprognose und Applied Compute
Neben den historischen Quartalszahlen lieferte das Management wichtige Hinweise auf die finanzielle Marschroute für das laufende Geschäftsjahr sowie auf strategische Zukäufe:
-
Angehobene Gesamtjahresprognose: Der Konzern erhöhte seine Umsatzprognose für das Gesamtjahr von zuvor 14,10 bis 14,20 Milliarden USD auf nunmehr 14,52 bis 14,57 Milliarden USD – im Mittelwert entspricht dies einem Plus von rund 2,8 %, was angesichts der bereits hohen Ausgangsbasis als solide, eher konservative Anhebung gewertet wird. Beim bereinigten Gewinn je Aktie (Non-GAAP EPS) stellt das Unternehmen 4,26 bis 4,30 USD in Aussicht, flankiert von einer erwarteten operativen Marge von 29,5 % und einer bereinigten Free-Cashflow-Marge von 38 %.
-
Margeneffekte durch Applied Compute: In dieser Prognose ist die neu geplante Übernahme von Applied Compute noch nicht enthalten. Laut Aussagen des Finanzvorstands (CFO) könnte die Transaktion die operative Marge im Geschäftsjahr 2027 um bis zu 1 Prozentpunkt und im Geschäftsjahr 2028 um bis zu 2 Prozentpunkte mindern.
-
Potenzial durch KI-Agenten-Datenverkehr: Auf Nachfrage von Analyst Joshua Tilton (Wolfe Research) verwies CEO Nikesh Arora auf die Möglichkeit, zusätzlichen Datenverkehr von KI-Agenten im Bereich SASE über einen Horizont von 6 bis 9 Monaten zu monetarisieren. Hierbei handelt es sich bislang um ein strategisches Signal des Managements und noch nicht um vertraglich gesicherte Umsätze; als entscheidender Prüfstein dürfte sich künftig erweisen, ob das Umsatzwachstum die zusätzlichen Kosten für die Bewältigung dieses Datenverkehrs übersteigen kann.
🏁 Fazit: Palo Alto Networks Aktie zwischen Wachstumskraft und Erwartungsmanagement
Mit dem jüngsten Quartalsbericht hat Palo Alto Networks ein weiteres starkes Ergebnis in Folge vorgelegt und seine Jahresprognose untermauert. Die Kennzahlen belegen eindrucksvoll, warum die Palo Alto Networks Aktie im Segment der Cybersecurity Aktien eine führende Rolle einnimmt: Ein Umsatzplus von 39 %, ein sprunghafter Anstieg der Next-Generation-ARR um 66 % sowie ein Auftragsbestand von 21 Milliarden USD sprechen für eine intakte strukturelle Nachfrage. Gleichzeitig zeigen die Hinweise auf mögliche Margenbelastungen durch die Übernahme von Applied Compute sowie die hohen Investitionsanforderungen im KI-Umfeld, dass die Messlatte anspruchsvoll bleibt. Das Management dürfte daher auch in den kommenden Quartalen gefordert sein, die Erwartungen der Marktteilnehmer umsichtig zu steuern – eine Aufgabe, die ihm bislang ausgesprochen gut gelungen ist.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
*Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.
❓ Häufig gestellte Fragen (FAQ) zu Palo Alto Networks Aktie & Cybersecurity Aktien
Warum steht die Palo Alto Networks Aktie nach den Quartalszahlen im Fokus?
Die Palo Alto Networks Aktie überzeugte mit einem Umsatzwachstum von 39 % auf 3,44 Milliarden USD, einem Anstieg der jährlich wiederkehrenden Umsätze (Next-Generation ARR) um 66 % auf 9,73 Milliarden USD sowie einer Anhebung der Gesamtjahresprognose auf 14,52 bis 14,57 Milliarden USD.
Welche Auswirkungen hat die geplante Übernahme von Applied Compute auf die Prognose?
Die akkordierte Übernahme von Applied Compute ist in der aktuellen Jahresprognose noch nicht enthalten. Nach Angaben des Finanzvorstands könnte der Zukauf die operative Marge im Geschäftsjahr 2027 um bis zu 1 Prozentpunkt und im Geschäftsjahr 2028 um bis zu 2 Prozentpunkte belasten.
Welche Chancen und Risiken bestehen laut Analyse für Palo Alto Networks?
Auf der Chancenseite stehen die hohe Nachfrage nach Sicherheitslösungen im KI-Zeitalter, ein Auftragsbestand von 21 Milliarden USD sowie die mögliche künftige Monetarisierung von SASE-Agenten-Traffic. Als denkbare Risikofaktoren gelten hingegen Fragen nach dem Tempo der Monetarisierung, die Bewertung künftiger M&A-Transaktionen sowie der Margendruck durch hohe Investitionsausgaben.ep managing investor expectations on these fronts over the coming quarters, and so far it has been doing that very well.



Börse Aktuell: Gold hat in den letzten Wochen eine starke negative Korrelation mit den Renditen 10-jähriger US-Staatsanleihen gezeigt.



S&P 500 & US Börse unter Druck: Zinsangst und FOMC-Protokolle überschatten Nvidia-Zahlen

Dow Jones, S&P 500, Nasdaq 100: US Börse eröffnet schwächer – Zinsangst überschattet Nvidia-Zahlen



Börse Aktuell: KI-Aktien unter Druck, Iceye strebt Übernahme von Avio an
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 79% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.