


- KeyBanc stuft auf "Overweight" hoch: Das neue Kursziel von 380 USD signalisiert rund 18 % Kurspotenzial gegenüber dem letzten Schlusskurs von 322 USD; der jüngste Rücksetzer um 20 % wird als überzogen eingestuft.
- Cybersicherheitsbudgets wachsen 2027 um über 20 Prozent: Laut CISO-Befragungen von KeyBanc steigt das Budgetwachstum von einstelligen Raten Anfang 2026 über rund 15 % zum Jahresende auf mehr als 20 % im Jahr 2027, getrieben durch KI-Bedrohungen.
- Quartalszahlen am 18. November als Härtetest: Palo Alto Networks prognostiziert für Q1 FY2027 Erlöse von 3,30 bis 3,31 Milliarden USD und einen NGS ARR von 9,54 bis 9,56 Milliarden USD; im Fokus steht vor allem die Qualität des organischen Wachstums.

- KeyBanc stuft auf "Overweight" hoch: Das neue Kursziel von 380 USD signalisiert rund 18 % Kurspotenzial gegenüber dem letzten Schlusskurs von 322 USD; der jüngste Rücksetzer um 20 % wird als überzogen eingestuft.
- Cybersicherheitsbudgets wachsen 2027 um über 20 Prozent: Laut CISO-Befragungen von KeyBanc steigt das Budgetwachstum von einstelligen Raten Anfang 2026 über rund 15 % zum Jahresende auf mehr als 20 % im Jahr 2027, getrieben durch KI-Bedrohungen.
- Quartalszahlen am 18. November als Härtetest: Palo Alto Networks prognostiziert für Q1 FY2027 Erlöse von 3,30 bis 3,31 Milliarden USD und einen NGS ARR von 9,54 bis 9,56 Milliarden USD; im Fokus steht vor allem die Qualität des organischen Wachstums.
Bei den aktuellen Aktiennews aus dem US-Technologiesektor rückt die Palo Alto Networks Aktie (NASDAQ: PANW) mit einem vorbörslichen Kurssprung von knapp 3,5 % in den Fokus institutioneller Investoren. Auslöser der neuen Kaufwelle ist eine Hochstufung durch die Investmentbank KeyBanc Capital Markets: Analyst Eric Heath stufte das Papier von "Sector Weight" auf "Overweight" hoch und rief ein Kursziel von 380 US-Dollar aus, was gegenüber dem Schlusskurs vom 12. November bei 322 US-Dollar einem Aufwärtspotenzial von rund 18 % entspricht. Nach einem Kursrückgang von etwa 20 % im vergangenen Monat werten die Experten das gedrückte Bewertungsniveau als attraktive Einstiegschance vor den am 18. November 2026 nach US-Börsenschluss anstehenden Quartalszahlen. Gestützt wird diese Einschätzung auf direkte Befragungen von Informationssicherheitsvorständen (CISOs) sowie Channel-Checks bei Vertriebspartnern, die auf eine spürbare Beschleunigung der globalen Cybersicherheitsbudgets im Jahr 2027 hindeuten.
► Palo Alto WKN: A1JZ0Q | ISIN: US6974351057 | Ticker: PANW
💡 Die 3 wichtigsten Key Takeaways
-
KeyBanc stuft auf "Overweight" hoch: Das neue Kursziel von 380 USD signalisiert rund 18 % Kurspotenzial gegenüber dem letzten Schlusskurs von 322 USD; der jüngste Rücksetzer um 20 % wird als überzogen eingestuft.
-
Cybersicherheitsbudgets wachsen 2027 um über 20 Prozent: Laut CISO-Befragungen von KeyBanc steigt das Budgetwachstum von einstelligen Raten Anfang 2026 über rund 15 % zum Jahresende auf mehr als 20 % im Jahr 2027, getrieben durch KI-Bedrohungen.
-
Quartalszahlen am 18. November als Härtetest: Palo Alto Networks prognostiziert für Q1 FY2027 Erlöse von 3,30 bis 3,31 Milliarden USD und einen NGS ARR von 9,54 bis 9,56 Milliarden USD; im Fokus steht vor allem die Qualität des organischen Wachstums.
📊 Palo Alto Networks Aktie im Kennzahlen-Check: Bewertung, Bilanz & Prognose 📈
Die zentralen Finanzkennzahlen aus dem vierten Geschäftsquartal 2026, die Unternehmensprognose für das erste Quartal 2027 sowie die Analystendaten im Überblick:
| Kennzahl / Parameter | Aktueller Wert / Prognose | Vergleichswert / Vorjahr | Analytische Einordnung & Relevanz |
| Aktienkurs (Schluss 12.11.) | 322,00 USD | Vorbörslich: +3,50 % | Erholung nach rund 20 % Korrektur im letzten Monat. |
| KeyBanc Kursziel & Rating | 380,00 USD (Overweight) | Zuvor: Sector Weight | Impliziert rund 18,00 % Aufwärtspotenzial. |
| Umsatz Q4 FY2026 (Ist) | 3,41 Mrd. USD | +34,00 % im Jahresvergleich | Belegt hohe Dynamik durch Plattform-Strategie. |
| NGS ARR Q4 FY2026 (Ist) | 9,10 Mrd. USD | +63,00 % im Jahresvergleich | Über 65 % stammen von Kunden integrierter Plattformen. |
| Umsatzprognose Q1 FY2027 | 3,30 bis 3,31 Mrd. USD | Veröffentlichung: 18.11.2026 | Wichtiger Gradmesser für Nachfrage zum Jahresauftakt. |
| NGS ARR Prognose Q1 FY2027 | 9,54 bis 9,56 Mrd. USD | Wiederkehrende Erlöse | Kernindikator für Kundenbindung und Vertragsvolumina. |
| Budgetwachstum IT-Sicherheit | > +20,00 % (2027) | Anfang 2026: einstellig | Ende 2026 bei rund 15 % erwartet (KeyBanc CISO-Umfrage). |
| Channel-Reseller-Check Q3 | 100 % Zielerreichung | Alle befragten Partner | Sämtliche Reseller erreichten oder übertrafen Verkaufsziele. |
🤖 KI-Wachstum und Plattformisierung: Warum Palo Alto Networks strukturell profitiert 🔐
Die rasante Verbreitung künstlicher Intelligenz verändert die Bedrohungslandschaft für Unternehmen grundlegend und verschiebt die Investitionsprioritäten der IT-Abteilungen:
-
Komplexere Angriffe erzwingen höhere Budgets: Mit dem Einsatz generativer und autonomer KI-Systeme nehmen Umfang und Raffinesse von Cyberangriffen drastisch zu. Konzerne investieren verstärkt in den Schutz ihrer Cloud-Infrastruktur, sensibler Datenbestände und eigener KI-Modelle.
-
Konsolidierung zugunsten integrierter Plattformen: Immer mehr Großunternehmen reduzieren die Vielzahl isolierter Einzelwerkzeuge und bündeln ihre Ausgaben bei wenigen Komplettanbietern. Palo Alto Networks und Konkurrent CrowdStrike gelten als Hauptgewinner dieser Marktkonsolidierung. Durch die sogenannte Plattformisierung verknüpft Palo Alto Netzwerksicherheit, Cloud-Schutz, Identitätsmanagement und Security Operations Centers (SOCs) aus einer Hand. Dies steigert die durchschnittlichen Auftragswerte, sichert planbare Abonnementerlöse und erhöht die Wechselkosten für Bestandskunden erheblich.
-
Burggraben durch Agentic AI und proprietäre Daten: Im Bereich autonomer KI-Agenten (Agentic AI) verschafft sich Palo Alto Networks einen technologischen Vorsprung. Umfangreiche eigene Sicherheitsdatensätze und tief integrierte Softwarearchitekturen bilden hohe Eintrittsbarrieren für neue Wettbewerber, einschließlich der Anbieter großer Sprachmodelle (LLMs).
-
Starke operative Basis und Vertriebsdynamik: Die Wirksamkeit dieses Modells spiegelt sich bereits in den Büchern wider. Im vierten Geschäftsquartal 2026 stieg der Gesamtumsatz um 34 % auf 3,41 Milliarden US-Dollar, während der jährlich wiederkehrende Umsatz im Bereich Next-Generation Security (NGS ARR) um 63 % auf 9,1 Milliarden US-Dollar hochschnellte. Dabei entfielen mehr als 65 % dieses Volumens auf Kunden mit integrierten Plattformlösungen. Zudem bestätigten Reseller-Befragungen von KeyBanc für das dritte Kalenderquartal, dass sämtliche untersuchten Vertriebspartner ihre Verkaufsziele erreichten oder übertrafen.
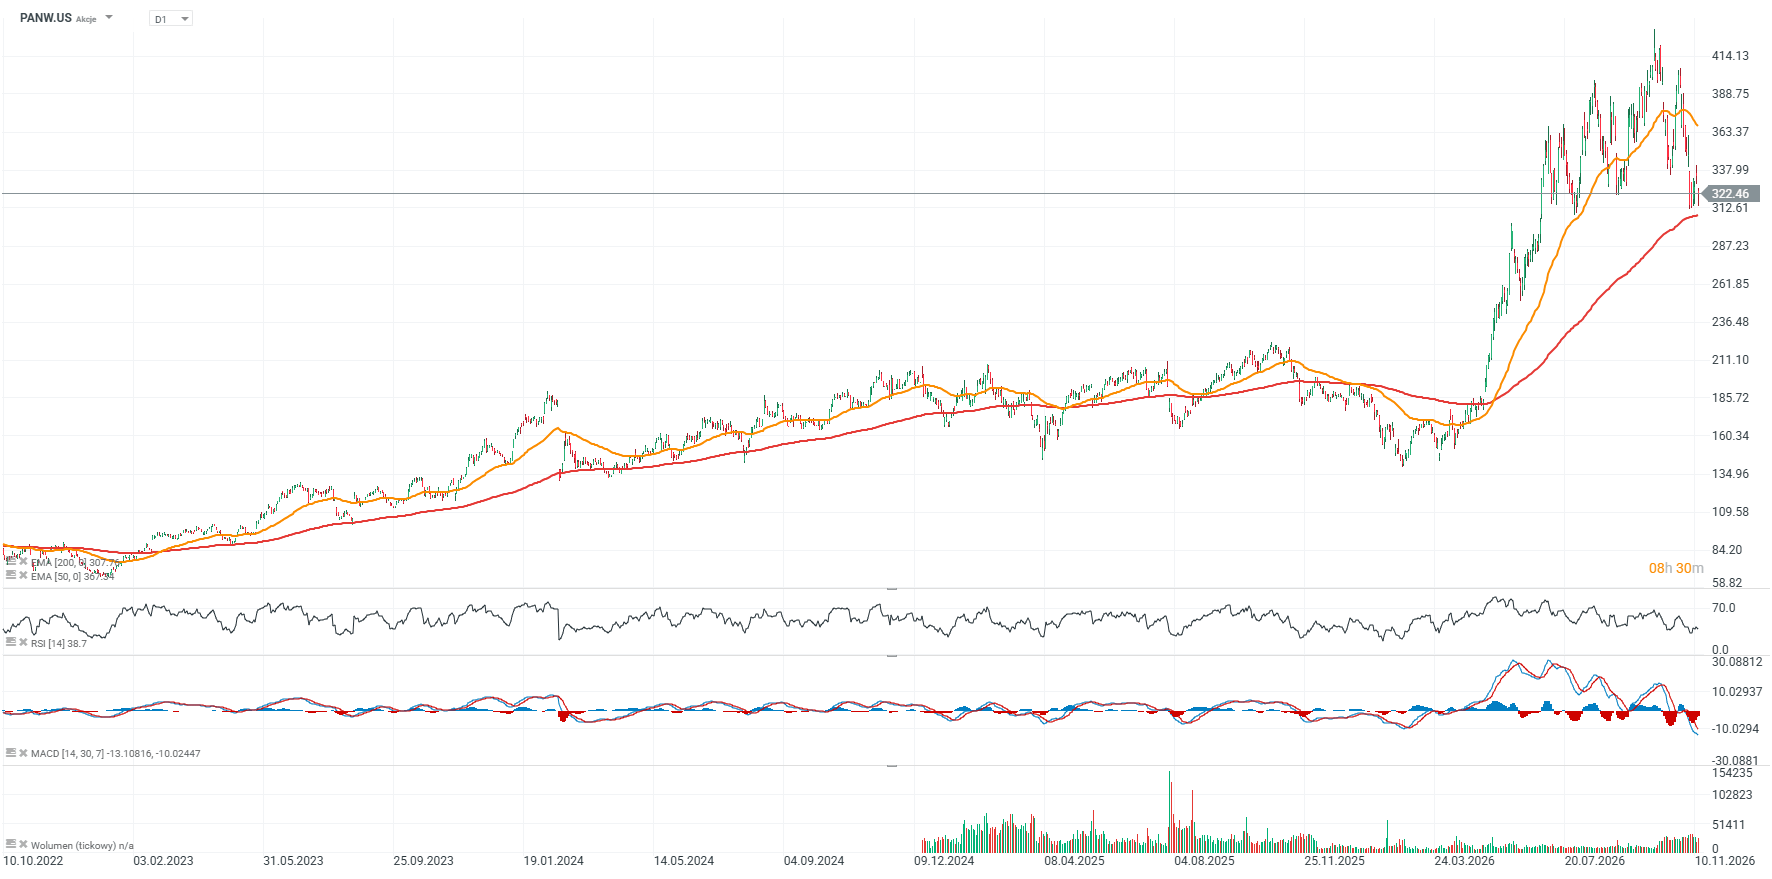
Quelle: XTB Investment Plattform, aufgenommen am 13.11.2026. Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Das Handelsinstrument notiert in USD. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
⚖️ Chancen und Risiken: Ist der 20-Prozent-Rücksetzer eine Einstiegschance? 🧐
Trotz der konstruktiven Einschätzung von KeyBanc erfordert eine fundierte Bewertung der Palo Alto Networks Aktie eine differenzierte Betrachtung der Erfolgsfaktoren und Risiken:
-
Kein Automatismus zwischen Budgets und Gewinnwachstum: Das Kursziel von 380 US-Dollar basiert maßgeblich auf der Erwartung anziehender Sicherheitsbudgets im Jahr 2027. Dennoch übersetzen sich steigende Kundenausgaben nicht automatisch proportional in ein höheres Gewinnwachstum für Palo Alto Networks. Entscheidend bleiben die Verteidigung der Preismacht, eine kontinuierliche Steigerung der operativen Profitabilität sowie die reibungslose Integration zugekaufter Unternehmen.
-
Fokus auf organisches Wachstum und Cashflow-Konversion: Am 18. November 2026 legt der Konzern seine Zahlen für das erste Geschäftsquartal 2027 vor. Neben dem Erreichen der Umsatzspanne von 3,30 bis 3,31 Milliarden Dollar und des NGS-ARR-Ziels von 9,54 bis 9,56 Milliarden Dollar achten institutionelle Investoren vor allem auf die Qualität des Wachstums. Zukäufe beschleunigen zwar das ausgewiesene Umsatzplus, erhöhen jedoch die operative Komplexität und erschweren die isolierte Bewertung der Kerngeschäftsdynamik sowie der Umwandlung in freien Cashflow.
🎯 Fazit zur Palo Alto Networks Aktie und Aktiennews
Die aktuellen Aktiennews rund um die Palo Alto Networks Aktie unterstreichen die strategische Schlüsselrolle des Unternehmens im Zeitalter künstlicher Intelligenz. Die Hochstufung durch KeyBanc auf "Overweight" mit einem Kursziel von 380 US-Dollar lenkt den Blick auf die fundamentale Diskrepanz zwischen dem jüngsten Kursrückgang von 20 % und den sich aufhellenden Budgetperspektiven der Unternehmenskunden für 2027. Dank der konsequenten Plattformisierung, starker Vertriebskanäle und hoher Eintrittsbarrieren bei KI-gestützter Cybersicherheit ist der Konzern exzellent positioniert. Dennoch bleibt der Quartalsbericht am 18. November 2026 die entscheidende Bewährungsprobe: Nur wenn Palo Alto Networks neben starken Gesamtumsätzen auch überzeugendes organisches Wachstum und eine saubere Cashflow-Generierung nachweist, dürfte die Aktie das anvisierte Kurspotenzial von 18 % nachhaltig ausschöpfen.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
*Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.
❓ FAQ zur Palo Alto Networks Aktie und Aktiennews
Warum steigt die Palo Alto Networks Aktie im vorbörslichen Handel um rund 3,5 Prozent?
Auslöser ist eine Hochstufung der Aktie durch die Investmentbank KeyBanc Capital Markets von "Sector Weight" auf "Overweight" mit einem Kursziel von 380 US-Dollar, was gegenüber dem letzten Schlusskurs von 322 US-Dollar rund 18 % Aufwärtspotenzial impliziert.
Wann veröffentlicht Palo Alto Networks die nächsten Quartalszahlen und was wird erwartet?
Die Ergebnisse für das erste Geschäftsquartal 2027 erscheinen am 18. November 2026. Das Management prognostiziert einen Umsatz zwischen 3,30 und 3,31 Milliarden US-Dollar sowie einen Next-Generation Security ARR von 9,54 bis 9,56 Milliarden US-Dollar.
Welche Rolle spielt künstliche Intelligenz für das Geschäftsmodell von Palo Alto Networks?
Künstliche Intelligenz erhöht die Komplexität von Cyberangriffen und treibt die IT-Sicherheitsbudgets laut CISO-Umfragen bis 2027 um über 20 % nach oben. Palo Alto Networks nutzt eigene Sicherheitsdatensätze für autonome KI-Abwehrsysteme und bündelt mehrere Schutzlösungen auf einer integrierten Plattform.


US-Inflation verlangsamt sich im Monatsvergleich: US-Börse im Aufwind 🚀


Börse Aktuell: Europa vor bester Woche seit Juni: Richemont drückt Luxuswerte 🏦

TRADINGIDEE des Tages: Brent Öl (13.11.2026)

Siemens Aktie auf Rekordkurs: Milliarden-Aufträge und KI-Boom – Jetzt Aktien kaufen? 🏭💡🚀
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 79% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.