

- Raffinerie-Krise statt Rohöl-Mangel
- Kein Versorgungs-Kollaps für Europa
- Regionale Preis- und Inflationsrisiken

- Raffinerie-Krise statt Rohöl-Mangel
- Kein Versorgungs-Kollaps für Europa
- Regionale Preis- und Inflationsrisiken
Seit mehreren Wochen kursiert in der öffentlichen Debatte der USA mit unterschiedlicher Intensität ein Vorschlag, ein Exportverbot für Diesel aus den Vereinigten Staaten einzuführen – voraussichtlich für einen Zeitraum von etwa 90 Tagen.
Dieser Schritt soll naturgemäß den erheblichen Druck auf dem US-Treibstoffmarkt im Vorfeld der für die aktuelle Administration sehr wichtigen Wahlen mindern.
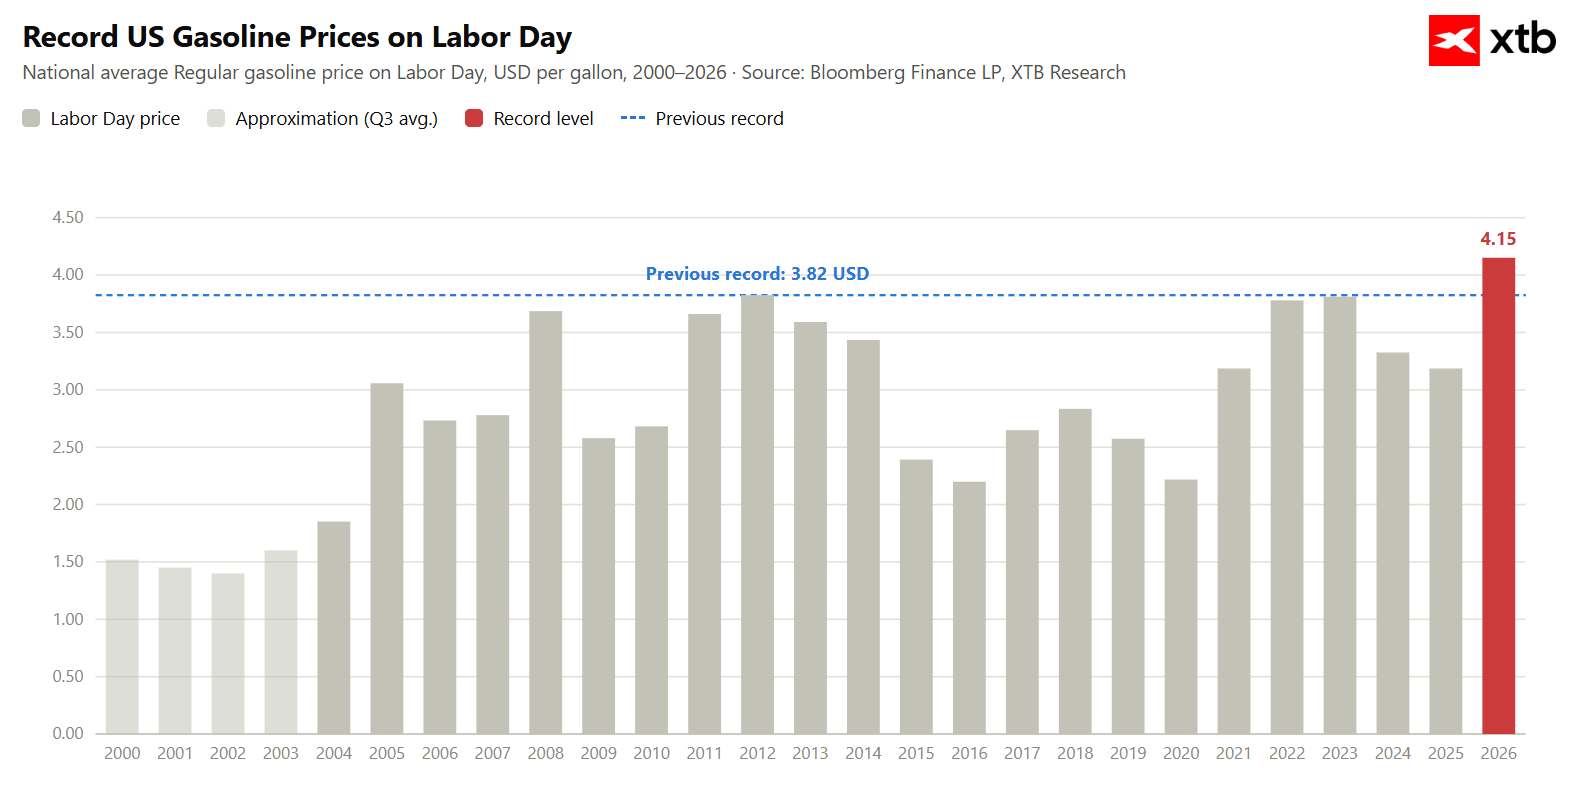
Aus Sicht der Republikaner und der USA ist die Lage aufgrund der extremen Abhängigkeit des Landes vom Kraftstoffverbrauch ernst. Die Treibstoffpreise erreichen Allzeithochs, und immer häufiger gibt es vereinzelte Berichte über physische Engpässe bei bestimmten Erdölprodukten. Da die Zwischenwahlen näher rücken, sind die Kraftstoffpreise von entscheidender Bedeutung. Trotz des drastischen und eingreifenden Charakters dieser Lösung schließen viele Marktteilnehmer sie nicht aus.
Warum ausgerechnet Diesel? Die Ölindustrie weist eine Reihe komplexer Merkmale auf, und eines davon ist, dass das derzeitige Defizit nicht auf der Seite des Rohöls liegt, sondern bei den Raffineriekapazitäten. Und unter den raffinierten Produkten gibt es derzeit die größten Engpässe auf dem Dieselmarkt. Genau dieser Punkt ist aktuell entscheidend für jede fundierte Diesel Prognose.
Der Krieg am Persischen Golf hat je nach Produkt zwischen einigen und mehr als zehn Prozent der globalen Raffineriekapazitäten vom Markt abgeschnitten. Auch aus Russland kommt Angebotsdruck. Im vergangenen Jahr entfielen auf Russland etwa 5 % des weltweiten Angebots dieser Kraftstoffart. Eine in Ausmaß und Wirksamkeit zunehmende Welle von Angriffen auf die russische Raffinerieinfrastruktur hat einen Großteil der dortigen Exportkapazitäten außer Betrieb gesetzt.
Der Mangel an diesem Kraftstoff ist im Kontext der Erntesaison besonders problematisch. Obwohl sich Donald Trump positiv zu einer solchen Lösung geäußert hat, bleibt sie unwahrscheinlich, und andere Vertreter der Administration bestreiten sogar die Möglichkeit der Umsetzung eines solchen Verbots.
Nimmt man jedoch das Schlimmste an: Bringt das Europa in eine so schlechte Lage, wie viele Kommentatoren in den Börsen News vermuten?
Öltransit durch die Straße von Hormus
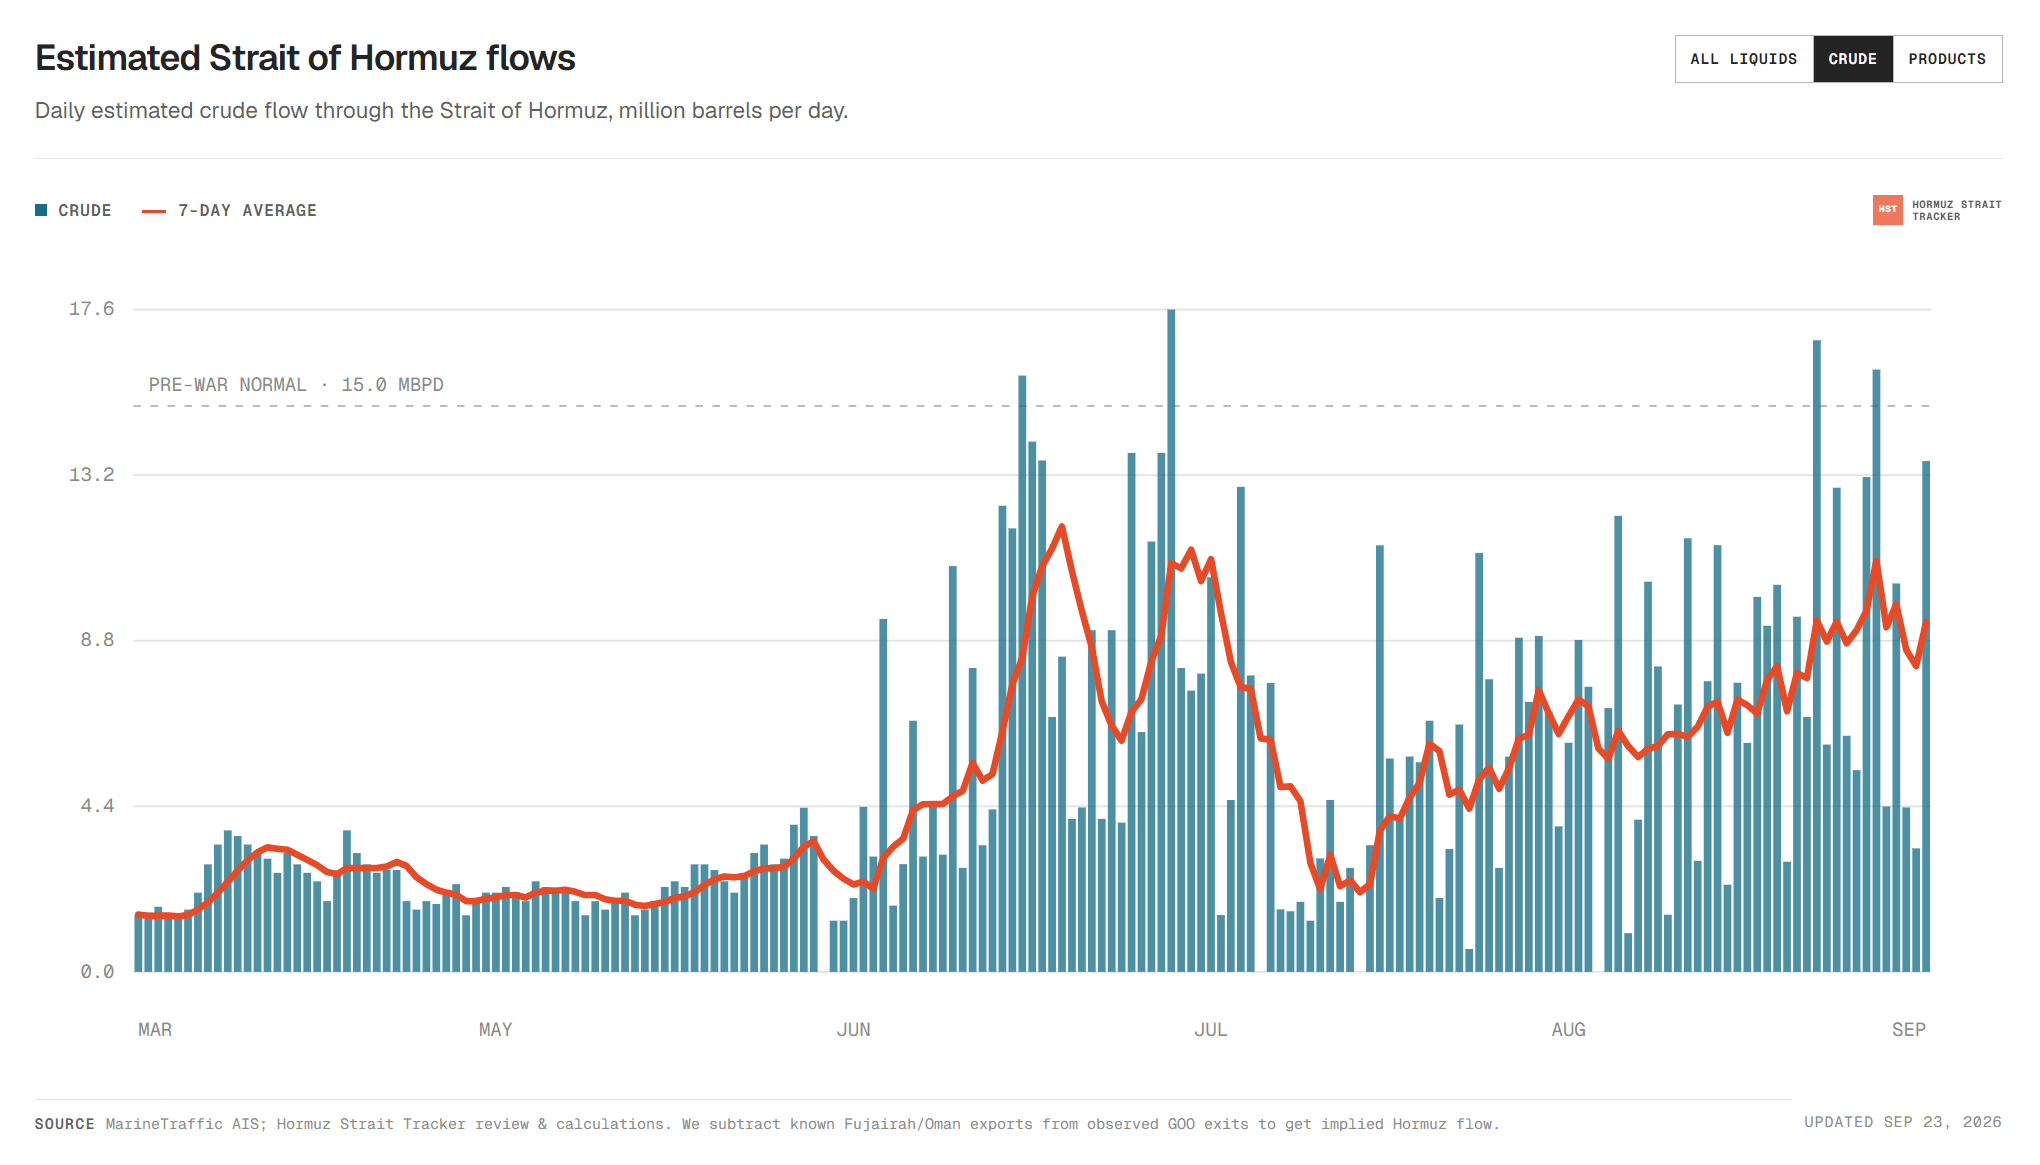
Quelle: HormuzTracker.com
Es muss betont werden, dass der Engpass derzeit auf der Raffinerieseite liegt, nicht auf der Förderseite. Strategische Rohölreserven, die seit Beginn des Konflikts aus den Lagern freigegeben wurden, haben einen großen Teil des Ausfalls abgefedert. Seit einiger Zeit deuten jedoch immer mehr Daten darauf hin, dass sogenannte „Blockaderunner“ in der Lage sind, eine ausreichende Menge Rohöl aus der Straße von Hormus zu transportieren, um die globale Nachfrage zu decken. Der Mangel ist also eine Frage des Treibstoffs, nicht des Rohöls.
Der Treibstoffmarkt sieht jedoch sowohl in Europa als auch weltweit völlig anders aus.
BIP-Intensität im Vergleich zum Ölverbrauch
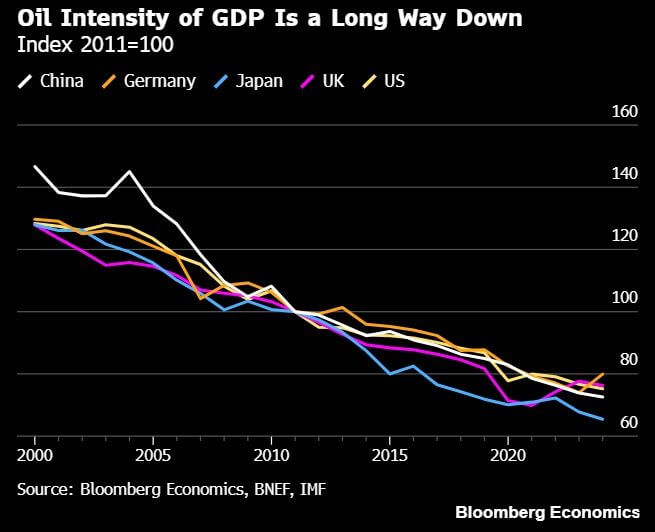
Quelle: Bloomberg Finance
Heute weisen sowohl die Welt als auch Europa um eine Größenordnung den niedrigsten Indikator für die Intensität der Treibstoffnutzung pro erzeugter BIP-Einheit auf. Der globale Trend zur Abkehr von fossilen Brennstoffen dürfte sich als Folge des Krieges am Golf nur noch beschleunigen.
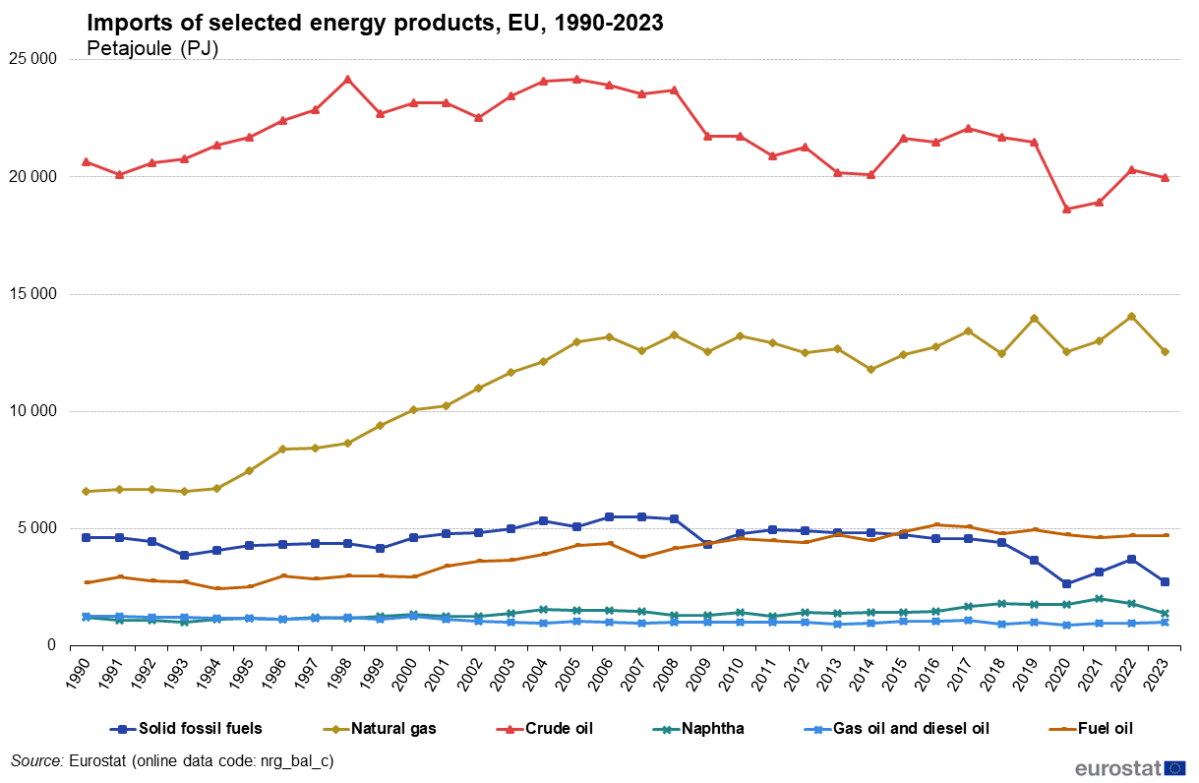
Importe von Rohstoffen und Kraftstoffen in die EU
Quelle: Eurostat
Europas größte Abhängigkeit in dieser Hinsicht ist nicht Rohöl oder Treibstoff, sondern Erdgas, das trotz aller Schwierigkeiten Europa weiterhin unter anderem aus Norwegen oder den USA erreicht.
Europa importiert etwa 95 % seines Rohöls, aber nur etwa 10 % seines Diesels. Bei Benzin ist Europa sogar Netto-Exporteur. Ein hypothetisches Verbot von Dieselexporten aus den USA wäre daher eine Herausforderung, aber keine Katastrophe für die europäische Versorgung.
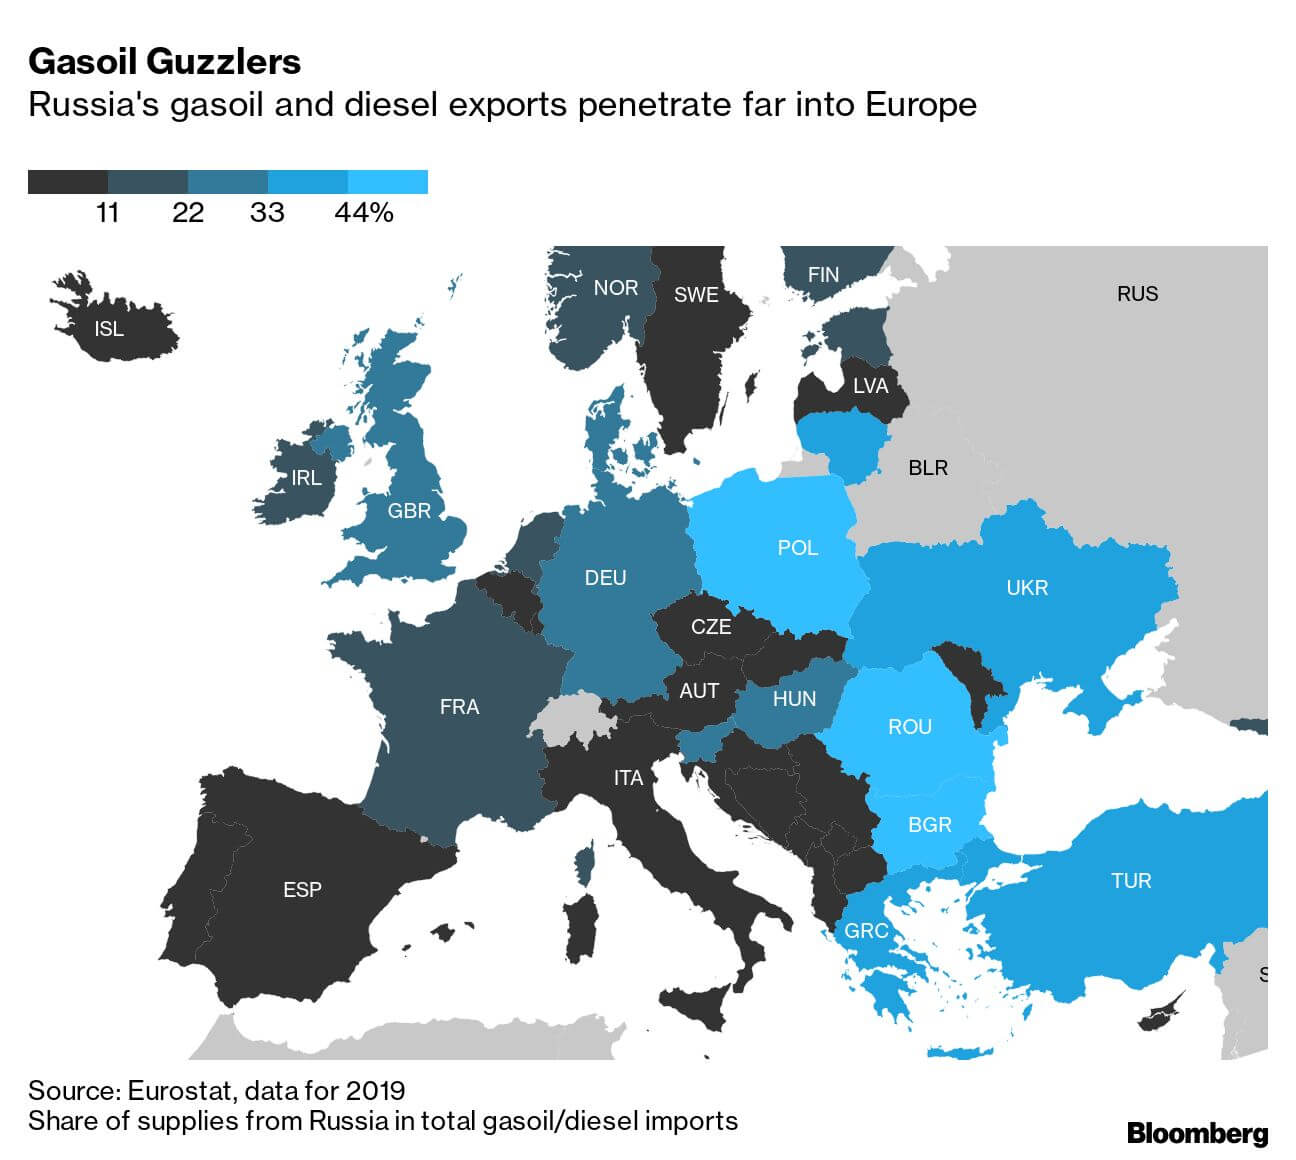
Importe von russischem Diesel
Quelle: Bloomberg Finance LP
Diese Herausforderung ist jedoch nicht gleichmäßig über den Kontinent verteilt. Die Länder Mittel- und Osteuropas könnten Veränderungen bei den Preisen und der Angebotsbilanz stärker ausgesetzt sein, unter anderem aufgrund großer Verzögerungen bei der Erfüllung der Vorgaben der EU-Umweltpolitik. Infolgedessen kann dies in den Ländern dieser Region zu einer höheren Inflation führen, physische Engpässe werden derzeit jedoch nicht erwartet.
Kamil Szczepański
Financial Markets Analyst, XTB
WILLKOMMENS-BONUS FÜR NEUKUNDEN
- Eröffne ein neues Konto bei XTB, zahle Minimum 50 Euro ein und erhalte Gratis eine Porsche-Aktie dazu
- Nach Kontoeröffnung handelst Du bei XTB weltweite Aktien und ETF ab 0 Euro! Bis 100.000 Euro monatlichem Handelsumsatz streicht XTB die Orderkommission komplett
- Weitere Details und zur Aktion registrieren hier.


Anleiherenditen auf Höchststand seit 2007


Börse heute: Zinsangst & kletternde Anleiherenditen belasten Wall Street 🏛️

Dow Jones, S&P 500 & Nasdaq 100: Zinsangst und steigender Ölpreis belasten US-Börse
EILMELDUNG: Starke PMI-Indikatoren helfen dem Euro nicht! EURUSD testet die wichtige Marke von 1,1400
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.