


- Die Q3-Berichtssaison 2026 im S&P 500 zeigt ein starkes Gewinnwachstum von 31,4 % im Jahresvergleich.
- Das erwartete Kurs-Gewinn-Verhältnis des S&P 500 sank auf 17,7 und erreichte den tiefsten Stand seit über drei Jahren.
- Sämtliche elf Sektoren des Index verzeichnen im dritten Quartal ein Wachstum bei Umsatz und Gewinn.

- Die Q3-Berichtssaison 2026 im S&P 500 zeigt ein starkes Gewinnwachstum von 31,4 % im Jahresvergleich.
- Das erwartete Kurs-Gewinn-Verhältnis des S&P 500 sank auf 17,7 und erreichte den tiefsten Stand seit über drei Jahren.
- Sämtliche elf Sektoren des Index verzeichnen im dritten Quartal ein Wachstum bei Umsatz und Gewinn.
Die Berichtssaison zum 3. Quartal 2026 an der Wall Street verläuft weiterhin deutlich robuster, als es die Marktteilnehmer im Vorfeld erwartet hatten. Zwar fällt das absolute Ausmaß der positiven Überraschungen („Earnings Beats“) im historischen Vergleich verhältnismäßig moderat aus, was jedoch primär darauf zurückzuführen ist, dass die Messlatte für dieses Quartal von Analystenseite bereits sehr hoch gelegt worden war.
► S&P 500 WKN A0AET0 | ISIN US78378X1072 | Ticker: S&P 500
Nachdem mittlerweile 88 % der Unternehmen aus dem S&P 500 ihre Quartalsergebnisse vorgelegt haben, unterstreichen sowohl die Breite der positiven Überraschungen als auch das Tempo des Gewinnwachstums die starke fundamentale Verfassung der US-Unternehmen. Gleichzeitig sind die Bewertungs-Multiples des Leitindex im Vergleich zu ihren mehrjährigen Durchschnitten spürbar zurückgegangen, wodurch sich das Verhältnis zwischen dem realen Gewinnwachstum und der Indexbewertung signifikant verbessert hat.
Die Eckdaten der Berichtssaison im Überblick:
-
FactSet-Erhebung: 84 % der S&P-500-Unternehmen, die bisher ihre Q3-Ergebnisse gemeldet haben, konnten die Erwartungen beim Gewinn je Aktie (EPS) übertreffen; 74 % lieferten zudem eine positive Umsatzüberraschung.
-
Gewinnwachstum von 31,4 %: Das aggregierte Gewinnwachstum für den Index liegt im Jahresvergleich bei aktuell 31,4 %. Sollte dieses Niveau bis zum Abschluss der Berichtsperiode Bestand haben, markiert dies das dritte Quartal in Folge, in dem das EPS-Wachstum die Marke von 25 % übersteigt.
-
Positive Revisionen im Saisonverlauf: Noch zum Stichtag 30. September hatte der Markt lediglich mit einem Q3-Gewinnwachstum von 29,1 % im Jahresvergleich gerechnet. Der aktuelle Wert von 31,4 % spiegelt somit eine deutliche Aufwärtskorrektur während der laufenden Berichtssaison wider.
-
Breite Sektorstärke: Sämtliche 10 Sektoren, die bislang Ergebnisse vorgelegt haben, weisen ein stärkeres Gewinnwachstum auf, als noch Ende September prognostiziert worden war. Dies reflektiert sowohl die Anhebung von EPS-Schätzungen als auch über den Erwartungen liegende Ist-Zahlen.
-
Konstruktiver Ausblick auf Q4: Das Bild für das vierte Quartal bleibt verhältnismäßig positiv: 43 Unternehmen des S&P 500 haben eine über den Erwartungen liegende Gewinnprognose (positive Guidance) ausgegeben, während 32 Unternehmen eine negative Guidance vermeldeten.
-
Historisch moderates KGV: Das auf die kommenden 12 Monate bezogene Kurs-Gewinn-Verhältnis (Forward 12-Month P/E) des S&P 500 liegt aktuell bei 17,7 und notiert damit deutlich unter seinem 5-Jahres-Durchschnitt von 19,8 sowie dem 10-Jahres-Durchschnitt von 19,1.
-
Geringere Überraschungsmarge beim EPS: Das durchschnittliche Ausmaß der Gewinnüberraschungen fällt weniger spektakulär aus. Die gemeldeten Gewinne liegen im Mittel lediglich 2,7 % über den Konsensschätzungen – verglichen mit einem 1-Jahres-Durchschnitt von 13,8 %, einem 5-Jahres-Durchschnitt von 7,5 % und einem 10-Jahres-Durchschnitt von 8,0 %. Dies markiert das niedrigste Niveau seit Q4 2022. Im Gegensatz dazu rangiert die Differenz zwischen den gemeldeten Umsätzen und den Schätzungen bei über 2 % und liegt damit leicht über den kurz- wie auch langfristigen historischen Durchschnitten.
Quelle: XTB Research, Macrobond
S&P 500 Bewertung fällt auf den tiefsten Stand seit mehr als drei Jahren
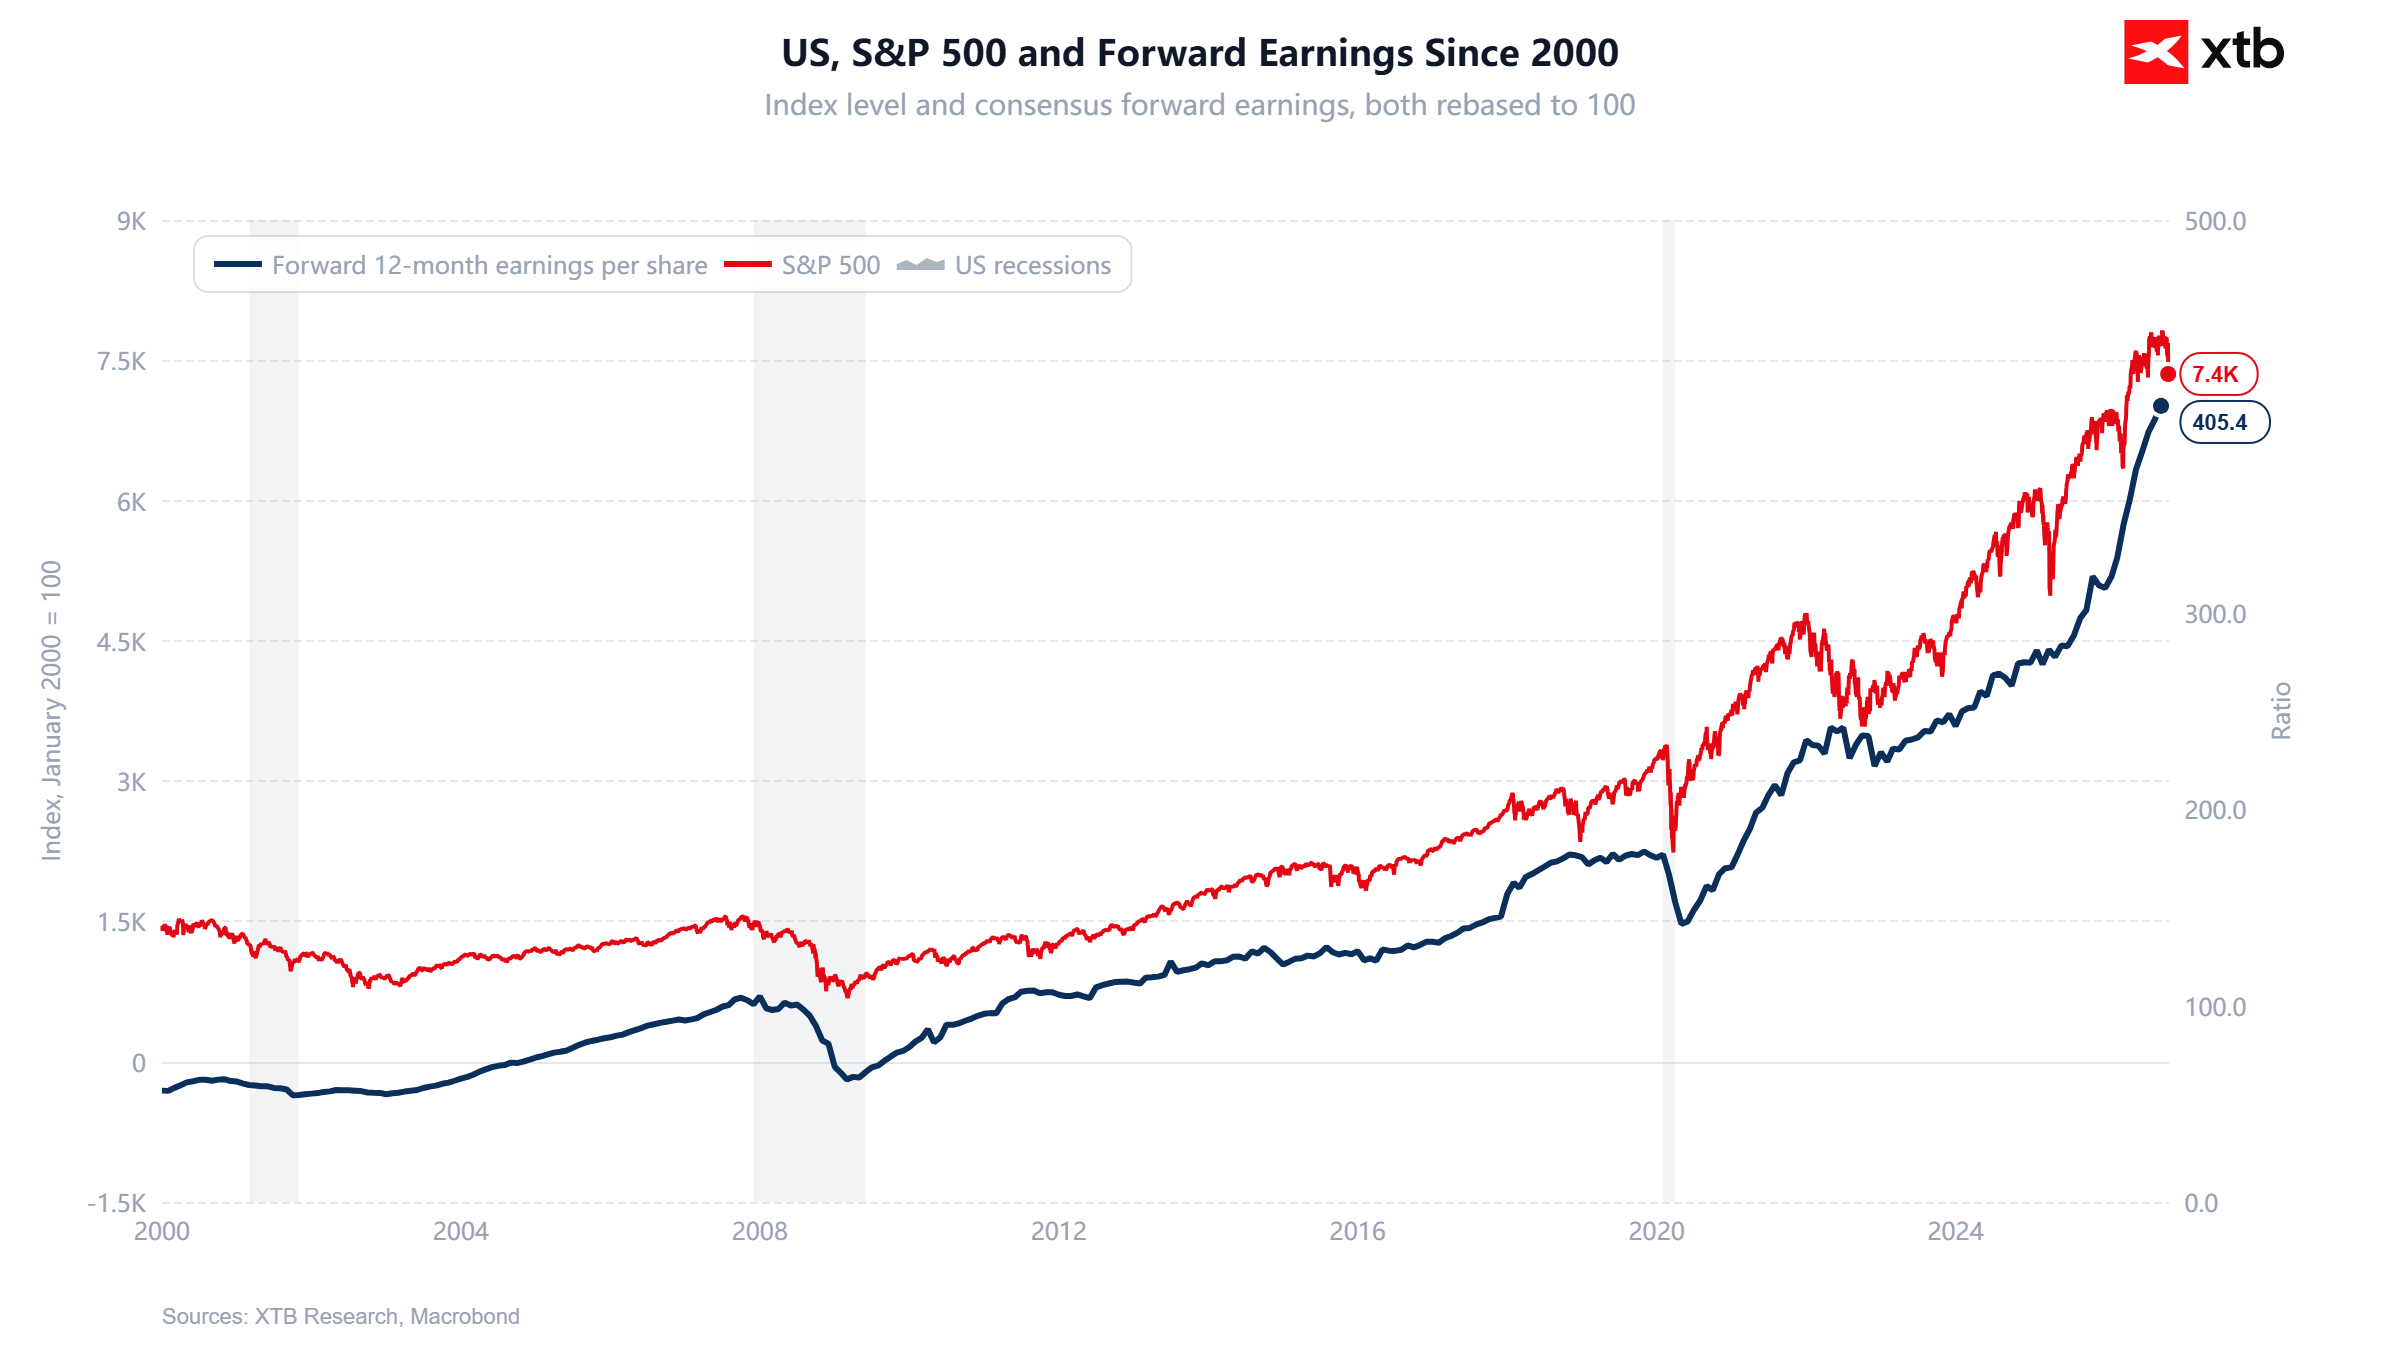
Das erwartete 12-Monats-KGV (Forward P/E) des S&P 500 sank per 5. November auf 17,7 – dies ist der tiefste Stand seit dem 1. November 2023, als das Multiple bei 17,5 notierte. Zwar liegt die aktuelle Bewertung weiterhin klar unter dem 5-Jahres-Mittelwert von 19,8 und dem 10-Jahres-Mittelwert von 19,1, sie verharrt jedoch oberhalb der noch längerfristigen Durchschnitte: Diese belaufen sich auf 17,6 über 15 Jahre, 16,5 über 20 Jahre und 16,4 über 25 Jahre.
Besonders auffällig: Im Technologiesektor (Information Technology) ist das Forward-KGV auf den niedrigsten Stand seit dem 23. März 2020 abgetaucht.
Der wesentliche Treiber hinter dem Rückgang dieses Bewertungsmultiplikators ist der sehr dynamische Anstieg der erwarteten Unternehmensgewinne. Seit Ende 2025 konnte der S&P 500 um 7,4 % zulegen, während die Schätzungen für das EPS der kommenden 12 Monate zeitgleich um beachtliche 33,6 % nach oben korrigiert wurden. Dies bedeutet, dass der Nenner im KGV (die Gewinne) deutlich schneller gewachsen ist als der Zähler (der Indexkurs selbst). Auf Sektorebene stechen dabei insbesondere Information Technology und Energie hervor, deren Bewertungen nun sogar unter ihren jeweiligen 25-Jahres-Durchschnitten notieren.
-
S&P 500 Forward P/E: 17,7
(Zum historischen Vergleich: Das 25-Jahres-Tief wurde am 20. November 2008 bei 8,6 markiert; das Tief des Bärenmarktes von 2022 lag bei etwa 15,0).
-
Information Technology Forward P/E: 17,3 (gegenüber einem 25-Jahres-Durchschnitt von 20,0).
-
Energy Forward P/E: 11,7 (gegenüber einem 25-Jahres-Durchschnitt von 13,9).
S&P 500 Berichtssaison bestätigt hochdynamisches Gewinnwachstum
Mit einer Berichtsquote von nunmehr 88 % aller Indexkonzerne manifestiert sich das 3. Quartal 2026 als extrem wachstumsstark, auch wenn die absolute Spanne der positiven Überraschungen schmaler ist als in den Vorjahren. 84 % der Unternehmen schlugen die Konsensschätzungen beim EPS, verglichen mit einem 5-Jahres-Durchschnitt von 78 % und einem 10-Jahres-Mittel von 77 %.
Das aggregierte Gewinnwachstum des Index kletterte von 29,1 % (Erwartung per Ende September) über 30,1 % (Vorwoche) auf aktuell 31,4 % im Jahresvergleich. Sollte dieser Wert bis zum finalen Abschluss der Berichte Bestand haben, wäre dies:
-
Das dritte Quartal in Folge mit einem EPS-Wachstum von mehr als 25 %, und
-
Das achte Quartal in ununterbrochener Folge mit zweistelligen Zuwachsraten.
Auf der Umsatzseite übertrafen 74 % der Unternehmen die Prognosen, wobei die realisierten Erlöse im Mittel um 2,1 % über den Konsensschätzungen lagen. Das berechnete Gesamterlös-Wachstum (Blended Revenue Growth) des Index stieg von 12,2 % Ende September über 13,6 % in der Vorwoche auf aktuell 14,3 % im Jahresvergleich. Bemerkenswert ist, dass sämtliche 11 Sektoren ein Wachstum sowohl beim Umsatz als auch beim Gewinn gegenüber dem Vorjahr ausweisen – allen voran Information Technology, Energy und Communication Services.
Für das vierte Quartal 2026 erwarten Analysten derzeit ein EPS-Wachstum von 28,4 %, während die Konsensschätzung für das Gesamtjahr 2026 bei einem Plus von 33,3 % steht.
Solide Umsatzüberraschungen stützen die Ertragsbasis
Auch die Erlösseite der Q3-Berichtssaison zeichnet ein sehr konstruktives Fundament: 74 % der S&P-500-Konzerne vermelden Umsatzerlöse oberhalb des Konsenses, während 26 % hinter den Erwartungen zurückblieben. Zwar rangiert dieser Anteil leicht unter dem 1-Jahres-Durchschnitt von 77 %, liegt jedoch komfortabel über dem 5-Jahres-Schnitt (70 %) und dem 10-Jahres-Schnitt (68 %).
-
Spitzenreiter Energie: Im Energiesektor schlugen 100 % der berichtenden Firmen die Umsatzerwartungen.
-
Technologie & Gesundheit: Es folgen Information Technology mit einer Quote von 93 % und Health Care mit 91 %.
-
Schlusslicht: Am schwächsten schnitt der Nicht-Basiskonsumgütersektor (Consumer Discretionary) ab, in dem lediglich 54 % der Unternehmen die Umsatzerwartungen übertreffen konnten.
Ebenso beachtenswert ist das Ausmaß: Die aggregierten Umsätze der berichtenden Konzerne liegen im Schnitt 2,1 % über den Erwartungen, was exakt dem 1-Jahres-Durchschnitt entspricht und über den Werten von fünf Jahren (1,8 %) sowie zehn Jahren (1,6 %) liegt. Anders als beim EPS, wo das Ausmaß der positiven Überraschungen gegenüber historischen Richtwerten deutlich abgenommen hat, schlagen die Umsätze die Schätzungen mit einem Tempo, das den vergangenen Jahren in nichts nachsteht. Dies signalisiert eindeutig, dass das Gewinnwachstum im S&P 500 nicht allein auf Margenoptimierung und Kostendisziplin fußt, sondern durch echtes Wachstum auf der Erlösseite flankiert wird.
Gewinnüberraschungen in der Breite stark, im Ausmaß moderater
Dass 84 % der Firmen die Gewinnschätzungen übertrafen, 4 % exakt im Rahmen der Erwartungen lagen und lediglich 12 % eine Enttäuschung vermeldeten, hält die Beat-Quote weiterhin über dem 1-Jahres-Schnitt (82 %), dem 5-Jahres-Schnitt (78 %) und dem 10-Jahres-Schnitt (77 %).
-
Sektoren-Ranking bei EPS-Beats: Angeführt wird das Feld vom Energiesektor mit 95 % Übertreffungen, dicht gefolgt von Information Technology (94 %) und Health Care (93 %). Das schwächste Glied bildete der Grundstoffsektor (Materials), bei dem lediglich 57 % der Konzerne die Erwartungen überbieten konnten.
-
Aggregiertes Überraschungsausmaß: Das Gesundheitswesen (Health Care) lieferte mit +13,7 % die prozentual größte positive Gewinnüberraschung. Versorger (Utilities) und Energie (Energy) folgten mit jeweils +8,2 %, während Industriewerte bei +7,3 % lagen.
-
Belastungsfaktor Kommunikation: Am entgegengesetzten Ende des Spektrums verbuchte der Sektor Communication Services eine negative Abweichung von -24,6 %, maßgeblich belastet durch schwächere Einzelergebnisse von Charter Communications, Meta Platforms und Alphabet.
Big Tech verliert relatives Momentum – CAPEX für KI steigt ungebrochen
Für das vierte Quartal 2026 haben die Analysten ihre EPS-Schätzungen für den S&P 500 im ersten Monat des Quartals um 1,4 % angehoben. Dies markiert bereits das fünfte Quartal innerhalb der letzten sechs Berichtsperioden, in dem die Schätzungen im Verlauf des ersten Monats zulegen konnten – historisch betrachtet sanken die Prognosen in diesem Zeitfenster über die vergangenen 20 Jahre im Schnitt um 1,9 %.
-
Sektor-Revisionen: Energie verzeichnete mit +20,3 % die deutlichste Anhebung der EPS-Schätzungen; Basiskonsumgüter (Consumer Staples) mussten mit -4,0 % die stärkste Abwärtskorrektur hinnehmen.
-
Information Technology verbuchte nach Energie die zweitgrößte Aufwärtsrevision mit +1,3 %.
-
Die EPS-Konsensschätzung für den gesamten S&P 500 im Kalenderjahr 2026 legte im Oktober um 0,6 % zu.
forecast.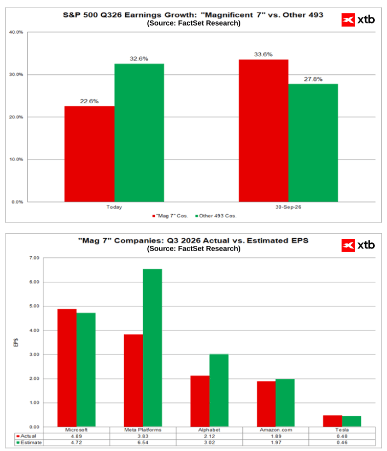
Quelle: XTB Research, FactSet
Magnificent Seven vs. S&P 493
Bemerkenswert ist das Auseinanderdriften zwischen den Tech-Giganten und dem restlichen Markt: Die Gewinne der „Magnificent Seven“ wachsen im Q3 2026 um 22,6 % im Jahresvergleich. Im Gegensatz dazu erzielen die anderen 493 Unternehmen des Index ein Gewinnwachstum von 32,6 %. Zum Stichtag 30. September lagen diese Prognosen noch bei 33,6 % (Big Tech) bzw. 27,8 % (restlicher Markt). Zuletzt gab der S&P 500 auf Indexebene nach, obwohl sich die Gewinnaussichten der US-Unternehmen fundamental weiter aufhellten.
Parallel dazu haben die fünf größten Hyperscaler ihre vierteljährlichen Investitionsausgaben (CAPEX) abermals angehoben. Der Wettlauf um den Aufbau der globalen KI-Infrastruktur beschleunigt sich ungeachtet steigender Investitionskosten weiter. Oracle und Amazon zeigten nach ihren jüngsten Zahlen die stärksten Zuwächse, während Alphabet, Meta und Microsoft ein moderateres, wenngleich weiterhin zweistelliges Investitionstempo beibehielten. Die Ausgabenerwartungen bleiben auf hohem Niveau: Microsoft passte seinen Ganzjahresausblick marginal nach unten an, während Meta seine Investitionsprognose weiter anhob.
Charttechnische S&P 500 Prognose: US500 im Tageschart (D1)
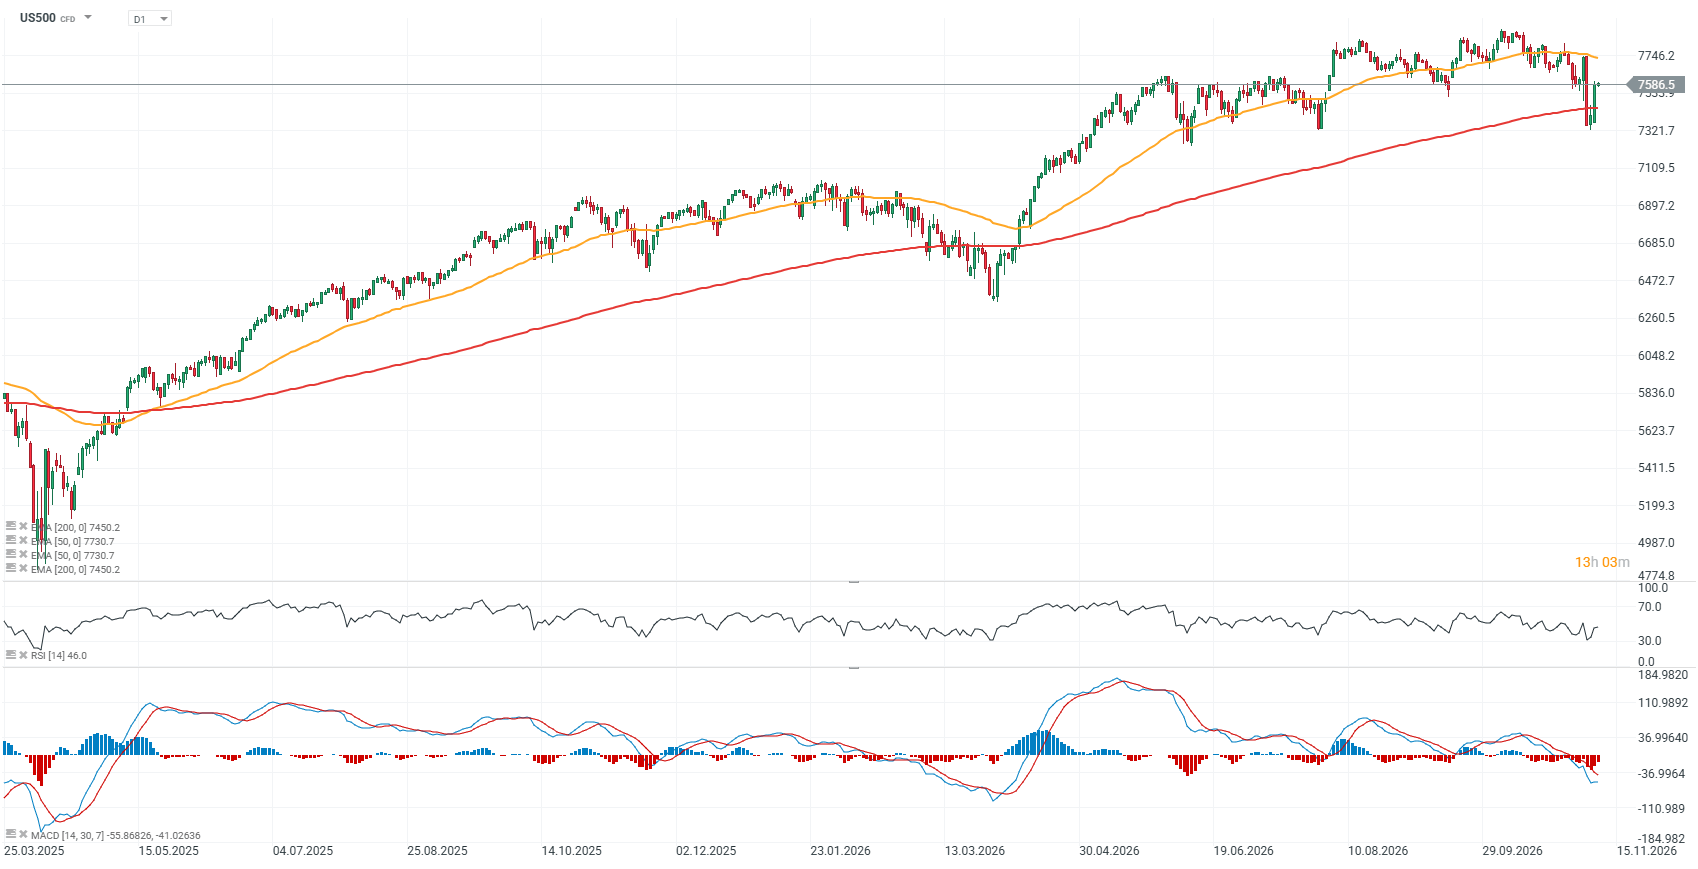
Aus charttechnischer Sicht verzeichneten die US500-Futures zuletzt eine dynamische V-förmige Erholung – ein Kursmuster, das häufig im Anschluss an intensive Sell-Offs zu beobachten ist. Mehr als die Hälfte der herben Kursverluste des vergangenen Donnerstags konnte bereits wieder aufgeholt werden.
Quelle: XTB Investment Plattform, aufgenommen am 10.11.2026. Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Das Handelsinstrument notiert in Punkten. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
Dabei gelang es dem Index mustergültig, den exponentiellen 200-Tage-Durchschnitt (EMA 200) zu verteidigen.
-
Zentrale Unterstützungen:
-
Die 200-Tage-Linie fungiert im Bereich um 7.450 Punkte als maßgebliche Unterstützung.
-
Aus Price-Action-Sicht stellt die Zone um 7.300 Punkte (ehemalige markante Reaktionshochs und -tiefs) das nächste übergeordnete Auffangbecken dar.
-
-
Zentraler Widerstand: Für die Bullen kommt es nun entscheidend darauf an, sich nachhaltig oberhalb des EMA 200 zu etablieren und den Hauptwiderstandsbereich um 7.750 Punkte per Tagesschluss zurückzuerobern.
Jens Klatts Ausblick für die S&P 500 Prognose:
Gelingt der nachhaltige Ausbruch über 7.750 Punkte, stünde einer Wiederaufnahme des übergeordneten Aufwärtstrends wenig im Wege. Makroökonomisch könnten rückläufige US-Inflationsdaten und nachgebende Rohölpreise diese Aufwärtsbewegung zusätzlich beflügeln.
Vorsicht ist hingegen geboten, sollte der Ölpreis wieder dynamisch über die Marke von 100 USD je Barrel klettern: Steigende Renditen bei den US-Staatsanleihen infolge eines wieder aufflammenden Inflationsdrucks würden in Kombination mit den massiven CAPEX-Ausgaben die Unsicherheit im Technologiesektor verschärfen und den S&P 500 erneut in Richtung der 7.450er- und 7.300er-Marken drücken.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
* Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen mit täglicher Verfügbarkeit, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.

Spionage-Krimi bei Nvidia: CEO Jensen Huang gesteht Affäre – Was bedeutet das jetzt für die Nvidia Aktie? 📉🚨


Nasdaq 100 Prognose & Analyse für den 09.11.26 - Aktuelle Einschätzung


DAX Prognose für Dienstag, 10.11.26 - Aktuelle Einschätzung und Chartanalyse


📈Börse Aktuell: Tech-Aktien erholen sich und Ölpreis bricht ein, nach Anzeichen einer Deeskalation im Zusammenhang mit dem Iran
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 79% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.