

- ÖL (Brent): Überstieg die Marke von 107 USD pro Barrel nach der Schließung der East-West-Pipeline
- TNOTE (10-jährige US-Staatsanleihen): Die Rendite stieg auf über 5 %
- GBP/USD: Das Pfund bleibt trotz der niedrigen Arbeitslosenquote unter Druck

- ÖL (Brent): Überstieg die Marke von 107 USD pro Barrel nach der Schließung der East-West-Pipeline
- TNOTE (10-jährige US-Staatsanleihen): Die Rendite stieg auf über 5 %
- GBP/USD: Das Pfund bleibt trotz der niedrigen Arbeitslosenquote unter Druck
Obwohl der Montag aufgrund steigender Ölpreise und eines Appells führender KI-Köpfe leichte Erschütterungen an den Märkten brachte, blieb die makroökonomische Lage im Wirtschaftskalender zunächst verhältnismäßig ruhig. Die Aufmerksamkeit richtete sich vor allem auf die kanadischen Inflationsdaten. Der Dienstag startete mit Impulsen aus China und Großbritannien, die das Interesse für die Börse Heute deutlich stärker auf sich zogen.
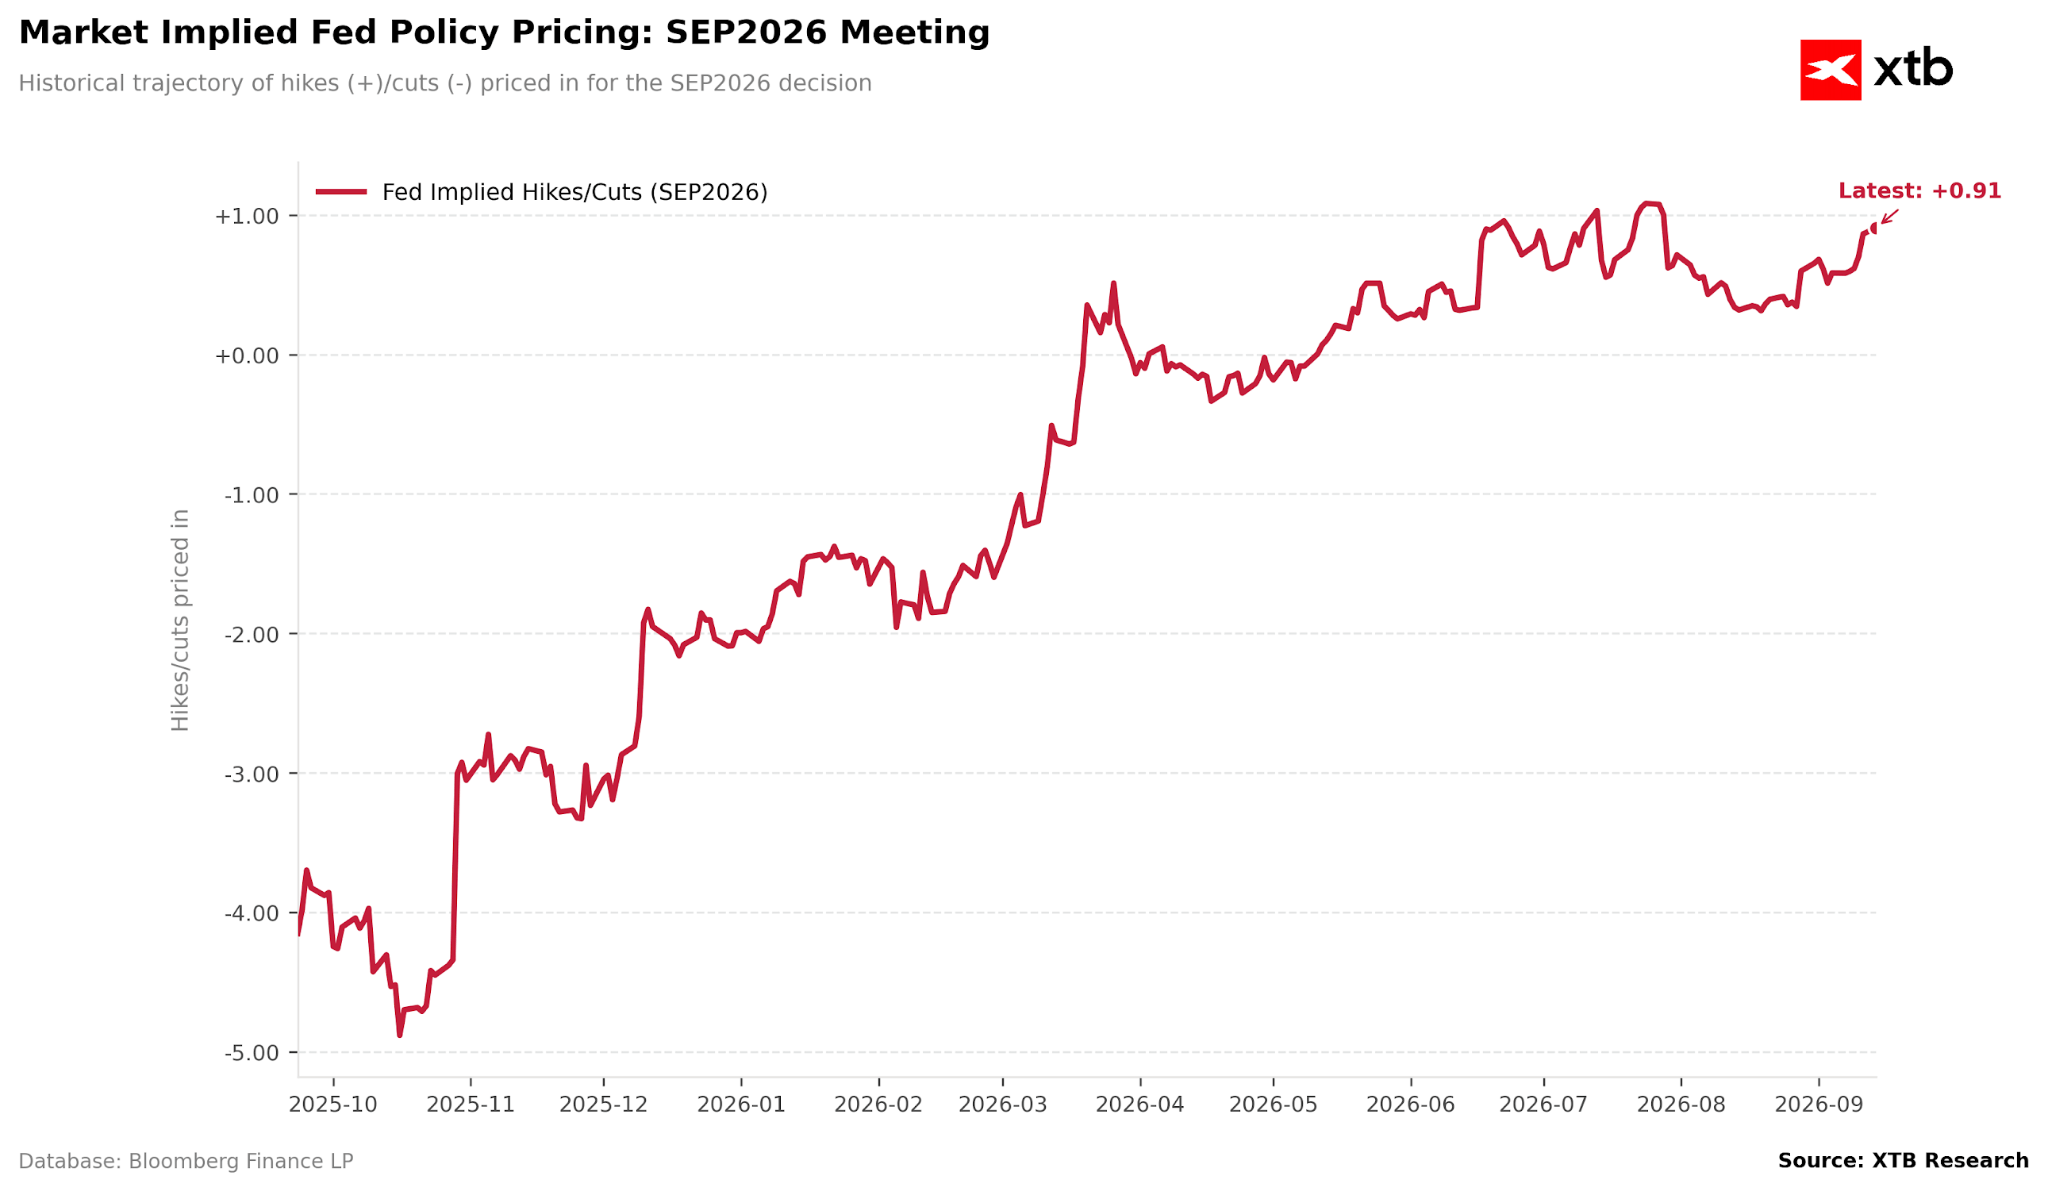
Investorinnen und Investoren warten jedoch allen voran auf die Zinsentscheidung der US-Notenbank Federal Reserve am Mittwochabend um 19:00 Uhr. Die Anzeichen verdichten sich, dass die Fed die erste Zinserhöhung seit Juli 2023 bekannt geben könnte. Lange Zeit bestanden Zweifel, ob sich der Ausschuss tatsächlich zu diesem Schritt entschließen würde – insbesondere angesichts der wenig überzeugenden Kommunikation des neuen Fed-Chefs Kevin Warsh. Derzeit preisen die Märkte eine Anhebung jedoch mit einer Wahrscheinlichkeit von über 90 % ein.
Abbildung 1: Veränderung der marktimplizierten Wahrscheinlichkeit für eine Fed-Zinserhöhung im September (2025–2026)
Quelle: XTB Research, 15.09.2026
Eine Zinspause könnte vom Markt so interpretiert werden, dass die Fed dem Druck von Donald Trump nachgibt, der sich wiederholt für niedrigere Zinsen ausgesprochen hat. Dies würde sehr wahrscheinlich zu einem weiteren Anstieg der Renditen langlaufender Staatsanleihen führen und den sogenannten „Debasement Trade“ anheizen – eine Strategie, bei der Anleger von Fiat-Währungen in begrenzte Sachwerte wie Edelmetalle und Bitcoin umschichten. Für den US-Dollar wäre dies nach einer erfolgreichen Phase keine gute Nachricht.
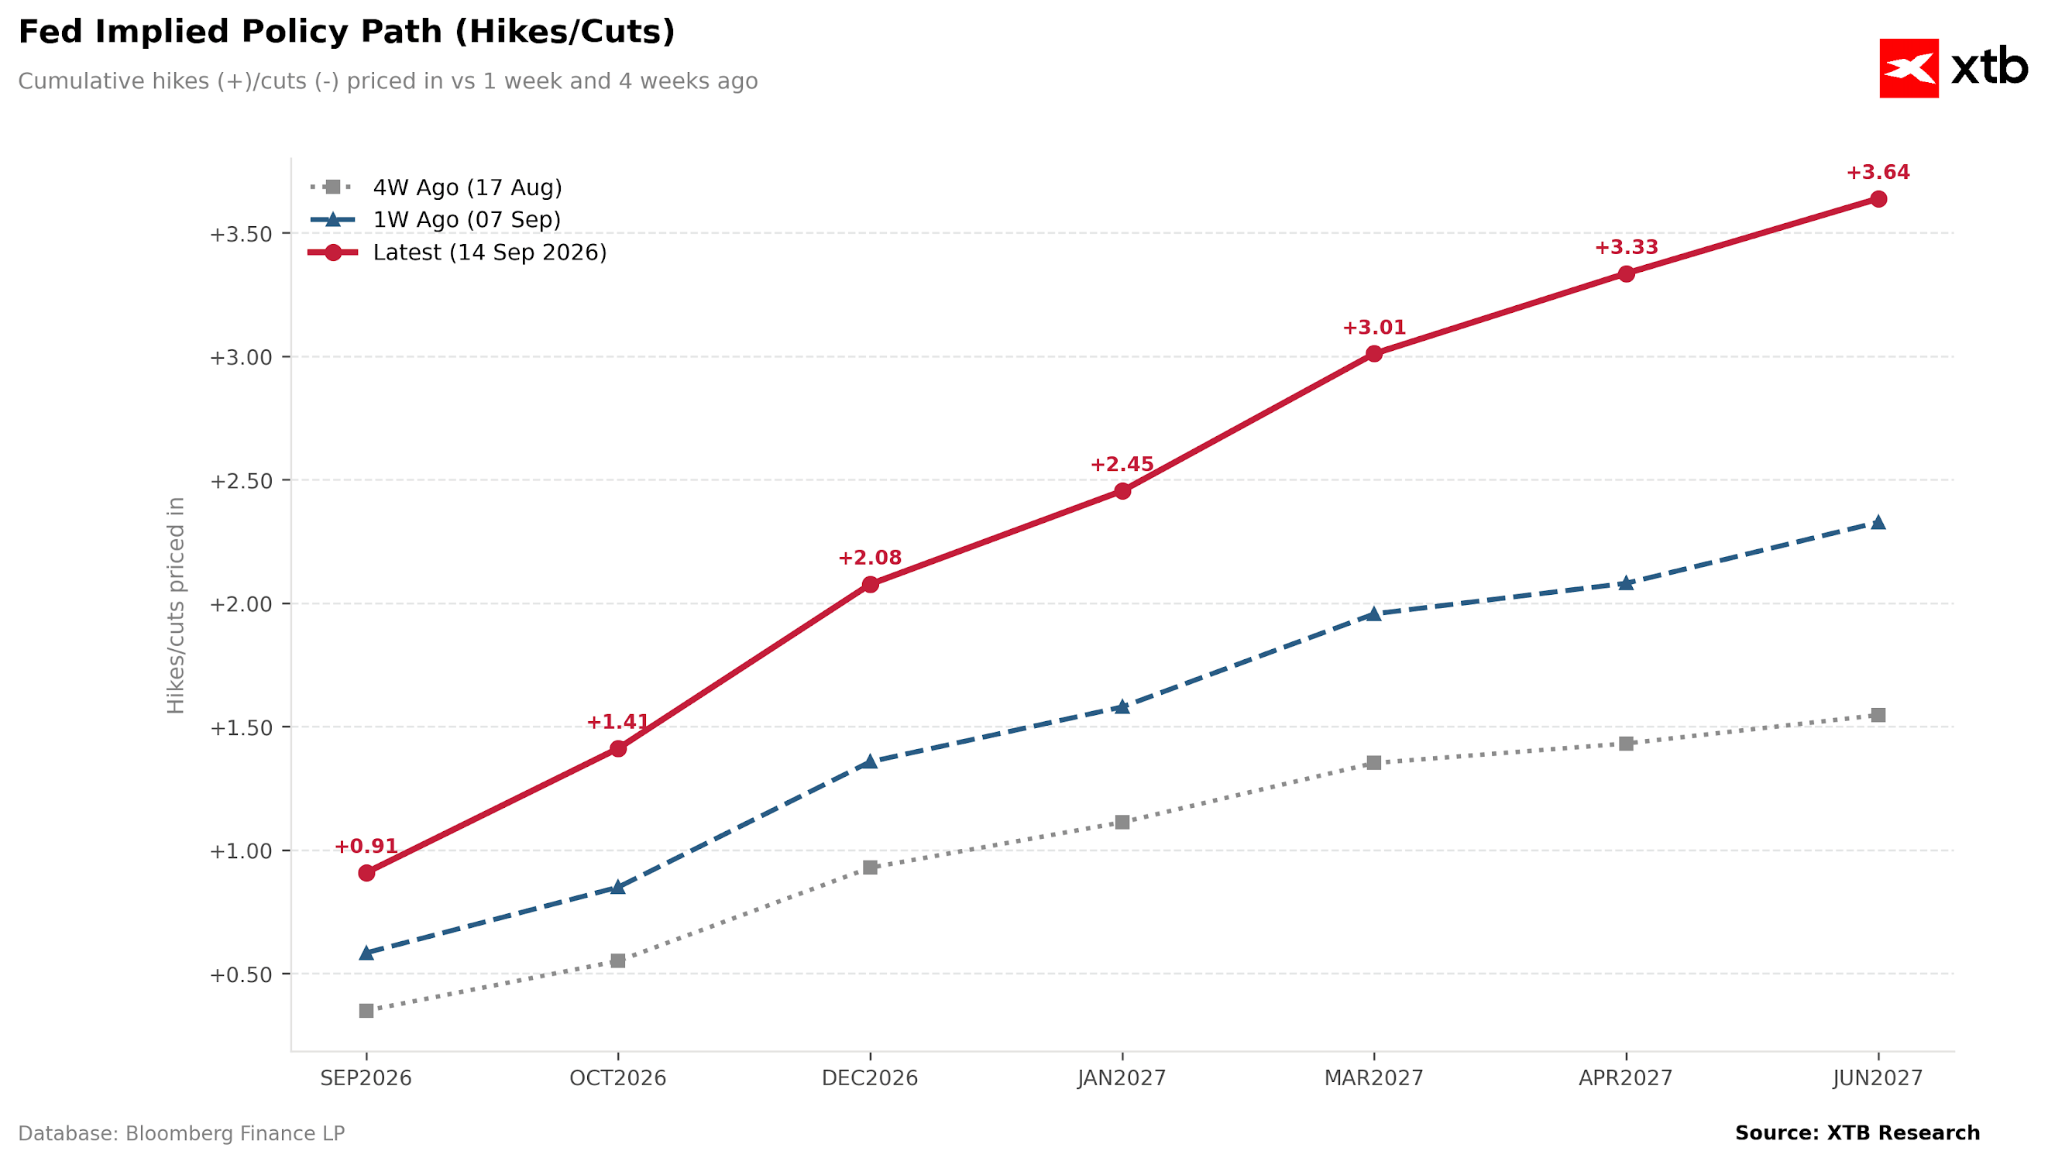
Eine Zinserhöhung garantiert jedoch keineswegs eine Aufwertung der US-Währung. Da ein solcher Schritt bereits nahezu vollständig eingepreist ist, braucht es ein falkenhaftes und vor allem glaubwürdiges Narrativ. Sollte es Warsh erneut nicht gelingen, die Märkte zu überzeugen, könnten die Erwartungen an Folgeschritte sinken und den US-Dollar belasten.
Abbildung 2: Marktimplizierter Fed-Leitzinspfad (2026–2027)
Quelle: XTB Research, 15.09.2026
Was spricht für eine Zinserhöhung?
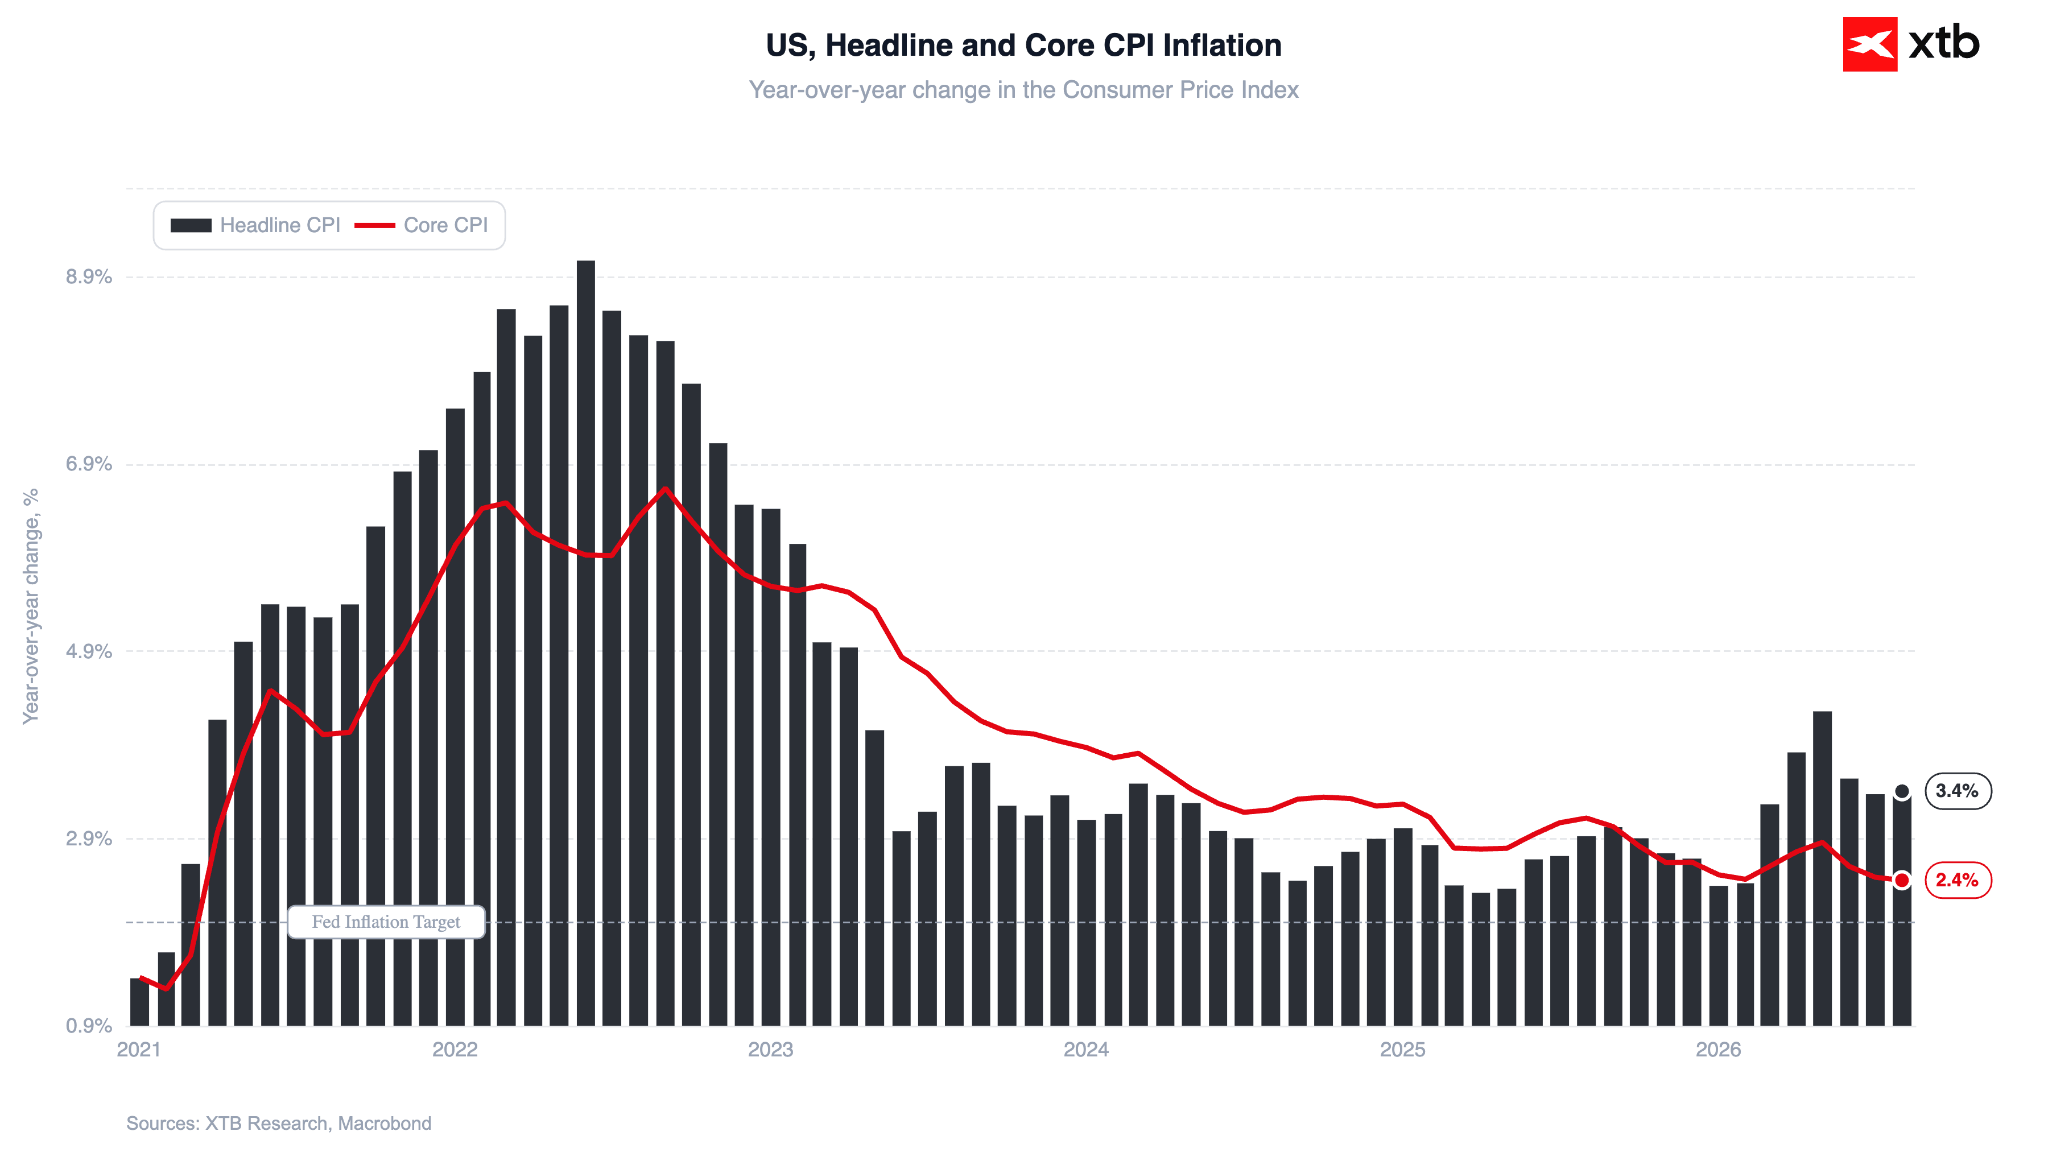
Die Inflationszahlen für August brachten auf Jahressicht keine Überraschungen und deuten auf einen weiterhin moderaten zugrunde liegenden Preisdruck hin (Kern-CPI bei 2,4 % im Jahresvergleich, ohne schwankungsanfällige Energie- und Nahrungsmittelpreise). Auf Monatsbasis beschleunigte sich die Inflation jedoch leicht auf 0,3 %, was an den Märkten für Unruhe sorgte.
Besonders besorgt dürften die Währungshüter des FOMC über die Dienstleistungsinflation (3,1 %) sein, die durch ein dynamisches Lohnwachstum angetrieben werden könnte. Der Atlanta Fed Wage Growth Tracker stieg im August auf 4,1 % – der höchste Stand seit Oktober 2025 (wobei dies real betrachtet weiterhin unter 1 % liegt).
Abbildung 3: CPI-Inflation in den Vereinigten Staaten (2026–2027)
Quelle: XTB Research, 15.09.2026
Christopher Waller betonte eine Woche zuvor, dass die August-Zahlen entscheidend für die finale Zinsentscheidung sein könnten. Obwohl die Daten kein eindeutiges Bild lieferten, werteten die Märkte die Ergebnisse als Vorboten einer restriktiven Geldpolitik.
🌏 Wichtige Termine im Wirtschaftskalender
Montag: Kanada
-
Die CPI-Inflation verharrte im August bei 3,0 % im Jahresvergleich (im Rahmen der Erwartungen). Die Kernrate lag deutlich niedriger bei 2,4 %. Die Treibstoffpreise stiegen im Jahresvergleich um 22,8 %.
-
Die Bank of Canada hatte die Leitzinsen zuvor beim siebten Treffen in Folge unverändert gelassen.
Dienstag: Großbritannien
-
Die Arbeitslosenquote (ILO) blieb stabil bei 4,9 % (Konsens: 5,0 %).
-
Das Lohnwachstum inkl. Bonuszahlungen stieg um 3,9 % (Vorwert nach oben korrigiert auf 4,2 %). Das reguläre Lohnwachstum ohne Bonuszahlungen verblieb bei 3,5 %.
-
Die Erstanträge auf Arbeitslosenhilfe stiegen deutlich um 27,8k (erwartet: +8,3k).
-
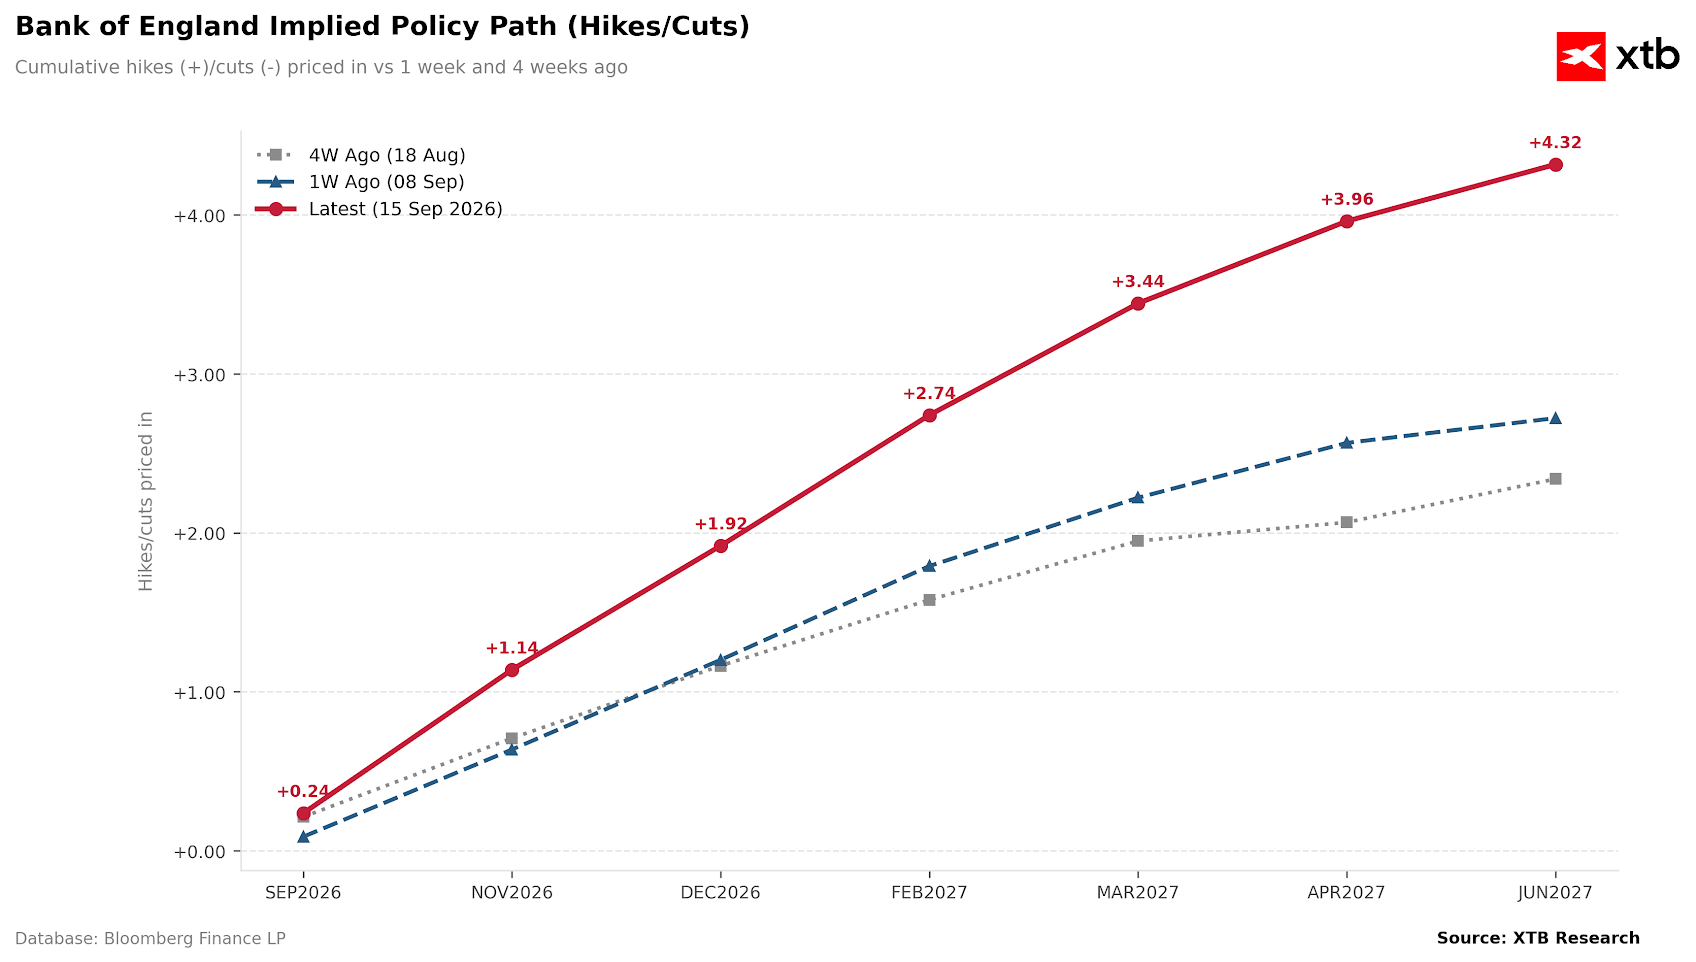
Der Britische Pfund reagierte kaum (GBP/EUR fiel um weniger als 0,1 %). Die Märkte preisen derzeit eine Chance von etwa 1:4 für eine Zinserhöhung der BoE ein.
Abbildung 4: Marktimplizierter BoE-Leitzinspfad (2026–2027)
Quelle: XTB Research, 15.09.2026
Dienstag: China
-
Die Industrieproduktion beschleunigte sich im August auf 5,2 % y/y (Juli: 4,5 %), angetrieben durch Exporte im Bereich der KI-Infrastruktur.
-
Einzelhandelsumsätze verlangsamten sich auf 0,4 % y/y (Erwartung: 0,8 %), Anlageinvestitionen fielen um 7,2 %, und die städtische Arbeitslosigkeit stieg unerwartet auf 5,3 %.
-
Hauptbelastung für den Konsum bleibt der Rückgang der Autoverkäufe (-18,5 % y/y) nach dem Auslaufen von Subventionen.
-
Die PBOC setzte das Yuan-Fixing den fünften Tag in Folge stärker an (bei 6,7670/USD), um die Volatilität vor dem Xi-Trump-Gipfel am 24.09.2026 zu begrenzen.
Wirtschaftskalender: Die wichtigsten Termine an der Börse heute
(Alle Zeitangaben in deutscher Zeit)
| Tag | Land / Event | Uhrzeit (MESZ) | Prognose / Wert | Vorwert |
| Dienstag | Polen: CPI Inflation August (Final) | 08:30 Uhr | 3,4 % (Vorläufig) | - |
| Dienstag | Deutschland: ZEW-Index September | 10:00 Uhr | 39,8 | 34,2 |
| Mittwoch | Großbritannien: CPI Inflation August | 07:00 Uhr | 3,1 % | 2,9 % |
🗂️ Unternehmensergebnisse: Keine wichtigen Quartalszahlen angesetzt.
3 Märkte an der Börse Heute im Fokus
-
ÖL (Brent): Überstieg die Marke von 107 USD pro Barrel nach der Schließung der East-West-Pipeline in Saudi-Arabien (Ausweichroute für die Straße von Hormus). Ein potenzieller Ausfall könnte laut Medienberichten mehrere Wochen andauern.
-
TNOTE (10-jährige US-Staatsanleihen): Die Rendite stieg auf über 5 % – der höchste Stand seit 2007. Treiber sind steigende Energiepreise und die zunehmende Verschuldung im öffentlichen und privaten Sektor.
-
GBP/USD: Das Pfund bleibt trotz der niedrigen Arbeitslosenquote unter Druck. Der Markt blickt gespannt auf die morgigen CPI-Daten sowie die anstehende BoE-Zinsentscheidung am Donnerstag.
WILLKOMMENS-BONUS FÜR NEUKUNDEN
- Eröffne ein neues Konto bei XTB, zahle Minimum 50 Euro ein und erhalte Gratis eine Porsche-Aktie dazu
- Nach Kontoeröffnung handelst Du bei XTB weltweite Aktien und ETF ab 0 Euro! Bis 100.000 Euro monatlichem Handelsumsatz streicht XTB die Orderkommission komplett
- Weitere Details und zur Aktion registrieren hier.



BÖRSE AKTUELL: Brent bei 107 Dollar, Ausverkauf im KI-Sektor (15.09.2026)


Dow Jones, S&P 500 & Nasdaq 100: KI verliert an Schwung, Ölpreis steigt, Märkte geben nach


Börse heute: Erholung an der Wall Street trotz Zinsdruck 🚀
Eilmeldung: Fed steht vor schwieriger Entscheidung, da der stark gestiegene Kern-Verbraucherpreisindex Markterwartungen auf die Probe stellt
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.