

- Die Märkte gehen davon aus, dass der Bericht zur US-Verbraucherpreisinflation den künftigen Zinskurs der Federal Reserve bestimmen wird.
- Japan meldete im September einen starken Rückgang der Haushaltsausgaben um 6,8 % im Jahresvergleich sowie einen schrumpfenden Leistungsbilanzüberschuss.
- China verzeichnete aufgrund von Veränderungen bei den Rohstoffpreisen und der Importnachfrage einen geringer als erwarteten Handelsüberschuss von 105,3 Milliarden US-Dollar.

- Die Märkte gehen davon aus, dass der Bericht zur US-Verbraucherpreisinflation den künftigen Zinskurs der Federal Reserve bestimmen wird.
- Japan meldete im September einen starken Rückgang der Haushaltsausgaben um 6,8 % im Jahresvergleich sowie einen schrumpfenden Leistungsbilanzüberschuss.
- China verzeichnete aufgrund von Veränderungen bei den Rohstoffpreisen und der Importnachfrage einen geringer als erwarteten Handelsüberschuss von 105,3 Milliarden US-Dollar.
An der Börse heute bestimmt das Warten auf die Veröffentlichung der US-Verbraucherpreise (CPI) das Marktgeschehen. Der Bericht gilt als entscheidender Impulsgeber für den weiteren Zinskurs der US-Notenbank Federal Reserve. Während ein Zinsschritt im Dezember als sicher gehandelt wird, könnten weitere Erhöhungen bei ausbleibendem Inflationsdruck hinfällig werden.
Die Marktstimmung bleibt vor dem Hintergrund geopolitischer Spannungen im Nahen Osten (abgewehrte Raketen- und Drohnenangriffe auf Saudi-Arabien sowie vorsorgliche Flugzeugverlegungen der USA) und im Schwarzen Meer defensiv. Gleichzeitig deuten die gestrige Erholung an der Wall Street sowie die deutlichen Kursrücksetzer beim Ölpreis darauf hin, dass die Märkte schrittweise von einer Panikphase in eine vorsichtig optimistischere Phase übergehen könnten.
Aus Asien lieferte der Wirtschaftskalender am Morgen ein gemischtes Bild: Die japanischen Haushaltsausgaben brachen im Jahresvergleich um -6,8 % ein (Prognose: -3,1 %), während die Leistungsbilanz Japans mit 1,82 Bio. JPY deutlich hinter den Erwartungen (2,81 Bio. JPY) zurückblieb. In Australien verharrt die Stimmung bei Verbrauchern und Unternehmen tief im defensiven Bereich. China wies einen Handelsbilanzüberschuss unterhalb der Konsenserwartungen aus (105,3 Mrd. USD vs. 126,5 Mrd. USD), wenngleich sich das Exportwachstum solide zeigte. Am Nachmittag richtet sich der Blick an der Börse heute primär auf die US-Inflationsdaten um 14:30 Uhr (MEZ) sowie auf eine Vielzahl an Reden hochrangiger Notenbankvertreter von Fed und Bank of England.
Wichtige Daten der asiatischen Sitzung
-
China: Der Handelsbilanzüberschuss auf Dollarbasis sank im Oktober auf 105,3 Mrd. USD (Konsens: 126,5 Mrd. USD; Vormonat: 133,5 Mrd. USD), auf Yuan-Basis auf 713 Mrd. CNY (Prognose: 855 Mrd. CNY). Trotz dynamischer Exporte verlangsamte sich der Gesamtüberschuss infolge veränderter Rohstoffpreise und gedämpfter Importnachfrage spürbar.
-
Japan: Die Haushaltsausgaben sanken im September im Jahresvergleich um -6,8 % (Prognose: -3,1 %; Vormonat: -3,1 %), was die anhaltende Schwäche des japanischen Privatkonsums unterstreicht. Der Leistungsbilanzüberschuss fiel auf 1,82 Bio. JPY zurück (erwartet: 2,81 Bio. JPY).
-
Japan: Der Stimmungsindex der „Economy Watchers“ fiel auf 46,1 Punkte (Konsens: 47,1; Vormonat: 47,0). Das Bankkreditwachstum lag bei 5,2 % ggü. Vorjahr (Prognose: 5,4 %).
-
Australien: Das Westpac-Verbrauchervertrauen verbesserte sich leicht auf -2,7 % MoM (Vormonat: -4,7 %), während das NAB-Geschäftsklima mit -15 Punkten (Vormonat: -14 Punkte) weiter nachgab.
-
Großbritannien: Der BRC Retail Sales Monitor stieg im Jahresvergleich um 1,1 % und verfehlte damit knapp den Marktkonsens von 1,2 % (Vormonat: 1,0 %).
📊 Wirtschaftskalender: Wichtige Makrodaten für die Börse heute
(Alle Angaben in deutscher Zeit)
-
09:30 UK – Rede von Sarah Breeden (Mitglied des MPC / Bank of England)
-
10:00 US – Rede von Christopher Waller (Mitglied des Fed-Gouverneursrats)
-
12:00 US – NFIB-Index zur Zuversicht von Kleinunternehmen (Konsens: 98,0 Pkt. | Vormonat: 97,9 Pkt.)
-
13:30 UK – Rede von Clare Lombardelli (Stellvertretende Gouverneurin der Bank of England)
-
14:15 US – Wöchentlicher ADP-Beschäftigungsbericht
-
14:30 US – Kern-Verbraucherpreisindex (Core CPI) MoM (Konsens: 0,2 % | Vormonat: 0,3 %)
-
14:30 US – Verbraucherpreisindex (CPI) MoM (Konsens: 0,3 % | Vormonat: 0,6 %)
-
16:50 US – Rede von Lorie Logan (Präsidentin der Dallas Fed)
-
19:01 US – Auktion 10-jähriger US-Staatsanleihen (Vorherige Rendite: 5,30 %, Bid-to-Cover: 2,8)
-
19:30 Kanada – Zusammenfassung der Beratungen der Bank of Canada (BoC)
-
19:30 UK – Rede von Huw Pill (Chefvolkswirt der Bank of England)
-
19:30 US – Rede von Jeffrey Schmid (Präsident der Kansas City Fed)
-
21:30 US – Rede von Michelle Bowman (Mitglied des Fed-Gouverneursrats)
-
22:30 US – Wöchentlicher API-Rohöllagerbestand
-
Im Tagesverlauf: China – Geldmenge M2 YoY (Konsens: 7,2 % | Vormonat: 7,2 %)
-
Im Tagesverlauf: China – Neue Yuan-Kredite (Konsens: 80 Mrd. CNY | Vormonat: 1.080 Mrd. CNY)
-
Ganztägig Global – G7-Treffen (Tag 2)
Unternehmensberichte an der Börse heute
-
Petroleo Brasileiro S.A. – Petrobras (PBR): Nachbörslich, EPS-Prognose: 1,38 USD; wichtiges Barometer für die Rentabilität im Rohstoffsektor der Schwellenländer sowie die Dividendenpolitik.
-
Vodafone Group Plc (VOD): Vorbörslich, keine offizielle EPS-Prognose; Signalgeber für den europäischen Telekommunikationssektor und den Fortschritt laufender Restrukturierungen.
-
Ecopetrol S.A. (EC): Nachbörslich, EPS-Prognose: 0,62 USD; Fokus auf die lateinamerikanische Förderindustrie vor dem Hintergrund schwankender Ölpreise.
-
Venture Global, Inc. (VG): Vorbörslich, EPS-Prognose: 0,50 USD; zentraler Akteur im US-amerikanischen LNG-Exportsegment nach Europa und Asien.
-
CoreWeave, Inc. (CRWV): Nachbörslich, EPS-Prognose: -1,45 USD; relevanter Vertreter spezialisierter Cloud-Infrastruktur für Künstliche Intelligenz (KI).
-
On Holding AG (ONON): Vorbörslich, EPS-Prognose: 0,42 USD; Gradmesser für die Konsumstärke im Sport- und Premiumsegment unter anhaltendem Inflationsdruck.
-
Telefonica Brasil S.A. (VIV): Nachbörslich, EPS-Prognose: 0,24 USD; Maßstab für die Telekommunikationsnachfrage im größten Markt Lateinamerikas.
-
Embraer S.A. (EMBJ): Vorbörslich, EPS-Prognose: 0,87 USD; Aufschluss über Auftragsbestände und Nachfrage im Segment der Regionalflugzeuge.
Märkte im Fokus: Wichtige Assets an der Börse heute
-
Rohöl (WTI / Brent): Geopolitische Spannungen im Nahen Osten (Drohnenangriffe auf Saudi-Arabien) sowie Vorfälle im Schwarzen Meer stützen die Risikoprämie. Richtungsweisend für die physische Nachfrage wird der am späten Abend im Wirtschaftskalender anstehende API-Lagerstellenbericht sein.
-
US-Dollar (USD / DXY): Die Veröffentlichung der US-Kern- und Gesamtinflation um 14:30 Uhr bildet den Hauptkatalysator der heutigen Sitzung. Schwächere Zahlen dürften Zinssenkungserwartungen festigen und den Greenback belasten, während eine Aufwärtsüberraschung eine dynamische Rallye auslösen könnte.
-
Renditen 10-jähriger US-Staatsanleihen (US10Y): Reagieren unmittelbar auf die US-Inflationsdaten und die spätere Anleiheauktion (19:01 Uhr). Die Entwicklung dürfte die globale Risikobereitschaft und die Aktienmärkte an der Börse heute maßgeblich leiten.
Technischer Ausblick auf den US-Dollar-Index
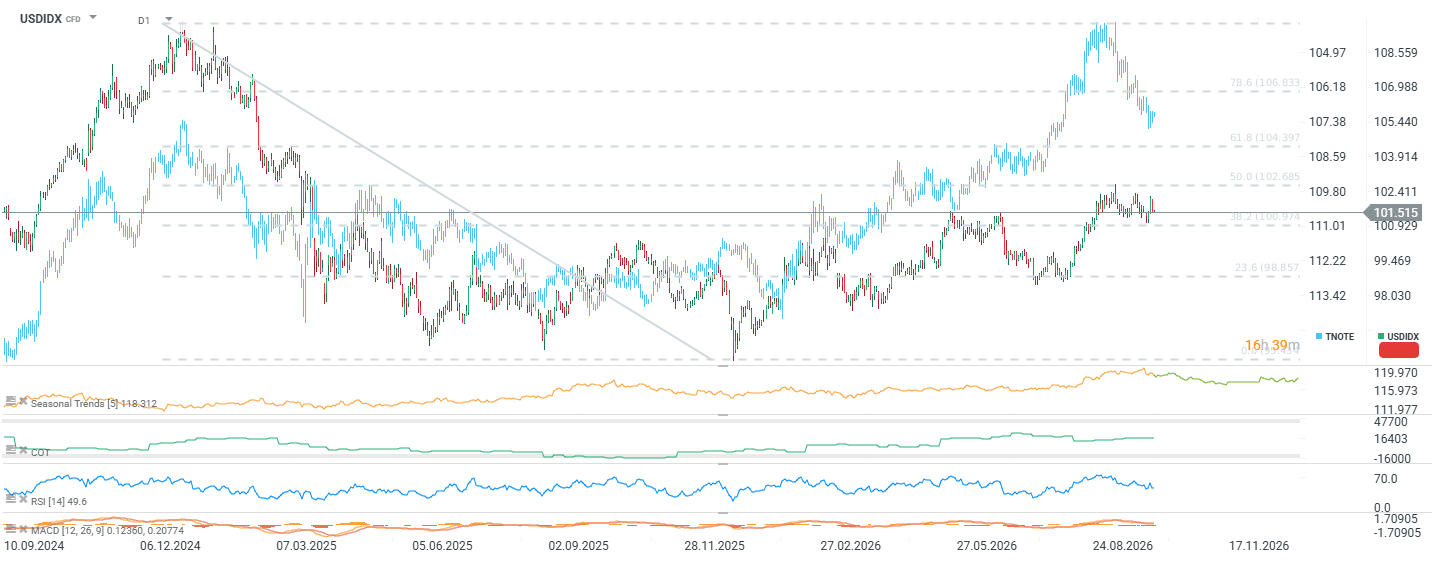
Quelle: XTB Investment Plattform, aufgenommen am 10.11.2026. Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Das Handelsinstrument notiert in Punkten. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
Der US-Dollar-Index notiert aktuell nahe der Marke von 101,5 Punkten und konsolidiert seit mehreren Wochen zwischen dem 38,2%-Retracement (100,97 Punkte) und dem 50,0%-Retracement (102,69 Punkte) der vorangegangenen Abwärtsbewegung. Die Erholung vom Tief aus dem Spätjahr 2025 (nahe 95,5 Punkten) geriet knapp unter dem 50,0%-Fibonacci-Level ins Stocken, wo Verkäufer die Zone seit September konsequent verteidigen.
Der RSI(14) spiegelt mit einem Wert von 49,6 eine neutrale Marktverfassung wider, während flache MACD-Linien nahe der Nulllinie das abgeflachte Momentum bestätigen – weder Bullen noch Bären haben derzeit einen klaren Vorteil. Der US-Dollar wies zuletzt eine enge Korrelation zu den US-Renditen auf, weshalb deren jüngste Konsolidierung auch den Ausbruchsversuch im DXY bremste.
Auf der Oberseite wird ein bullisches Szenario durch die COT-Daten gestützt: Die Marktpositionierung zeigt anhaltende und anziehende Netto-Longs, ergänzt durch ein historisch günstiges saisonales Muster bis zum Jahresende.
-
Unterstützung: Die zentrale Marke liegt bei 100,97 Punkten. Ein nachhaltiger Bruch darunter könnte Abgaben bis zum 23,6%-Retracement bei 98,86 Punkten nach sich ziehen.
-
Widerstand: Ein bestätigter Ausbruch über 102,69 Punkte würde den Weg zum 61,8%-Retracement bei 104,40 Punkten freimachen.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
* Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen mit täglicher Verfügbarkeit, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.



📈Börse Aktuell: Tech-Aktien erholen sich und Ölpreis bricht ein, nach Anzeichen einer Deeskalation im Zusammenhang mit dem Iran

Börse heute: Wall Street startet Kursexplosion: Tech und Banken haussieren 📈


Börse Aktuell: Starker Bankensektor, starker Ölpreisverfall

Wirtschaftskalender: Nvidia im Zentrum eines Spionageskandals; Ölpreise fallen nach Trumps Äußerungen📆
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 79% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.