

Wenn du Geld sparst oder investierst, kannst du langfristig vom Zinseszinseffekt profitieren. Dabei erzielst du nicht nur Erträge auf dein ursprünglich eingesetztes Kapital, sondern auch auf Gewinne, die du bereits erwirtschaftet und wieder angelegt hast.
Diese Gewinne werden Teil deines Anlagekapitals und arbeiten ab dann selbst mit. Über viele Jahre kann ein Vermögen dadurch nicht gleichmäßig, sondern immer schneller wachsen.
In diesem Artikel erfährst du, wie der Zinseszinseffekt funktioniert, wie du ihn berechnest und welche Faktoren über seine Stärke entscheiden. Anhand konkreter Beispiele siehst du außerdem, welche Rolle er beim Investieren in ETFs und Aktien spielt und wo seine Grenzen liegen.
Zinseszinseffekt – Das Wichtigste in Kürze:
💡 Beim Zinseszinseffekt werden bereits gutgeschriebene Zinsen in den folgenden Anlagezeiträumen erneut verzinst.
💡 Dadurch wächst dein Kapital mit zunehmender Anlagedauer immer schneller: Aus zum Beispiel 10.000€ werden bei konstant 5% Zinsen pro Jahr nach 30 Jahren rund 43.200€.
💡 Wie stark der Effekt ausfällt, hängt vor allem von Anfangskapital, Zinssatz und Laufzeit ab. Die Zeit ist dabei der stärkste Hebel.
💡 Bei ETFs und Aktien entsteht ein vergleichbarer Wachstumseffekt, wenn Erträge wieder angelegt werden und sich das investierte Kapital langfristig positiv entwickelt.
💡 Regelmäßiges Investieren, etwa mit einem Sparplan, vergrößert die Kapitalbasis. Anders als feste Zinsen sind Kapitalmarktrenditen allerdings nicht garantiert.
Wenn du Geld sparst oder investierst, kannst du langfristig vom Zinseszinseffekt profitieren. Dabei erzielst du nicht nur Erträge auf dein ursprünglich eingesetztes Kapital, sondern auch auf Gewinne, die du bereits erwirtschaftet und wieder angelegt hast.
Diese Gewinne werden Teil deines Anlagekapitals und arbeiten ab dann selbst mit. Über viele Jahre kann ein Vermögen dadurch nicht gleichmäßig, sondern immer schneller wachsen.
In diesem Artikel erfährst du, wie der Zinseszinseffekt funktioniert, wie du ihn berechnest und welche Faktoren über seine Stärke entscheiden. Anhand konkreter Beispiele siehst du außerdem, welche Rolle er beim Investieren in ETFs und Aktien spielt und wo seine Grenzen liegen.
Zinseszinseffekt – Das Wichtigste in Kürze:
💡 Beim Zinseszinseffekt werden bereits gutgeschriebene Zinsen in den folgenden Anlagezeiträumen erneut verzinst.
💡 Dadurch wächst dein Kapital mit zunehmender Anlagedauer immer schneller: Aus zum Beispiel 10.000€ werden bei konstant 5% Zinsen pro Jahr nach 30 Jahren rund 43.200€.
💡 Wie stark der Effekt ausfällt, hängt vor allem von Anfangskapital, Zinssatz und Laufzeit ab. Die Zeit ist dabei der stärkste Hebel.
💡 Bei ETFs und Aktien entsteht ein vergleichbarer Wachstumseffekt, wenn Erträge wieder angelegt werden und sich das investierte Kapital langfristig positiv entwickelt.
💡 Regelmäßiges Investieren, etwa mit einem Sparplan, vergrößert die Kapitalbasis. Anders als feste Zinsen sind Kapitalmarktrenditen allerdings nicht garantiert.
Was ist der Zinseszinseffekt?
Um das Grundprinzip hinter dem Zinseszinseffekt zu verstehen, braucht man keine Formeln und Rechenbeispiele.
Was ist der Zinseszinseffekt? – Einfach erklärt
Der Zinseszinseffekt beschreibt, dass Zinserträge nicht ausgezahlt, sondern dem ursprünglichen Kapital hinzugefügt werden. In der nächsten Verzinsungsperiode erhältst du Zinsen auf die größere Summe, also auch auf die Zinsen aus der Vorperiode.
Ein Beispiel: Legst du 1.000€ zu 5% pro Jahr an, bekommst du im ersten Jahr 50€ Zinsen. Bleiben sie auf dem Konto, werden im zweiten Jahr 1.050€ verzinst, und du erhältst 52,50€.
Mit jedem Jahr wächst die Basis, auf die Zinsen anfallen. Man spricht deshalb von exponentiellem Wachstum: Das Kapital steigt nicht jedes Jahr um denselben Betrag, sondern um denselben Prozentsatz eines immer größeren Betrags. Dein Geld vermehrt sich also immer schneller. Das ist der Unterschied zwischen linearem und exponentiellem Wachstum.
Was ist der Unterschied zwischen Zinsen und Zinseszinsen?
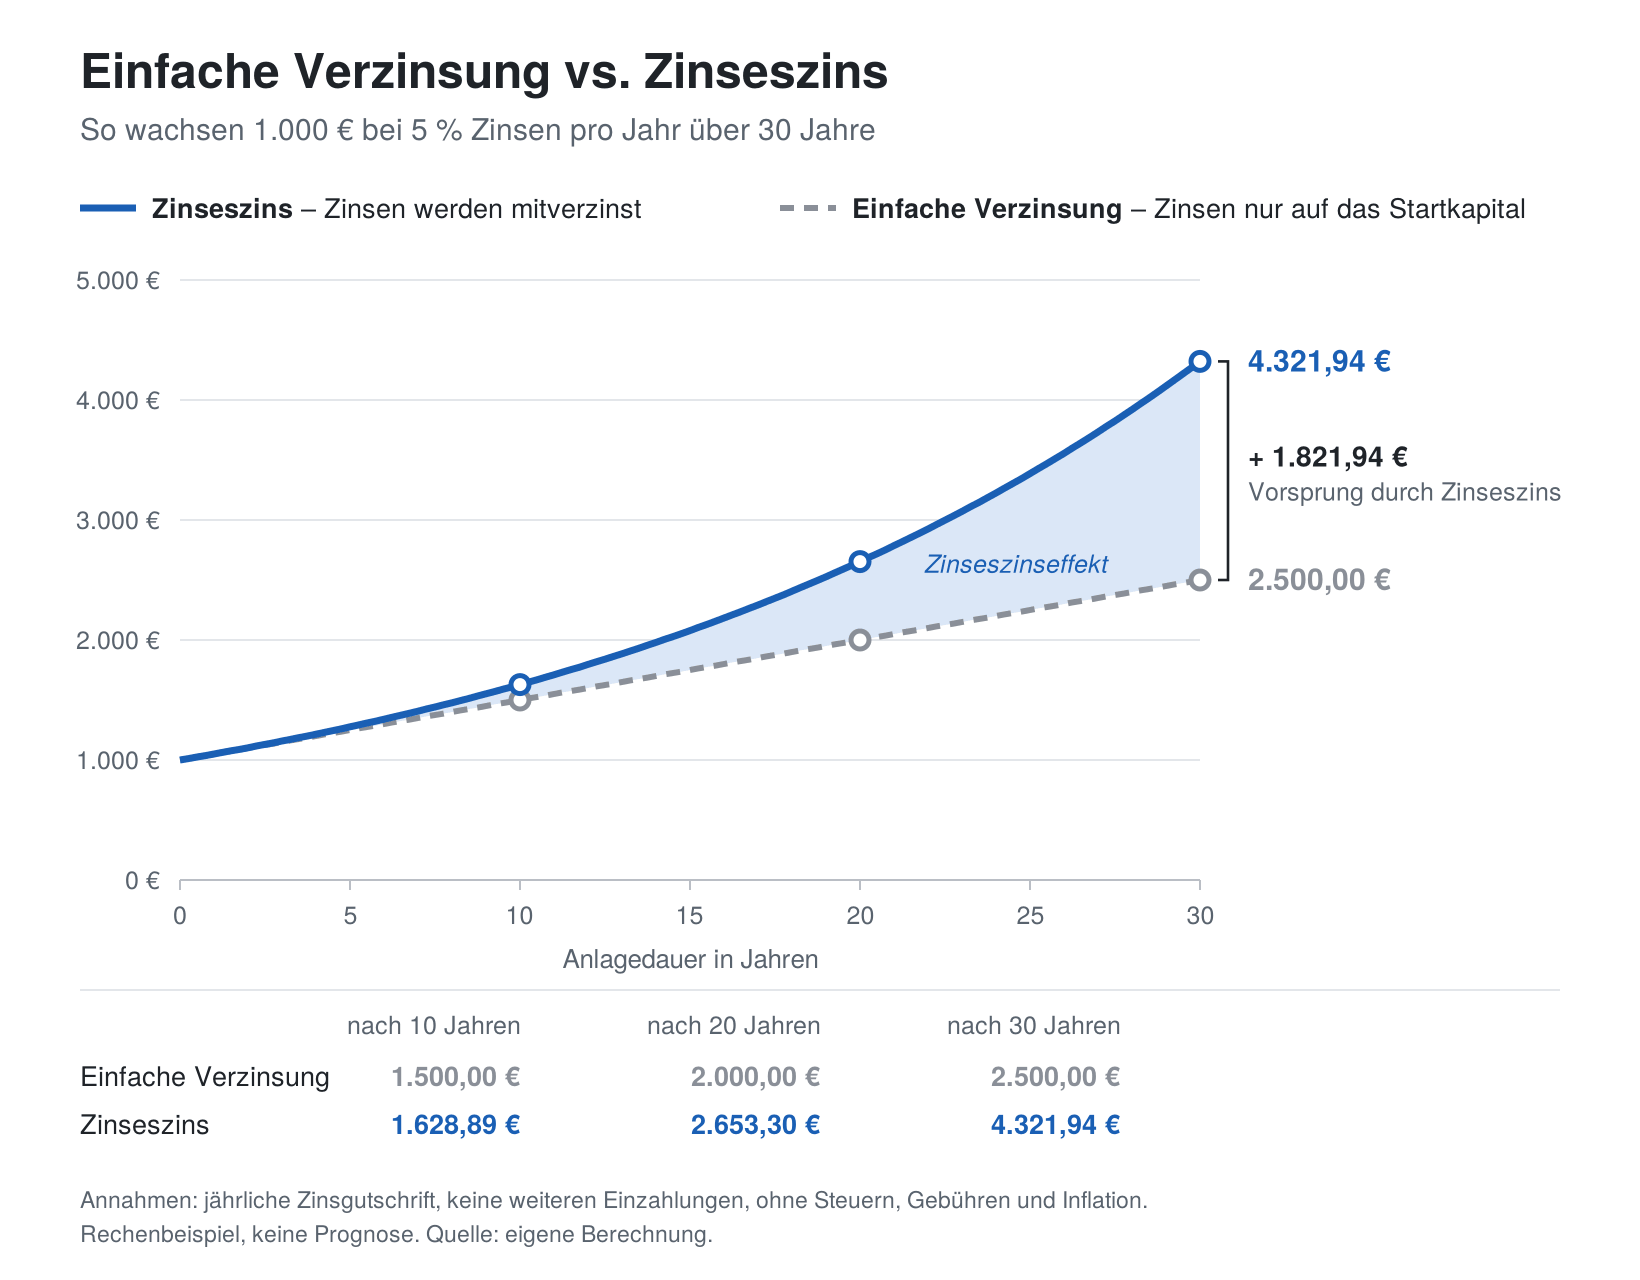
Bei einfachen Zinsen werden die Erträge nicht mitverzinst, etwa weil sie jedes Jahr ausgezahlt werden. Die Zinsen berechnen sich deshalb immer nur auf das ursprüngliche Kapital.
Beim Zinseszins fließen die Erträge dagegen in die Anlage zurück und werden ab der nächsten Periode selbst verzinst.
Der Unterschied ist anfangs klein, wächst aber stetig. Die folgende Grafik veranschaulicht den Effekt:
Warum wird der Zinseszinseffekt mit der Zeit immer stärker?
Der Zinseszinseffekt verstärkt sich mit der Zeit, weil der Anteil wieder angelegter Erträge am Gesamtkapital stetig steigt. In den ersten Jahren besteht dein Vermögen fast nur aus dem eingezahlten Betrag, die Zinseszinsen fallen kaum ins Gewicht. Nach einigen Jahrzehnten kann dagegen ein großer Teil des Kapitals aus früheren Erträgen bestehen, die ihrerseits weitere Erträge abwerfen.
Eine Faustregel aus der Finanzmathematik macht das greifbar, die sogenannte 72er-Regel: Teilst du 72 durch den jährlichen Zinssatz, erhältst du ungefähr die Zahl der Jahre, nach denen sich dein Kapital verdoppelt.
Bei 5% wären das rund 14 Jahre. In den folgenden 14 Jahren verdoppelt sich das Kapital erneut, dann aber von einem doppelt so hohen Niveau aus. Deshalb entfaltet der Effekt seine volle Wirkung erst über viele Jahre und spielt beim langfristigen Vermögensaufbau eine zentrale Rolle.
Wie lässt sich der Zinseszinseffekt berechnen?
Wie stark der Zinseszinseffekt wirkt, kannst du mit wenigen Angaben selbst berechnen. Die folgenden Beispiele zeigen, wie sich Kapital unter vereinfachten Annahmen entwickelt.
Die Zinseszinsformel einfach erklärt
Die klassische Zinseszinsformel lautet:
Kₙ = K₀ × (1 + p/100)ⁿ
Dabei steht K₀ für das Anfangskapital, also den Betrag, den du zu Beginn anlegst. p ist der jährliche Zinssatz in Prozent und n die Anlagedauer in Jahren. Kₙ ist das Endkapital nach n Jahren.
Der Ausdruck in der Klammer heißt Zinsfaktor und beträgt bei 5% genau 1,05. Er wird so oft mit sich selbst multipliziert, wie es der Anzahl von Jahren, die das Geld angelegt bleibt (also n) entspricht. In diesem Potenzieren steckt der Zinseszinseffekt. Für zum Beispiel 1.000€ über zwei Jahre bedeutet das: 1.000€ × 1,05 × 1,05 = 1.102,50€.
Die Formel geht in dieser Form von drei Annahmen aus: einem konstanten jährlichen Zinssatz, einer Verzinsung einmal pro Jahr und keinen zusätzlichen Ein- oder Auszahlungen während der Laufzeit. Für Anlagen mit schwankenden Renditen liefert sie deshalb nur eine Modellrechnung.
Anstatt den Zinseszins von Hand zu berechnen, kannst du auch diesen Online-Zinsrechner nutzen: Zinsrechner für einmalige Geldanlage.
Zinseszinseffekt: Ein konkretes Rechenbeispiel
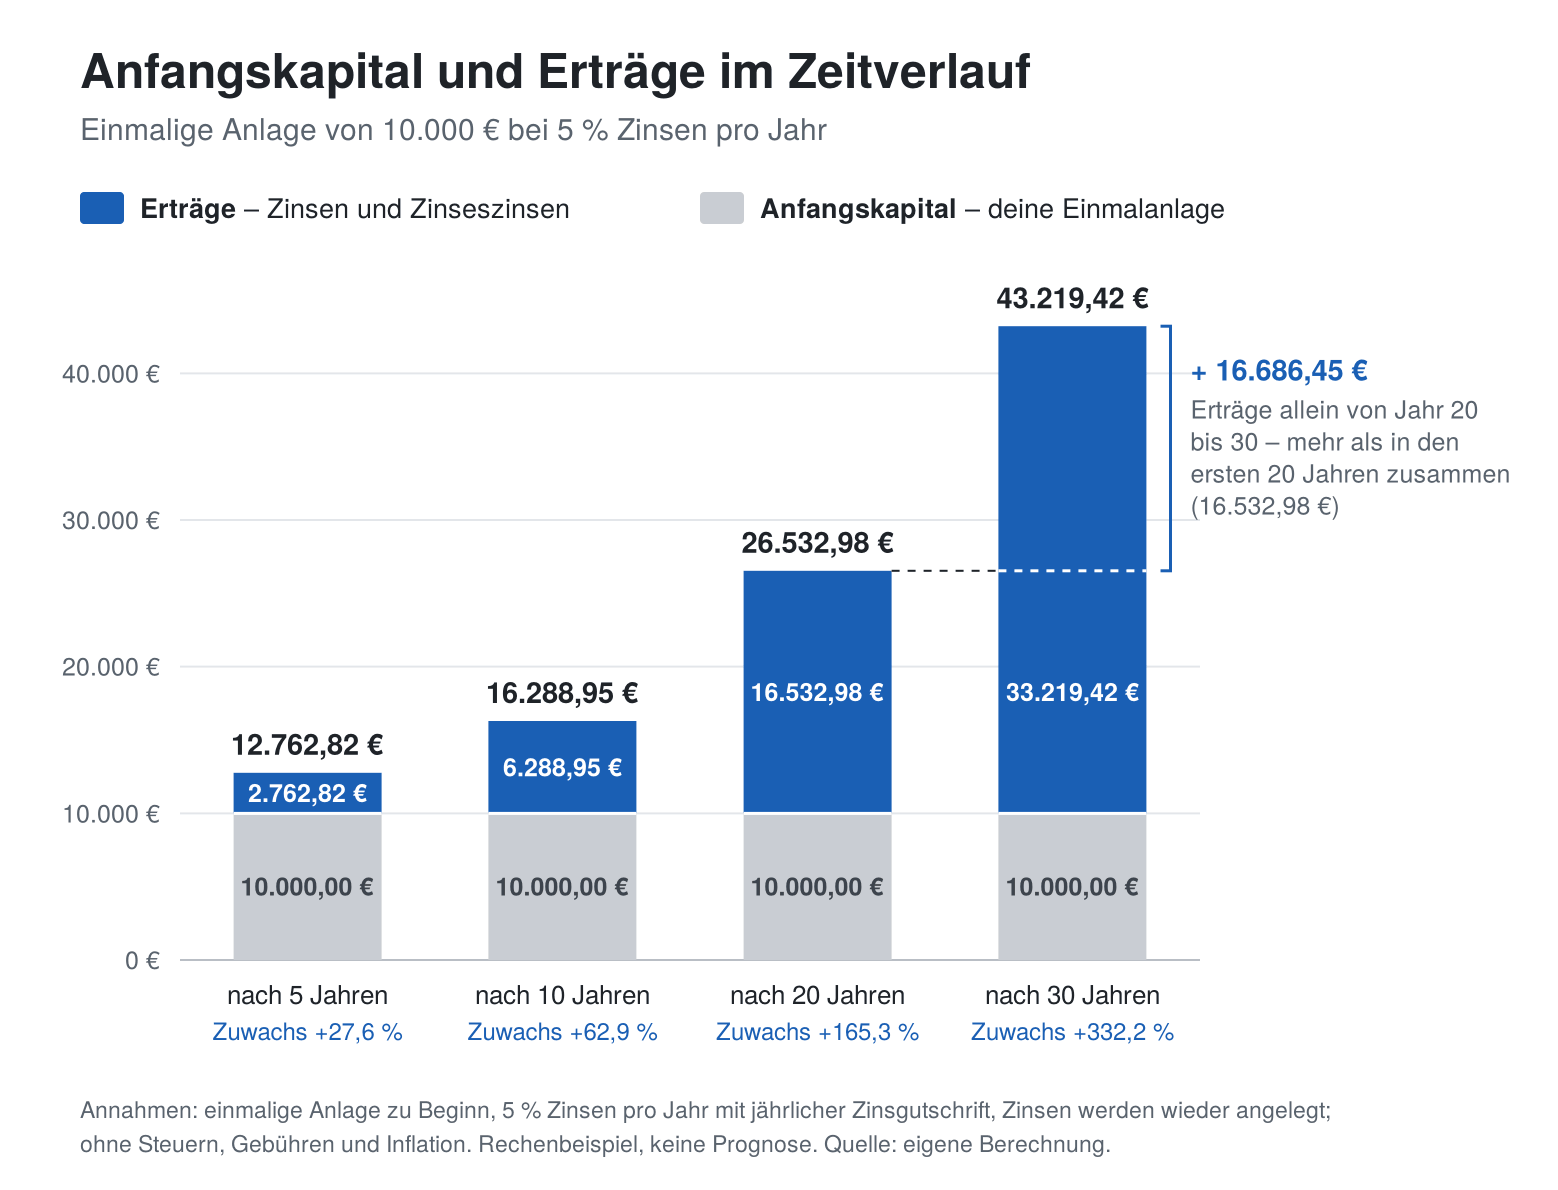
Angenommen, du legst einmalig 10.000€ an und erhältst 5% Zinsen pro Jahr. Nach der Formel ergibt sich für 30 Jahre: 10.000€ × 1,05³⁰ ≈ 43.219€. Die Tabelle zeigt die Entwicklung im Zeitverlauf:
|
Anlagezeitraum |
Endkapital |
Erwirtschaftete Erträge |
|
5 Jahre |
12.762,82€ |
2.762,82€ |
|
10 Jahre |
16.288,95€ |
6.288,95€ |
|
20 Jahre |
26.532,98€ |
16.532,98€ |
|
30 Jahre |
43.219,42€ |
33.219,42€ |
Auffällig ist das Tempo: In den ersten zehn Jahren kommen knapp 6.300€ hinzu, in den letzten zehn Jahren dagegen fast 16.700€. Nach 30 Jahren sind die Erträge mehr als dreimal so hoch wie das eingesetzte Kapital.
Ohne Zinseszinseffekt läge das Endkapital nur bei 25.000€. Auch die jährlich erwirtschafteten Zinsen steigen: Im ersten Jahr sind es 500€, im 30. Jahr bereits gut 2.050€, obwohl der Zinssatz gleich bleibt.
Beachte, dass es sich hierbei um eine vereinfachte Modellrechnung ohne Steuern, Kosten und Inflation handelt.
Das Ganze noch einmal als Diagramm:
Wie berechnet man den Zinseszinseffekt mit monatlichen Sparraten?
Viele Privatanleger investieren nicht einmalig, sondern zahlen regelmäßig auf ihr Anlagekonto ein. Dann reicht die einfache Formel nicht mehr aus, weil jede Rate unterschiedlich lange angelegt ist: Die erste Einzahlung bleibt 30 Jahre investiert, die letzte nur einen Monat. Die Berechnung muss deshalb jede Rate einzeln berücksichtigen.
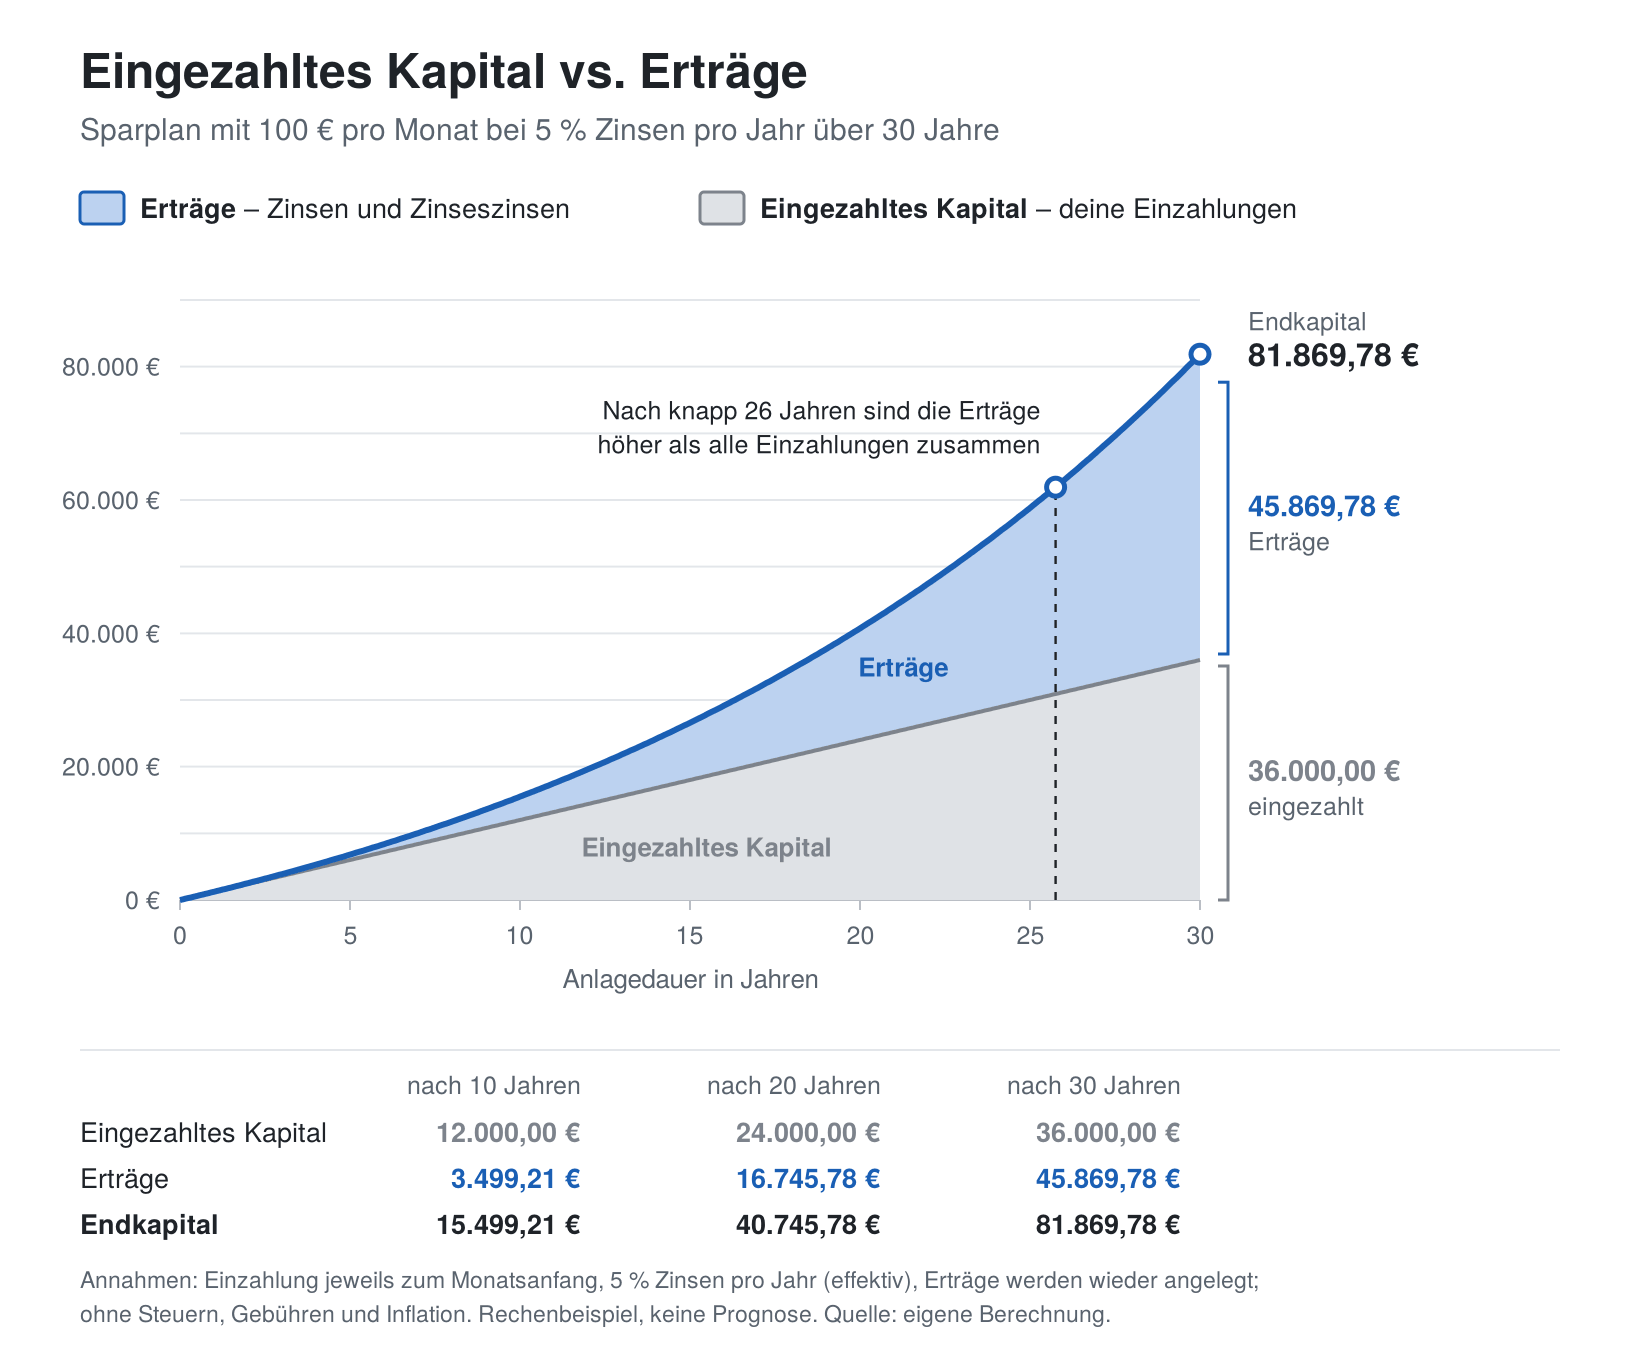
Auch hierzu ein Beispiel: Du zahlst 30 Jahre lang monatlich 100€ ein, bei angenommenen 5% Zinsen pro Jahr. Insgesamt investierst du 36.000€. Am Ende stehen rund 81.540€ zur Verfügung, davon sind gut 45.500€ Zinserträge.
Die folgende Grafik macht das noch einmal deutlich, auch für die Zeiträume 10 und 20 Jahre:
Für deine eigenen Szenarien musst du nicht selbst rechnen. Im Zinseszinsrechner gibst du Sparrate, Laufzeit und Zinssatz ein und liest das Ergebnis direkt ab. Achte dabei darauf, ob der Rechner monatlich oder jährlich verzinst, da das die Ergebnisse leicht verändert.
Welche Faktoren beeinflussen den Zinseszinseffekt?
Die Rechenbeispiele zeigen, dass das Ergebnis deiner Geldanlage von wenigen Stellschrauben abhängt. Einige davon kannst du selbst beeinflussen, andere nur begrenzt.
Anlagedauer: Warum lohnt es sich, früh anzufangen?
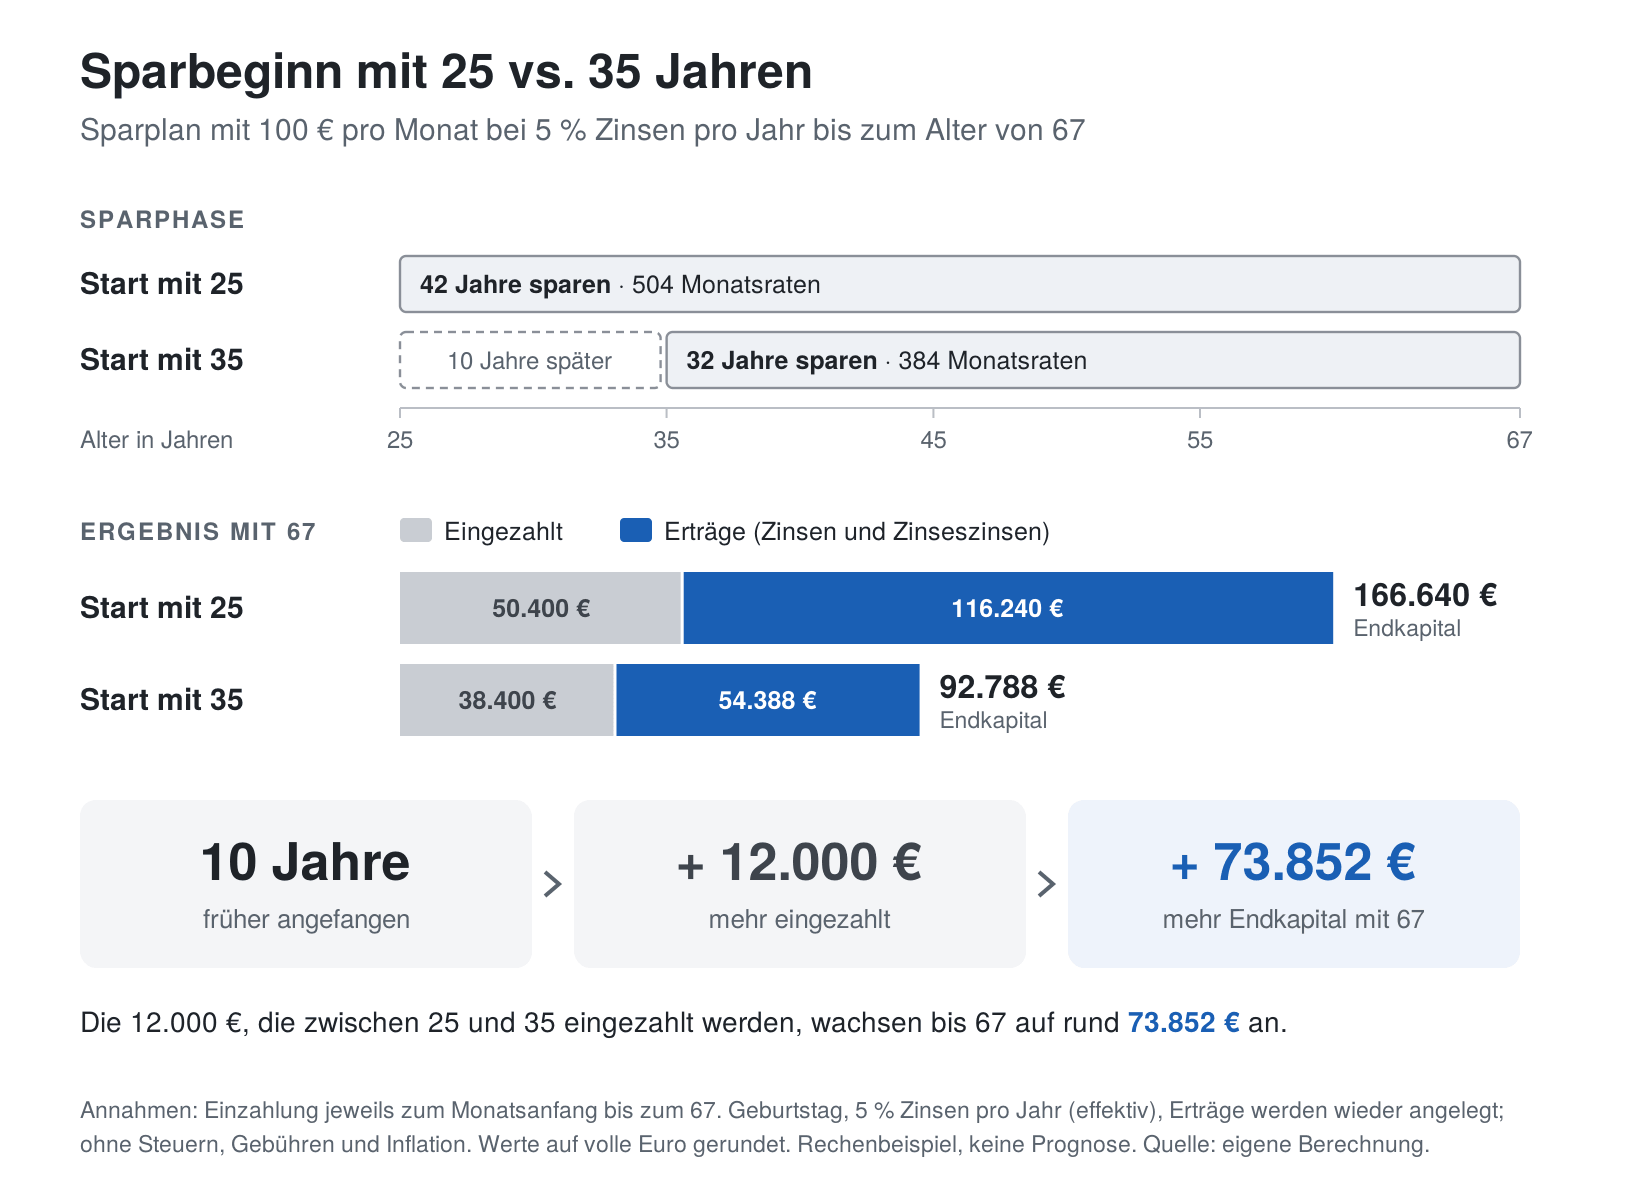
Die Anlagedauer hat den größten Einfluss, weil sie in der Formel als Exponent (die Hochzahl) steht. Ein Vergleich zeigt, was ein früher Start ausmachen kann: Wer mit 25 Jahren beginnt und bis 65 monatlich 100€ investiert, zahlt insgesamt 48.000€ ein. Bei angenommenen 5% pro Jahr ergibt sich ein Endkapital von rund 148.250€. Wer erst mit 35 beginnt und ansonsten genauso vorgeht, zahlt 36.000€ ein und kommt auf rund 81.540€.
Die zehn zusätzlichen Jahre bedeuten also 12.000€ mehr Einzahlungen, aber rund 66.700€ mehr Endkapital. Der Grund: Die frühen Raten haben besonders viel Zeit, um Erträge zu erwirtschaften. Verlorene Zeit lässt sich später nur mit deutlich höheren Sparraten ausgleichen.
Zinssatz und Rendite: Wie stark beeinflussen sie das Ergebnis?
Auch kleine Unterschiede beim Zinssatz wirken sich über lange Zeiträume stark aus. Legst du einmalig 10.000€ für 30 Jahre an, erhältst du:
- bei 3% rund 24.270€,
- bei 5% rund 43.220€ und
- bei 7% rund 76.120€.
Zwei Prozentpunkte mehr führen also nicht zu einem um 2% höheren Ergebnis, sondern zu einem um rund drei Viertel höheren Endkapital!
Dabei ist ein wichtiger Unterschied zu beachten: Beim Festgeld steht der Zinssatz für die gesamte Laufzeit fest, beim Tagesgeld kann die Bank ihn jederzeit anpassen. Renditen am Kapitalmarkt, wenn du also zum Beispiel in Aktien oder ETFs anlegst, schwanken dagegen und sind nicht garantiert. Werte wie 5 oder 7% pro Jahr sind daher auf den Erfahrungen der Vergangenheit basierend Modellannahmen, keine Vorhersagen.
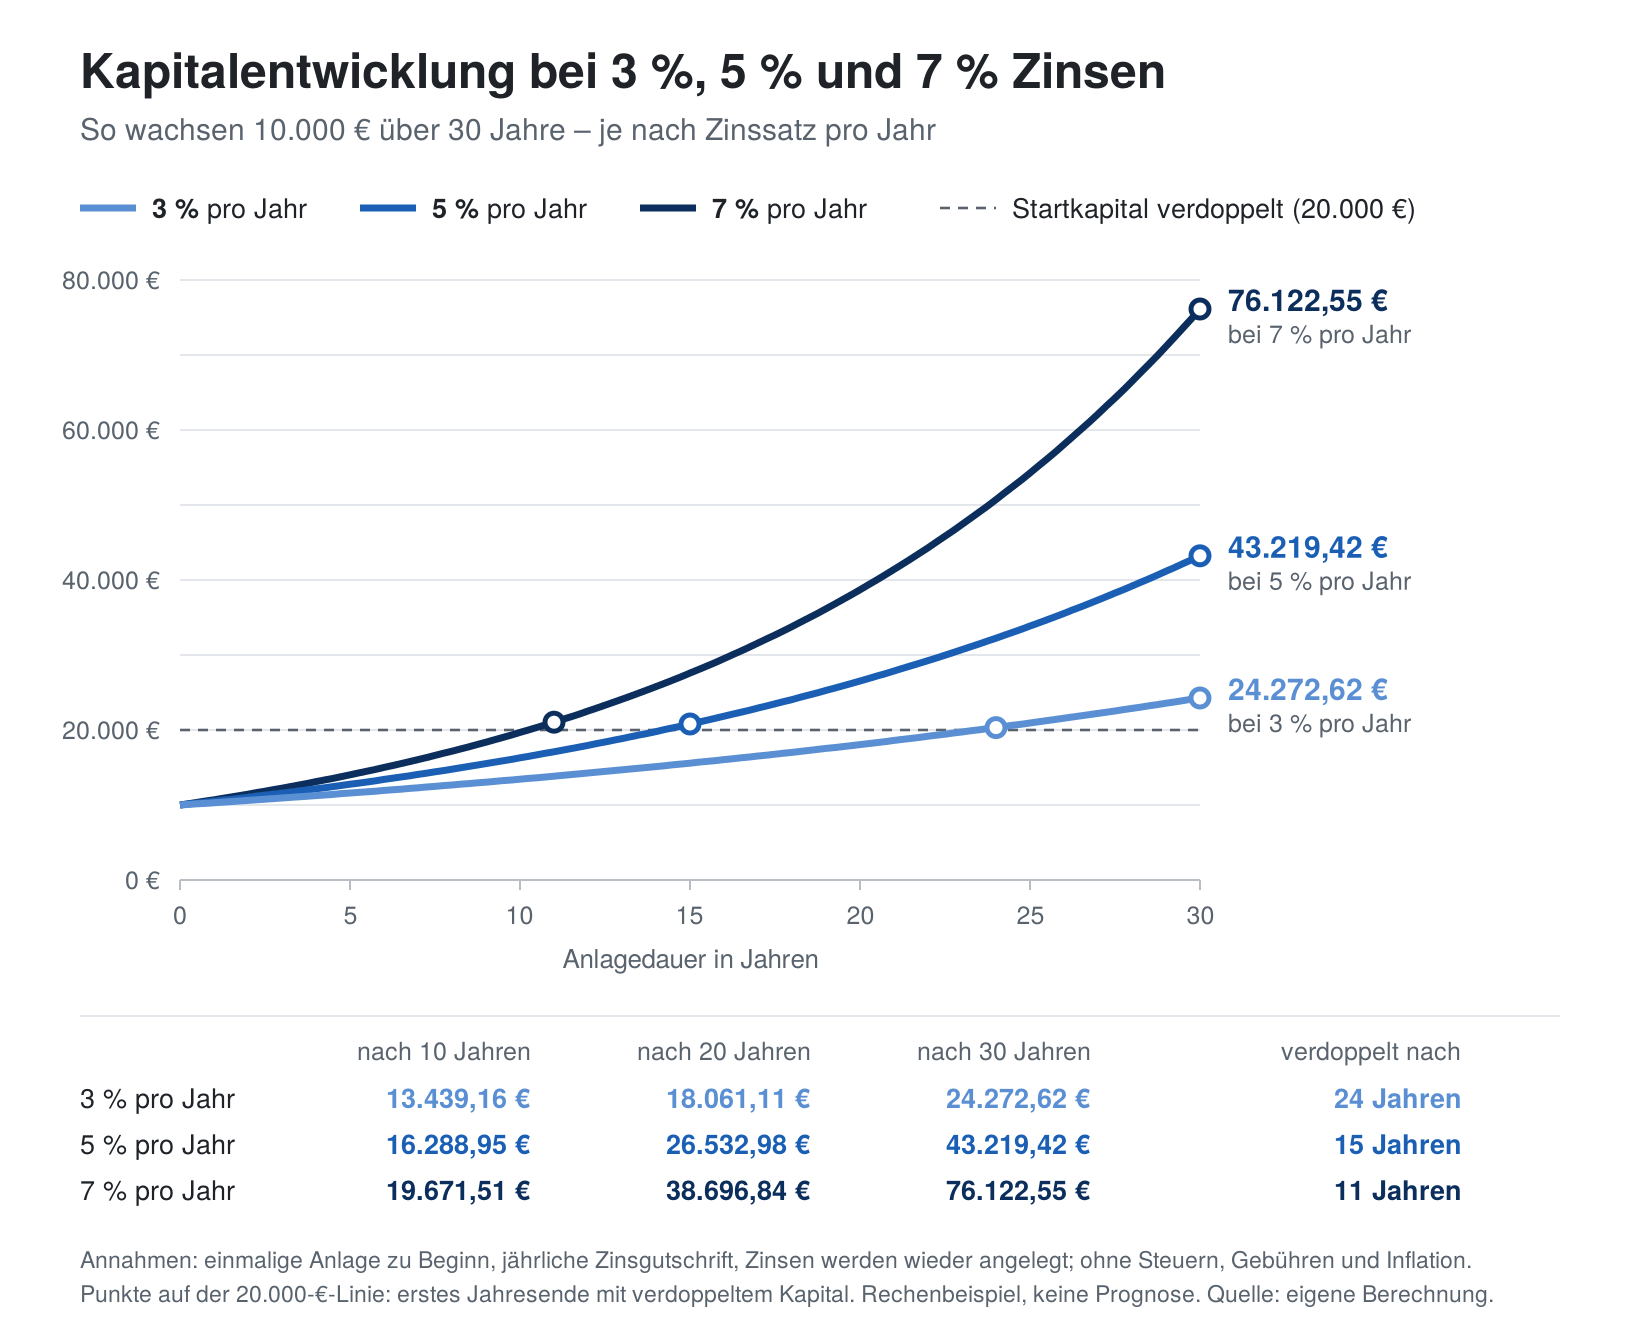
Kurz zur Erläuterung, um Verwirrung mit der oben genannten 72er-Regel zu vermeiden: Die 72er-Regel ist eine Faustformel und liefert einen Näherungswert: Bei 5% Zinsen ergibt 72/5 rund 14,4 Jahre bis zur Verdopplung. In der Grafik siehst du dagegen 15 Jahre, weil die Zinsen dort nur einmal am Jahresende gutgeschrieben werden und dein Kapital deshalb erst zum Ende des 15. Jahres die Marke von 20.000€ überschreitet.
Anfangskapital und Sparrate: Welche Rolle spielt der investierte Betrag?
Je höher das Anfangskapital, desto größer ist die Basis, auf der Erträge entstehen. Bei gleichem Zinssatz und gleicher Laufzeit führt ein doppelt so hohes Anfangskapital zu einem doppelt so hohen Endkapital. Regelmäßige Einzahlungen wirken ähnlich, weil sie die Kapitalbasis Schritt für Schritt vergrößern.
Wichtig ist dabei eine Unterscheidung: Zusätzliche Sparraten verstärken nicht den Zinseszinseffekt selbst, denn der prozentuale Zuwachs bleibt bei gleichem Zinssatz derselbe.
Sie erhöhen aber den Betrag, auf den dieser Prozentsatz wirkt. Für Einsteiger ist das eine gute Nachricht: Auch 50 oder 100€ regelmäßig jeden Monat eingezahlt, summieren sich über Jahrzehnte, weil jede einzelne Rate eine eigene Zinseszinsentwicklung durchläuft.
Wie funktioniert der Zinseszinseffekt bei ETFs und Aktien?
Klassische Zinseszinsen gibt es vor allem bei Sparprodukten mit festen Zinsen. Bei ETFs und Aktien funktioniert das Prinzip ähnlich, unterscheidet sich aber in wichtigen Punkten.
Wie entsteht der Zinseszinseffekt bei ETFs?
Börsengehandelte Fonds, also Exchanged Traded Funds (ETFs) zahlen in der Regel keine festen Zinsen. Trotzdem kannst du bei ihnen von einem zinseszinsähnlichen Wachstum profitieren.
Ein ETF bildet einen Index ab, zum Beispiel einen breiten Aktienindex wie den MSCI World. Steigt der Wert der enthaltenen Unternehmen, steigt auch der Wert deiner ETF-Anteile. Hinzu kommen Erträge wie Dividenden, die der ETF ausschüttet oder wieder anlegt. Diese beiden Komponenten bestimmen am Kapitalmarkt die Rendite deiner ETF-Anlage.
Der Zinseszinseffekt bei ETFs entsteht dabei auf zwei Wegen:
- Erstens werden wieder angelegte Erträge Teil des investierten Kapitals und können selbst weitere Erträge erzielen.
- Zweitens bauen Kursgewinne aufeinander auf: Ein Plus von 5% im zweiten Jahr bezieht sich auf den bereits gestiegenen Wert nach dem ersten Jahr. In einer Modellrechnung mit konstanter Rendite kumulieren Kursgewinne deshalb genauso wie Zinsen.
Der entscheidende Unterschied zur Festzinsanlage: Die tatsächliche Wertentwicklung eines ETFs schwankt, und auf gute Jahre können Verlustjahre folgen. Die Zinseszinsformel beschreibt hier nur einen rechnerischen Durchschnittsverlauf.
Thesaurierende oder ausschüttende ETFs: Wo ist der Zinseszinseffekt größer?
- Thesaurierende ETFs, meist mit dem Zusatz „ACC“ für „akkumulierend“ im Namen, legen Erträge wie Dividenden automatisch innerhalb des Fonds wieder an. Das Geld bleibt vollständig investiert, ohne dass du etwas tun musst.
- Ausschüttende ETFs zahlen die Erträge dagegen regelmäßig auf dein Verrechnungskonto aus, etwa jährlich oder quartalsweise. Ob du sie wieder anlegst, entscheidest du selbst.
Ein verbreiteter Irrtum ist, dass thesaurierende ETFs automatisch eine höhere Gesamtrendite erzielen. Legst du Ausschüttungen vollständig wieder in denselben ETF an, kann die Wertentwicklung zwischen thesaurierenden und ausschüttenden ETFs bei ansonsten gleichen Bedingungen aber ähnlich sein. Unterschiede entstehen vor allem durch Steuern, Kosten und den Zeitpunkt der Wiederanlage.
Ausschüttungen sind steuerpflichtig, soweit deine Kapitalerträge insgesamt den Sparerpauschbetrag von 1.000€ übersteigen (2.000€ bei Zusammenveranlagung).
Bei thesaurierenden ETFs wird jährlich (sofern der ETF im Laufe des Jahres tatsächlich im Wert gestiegen ist) nur die sogenannte Vorabpauschale besteuert, der Rest erst beim Verkauf. Bei der manuellen Wiederanlage können zudem Ordergebühren anfallen, und bis zur Wiederanlage ist das Geld kurzzeitig nicht investiert.
Wie funktioniert der Zinseszinseffekt bei Aktien?
Bei Aktien wirkt der Zinseszinseffekt vor allem über die Gewinnbeteiligungen, also die Dividenden. Schüttet ein Unternehmen eine Dividende aus, kannst du damit weitere Aktien oder Aktienbruchteile kaufen. So erhöht sich die Zahl deiner Anteile, und bei der nächsten Ausschüttung erhältst du Dividenden auf eine größere Stückzahl. Steigt zusätzlich die Dividende je Aktie, verstärkt sich der Effekt.
Auch bei Aktien können Kursrenditen langfristig kumulieren: Legt eine Aktie über mehrere Jahre zu, bezieht sich jeder weitere prozentuale Anstieg auf einen bereits höheren Kurs. Die Gesamtrendite einer Aktie setzt sich also aus Kursentwicklung und Dividenden zusammen.
Natürlich funktioniert eine Dividendenstrategie nur, wenn die jeweilige Aktiengesellschaft auch etwas ausschüttet. Gerade wachstumsstarke Firmen investieren ihre Gewinne häufig lieber in das eigene Geschäft. Zudem sind weder Kursgewinne noch Dividenden garantiert: Unternehmen können Ausschüttungen kürzen oder streichen, und Kurse können auch über längere Zeit fallen.
So kannst du den Zinseszinseffekt beim Investieren nutzen
Den Zinseszinseffekt am Kapitalmarkt kannst du also nicht erzwingen, aber du kannst günstige Voraussetzungen für langfristiges Wachstum schaffen.
Mit einem ETF Sparplan langfristig Vermögen aufbauen
Ein ETF Sparplan ist eine einfache Möglichkeit, regelmäßig und automatisiert zu investieren. Du legst einmal fest, welchen Betrag du in welchem Rhythmus anlegen möchtest, danach wird die Sparrate automatisch investiert.
Das hat mehrere Vorteile:
- Du musst keinen vermeintlich idealen Einstiegszeitpunkt suchen.
- Du kannst mit kleinen Beträgen beginnen.
- Du baust über einen langen Anlagehorizont Schritt für Schritt Vermögen auf.
- Durch die festen Raten kaufst du bei niedrigen Kursen automatisch mehr Anteile und bei hohen Kursen weniger.
Der Sparplan selbst erzeugt allerdings keinen Zinseszinseffekt. Er sorgt dafür, dass kontinuierlich Kapital investiert wird, das sich langfristig entwickeln kann.
Mit den Sparplänen von XTB kannst du bereits ab 15€ regelmäßig investieren und je nach Sparplan Aktien und ETFs kombinieren. So stellst du dein Portfolio individuell zusammen und die Käufe laufen automatisch im gewählten Rhythmus. Einrichtung und Nutzung der Sparpläne sind bei XTB kostenlos.
Erträge wiederanlegen und investiert bleiben
Damit der Zinseszinseffekt wirken kann, müssen die bereits erwirtschafteten Erträge im Spiel bleiben. Zinsen, Dividenden und andere Ausschüttungen vergrößern deine Kapitalbasis nur, wenn du sie wieder anlegst. Thesaurierende ETFs übernehmen das automatisch innerhalb des Fonds.
Ebenso wichtig ist Zeit. Häufiges, kurzfristiges Umschichten verursacht Transaktionskosten und unter Umständen Steuern auf realisierte Gewinne. Beides verringert den Betrag, der weiter Erträge erzielen kann.
Auch regelmäßige Entnahmen bremsen das Wachstum. Wie lange es sinnvoll ist, investiert zu bleiben, hängt natürlich von deiner persönlichen Situation ab, etwa davon, ob du für den Ruhestand Vermögen ansammeln möchtest oder für eine bestimmte zeitnahe Anschaffung.
Den klassischen Zinseszinseffekt des Geldmarkts kannst du bei XTB auch mit nicht investiertem Guthaben nutzen. Auf dein Guthaben erhältst du attraktive Zinsen, die täglich berechnet und monatlich gutgeschrieben werden. Bleiben sie auf dem Konto, werden sie im Folgemonat mitverzinst. Der Zinssatz ist variabel und besonders interessant für Neukunden.
Welche Grenzen und Risiken hat der Zinseszinseffekt?
Die bisherigen Beispiele beruhen auf allgemeinen Annahmen. In der Praxis beeinflussen weitere Faktoren, wie viel vom rechnerischen Vermögenszuwachs tatsächlich übrig bleibt.
Funktioniert der Zinseszinseffekt auch bei schwankenden Kursen?
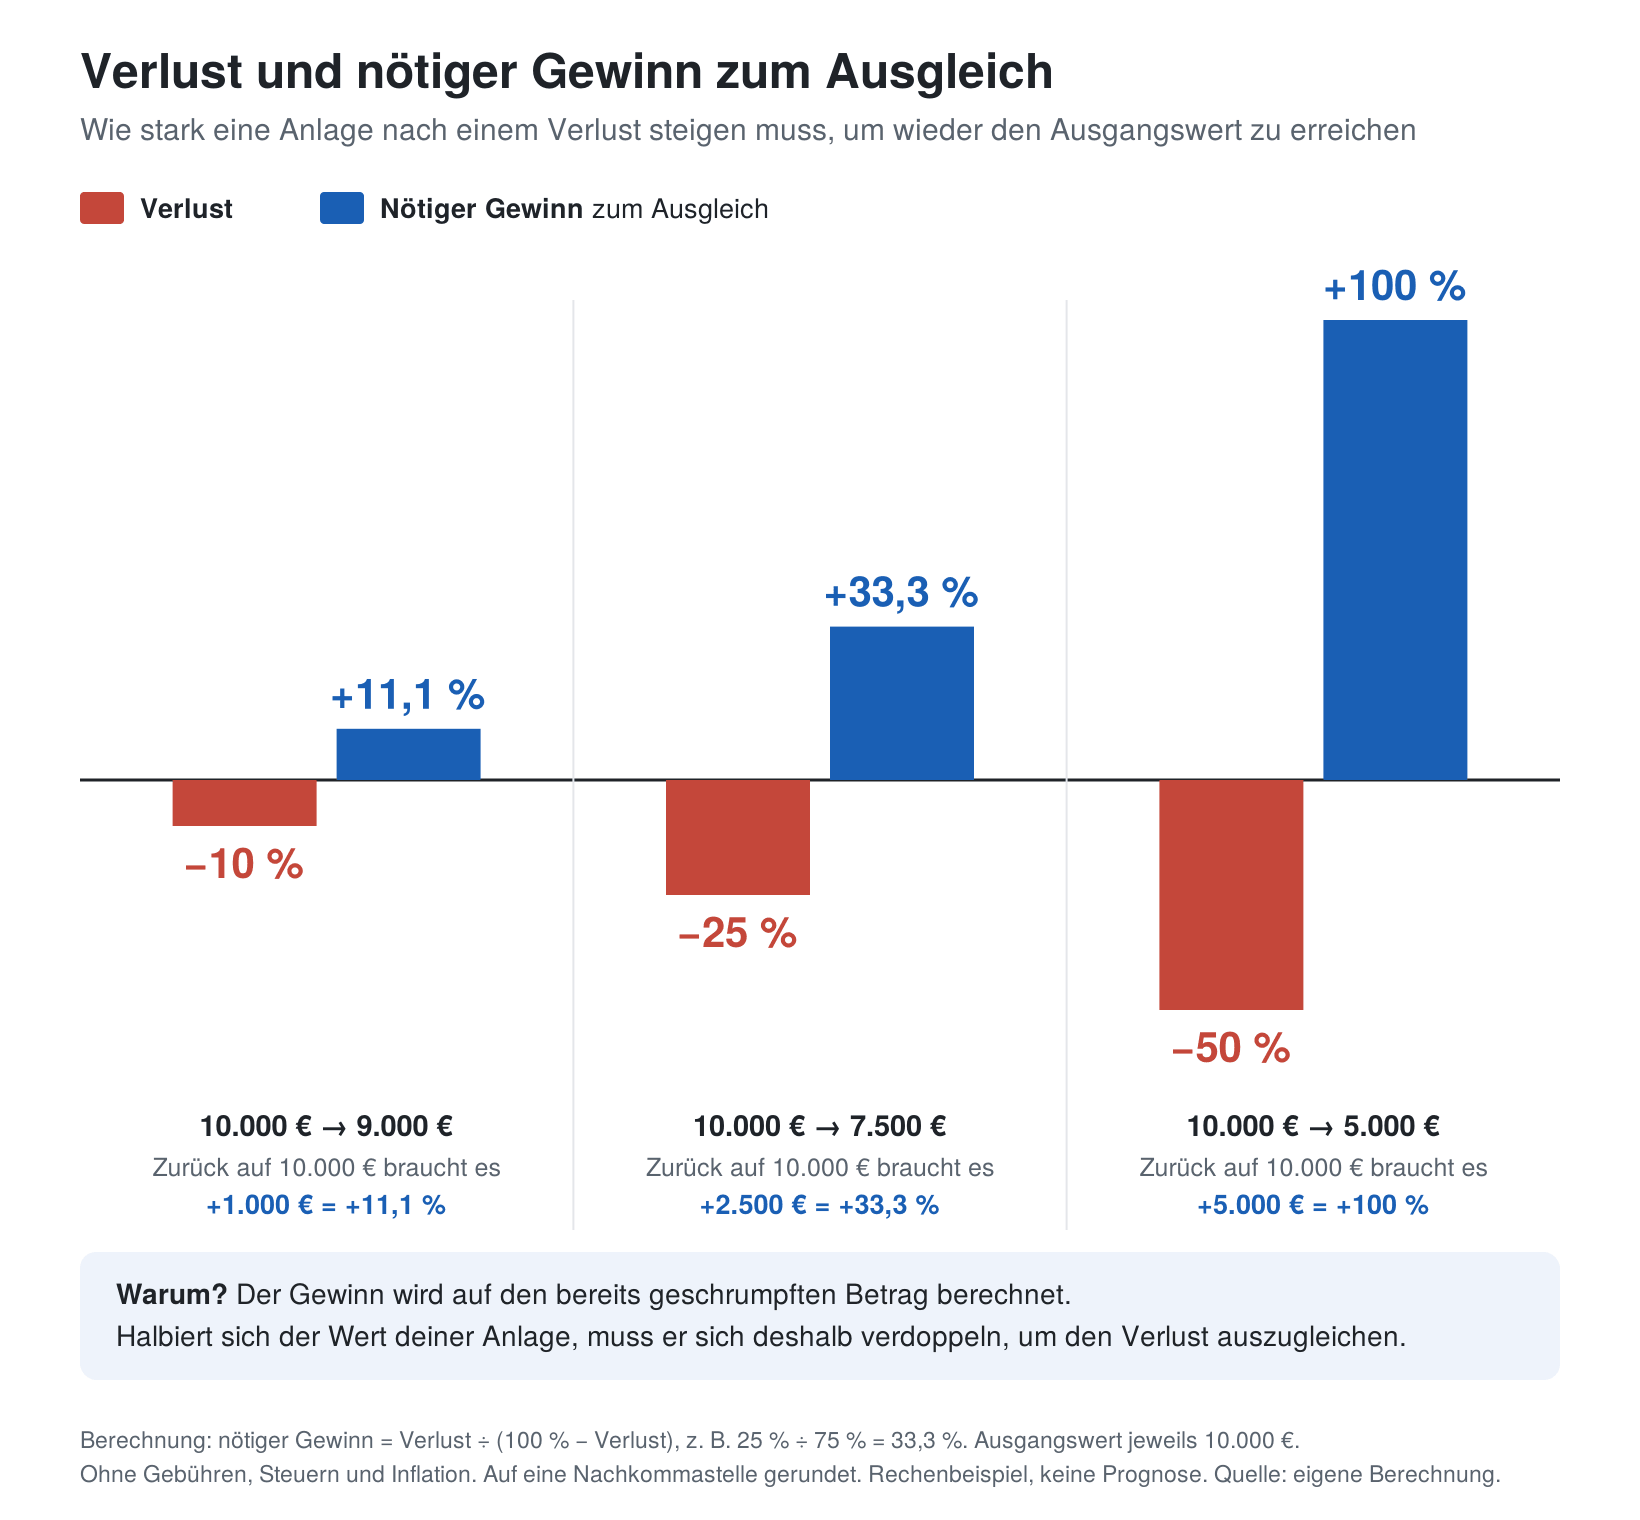
Ja, aber nicht so gleichmäßig wie in der Modellrechnung. Aktien und ETFs erzielen keine konstanten jährlichen Renditen, und zwischenzeitliche Verluste können die Kapitalentwicklung erheblich bremsen, denn sie müssen erst wieder aufgeholt werden.
Anschauliches Beispiel: Verliert eine Anlage 50% an Wert, muss sie anschließend erst wieder um 100% steigen, um den Ausgangswert zu erreichen: Aus 10.000€ werden 5.000€, und diese müssen sich verdoppeln.
Es ist wichtig, sich diesen Effekt bewusst zu machen. Auch ein Minus von 10% gefolgt von einem Plus von 10% erzielt keinen Ausgleich, sondern ein Prozent Verlust. Modellrechnungen mit konstanten Renditen sind deshalb vereinfachte Szenarien, die das Prinzip zeigen, nicht den tatsächlichen Verlauf, wie die folgende Grafik noch mal beispielhaft zeigt:
Wie beeinflussen Inflation, Steuern und Gebühren den tatsächlichen Vermögenszuwachs?
Aber auch ein rechnerisch wachsendes Vermögen gewinnt nicht automatisch im gleichen Umfang an Kaufkraft. Die nominale Rendite beschreibt den Zuwachs auf dem Papier, die reale Rendite zieht die Inflation ab.
Bei 5% nominaler Rendite und 2% Inflation bleibt real ein Zuwachs von knapp 3%. Im September 2026 lag die Inflationsrate in Deutschland laut Statistischem Bundesamt bei 3,3%. Das darf aber natürlich kein Argument gegen die Geldanlage sein. Ohne die hypothetisch erzielten 5% Rendite läge der reale Verlust schliesslich noch höher.
Hinzu kommen Steuern und Kosten. Kapitalerträge oberhalb des Sparerpauschbetrags unterliegen der Abgeltungsteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
Laufende Kosten wirken über die Jahre ebenfalls kumulierend: Ein Beispiel zur Verdeutlichung: Bei 10.000€ und 5% Rendite vor Kosten ergäben sich nach 30 Jahren mit 0,2% jährlichen Kosten rund 40.800€ Endkapital, mit 1,5% nur rund 28.100€.
FAQ
Beim Zinseszinseffekt werden Zinsen oder andere Erträge wieder angelegt und in den folgenden Perioden selbst verzinst. Dadurch wächst dein Kapital mit der Zeit immer schneller.
ETFs zahlen keine festen Zinsen, doch wieder angelegte Erträge und aufeinander aufbauende Kursgewinne erzeugen eine ähnliche Dynamik wie beim klassischen Zinseszinseffekt. Thesaurierende ETFs legen Erträge automatisch wieder an, bei ausschüttenden ETFs übernimmst du das selbst.
Für eine Einmalanlage nutzt du die Formel Kₙ = K₀ × (1 + p/100)ⁿ. Bei regelmäßigen Sparraten ist eine erweiterte Berechnung nötig, die du am einfachsten mit einem Zinseszinsrechner erledigst.
Legst du 10.000€ zu 5% pro Jahr an, hast du nach 30 Jahren rund 43.200€. Mit einfachen Zinsen ohne Wiederanlage wären es nur 25.000€.
Rechnerisch ab der zweiten Verzinsungsperiode, deutlich spürbar meist erst nach vielen Jahren. Nach der 72er-Regel verdoppelt sich ein Kapital bei 5% Zinsen etwa alle 14 Jahre.
Wenn du Dividenden in weitere Aktien oder Aktienbruchteile investierst, erhältst du künftig Dividenden auf mehr Anteile. Zudem bauen Kursgewinne aufeinander auf, sind aber ebenso wie Dividenden nicht garantiert.
Nicht automatisch. Legst du Ausschüttungen vollständig wieder an, kann die Wertentwicklung vergleichbar sein. Unterschiede entstehen vor allem durch Steuern, Ordergebühren und den Zeitpunkt der Wiederanlage.
Absolut. Bei angenommenen 5% pro Jahr können aus 50€ im Monat nach 30 Jahren rund 40.770€ werden, obwohl du nur 18.000€ eingezahlt hast. Bei XTB sind Sparpläne sogar bereits ab 15€ möglich.
Ja. Bei Schulden, etwa einem Dispokredit, werden unbezahlte Zinsen mitverzinst. Auch Verluste, Kosten und Inflation wirken über die Jahre kumulierend gegen dein Vermögen.
Hilfreich sind ein früher Start als Anleger, ein langer Anlagehorizont, die Wiederanlage von Erträgen und niedrige Kosten. Regelmäßige Sparraten vergrößern zusätzlich die Kapitalbasis, auf der Erträge entstehen können.
Nachhaltig investieren - so legen Sie Ihr Geld nachhaltig an
Impact Investing: So kann Ihre Geldanlage etwas bewegen

Investieren lernen: So baust du Schritt für Schritt dein Anlagewissen auf
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Risikohinweis
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 79% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.