

- El efecto Halloween describe la tendencia histórica de las acciones a subir entre noviembre y abril.
- El S&P 500 subió una media del 11,1% tras las elecciones de mitad de mandato en Estados Unidos.
- Una escalada en Oriente Medio puede elevar el petróleo y presionar los márgenes empresariales.
- El aumento en la rentabilidad de los bonos encarece la financiación y compite con las acciones.
- La Fed puede subir los tipos en diciembre si la inflación continúa elevada.
Halloween abre una de las ventanas históricamente más favorables para invertir en bolsa. Pero este año los sustos pueden llegar de formas muy variadas. La coincidencia con las elecciones de mitad de mandato en Estados Unidos refuerza el interés por la estacionalidad, mientras las tensiones geopolíticas y la incertidumbre sobre los tipos de interés amenazan con alterar el patrón.
El calendario aporta un precedente positivo. Sin embargo, los resultados empresariales, el coste de financiación y la evolución de la energía determinarán si las bolsas pueden aprovecharlo. El efecto Halloween vuelve a escena, pero tendrá que convivir con riesgos capaces de alterar el guión.
¿Qué es el efecto Halloween en bolsa?
El efecto Halloween describe la tendencia histórica de las acciones a obtener mejores rentabilidades entre noviembre y abril que entre mayo y octubre. Es la otra cara del conocido «vende en mayo»: regresar al mercado al terminar octubre para aprovechar su semestre tradicionalmente más favorable.
Sin embargo, esa ventaja no se distribuye por igual durante todo el ciclo presidencial estadounidense. El semestre posterior a las elecciones de mitad de mandato destaca especialmente, al combinar la estacionalidad de noviembre–abril con la entrada en la segunda mitad del mandato presidencial, y una mayor estabilidad de cara a los siguientes meses. En principio, los resultados despejan incertidumbre.
En las nueve ocasiones analizadas entre 1990 y 2022, el S&P 500 ganó una media del 11,1% entre noviembre después de las elecciones medio término y abril del año siguiente, frente a una pérdida media del 1,6% entre mayo y octubre anteriores.
El precedente de 2018 demuestra que un semestre positivo puede esconder fuertes caídas. Durante el primer mandato de Donald Trump, el S&P 500 ganó un 8,6% entre noviembre de 2018 y abril de 2019, la ventana de seis meses que comienza en el mes de las elecciones de mitad de mandato. Sin embargo, primero sufrió una intensa corrección hasta Nochebuena, en un entorno de tensión comercial y endurecimiento monetario. La recuperación posterior, acompañada de un giro más paciente de la Reserva Federal, permitió terminar al alza. La pauta estacional se cumplió, pero exigió soportar un recorrido especialmente turbulento.
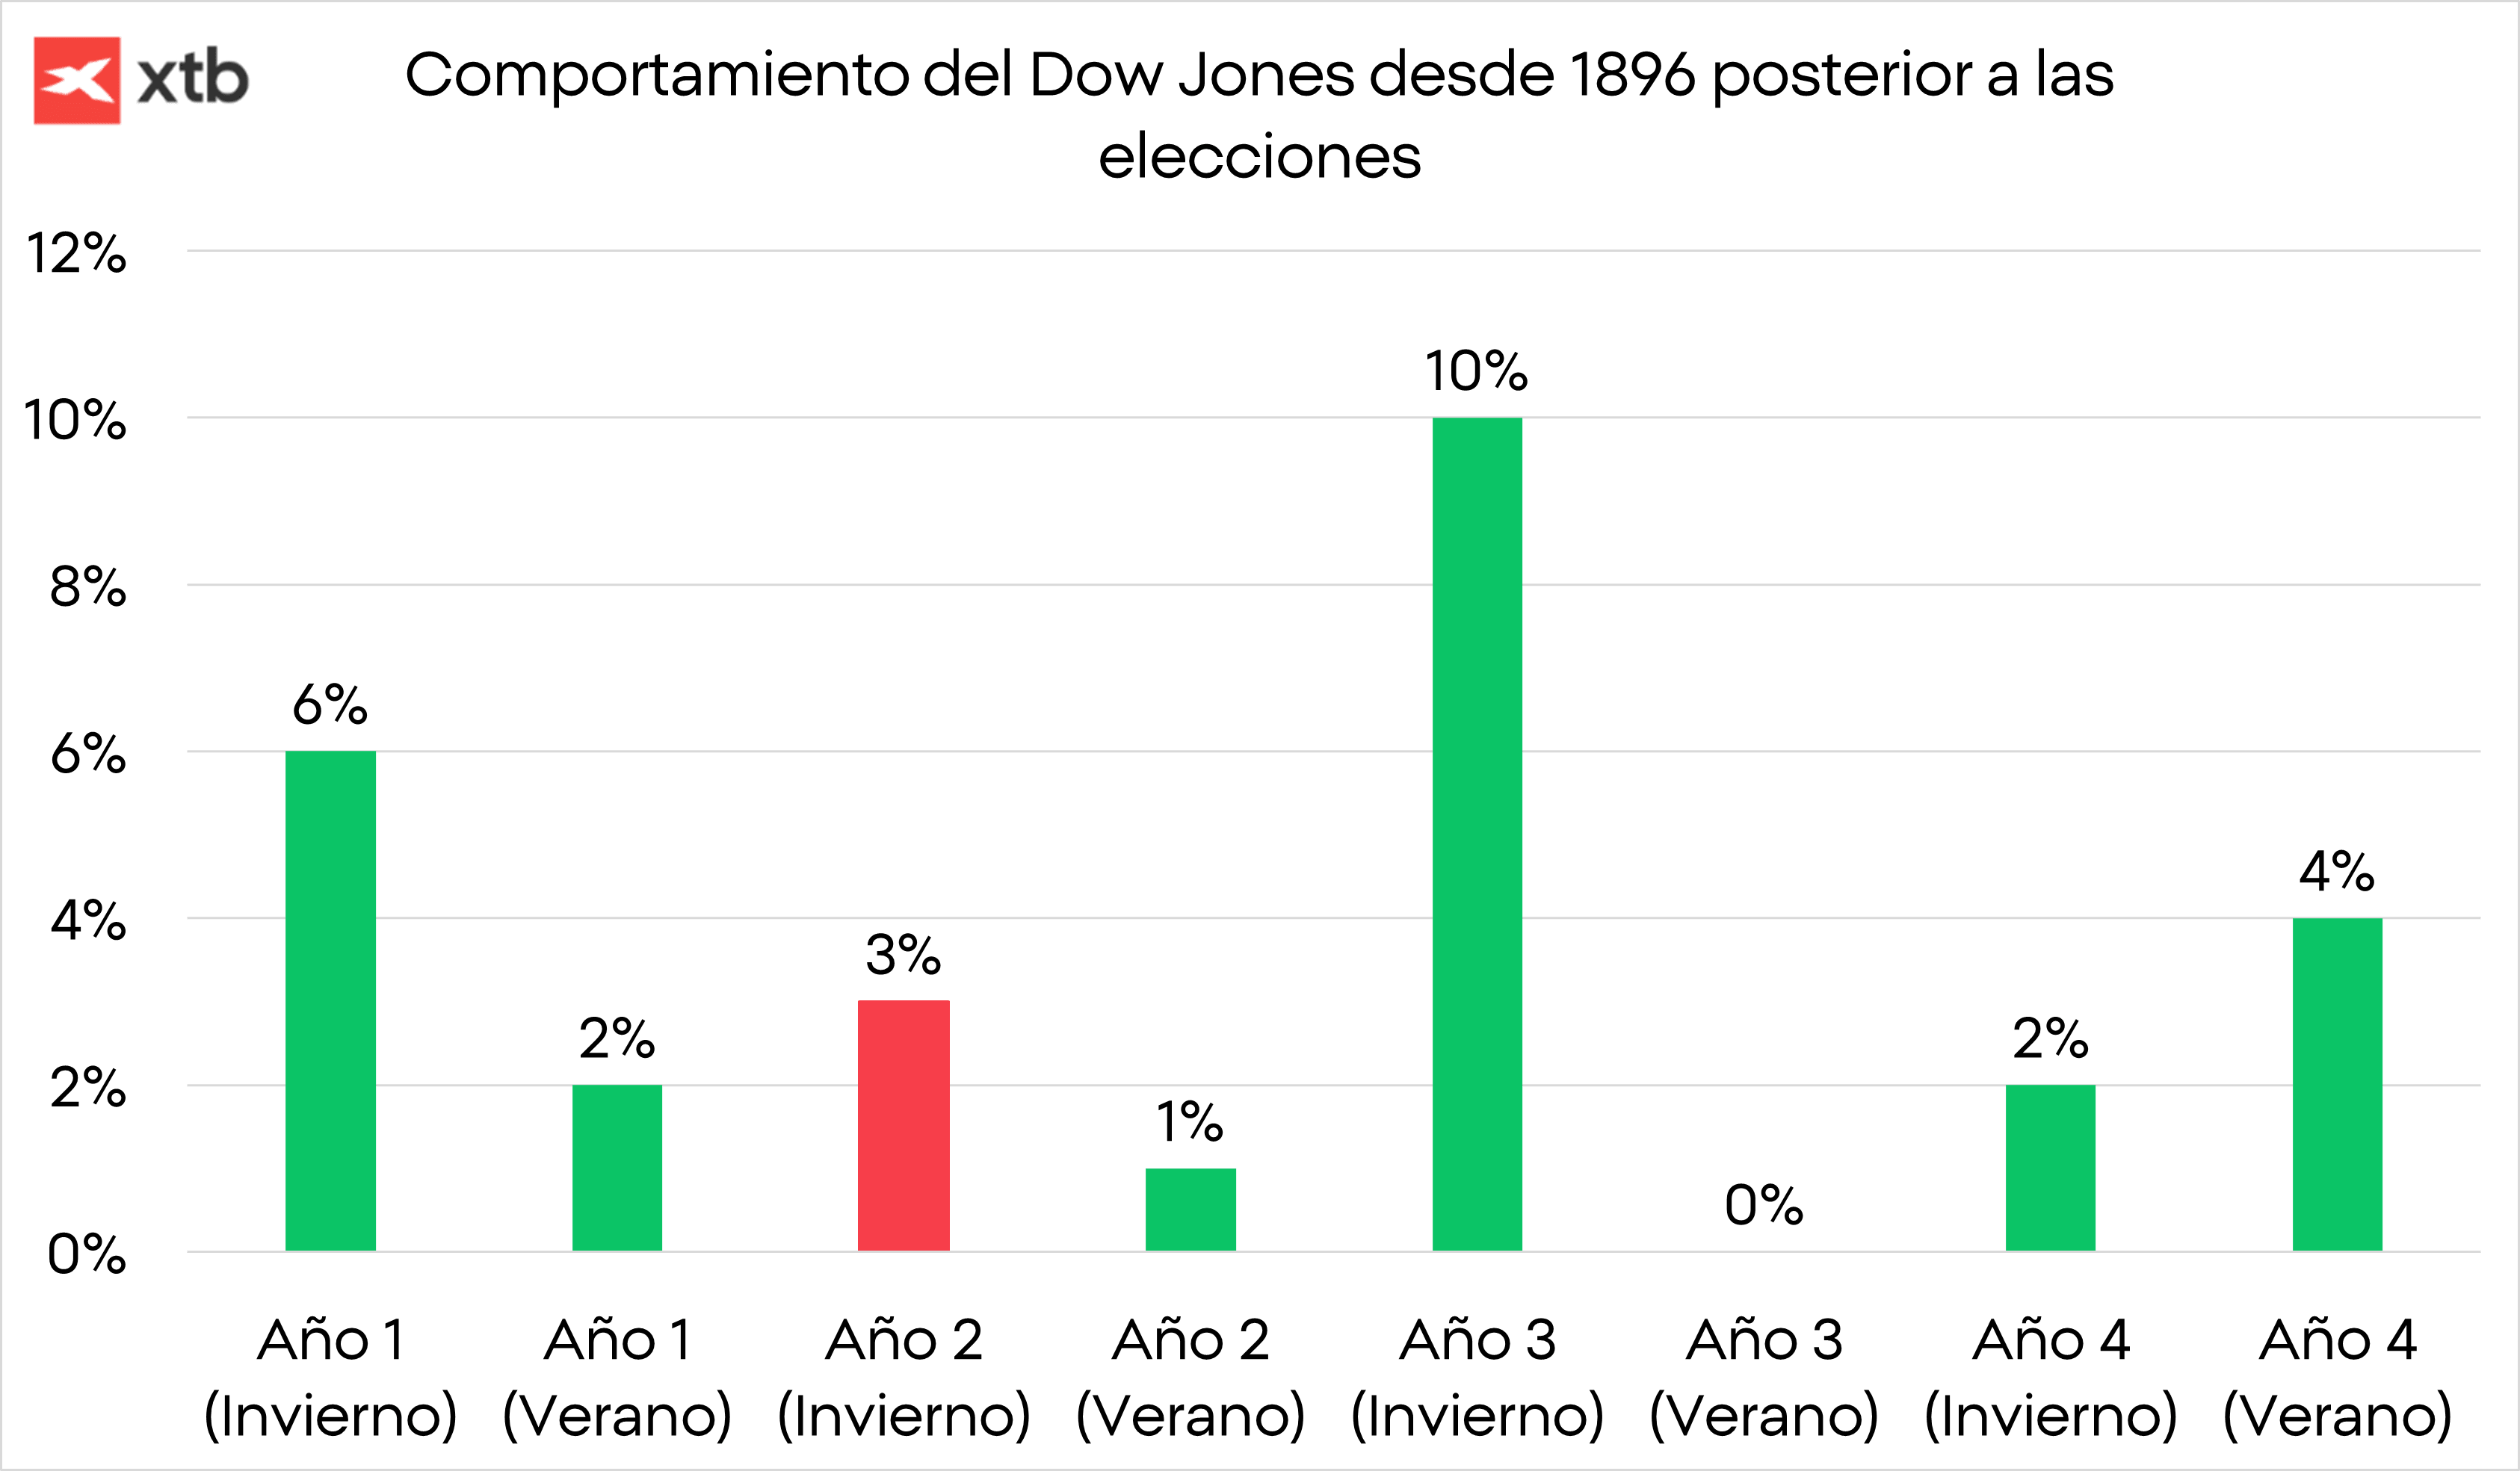
Fuente: elaboración propia con cierres mensuales del S&P 500 de Yahoo Finance. Nueve ciclos completos entre noviembre de 1988 y octubre de 2024. En el gráfico, «invierno» comprende noviembre–abril y «verano», mayo–octubre. El «invierno del año 3» comienza en noviembre del año de las elecciones de mitad de mandato. Rentabilidades en dólares, sin dividendos.
La pauta favorable también aparece en otros plazos. En el Nasdaq 100, de fuerte peso tecnológico, las últimas cuatro sesiones bursátiles de octubre y las tres primeras de noviembre dejaron ganancias en el 81% de las ocasiones, según la muestra analizada desde 1990.
Para el S&P 500, el precedente se extiende hasta diciembre: desde 1957, el índice ha terminado el año por encima de su mínimo de cierre de octubre en aproximadamente el 93% de los ejercicios, con una recuperación media del 7,4% desde ese punto.
Ambas estadísticas complementan el mejor comportamiento histórico de las bolsas entre noviembre y abril. La estacionalidad aporta un viento favorable, pero no elimina los riesgos que pueden cambiar el rumbo del mercado.
Cinco riesgos que pueden frenar el efecto Halloween
1. Una escalada con Irán que devuelva el petróleo a máximos del año
El principal riesgo energético es que una intensificación de las hostilidades afecte a las instalaciones, las exportaciones o el transporte de crudo por Oriente Medio. Una interrupción adicional del suministro podría llevar al petróleo a probar de nuevo sus máximos anuales.
El impacto iría mucho más allá de las petroleras. Un combustible más caro resta capacidad de gasto a los hogares y presiona los márgenes del transporte, las aerolíneas y buena parte de la industria. También puede prolongar las presiones inflacionistas y dificultar la respuesta de los bancos centrales.
Europa presenta una vulnerabilidad especial por su dependencia de las importaciones energéticas. Una subida simultánea del petróleo y del gas encarecería la producción precisamente cuando muchas empresas necesitan recuperar competitividad.
El petróleo puede actuar como un impuesto adicional sobre el consumo y la actividad, debilitando el crecimiento mientras mantiene elevada la inflación.
2. Un repunte de las rentabilidades de los bonos
Las bolsas tendrán que convivir con las necesidades de financiación de los gobiernos y de las empresas que construyen la infraestructura de inteligencia artificial.
Si los inversores exigen mayores rendimientos para absorber las emisiones de deuda, aumentará el coste de financiar proyectos y refinanciar vencimientos. Al mismo tiempo, unos rendimientos de los bonos más altos ofrecen una alternativa más competitiva frente a las acciones.
Las compañías con valoraciones apoyadas en beneficios lejanos y los negocios más endeudados serían especialmente sensibles. En el sector tecnológico, una financiación más cara puede reducir la rentabilidad prevista de los centros de datos o retrasar su construcción.
Una empresa puede seguir creciendo y caer en bolsa si aumenta la rentabilidad que los inversores exigen para financiar ese crecimiento. Por eso, la evolución de los bonos puede resultar tan importante como los propios resultados empresariales.
3. Nuevas subidas de tipos en diciembre
Una pausa en la reunión de esta semana no equivale a dar por terminado el endurecimiento monetario. La Reserva Federal mantuvo los tipos en el 3,75%-4% en su reunión de octubre, pero dos miembros defendieron una subida de un cuarto de punto y la institución sigue considerando elevada la inflación, descontando el mercado en un 90% la probabilidad de un nuevo aumento en diciembre.
Una nueva aceleración de los precios podría impulsar subidas adicionales. El riesgo para las bolsas sería que la Fed o el BCE endurecieran su política más de lo previsto o señalaran unas condiciones restrictivas durante más tiempo del esperado.
La clave será distinguir entre la inflación que responde a una demanda y la provocada por restricciones de suministro. Una subida del petróleo puede complicar ese equilibrio, especialmente si acaba trasladándose a salarios, servicios y expectativas de inflación.
Los bancos centrales tienen una economía muy diversa dentro de la misma lavadora. Elegir un programa más agresivo para eliminar unas manchas difíciles puede estropear las prendas delicadas sin resolver las manchas que necesitan otro tratamiento. Los sectores dependientes del crédito son esas prendas sensibles: sufren inmediatamente unas condiciones más duras, mientras algunas presiones energéticas requieren soluciones que los tipos de interés no pueden proporcionar.
Encarecer el crédito no produce más petróleo, pero sí puede reducir la inversión y el consumo. El peligro es que la respuesta monetaria termine agravando la desaceleración sin resolver el origen del encarecimiento energético.
4. Una nueva oleada de ventas en los metales
El cobre está expuesto a las expectativas sobre la inteligencia artificial. Los centros de datos y las redes eléctricas requieren grandes cantidades de este metal, pero un retraso de las inversiones podría dejar la demanda por debajo de lo que descuentan los precios. A ello se suma la acumulación de inventarios en Estados Unidos ante posibles aranceles: una relajación de esa amenaza podría devolver existencias a otros mercados y presionar las cotizaciones. El riesgo es estar pagando hoy por una demanda que tarde años en materializarse.
El oro tampoco está protegido frente a una venta generalizada. Un repunte de los tipos reales o del dólar puede restarle atractivo, mientras que, en episodios de tensión, algunos inversores venden posiciones para obtener liquidez y cubrir pérdidas en otros activos. Su función como diversificador puede mantenerse a largo plazo, pero eso no impide correcciones importantes precisamente cuando las bolsas también retroceden.
La plata combina las vulnerabilidades de los metales preciosos y los industriales. Puede sufrir tanto por unas condiciones financieras más restrictivas como por una menor demanda de electrónica, energía solar y otras aplicaciones industriales. Además, su mercado más pequeño puede amplificar los movimientos cuando se deshacen posiciones. Una desaceleración acompañada de ventas de metales preciosos podría castigarla por ambos frentes.
5. Fuertes caídas en los bancos
El comportamiento de la banca será especialmente importante para Europa. Los tipos altos pueden sostener los ingresos bancarios, pero también frenar la demanda de crédito y deteriorar la capacidad de pago de los clientes. Si el crecimiento se debilita, una parte de la mejora de los márgenes podría quedar compensada por mayores provisiones y menor actividad.
A ello se añade la exposición a deuda soberana. Un aumento de las primas de riesgo puede generar pérdidas de valoración en determinadas carteras y encarecer la financiación de las propias entidades. Las tensiones sobre Francia constituyen, por tanto, un foco que merece vigilancia.
Una caída puntual tras unos resultados no implica una crisis. Sería más preocupante un deterioro simultáneo de las cotizaciones, los costes de financiación y la calidad del crédito. Si la tensión pasa de los mercados a los bancos, puede terminar restringiendo la financiación de toda la economía.
¿Puede repetirse el rally de Halloween?
La historia ofrece un precedente favorable, especialmente al entrar en el semestre posterior a las elecciones estadounidenses de mitad de mandato. Pero utilizar esa pauta como único argumento para invertir sería insuficiente.
Los resultados empresariales, la evolución de la inflación y la capacidad de financiar las inversiones determinarán si las bolsas pueden aprovechar ese impulso estacional. Una moderación del petróleo y unas condiciones financieras más estables facilitarían el camino; el escenario contrario podría neutralizarlo.
El calendario invita al optimismo. El petróleo, los tipos y los beneficios decidirán si ese optimismo se convierte en rentabilidad.


Lagarde dimite mientras esperamos la decisión del BCE💡


Calendario económico: la decisión del BCE, la inflación del PCE y los resultados de Amazon, en el punto de mira



La bolsa hoy: Las acciones de Alphabet se desploman y la FED mantiene tipos

Warsh cambia las reglas del juego y la Fed toma un respiro [Análisis posterior al FOMC]
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.