


Il Nasdaq 100 (US100) è in fase di recupero dopo la più forte ondata di vendite degli ultimi 19 mesi. Tuttavia, il rimbalzo di venerdì non cambia il fatto che il mercato sia entrato in una fase caratterizzata da maggiore nervosismo e volatilità. La principale fonte di incertezza resta rappresentata dai titoli legati alle infrastrutture per l'intelligenza artificiale, sui quali gli investitori hanno iniziato a interrogarsi sulla velocità di espansione dei data center, anche alla luce dei recenti cambiamenti politici negli Stati Uniti. Allo stesso tempo, un rapporto sul mercato del lavoro particolarmente positivo riduce i margini per un possibile orientamento più accomodante della Fed, mantenendo elevato il costo del capitale per le società tecnologiche con valutazioni elevate. Gli acquisti di venerdì sembrano quindi più un tentativo di stabilizzare il mercato dopo una correzione particolarmente brusca che un chiaro ritorno della propensione al rischio.
-
Il Nasdaq 100 guadagna circa il 2,5%, mentre l'S&P 500 sale di circa l'1,2% e il Dow Jones rimane leggermente in territorio negativo. Il recupero interessa soprattutto i titoli tecnologici e i semiconduttori, ovvero i comparti maggiormente penalizzati nella seduta precedente. Nvidia guadagna oltre il 5%, mentre i titoli dei semiconduttori beneficiano anche del sentiment positivo seguito all'aggiornamento di Lam Research.
-
Giovedì i principali indici statunitensi hanno registrato i maggiori ribassi giornalieri da aprile 2025: il Nasdaq ha perso il 5,5%, l'S&P 500 il 4,4% e il Dow Jones oltre 1.800 punti. A fine seduta, il Nasdaq si trovava a oltre il 10% al di sotto dei recenti massimi, entrando ufficialmente in territorio di correzione.
-
Le pressioni maggiori si sono concentrate sulle società legate al boom dell'intelligenza artificiale. Le sette maggiori aziende tecnologiche statunitensi hanno perso complessivamente circa 1.000 miliardi di dollari di capitalizzazione di mercato in una sola seduta. Il rimbalzo di Micron e Nvidia nella giornata di venerdì suggerisce che alcuni investitori abbiano iniziato ad acquistare sui ribassi. Tuttavia, l'entità delle vendite precedenti continua a mettere in evidenza i rischi legati all'elevata concentrazione del mercato.
-
Gli investitori hanno iniziato a scontare un rallentamento nella costruzione dei data center, alla luce dei cambiamenti politici negli Stati Uniti e delle crescenti pressioni normative. Questo scenario mette direttamente in discussione le prospettive che hanno sostenuto le elevate valutazioni dei produttori di semiconduttori, dei fornitori di infrastrutture e di una parte dei grandi operatori del cloud computing (hyperscaler).
-
Il rapporto sul mercato del lavoro statunitense ha evidenziato risultati nettamente superiori alle attese: i Nonfarm Payrolls sono aumentati di 165.000 unità, mentre il tasso di disoccupazione è sceso al 4,1%. Questi dati riducono la pressione sulla Fed affinché allenti rapidamente la politica monetaria e potrebbero mantenere elevati i rendimenti dei Treasury, rappresentando un ulteriore fattore sfavorevole per i titoli growth.
Analisi tecnica di US100 (timeframe H1 e D1)
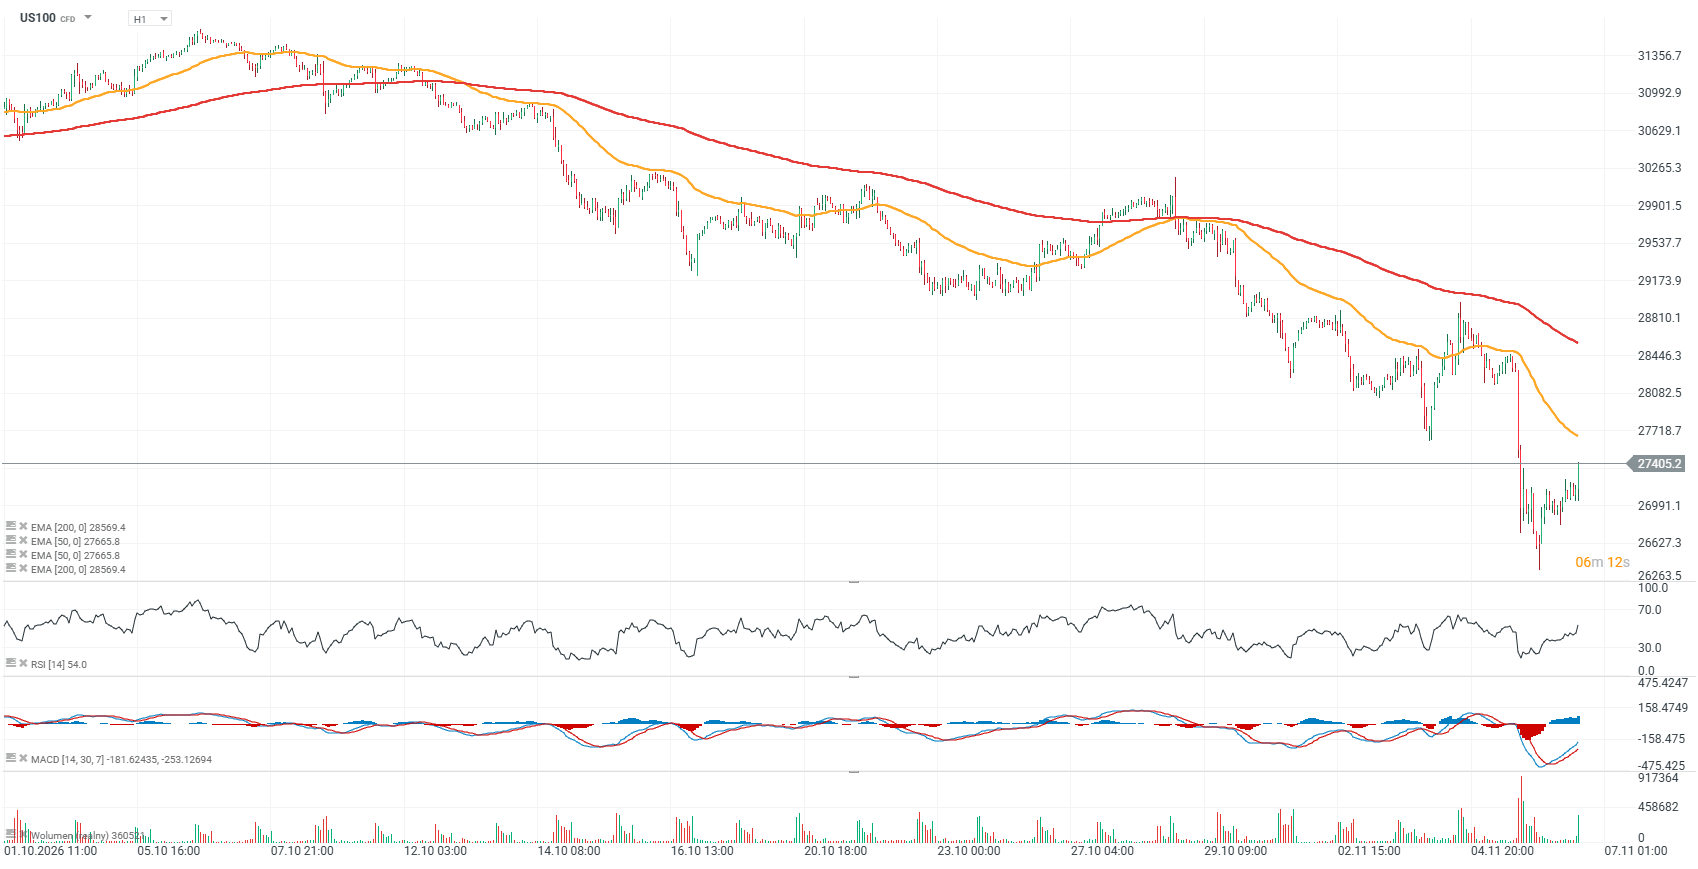
I futures sul Nasdaq 100 si sono avvicinati alla media mobile esponenziale (EMA) a 50 periodi (linea arancione). Tuttavia, nonostante il rimbalzo accompagnato da volumi elevati, le prospettive di un miglioramento più ampio del sentiment restano incerte. Nel breve termine, l'area compresa tra 27.600 e 27.700 punti rappresenta la principale zona di resistenza, mentre il minimo raggiunto durante le vendite di ieri, intorno a quota 27.200 punti, costituisce il principale livello di supporto.
Fonte: xStation5
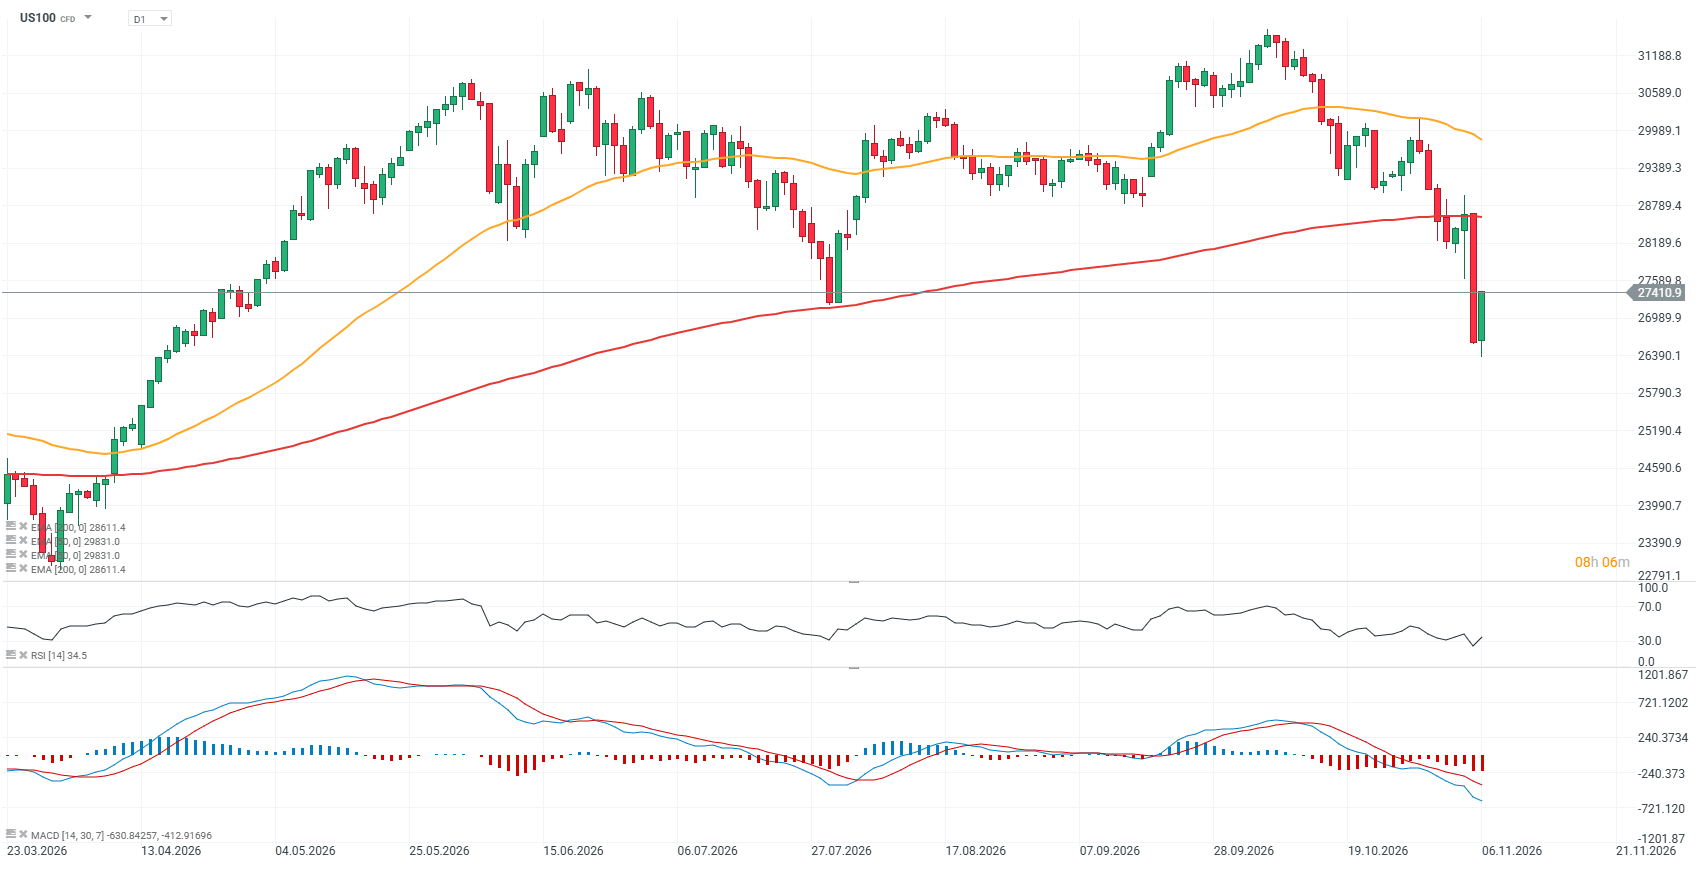
Su un orizzonte temporale giornaliero più ampio, i futures sul Nasdaq 100 si stanno avvicinando ai minimi registrati durante le vendite di luglio, ma sono scesi al di sotto della media mobile esponenziale (EMA) a 200 giorni (linea rossa). Questo potrebbe aumentare il rischio di un'inversione del trend nel medio-lungo periodo.
Un recupero stabile sopra quota 28.600 punti, in corrispondenza della media mobile rossa, rappresenta ora la principale resistenza e il primo obiettivo al rialzo per i compratori.
Fonte: xStation5
Lam Research balza dopo l'annuncio di un nuovo programma di riacquisto di azioni. Il settore dei semiconduttori può tornare a crescere?
Lam Research guadagna oltre il 10% dopo la forte ondata di vendite che ha colpito il settore dei semiconduttori. Gli investitori hanno accolto positivamente l'annuncio di un nuovo programma di riacquisto di azioni proprie da 25 miliardi di dollari e la distribuzione di un dividendo trimestrale di 0,33 dollari per azione. Il rimbalzo rientra in un più ampio tentativo di stabilizzazione dei titoli dei semiconduttori, dopo che il Philadelphia Semiconductor Index ha registrato la peggiore seduta da marzo 2020.
-
Il consiglio di amministrazione di Lam Research ha autorizzato un nuovo programma di riacquisto di azioni proprie da 25 miliardi di dollari, un segnale che gli investitori hanno interpretato come una conferma della fiducia del management nel valore della società nel lungo periodo.
-
La società ha inoltre annunciato un dividendo trimestrale in contanti di 0,33 dollari per azione, rafforzando l'immagine di un'azienda con una solida capacità di generare liquidità e intenzionata a remunerare i propri azionisti.
-
Secondo LYNX Equity Strategies, la domanda di apparecchiature per la produzione di chip di memoria e NAND in Asia rimane più solida di quanto suggerisca la brusca reazione dei mercati successiva alle elezioni.
-
Needham, Mizuho e Morgan Stanley hanno mantenuto una valutazione positiva su Lam Research, pur rivedendo al ribasso i rispettivi prezzi obiettivo. Nel complesso, il consenso degli analisti rimane decisamente favorevole.
Analisi tecnica di Lam Research (LRCX.US), timeframe D1
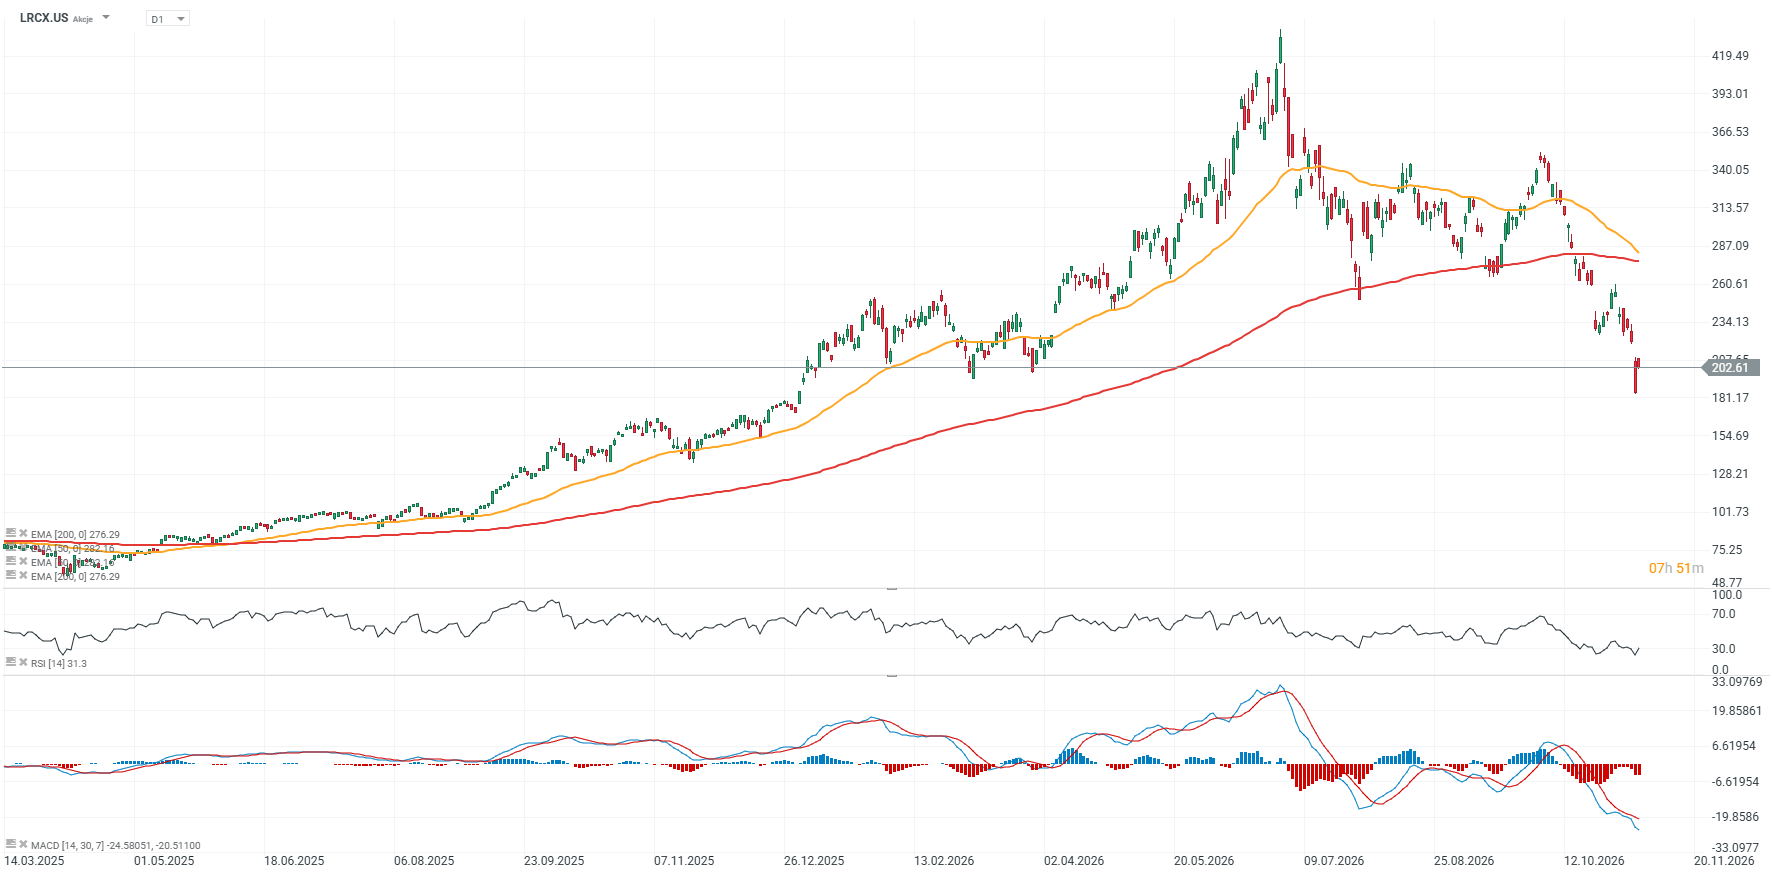
Nonostante la crescita del business e il miglioramento dei fondamentali, il titolo quota circa il 25% al di sotto della media mobile esponenziale (EMA) a 200 giorni (linea rossa). La principale resistenza si trova attualmente intorno a 260 dollari, un livello rafforzato dalle precedenti reazioni dei prezzi, mentre il supporto è individuabile in area 180 dollari per azione.
Fonte: xStation5
Moderna in rialzo dopo i risultati trimestrali
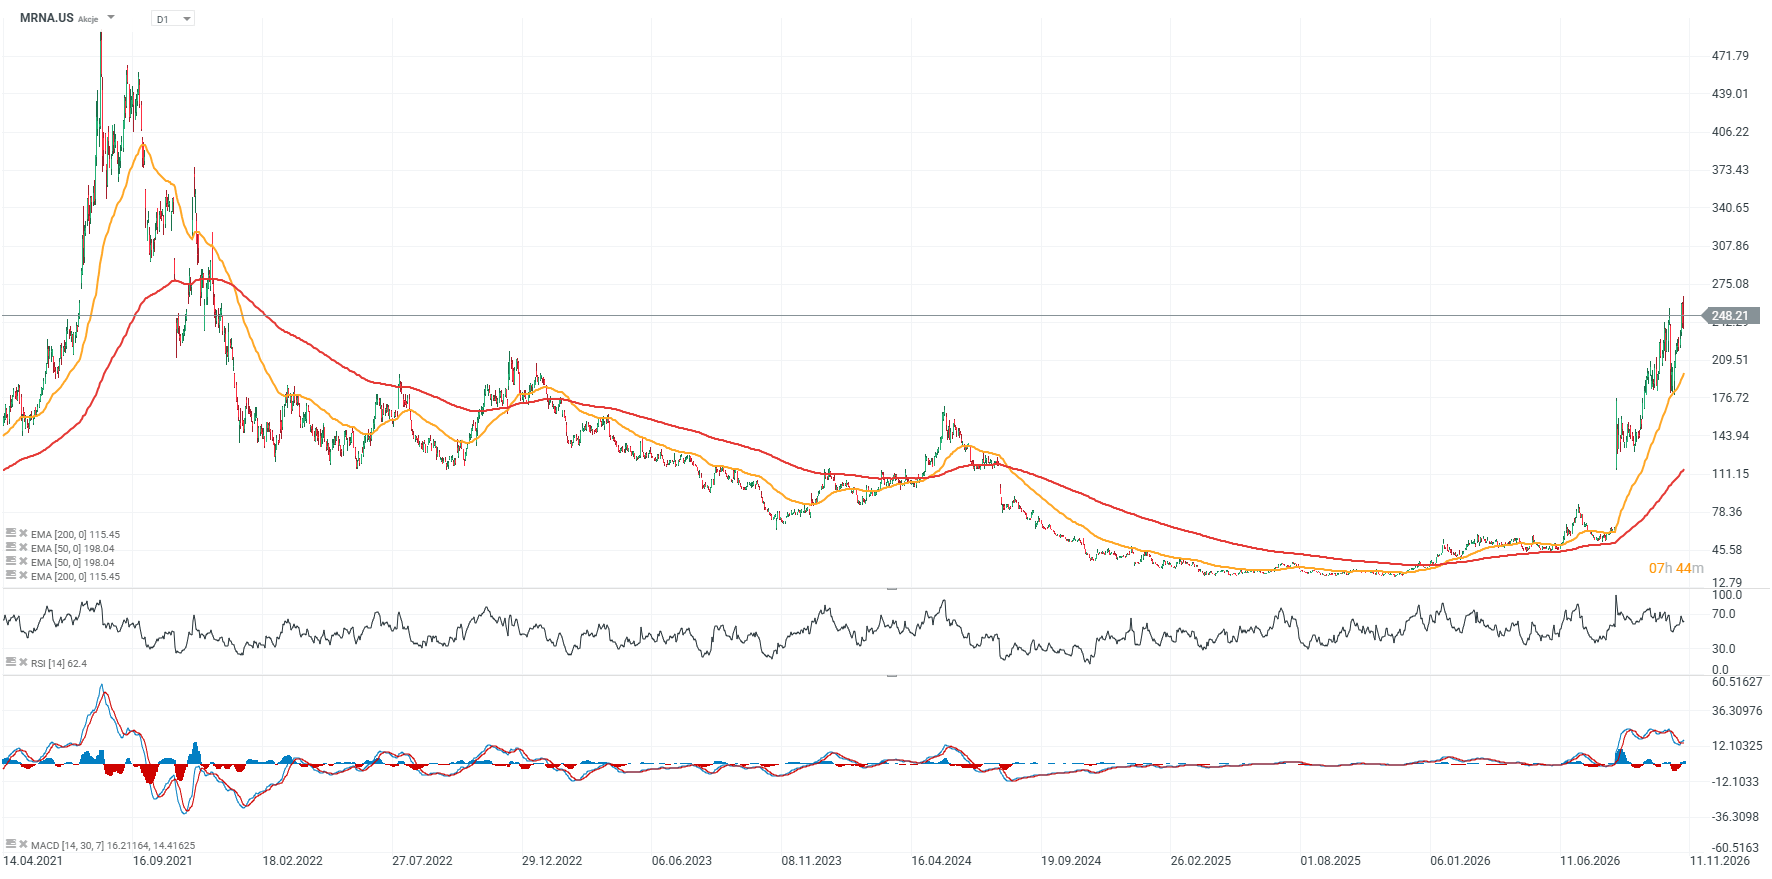
Moderna (MRNA.US) guadagna quasi il 4% dopo aver pubblicato risultati del terzo trimestre nettamente superiori alle attese e rivisto al rialzo le previsioni di crescita dei ricavi per il 2026, portandole al 15-25% rispetto alla precedente stima di un massimo del 10%. La società ha beneficiato soprattutto delle maggiori vendite di vaccini contro il COVID-19 al di fuori degli Stati Uniti, riducendo contemporaneamente le spese per ricerca e sviluppo. A sostenere il titolo hanno contribuito anche la revisione al rialzo delle previsioni di vendita per l'intero anno e delle stime sulla liquidità disponibile a fine 2026.
-
L'utile per azione rettificato (EPS) si è attestato a 0,38 dollari, a fronte di una perdita di 1,09 dollari per azione prevista dal mercato.
-
I ricavi sono aumentati del 29% su base annua, raggiungendo 1,31 miliardi di dollari, ben al di sopra delle stime degli analisti, pari a circa 892 milioni.
-
Le vendite negli Stati Uniti hanno raggiunto 780 milioni di dollari, mentre i mercati internazionali hanno contribuito con ricavi per 533 milioni.
-
Il principale motore della crescita è stato l'aumento delle forniture di vaccini contro il COVID-19 al di fuori degli Stati Uniti, comprese quelle previste dagli accordi di fornitura a lungo termine con i governi.
-
Moderna ha registrato un utile netto di 162 milioni di dollari, rispetto alla perdita netta di 200 milioni dello stesso periodo dell'anno precedente, evidenziando un significativo miglioramento della redditività.
-
Le spese per ricerca e sviluppo sono diminuite del 27%, attestandosi a 583 milioni di dollari. Questo ha contribuito a migliorare i risultati operativi e a ridurre il ritmo di consumo della liquidità.
La società ha rivisto al rialzo le previsioni di crescita dei ricavi per l'intero 2026, portandole al 15-25%, rispetto alla precedente stima di una crescita non superiore al 10%. Moderna ha inoltre aumentato le proprie previsioni sulla liquidità disponibile a fine anno, portandole a 8,1-8,3 miliardi di dollari rispetto alla precedente forchetta di 4,7-5,2 miliardi, rafforzando significativamente la propria posizione finanziaria.
Parallelamente, l'azienda ha ridotto le stime relative alle spese per ricerca e sviluppo nel 2026, portandole a circa 2,7 miliardi di dollari rispetto ai precedenti 2,9 miliardi.
Oltre ai risultati finanziari, anche i progressi nella pipeline di sviluppo rappresentano un ulteriore fattore positivo: la FDA ha approvato il vaccino antinfluenzale mFLUSIVA di Moderna, mentre intismeran ha prodotto risultati positivi nella fase 3 di sperimentazione clinica contro il melanoma.
Per gli investitori, la questione centrale è ora capire se Moderna riuscirà a mantenere margini in miglioramento e una gestione rigorosa dei costi, diversificando al contempo la propria attività e riducendo la dipendenza dai vaccini contro il COVID-19.
Andamento del titolo Moderna (MRNA.US), timeframe D1
 Fonte: xStation5
Live Mercati in Sintesi

Grafico del giorno: EURUSD tra una BCE orientata al rialzo dei tassi e una Fed prudente



Notizie del mattino: crollo tecnologico e un "giovedì nero" per i mercati globali
Panic Sell su Nasdaq: Crollo di oltre il -5%
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.