

- I future sugli indici azionari statunitensi aprono in rialzo, trainati dai settori tecnologico e delle infrastrutture per l’intelligenza artificiale.
- SK Hynix comunica di aver esaurito la capacità produttiva di memorie per l’IA fino al 2029, alimentando l’ottimismo nel settore.
- I mercati scontano una probabilità del 10% di una variazione dei tassi nella riunione odierna della Federal Reserve.
- Il petrolio WTI sale dell’1,4%, superando i 101 dollari al barile, in un contesto di crescenti rischi geopolitici.
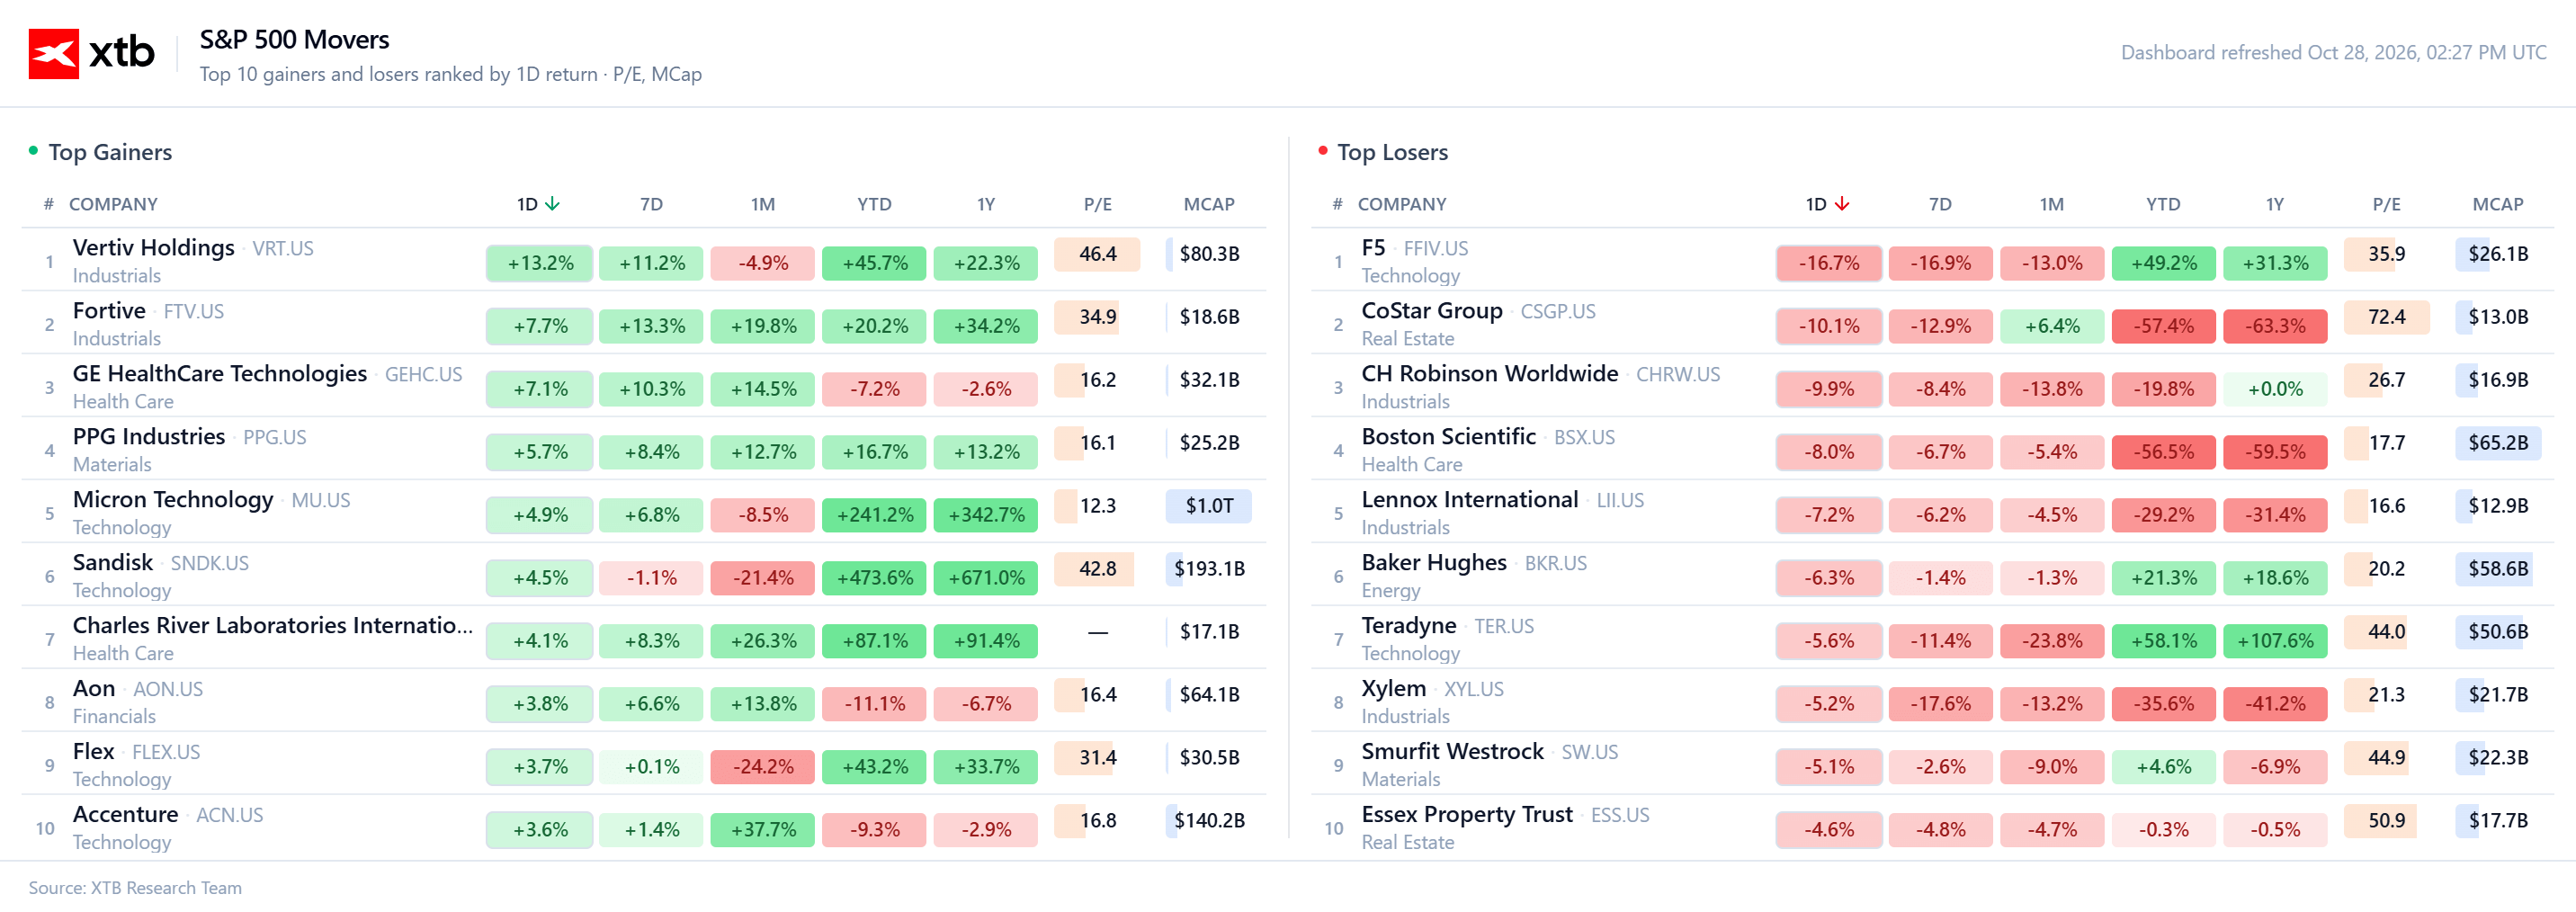
- Le azioni Vertiv balzano del 14% dopo che la società ha rivisto al rialzo le previsioni sugli utili per l’intero anno.
I future sugli indici azionari statunitensi aprono le contrattazioni di mercoledì in moderato rialzo. Il tecnologico US100 guida i guadagni con un +0,4%, mentre l'US500 sale appena dello 0,2% e l'US30 rimane vicino alla chiusura di ieri. A sostenere i rialzi sono soprattutto le società tecnologiche e i produttori di infrastrutture per l'intelligenza artificiale, favoriti dagli ottimi risultati di SK Hynix, società sudcoreana.
-
Il produttore di memorie HBM ha comunicato di aver esaurito la capacità produttiva destinata all'IA fino al 2029. Questa dichiarazione rafforza le aspettative di una domanda elevata di infrastrutture di calcolo anche nei prossimi anni.
-
L'ottimismo del settore è alimentato anche dalle notizie secondo cui OpenAI avrebbe intenzione di acquistare processori TPU da Google. Il sentiment positivo si estende anche ai produttori statunitensi di semiconduttori e memorie.
-
Nonostante i rialzi del settore tecnologico, gli investitori mantengono un atteggiamento prudente in vista della decisione della Federal Reserve, attesa per questa sera. Il mercato dei future stima una probabilità di variazione dei tassi nella riunione odierna di poco inferiore al 10%, prevedendo che il tasso di riferimento rimanga nell'intervallo tra il 3,75% e il 4,00%.
-
Potrebbe essere più importante la conferenza stampa del presidente della Fed, dalla quale gli investitori cercheranno indicazioni su un possibile inasprimento della politica monetaria a dicembre.
-
Sul mercato delle materie prime torna ad aumentare il premio per il rischio geopolitico. Il petrolio WTI guadagna l'1,4% e supera i 101 dollari al barile. Il rialzo segue le notizie relative agli avvertimenti degli Stati Uniti agli alleati nel Golfo Persico sulla possibilità di intensificare le operazioni militari dopo le elezioni di metà mandato.
-
Dopo la chiusura delle contrattazioni odierne, Alphabet, Microsoft e KLA Corporation pubblicheranno i risultati trimestrali. L'attenzione degli investitori si concentrerà soprattutto sul ritmo di espansione delle infrastrutture per l'IA, sulla redditività dei servizi cloud e sugli investimenti in conto capitale previsti. Le elevate aspettative sulla capacità di monetizzare gli investimenti tecnologici aumentano il rischio di forti reazioni dei prezzi.
Company news:
- - Vertiv Holdings (VRT.US): Le azioni salgono del 14% dopo che la società ha rivisto al rialzo le previsioni sull'utile per azione per l'intero anno, portandole ben al di sopra delle stime di consenso. Il produttore di sistemi di alimentazione e raffreddamento per data center ha registrato una crescita degli ordini superiore al 100%. Il sentiment positivo si estende anche ad altri fornitori di infrastrutture per l'IA.
- - Alphabet (GOOGL.US): Il titolo guadagna l'1,2% dopo le notizie secondo cui OpenAI avrebbe intenzione di acquistare processori TPU. L'accordo potrebbe rafforzare la posizione di Google nel mercato delle infrastrutture di calcolo per l'IA.
- - Microsoft (MSFT.US): Gli investitori attendono la pubblicazione dei risultati dopo la chiusura della sessione, con particolare attenzione all'andamento di Azure. Il consenso prevede una crescita dei ricavi del segmento del 45% su base annua a cambi costanti. La società tratta a un rapporto prezzo/utili (P/E) di circa 29,5 e conta 68 raccomandazioni di acquisto.
- - Ultralife (ULBI.US): Le azioni balzano del 145% dopo la notizia che EnerSys acquisirà la società per 16 dollari per azione in contanti.
- - Enphase Energy (ENPH.US): Il titolo perde il 16% dopo che la società ha presentato previsioni deludenti per il quarto trimestre. La dirigenza segnala l'impatto negativo dei tassi di interesse elevati sulla domanda dei consumatori. Gli analisti rinviano al 2027 le aspettative di una ripresa duratura del mercato solare. In calo anche SolarEdge, che perde oltre il 5%, e Sunrun, le cui azioni scendono di circa il 2%.
- - Boston Scientific (BSX.US): Le azioni perdono l'8% dopo che la società ha pubblicato previsioni sull'utile netto rettificato per l'intero anno inferiori alle aspettative di Wall Street. La delusione pesa anche sul più ampio settore dei dispositivi medici.
- - F5 Inc. (FFIV.US): Le azioni scendono del 17% dopo che la società ha fornito previsioni sugli utili per il primo trimestre dell'anno fiscale inferiori alle attese.
-
Analisi tecnica: US100 (D1)
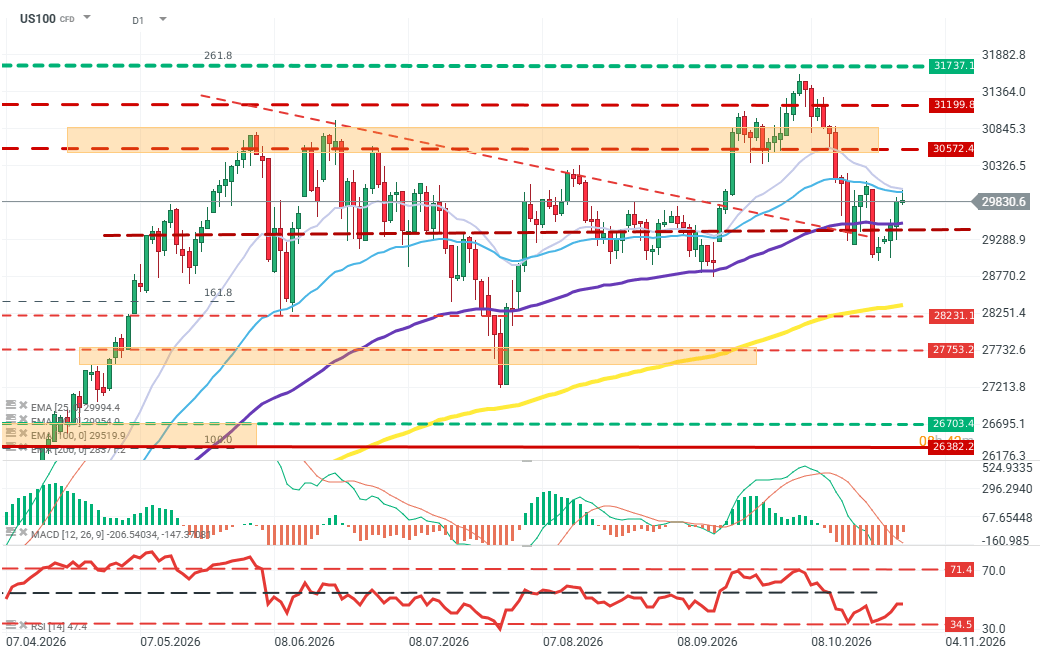
Dal grafico dei prezzi emerge un tentativo di rimbalzo dopo la forte correzione dai massimi di ottobre, in area 31.700 punti. Le quotazioni sono tornate sopra il supporto chiave a 29.300 punti e stanno ora testando la zona compresa tra 29.800 e 30.000 punti, dove si trovano le medie mobili di breve periodo EMA25 ed EMA50. Un superamento stabile di quest'area potrebbe aprire la strada a un nuovo test della resistenza in area 30.570 punti e, successivamente, a 31.200 punti.
Lo scenario rialzista è sostenuto dal rimbalzo dell'RSI dai livelli prossimi alla zona di ipervenduto, anche se il valore attuale, intorno a 47, indica che i compratori non hanno ancora un vantaggio netto. Allo stesso tempo, il MACD rimane in territorio negativo, segnalando il persistere della pressione ribassista. L'incapacità di superare nuovamente le medie mobili aumenterebbe il rischio di un nuovo test del supporto a 29.300 punti. Una rottura al ribasso di questo livello potrebbe accentuare la correzione verso quota 28.230 punti, dove si trova un'altra importante area tecnica. Fonte: xStation5
Dati macroeconomici
-
Alle 13:30 saranno pubblicati i dati sulle scorte all'ingrosso statunitensi relativi a settembre. Il consenso di mercato prevede un aumento dello 0,5% su base mensile.
-
Alle 19:00 la Federal Reserve annuncerà la decisione sui tassi di interesse. Il mercato si aspetta che il tasso di riferimento rimanga nell'intervallo tra il 3,75% e il 4,00%. Alle 19:30 inizierà la conferenza stampa del presidente della Fed, che potrebbe avere un impatto significativo sul mercato obbligazionario, sul dollaro e sugli indici azionari statunitensi.


Notizie del mattino (28.10.2026)
Oggi Fed e Trimestrali


L'oro scende sotto i 4.000 dollari

Grafico del giorno: USDJPY in trappola. Si profilano un intervento da parte di Tokyo e una linea più aggressiva della BoJ
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.