


I future sugli indici statunitensi sono in rialzo mercoledì, sostenuti dal forte rally di CoreWeave e dal recupero di Nvidia, dopo due sedute consecutive in calo per il produttore di chip. Il Nasdaq 100 ha aperto in rialzo di quasi il 2%, mentre l'S&P 500 guadagna l'1%. I future sul Dow Jones Industrial Average salgono dello 0,3%, nonostante il rafforzamento del dollaro statunitense e l'aumento dei rendimenti obbligazionari di oltre il 5%.
-
CoreWeave, società specializzata nelle infrastrutture cloud per l'IA, guadagna oltre il 10% dopo aver pubblicato ricavi del terzo trimestre superiori alle attese degli analisti. La società ha inoltre rivisto al rialzo le previsioni per il 2026 relative ai ricavi e al risultato operativo.
-
Nvidia recupera oltre il 5%, dopo aver perso quasi il 10% dall'inizio della settimana. Il calo era seguito alla conferma, da parte dell'amministratore delegato Jensen Huang, di una relazione extraconiugale con una donna sospettata di avere legami con l'intelligence cinese. La flessione di Nvidia aveva pesato sull'intero mercato nella seduta di martedì, quando i principali indici statunitensi avevano chiuso in territorio negativo.
-
I risultati di CoreWeave hanno sostenuto anche il settore tecnologico asiatico. Il Kospi sudcoreano ha chiuso la seduta in rialzo del 2,6%, con SK Hynix in crescita del 5,36% e Samsung Electronics del 3,57%. I guadagni si sono estesi anche ai titoli tecnologici europei: Infineon ha guadagnato il 6,3%, ASMI il 5,5%, STMicroelectronics il 4% e ASML circa il 3%.
-
Il capo del Consiglio di sicurezza iraniano, Rezaei, ha avvertito che, in caso di attacco statunitense, Teheran prenderebbe di mira non solo le basi militari USA nelle vicinanze, ma anche strutture più lontane, comprese quelle in Europa, qualora da queste partissero gli aerei impiegati per colpire l'Iran.
-
L'escalation delle tensioni verbali sostiene i prezzi del petrolio: il Brent è risalito a circa 93 dollari al barile, rispetto ai circa 90 dollari di ieri. Rezaei ha inoltre dichiarato che Vladimir Putin, durante i colloqui con gli Stati Uniti, ha sottolineato come l'Iran non sia un Paese facile da rovesciare. Ha aggiunto che Teheran sta lavorando allo sviluppo di navi e sottomarini a propulsione nucleare e che, per questo motivo, ha bisogno di materiale nucleare arricchito.
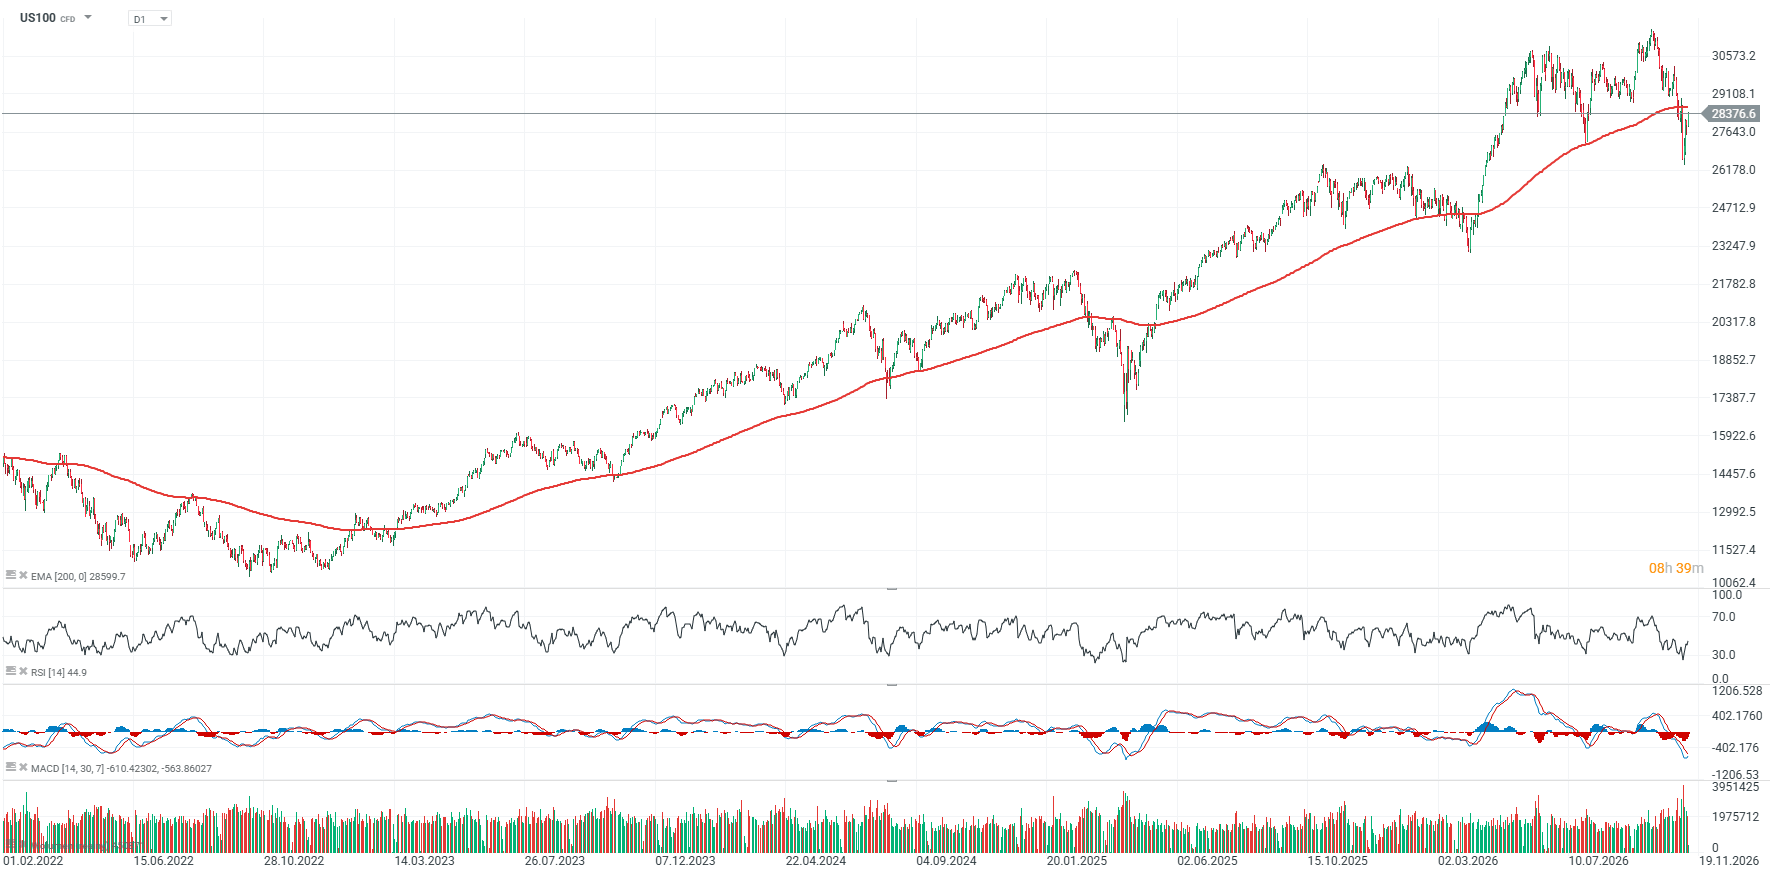
Grafico US100 (intervallo D1)
Il contratto future sul Nasdaq 100 si sta avvicinando a un'importante area di resistenza intorno ai 28.600 punti, in corrispondenza della media mobile esponenziale a 200 periodi (EMA200, linea rossa). Una rottura confermata al rialzo di questo livello potrebbe segnalare un significativo miglioramento del quadro tecnico. Al contrario, una mancata rottura della resistenza potrebbe anticipare un nuovo test delle aree di supporto individuate dall'andamento dei prezzi, intorno a 27.250 e 26.000 punti.
Fonte: XTB
CoreWeave dopo i risultati: portafoglio ordini record e forte domanda di IA, ma il debito resta il principale rischio
I risultati del terzo trimestre 2026 di CoreWeave confermano una domanda ancora molto elevata di infrastrutture per l'intelligenza artificiale. La società ha inoltre rivisto al rialzo le previsioni per l'intero esercizio e ha fornito alcune rassicurazioni agli investitori sulle modalità di finanziamento della propria espansione. I ricavi sono aumentati del 168% su base annua, raggiungendo 3,66 miliardi di dollari, contro i circa 3,55 miliardi attesi dagli analisti. Il portafoglio ordini è salito a 132,5 miliardi di dollari. Prima dell'apertura di Wall Street, le azioni CoreWeave guadagnavano circa il 15-17%, con una reazione positiva che si è estesa anche ad altre società del settore neocloud.
Principali dati del terzo trimestre 2026
-
Ricavi del terzo trimestre: 3,66 miliardi di dollari, in aumento del 168% su base annua, contro i circa 3,55 miliardi previsti dal consenso e la precedente stima della società, compresa tra 3,45 e 3,60 miliardi. Il risultato supera quindi di circa il 3% le attese del mercato e si colloca leggermente al di sopra del limite massimo delle previsioni di CoreWeave.
-
Perdita netta: 709 milioni di dollari, contro una perdita di 626 milioni nel secondo trimestre e di 110 milioni nello stesso periodo dell'anno precedente.
-
Perdita per azione: 1,27 dollari, contro una perdita di circa 1,55 dollari attesa dal mercato. Un anno prima, la perdita era stata di 0,22 dollari per azione. L'EPS è quindi risultato nettamente migliore delle attese, nonostante l'aumento della perdita netta su base annua.
-
Portafoglio ordini: 132,5 miliardi di dollari, in aumento del 138% su base annua, rispetto ai 104 miliardi di fine secondo trimestre. Inoltre, dopo la pubblicazione dei risultati del secondo trimestre, CoreWeave aveva comunicato di aver già firmato all'inizio del terzo trimestre nuovi impegni contrattuali con i clienti per oltre 25 miliardi di dollari, non ancora inclusi nel precedente dato sul portafoglio ordini.
-
Previsioni sui ricavi per il 2026: riviste al rialzo a 13,0-13,3 miliardi di dollari, rispetto ai precedenti 12,4-13,2 miliardi. Il valore centrale dell'intervallo è passato da 12,8 a 13,15 miliardi.
-
Previsioni sull'utile operativo rettificato per il 2026: riviste al rialzo da 960 milioni-1,15 miliardi a 1,275-1,375 miliardi di dollari. Il valore centrale è aumentato di circa il 26%, in linea con i calcoli della stessa società.
-
Investimenti (CAPEX) previsti per il 2026: 37-39 miliardi di dollari, rispetto ai precedenti 35-39 miliardi. Il limite massimo è rimasto invariato, mentre quello minimo è stato aumentato di 2 miliardi, perché CoreWeave punta a rendere operative più rapidamente le infrastrutture già contrattualizzate con i clienti.
-
ARR a fine esercizio / ricavi annualizzati a regime: previsione aumentata a 20-21 miliardi di dollari, dai precedenti 18,5-19,5 miliardi. Il valore centrale è passato da 19 a 20,5 miliardi, con un incremento di circa il 7,9%.
-
Oneri finanziari previsti per il quarto trimestre: 1,05-1,15 miliardi di dollari. La precedente stima per il terzo trimestre era di 860-940 milioni, a conferma del forte aumento dei costi di finanziamento.
La domanda di potenza di calcolo continua a superare nettamente l'offerta
L'aspetto più importante dei risultati non è soltanto la crescita dei ricavi, ma soprattutto l'entità delle attività già contrattualizzate per il futuro. Il portafoglio ordini ha raggiunto circa 132,5 miliardi di dollari, a dimostrazione del fatto che i principali laboratori di IA, gli hyperscaler e le grandi aziende continuano a prenotare in modo aggressivo l'accesso alle GPU e alle infrastrutture dei data center.
CoreWeave ha portato la capacità energetica operativa a oltre 1,7 GW, il doppio rispetto all'inizio dell'anno, mentre la capacità energetica già contrattualizzata ha superato i 4,6 GW.
La società ha inoltre sottolineato di stare firmando nuovi contratti per la capacità di calcolo a prezzi sempre più elevati. In precedenza, CoreWeave aveva dichiarato che i contratti a breve termine firmati nel terzo trimestre raggiungevano un valore di ricavi annualizzati di circa 40 milioni di dollari per ogni megawatt di potenza. Un dato che suggerisce un valore economico molto elevato per i cluster di IA più avanzati.
La domanda resta quindi così forte che, al momento, il principale limite alla crescita di CoreWeave non sembra essere la capacità di acquisire nuovi clienti, ma la velocità con cui riesce a costruire e rendere operative le proprie infrastrutture.
CoreWeave cerca di rispondere al principale timore del mercato: il finanziamento
La struttura finanziaria è stata il principale motivo del calo di oltre il 40% delle azioni CoreWeave nell'ultimo mese. Il modello di business richiede investimenti enormi in GPU, data center, infrastrutture energetiche e contratti di leasing. Allo stesso tempo, la società continua a registrare perdite nette e deve sostenere costi per interessi molto elevati. Nel solo terzo trimestre, gli oneri finanziari hanno raggiunto 846 milioni di dollari, quasi il triplo rispetto allo stesso periodo dell'anno precedente.
La società sta tuttavia cercando di ridurre la propria dipendenza dal debito non garantito, generalmente più costoso. CoreWeave prevede di ricevere circa 9 miliardi di dollari in anticipi e depositi da parte dei clienti nei prossimi tre mesi e, ai rendimenti attuali, non intende emettere ulteriore debito non garantito a livello della capogruppo fino alla fine del 2027. Il finanziamento dovrebbe basarsi maggiormente su strutture garantite dai contratti con i clienti, da attività come le GPU e dagli anticipi versati direttamente dai clienti.
Questa parte del comunicato potrebbe spiegare una quota significativa del rialzo registrato oggi dal titolo. Il mercato ha ricevuto un segnale: la crescita futura non dovrà necessariamente essere finanziata soltanto attraverso emissioni di debito high yield sempre più costose, i cui rendimenti sono saliti oltre il 15% nelle ultime settimane.
I costi degli interessi restano molto elevati
L'ottimismo deve tuttavia fare i conti con un limite evidente. CoreWeave prevede oneri finanziari compresi tra 1,05 e 1,15 miliardi di dollari nel solo quarto trimestre, una cifra che potrebbe rappresentare quasi un terzo dei ricavi trimestrali. Nel frattempo, la società ha aumentato il limite minimo delle previsioni di spesa annuale in conto capitale a 37 miliardi di dollari, con l'obiettivo di accelerare la realizzazione delle infrastrutture per i clienti.
Questo evidenzia il principale dilemma di CoreWeave. La società dispone di una domanda enorme, ricavi in rapida crescita e uno dei portafogli ordini più consistenti dell'intero settore dell'IA. Tuttavia, deve continuare a investire decine di miliardi di dollari prima che le nuove infrastrutture possano generare ricavi a pieno regime. Il debito e il costo del capitale restano quindi fattori importanti per la valutazione della società, tanto quanto il ritmo di crescita delle vendite.
CoreWeave trascina al rialzo l'intero settore neocloud
Il mercato ha interpretato i risultati anche come un segnale positivo per i concorrenti di CoreWeave. Nelle contrattazioni pre-market, Nebius guadagnava circa l'11-15%, Applied Digital il 7-10% e IREN quasi l'8%. Il portafoglio ordini particolarmente solido di CoreWeave ha infatti ridimensionato i timori che il boom degli investimenti nell'intelligenza artificiale stia perdendo slancio rapidamente. Anche Nvidia, che è sia un fornitore sia uno dei principali azionisti di CoreWeave, guadagnava circa il 4%.
Per l'intero settore, il segnale principale è che il problema dei neocloud non sembra essere, al momento, la mancanza di clienti, ma il costo del finanziamento delle enormi infrastrutture necessarie per soddisfare la domanda. I risultati di CoreWeave confermano quindi che la domanda di servizi legati all'IA resta eccezionalmente forte. È probabile, tuttavia, che gli investitori prestino sempre più attenzione non soltanto alla crescita dei ricavi, ma anche alla struttura del debito, ai flussi di cassa e alla redditività dei nuovi data center.
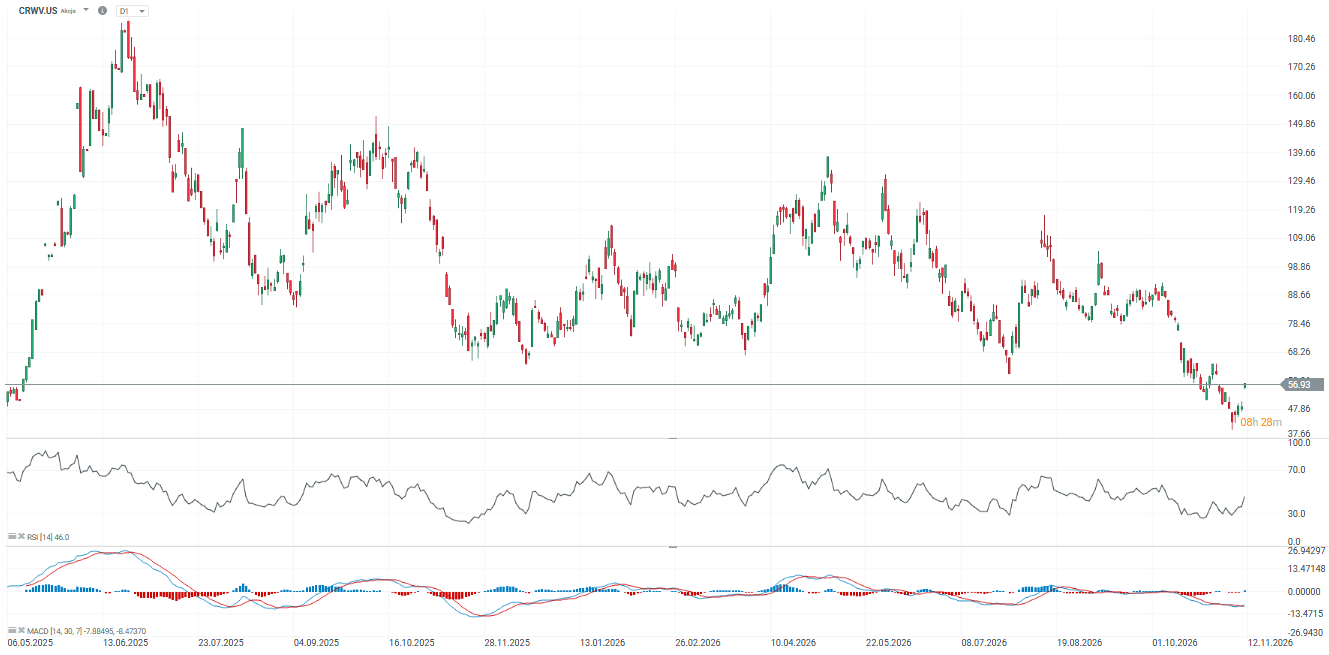
CoreWeave (intervallo D1)
Oggi le azioni della società recuperano quasi il 17%, cancellando parte delle perdite accumulate durante la fase più intensa della recente svendita. Nonostante il rimbalzo, la tendenza dominante resta ribassista e la società continua a essere esposta a rischi operativi significativi.
La sfida principale consiste nel trasformare la rapida crescita dei ricavi in una riduzione della perdita netta. La prima importante area di resistenza si trova tra 60 e 66 dollari, dove si sono già verificate diverse reazioni dei prezzi. Il primo livello di supporto rilevante è invece intorno ai 48 dollari.
Fonte: XTB
Goldman Sachs e UBS prevedono un altro rialzo dei tassi Fed a marzo, dopo quello di dicembre
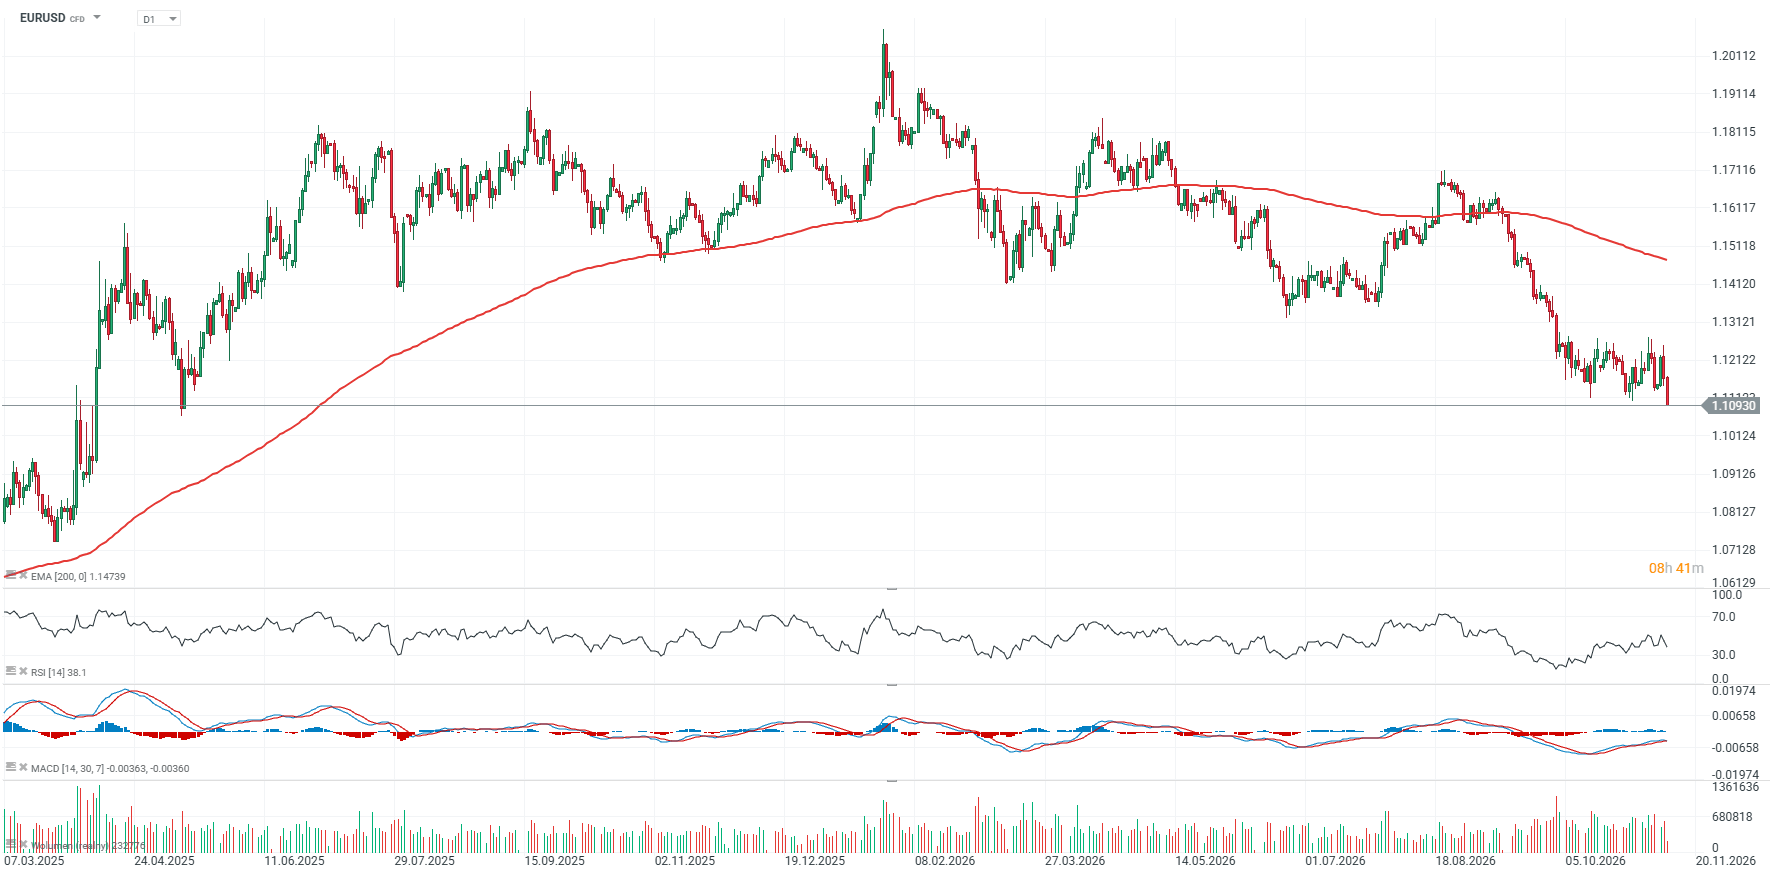
Goldman Sachs prevede ora che la Federal Reserve aumenti i tassi di interesse non solo a dicembre, ma anche a marzo. L’inflazione statunitense di ottobre, superiore alle attese, ha rafforzato le aspettative del mercato su una possibile politica monetaria restrittiva più a lungo. L’indice dei prezzi al consumo (CPI) è aumentato dello 0,4% su base mensile, contro lo 0,3% previsto.
-
Secondo lo scenario di Goldman Sachs, non è escluso un rialzo già a gennaio, anche se marzo resta l’ipotesi più probabile. La banca prevede che i dati sull’inflazione di novembre e dicembre possano risultare leggermente più contenuti. Tuttavia, una nuova accelerazione delle pressioni sui costi all’inizio del 2027 potrebbe spingere nuovamente l’inflazione verso l’alto e indurre la Fed ad aumentare i tassi di altri 25 punti base.
-
Anche UBS prevede due rialzi di 25 punti base, a dicembre e a marzo, ma ritiene che all’interno del FOMC vi sia un sostegno limitato a un intervento da 50 punti base. Allo stesso tempo, gli ultimi dati hanno aumentato il rischio di una stretta monetaria più rapida o incisiva, qualora l’inflazione non iniziasse a rallentare in modo più evidente.
Nonostante alcune incertezze tecniche, un’inflazione ancora superiore ai livelli desiderati continuerà a preoccupare la Fed, che potrebbe ritenere insufficienti i progressi nel contenimento delle pressioni sui prezzi. Per questo motivo, un rialzo dei tassi sui fondi federali a dicembre resta lo scenario di base sia per noi sia per il mercato. Anche le dichiarazioni del governatore della Fed Christopher Waller hanno rafforzato le aspettative del mercato su un aumento di 25 punti base. Mercoledì il mercato obbligazionario statunitense resterà chiuso in occasione del Veterans Day.
 Fonte: XTB

Siemens Energy guadagna il 9% dopo i risultati 📈 Riflettori puntati sulla stagione degli utili in Europa


📈 L'US500 prosegue il suo rimbalzo


Calendario economico: riflettori puntati sulla stagione degli utili in Europa, con pochi dati macro in agenda (11.11.2026)


Notizie del mattino: gli indici azionari estendono il rimbalzo. Le prospettive di CoreWeave sostengono il Nasdaq? (11.11.2026)
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.