

- Gli investitori diventano più avversi al rischio mentre il prezzo del petrolio continua a salire, con il Brent sopra i 111 dollari al barile.
- Le azioni di Lockheed Martin salgono del 7,8% dopo la revisione al rialzo delle previsioni sugli utili per l'intero anno e i solidi profitti del segmento missilistico.
- SpaceX pianifica l'acquisizione di stazioni base per una rete mobile, spingendo al rialzo le azioni di Crown Castle dell'11%.
L’apertura della seduta di venerdì a Wall Street avviene in un clima di marcata avversione al rischio e di spostamento dei capitali verso i beni rifugio. Il sentiment dei mercati resta sotto pressione a causa del conflitto in corso in Medio Oriente, che ha spinto al rialzo i prezzi delle materie prime energetiche, alimentando i timori di una nuova accelerazione dell’inflazione in vista delle prossime elezioni di metà mandato negli Stati Uniti.
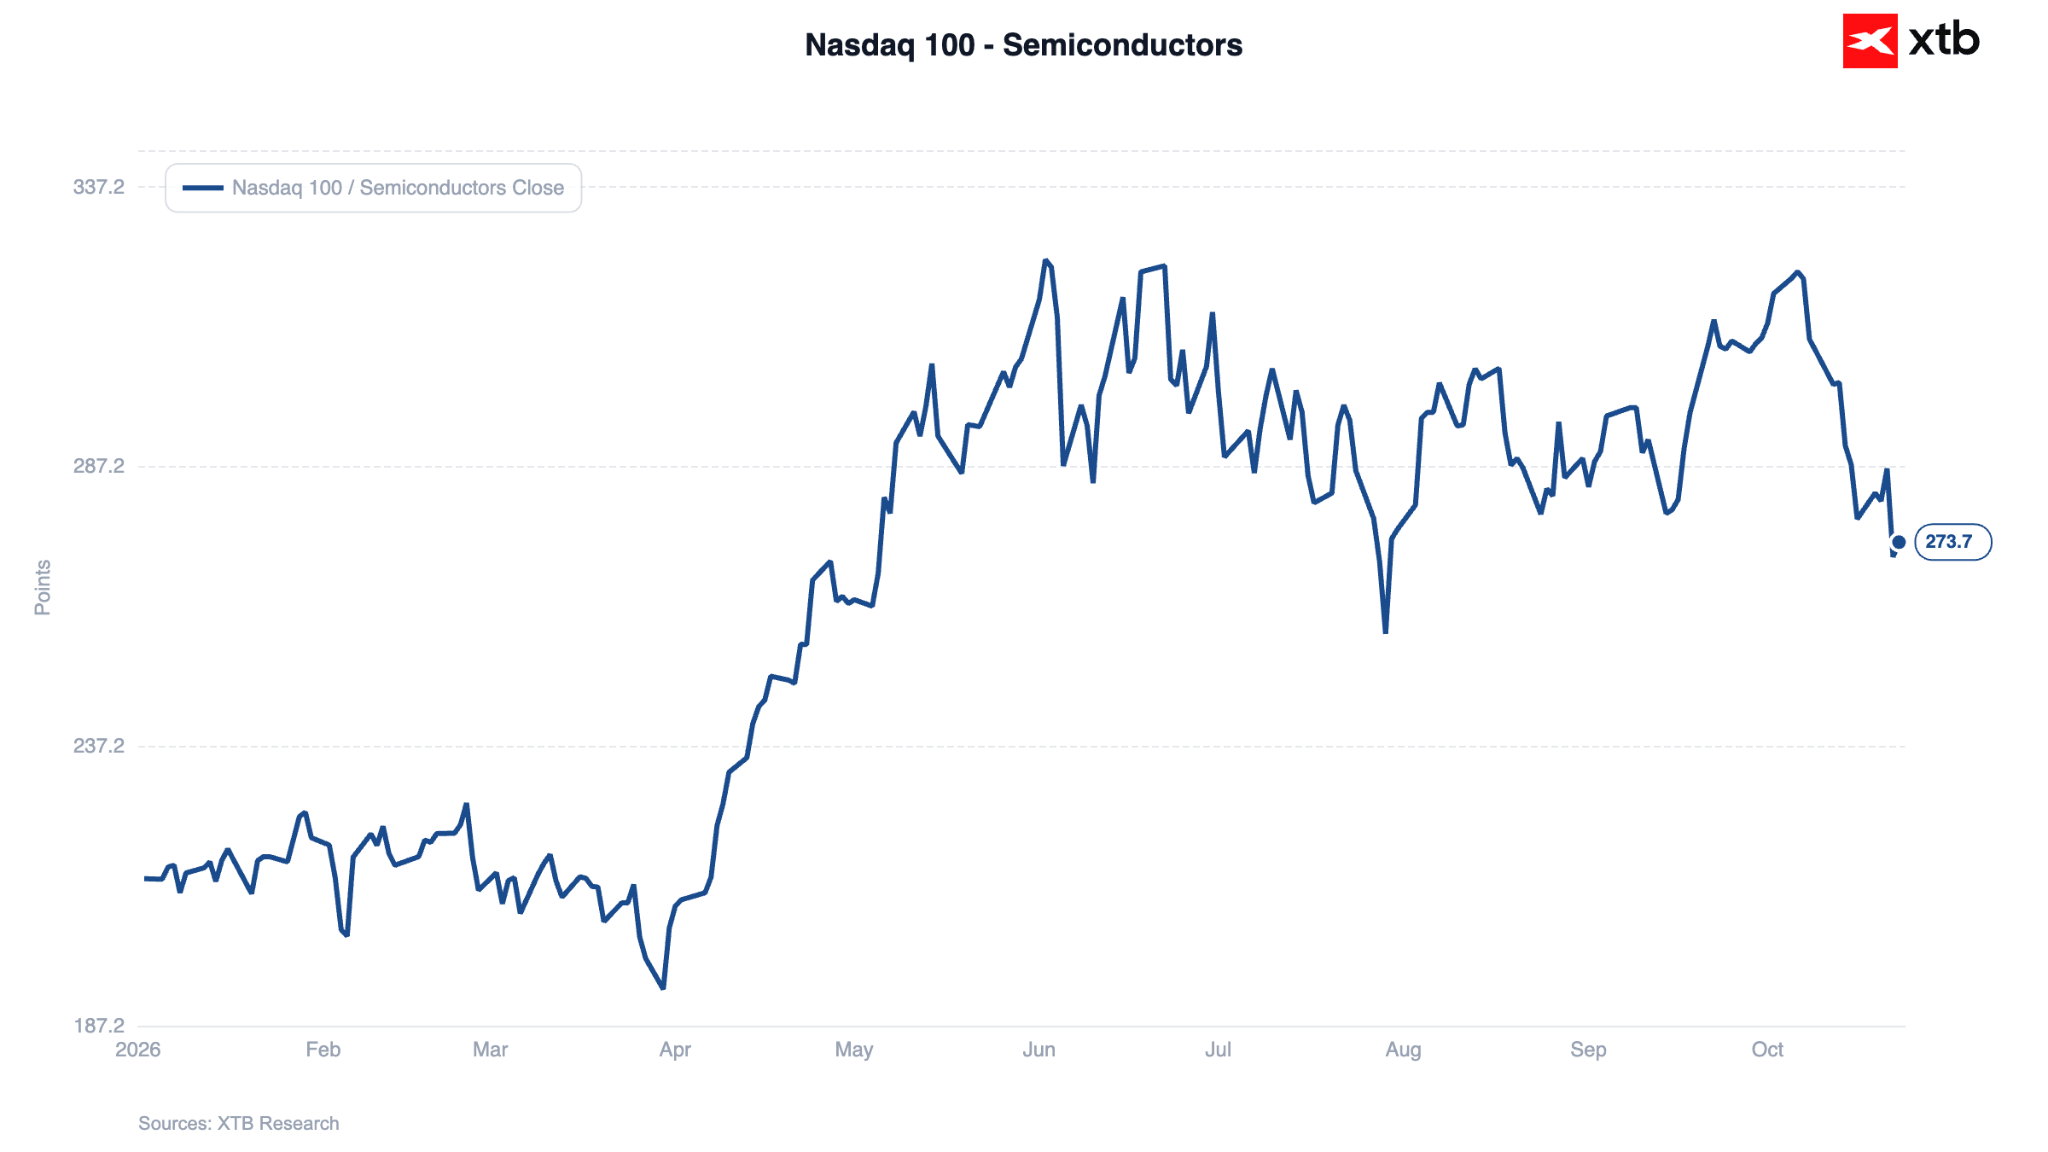
Nel frattempo, gli investitori istituzionali continuano a rivedere le valutazioni delle società che beneficiano della rivoluzione dell’intelligenza artificiale, spostando la liquidità dal settore dei semiconduttori verso comparti più difensivi, come i beni di consumo di prima necessità e le utility.
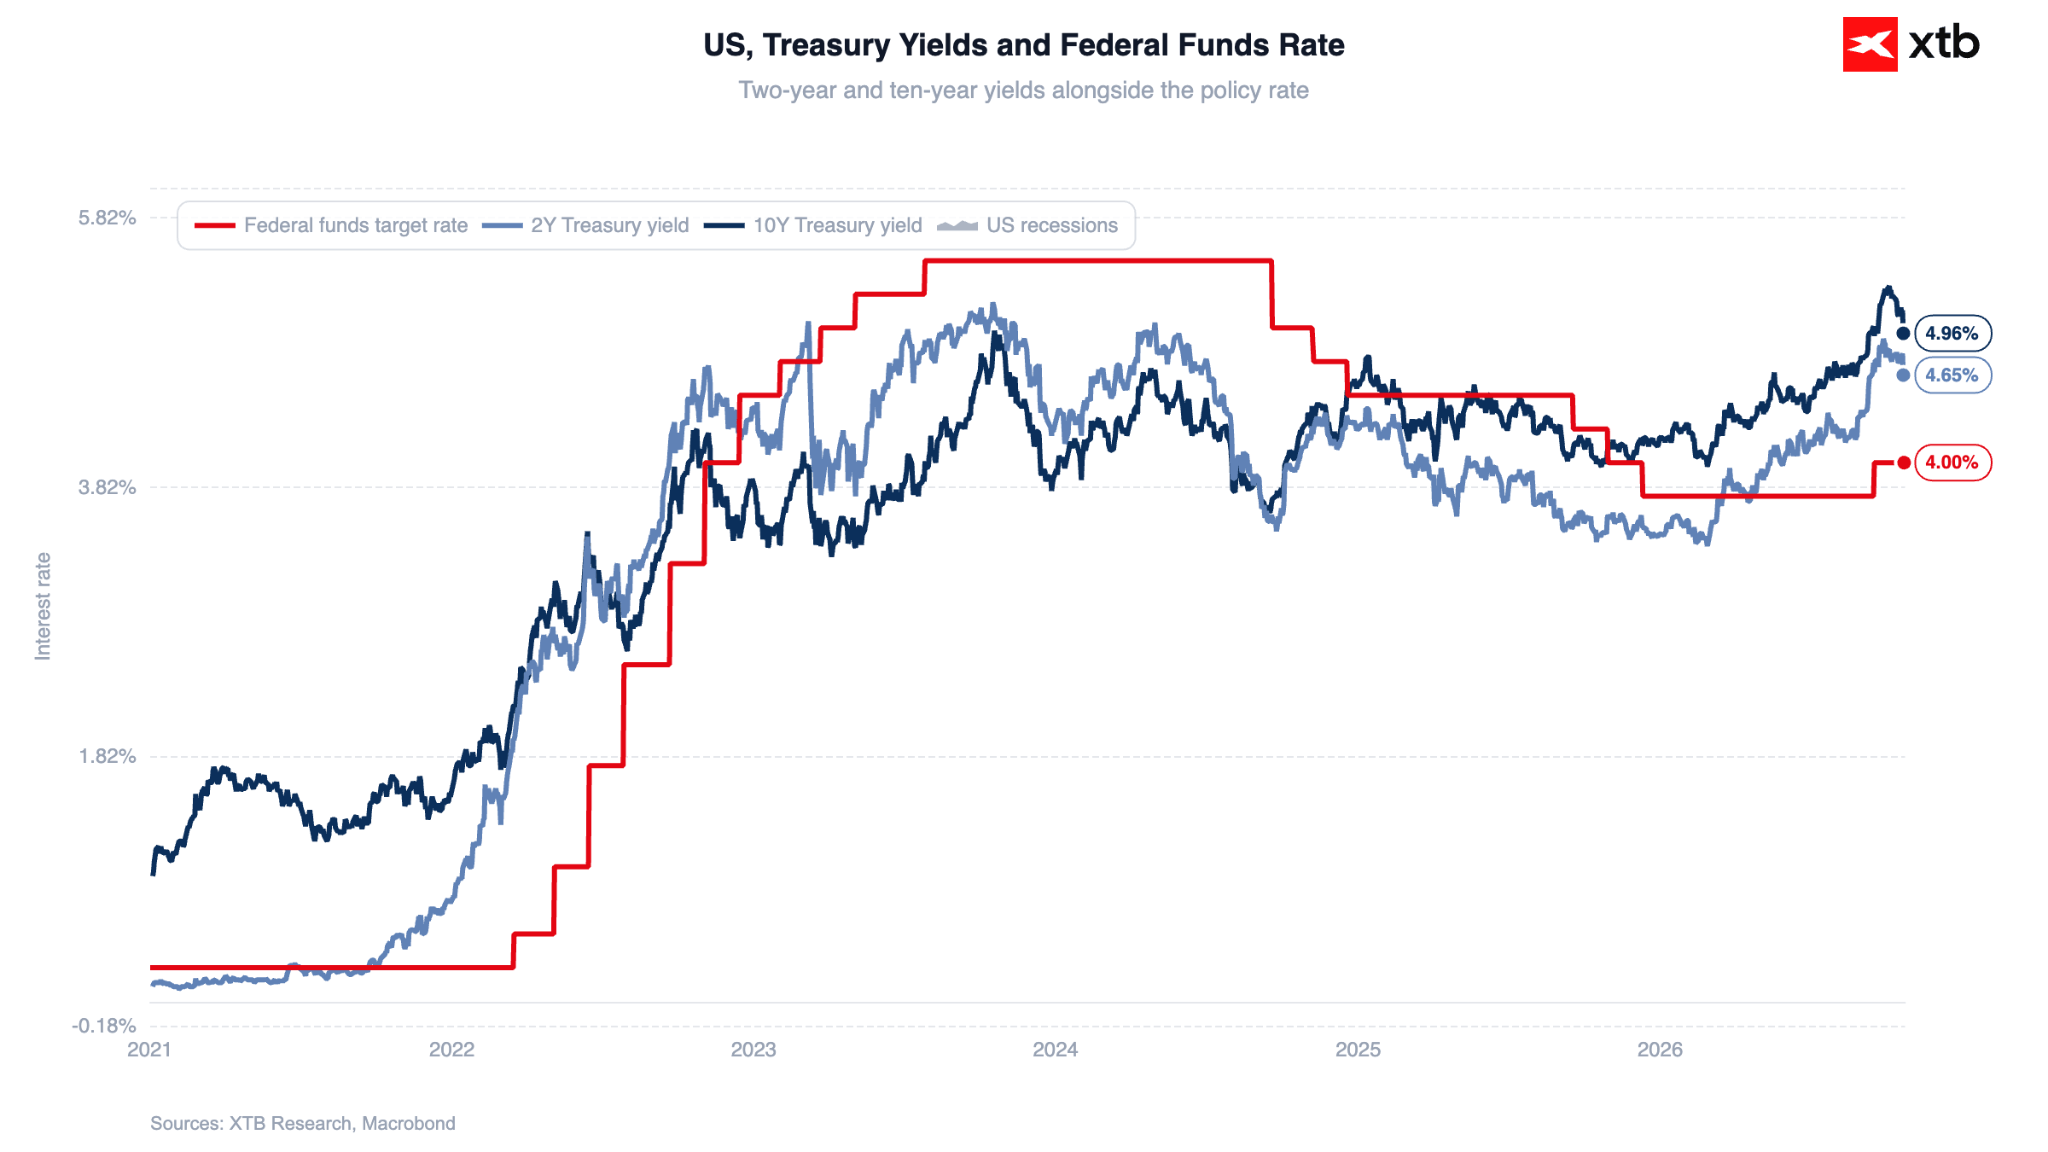
Sul mercato obbligazionario, la discesa dei rendimenti dei Treasury statunitensi a 10 anni si è arrestata in prossimità della soglia psicologica del 5%.
Figura 1: Tasso obiettivo dei Federal Funds e rendimenti dei Treasury statunitensi a 2 e 10 anni (2021-2026)
Fonte: Team di ricerca di XTB, 23/10/2026
Le pressioni sulle materie prime determinano la direzione dei mercati
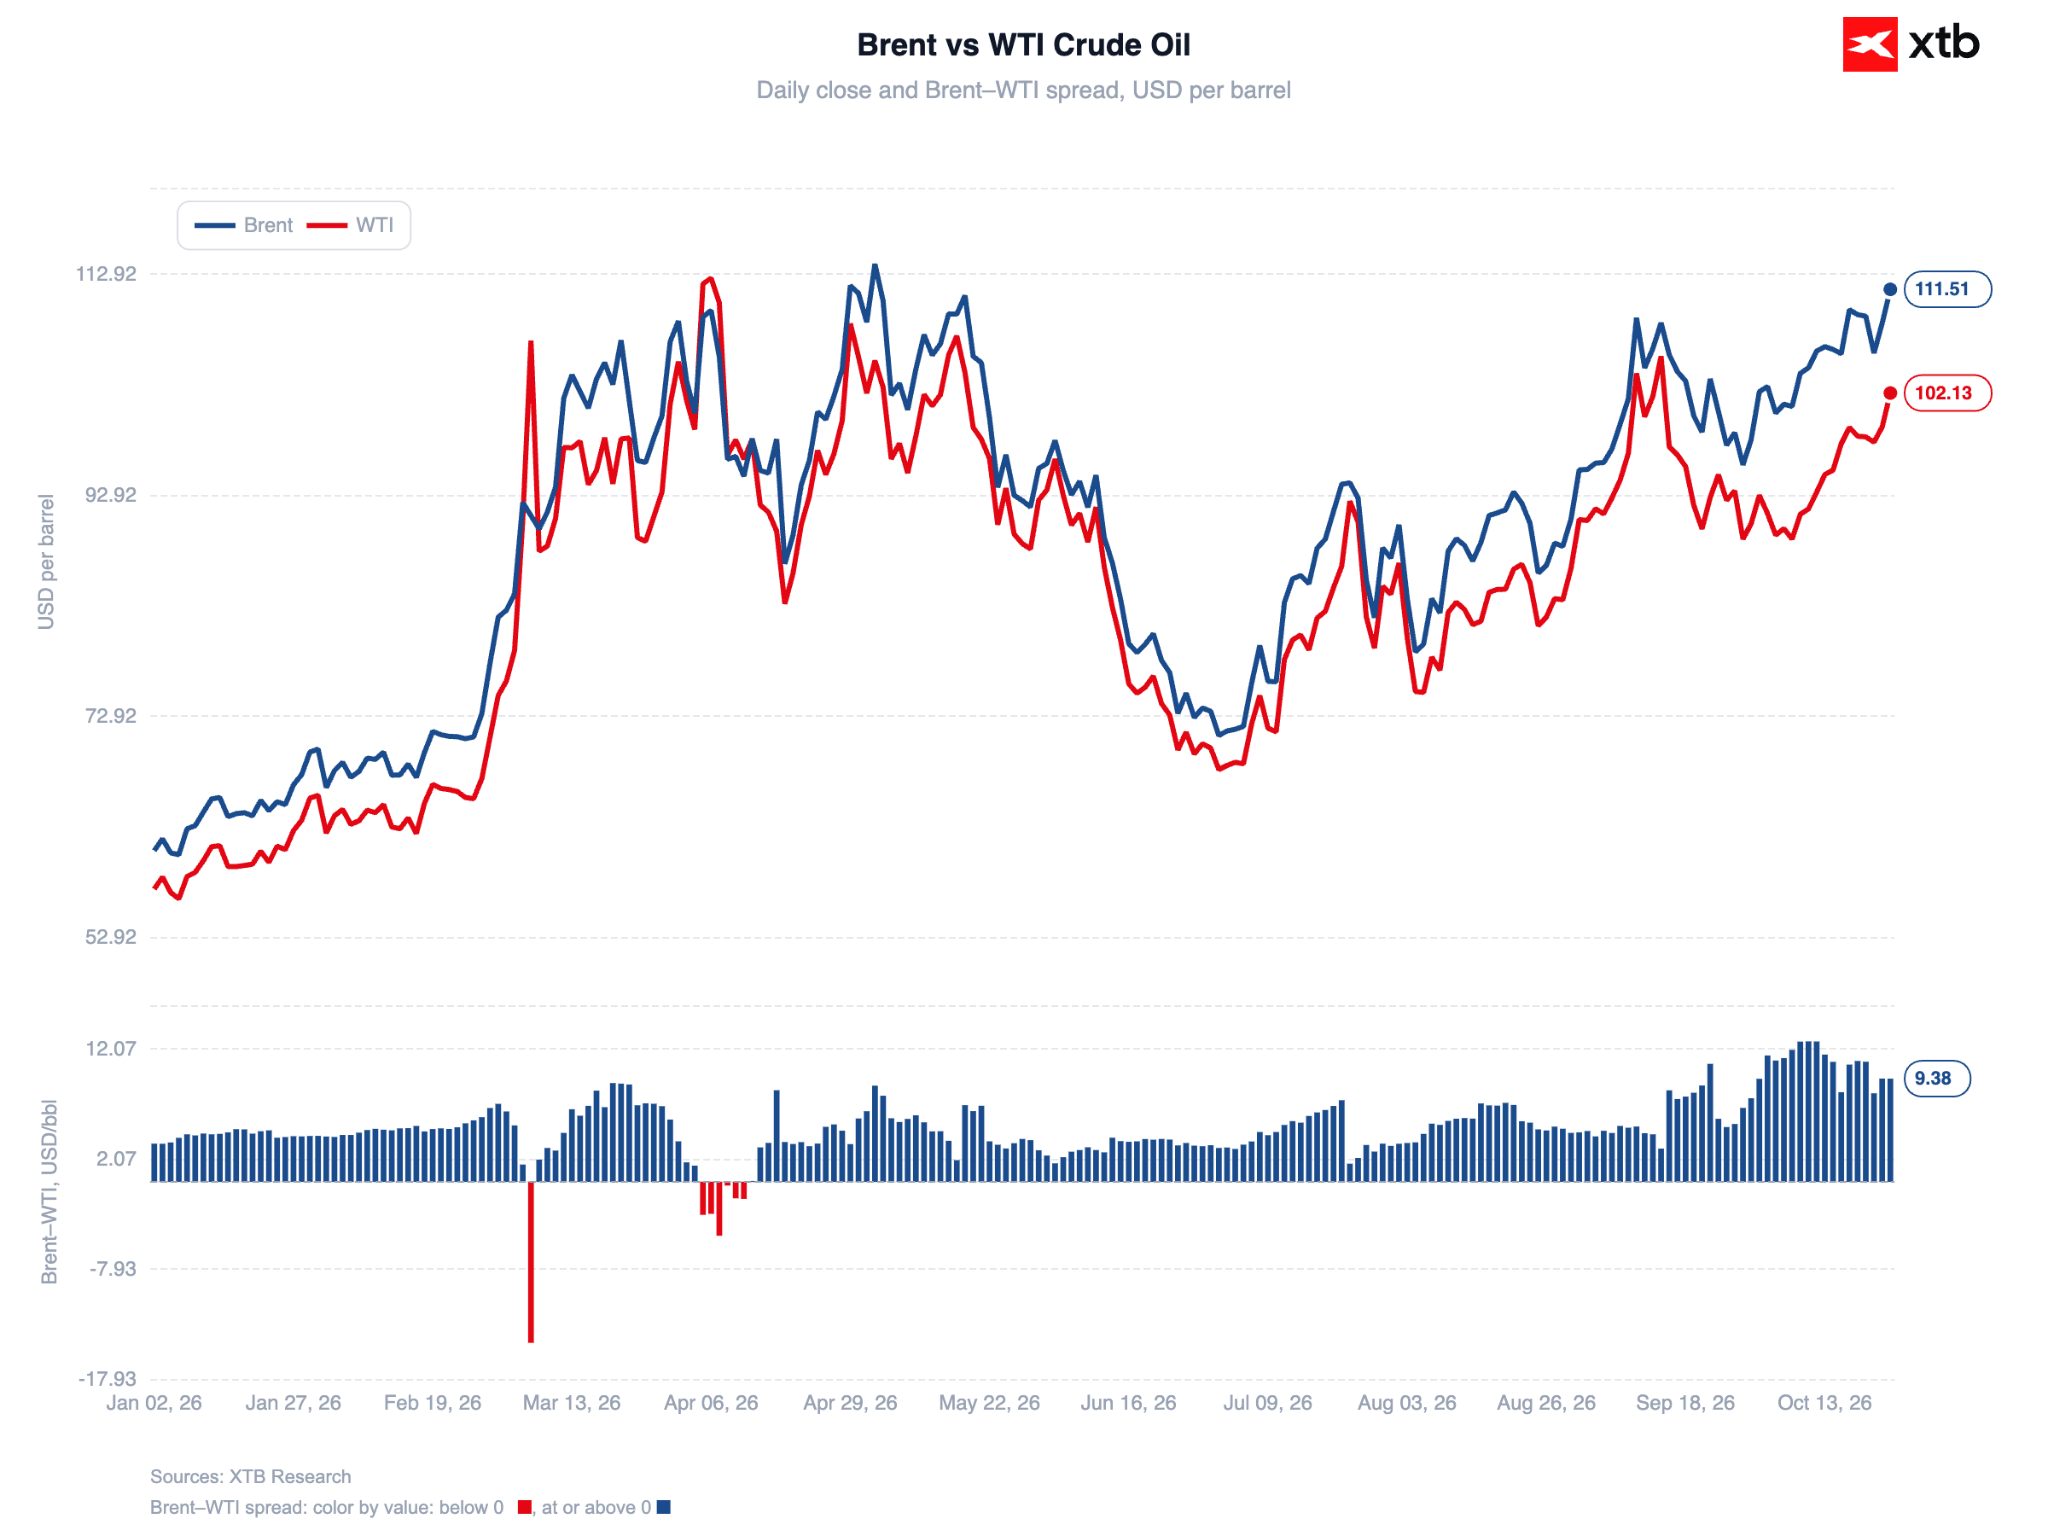
Dopo gli attacchi dei militanti Houthi al porto saudita di Yanbu e agli impianti petroliferi di Aramco, il prezzo del Brent è salito oltre i 111 dollari al barile. Il WTI si mantiene intorno ai 102 dollari al barile. Il mercato petrolifero ignora le notizie sulle forniture temporanee di diesel russo agli Stati Uniti e sconta il rischio di una prolungata situazione di stallo militare nell'area dello Stretto di Hormuz.
Figura 2: Prezzi del petrolio greggio Brent e WTI (2026)
Fonte: Team di ricerca di XTB, 23/10/2026
Prime crepe nella narrativa sull'IA
Nel comparto dell'intelligenza artificiale, gli spread creditizi si stanno ampliando significativamente. Gli investitori iniziano a porsi una domanda fondamentale: chi finanzierà la spesa in rapida crescita degli hyperscaler, con i rendimenti del debito che raggiungono il 5%, considerando che la stessa OpenAI ha dovuto ridurre la propria valutazione obiettivo da 1.400 a 1.250 miliardi di dollari?
Figura 3: Nasdaq 100 – società del settore dei semiconduttori (2026)
Fonte: Team di ricerca di XTB, 23/10/2026
Quadro contrastante dai dati PMI
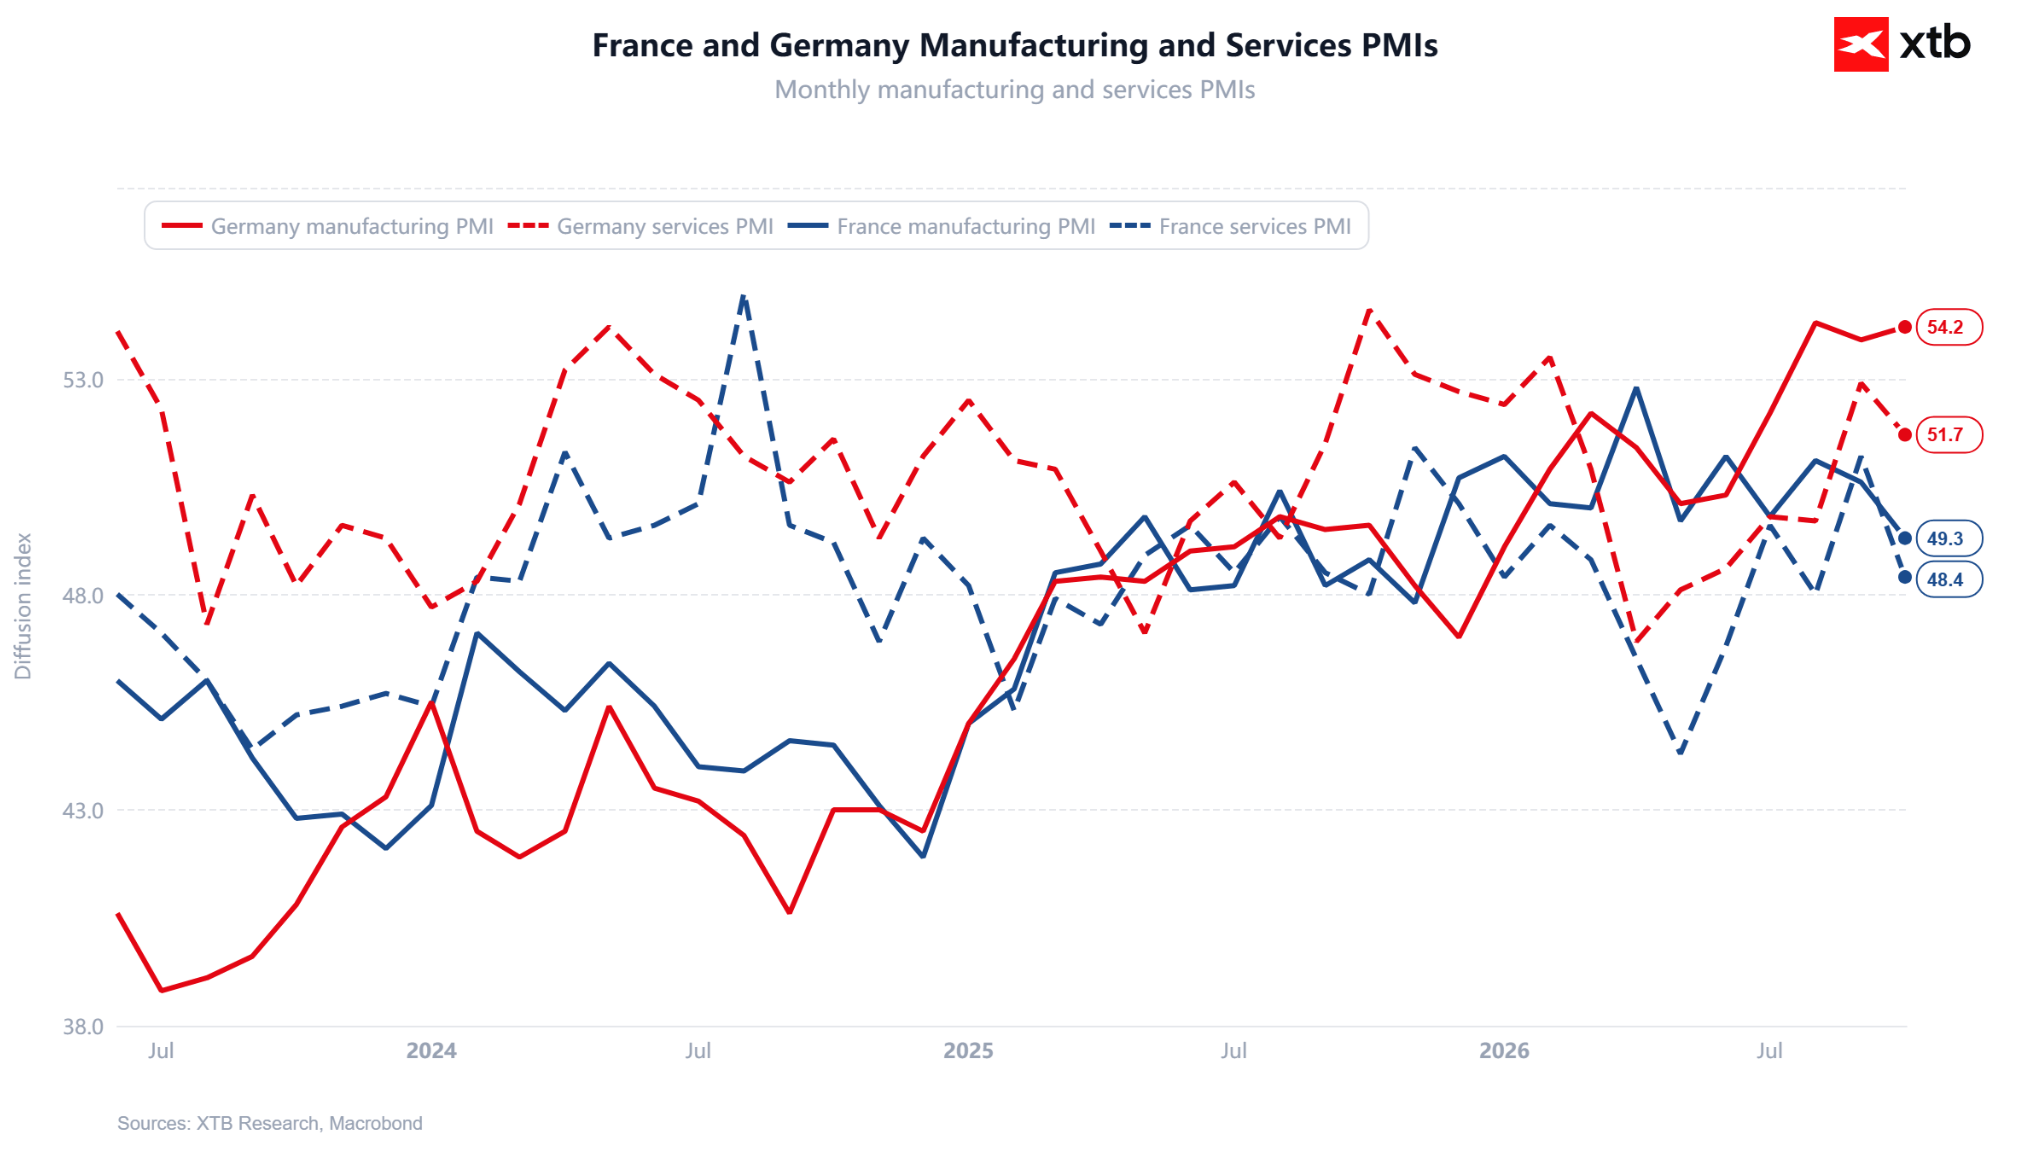
In Europa, i dati PMI hanno deluso le aspettative: l’indice composito dell’Eurozona è sceso a 51,9, soprattutto a causa della Francia, dove l’indicatore composito si è attestato a 48,4.
Figura 4: Indici PMI di Germania e Francia (2024-2026)
Fonte: Team di ricerca di XTB, 23/10/2026
-
Escludendo il periodo della pandemia, la fiducia delle imprese in Francia è scesa al livello più basso dalla crisi del debito del 2012.
-
In Francia l'occupazione è diminuita, mentre è cresciuta in Germania e nel resto dell'Eurozona.
-
Il ritmo di crescita degli acquisti di materie prime ha raggiunto il livello più elevato degli ultimi 4 anni e mezzo (accumulo di scorte, come ad aprile).
-
I prezzi degli input hanno raggiunto il livello più alto da maggio, mentre i prezzi di vendita sono risultati inferiori a quelli di settembre (un segnale di compressione dei margini).
-
I dati sono coerenti con un ulteriore inasprimento della politica monetaria, anche se le difficoltà della Francia potrebbero ostacolarlo.
Nel Regno Unito, il dato è stato sorprendentemente positivo, attestandosi a 53,1 punti.
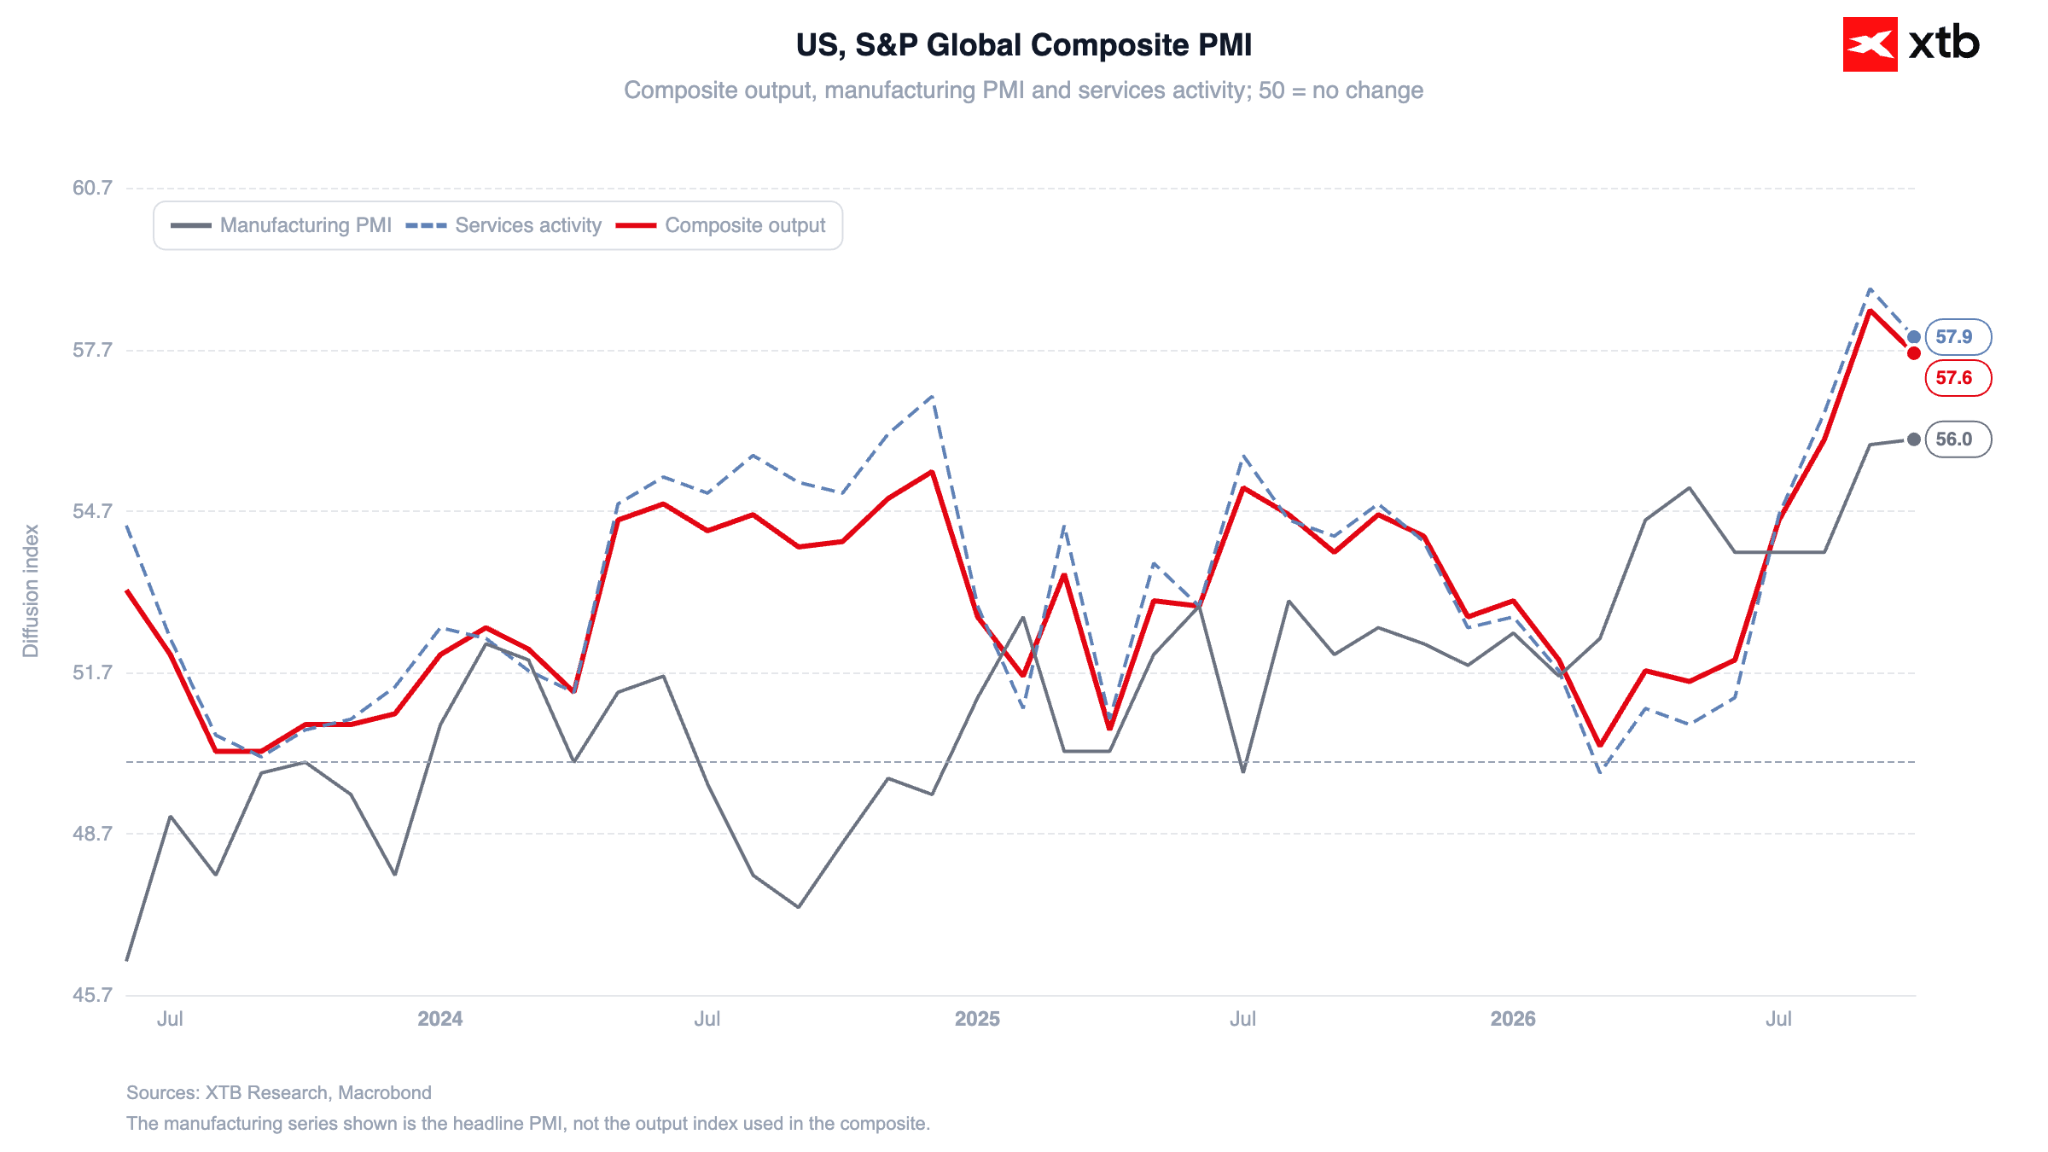
Negli Stati Uniti, i dati hanno mostrato un rallentamento, ma continuano a indicare una crescita del PIL intorno al 4% (la stima Nowcast per il terzo trimestre è pari al 3,5%). Il settore manifatturiero (56) ha registrato una performance leggermente inferiore a quella dei servizi (57,9).
Figura 5: Indici PMI degli Stati Uniti (2024-2026)
Fonte: Team di ricerca di XTB, 23/10/2026
-
Va tuttavia sottolineato che, guardando alle prospettive a 12 mesi, il quadro si inverte. Inoltre, l'occupazione nel settore manifatturiero sta crescendo al ritmo più sostenuto da marzo 2012.
-
I prezzi aumentano più rapidamente nel settore manifatturiero che in quello dei servizi, un andamento piuttosto intuitivo considerando il forte rialzo dei prezzi del petrolio.
-
I nuovi ordini di esportazione di beni sono in crescita per la prima volta da giugno dello scorso anno, mentre le esportazioni di servizi registrano l'espansione più marcata da luglio 2023.
Indici
A Wall Street prevale il segno negativo, anche se le vendite sui principali titoli tecnologici mostrano i primi segnali di stabilizzazione:
-
US500: 7.665 punti (-0,5%); l'indice resta sotto pressione a causa delle vendite sui titoli a maggiore capitalizzazione, ma la tenuta dei titoli difensivi sta limitando le perdite.
-
US100: 29.071 punti (-0,1%); dopo le vendite di giovedì, l'indice tecnologico si sta stabilizzando grazie ad acquisti selettivi sui titoli scesi maggiormente.
-
US30: 52.485 punti (-1,1%); è l'indice peggiore della seduta, penalizzato dalle vendite nel settore finanziario, vulnerabile all'inasprimento delle condizioni del credito.
-
US2000: 2.774 punti (-0,6%); le società a bassa capitalizzazione perdono terreno a causa dei prezzi elevati del petrolio e degli alti costi del servizio del debito.
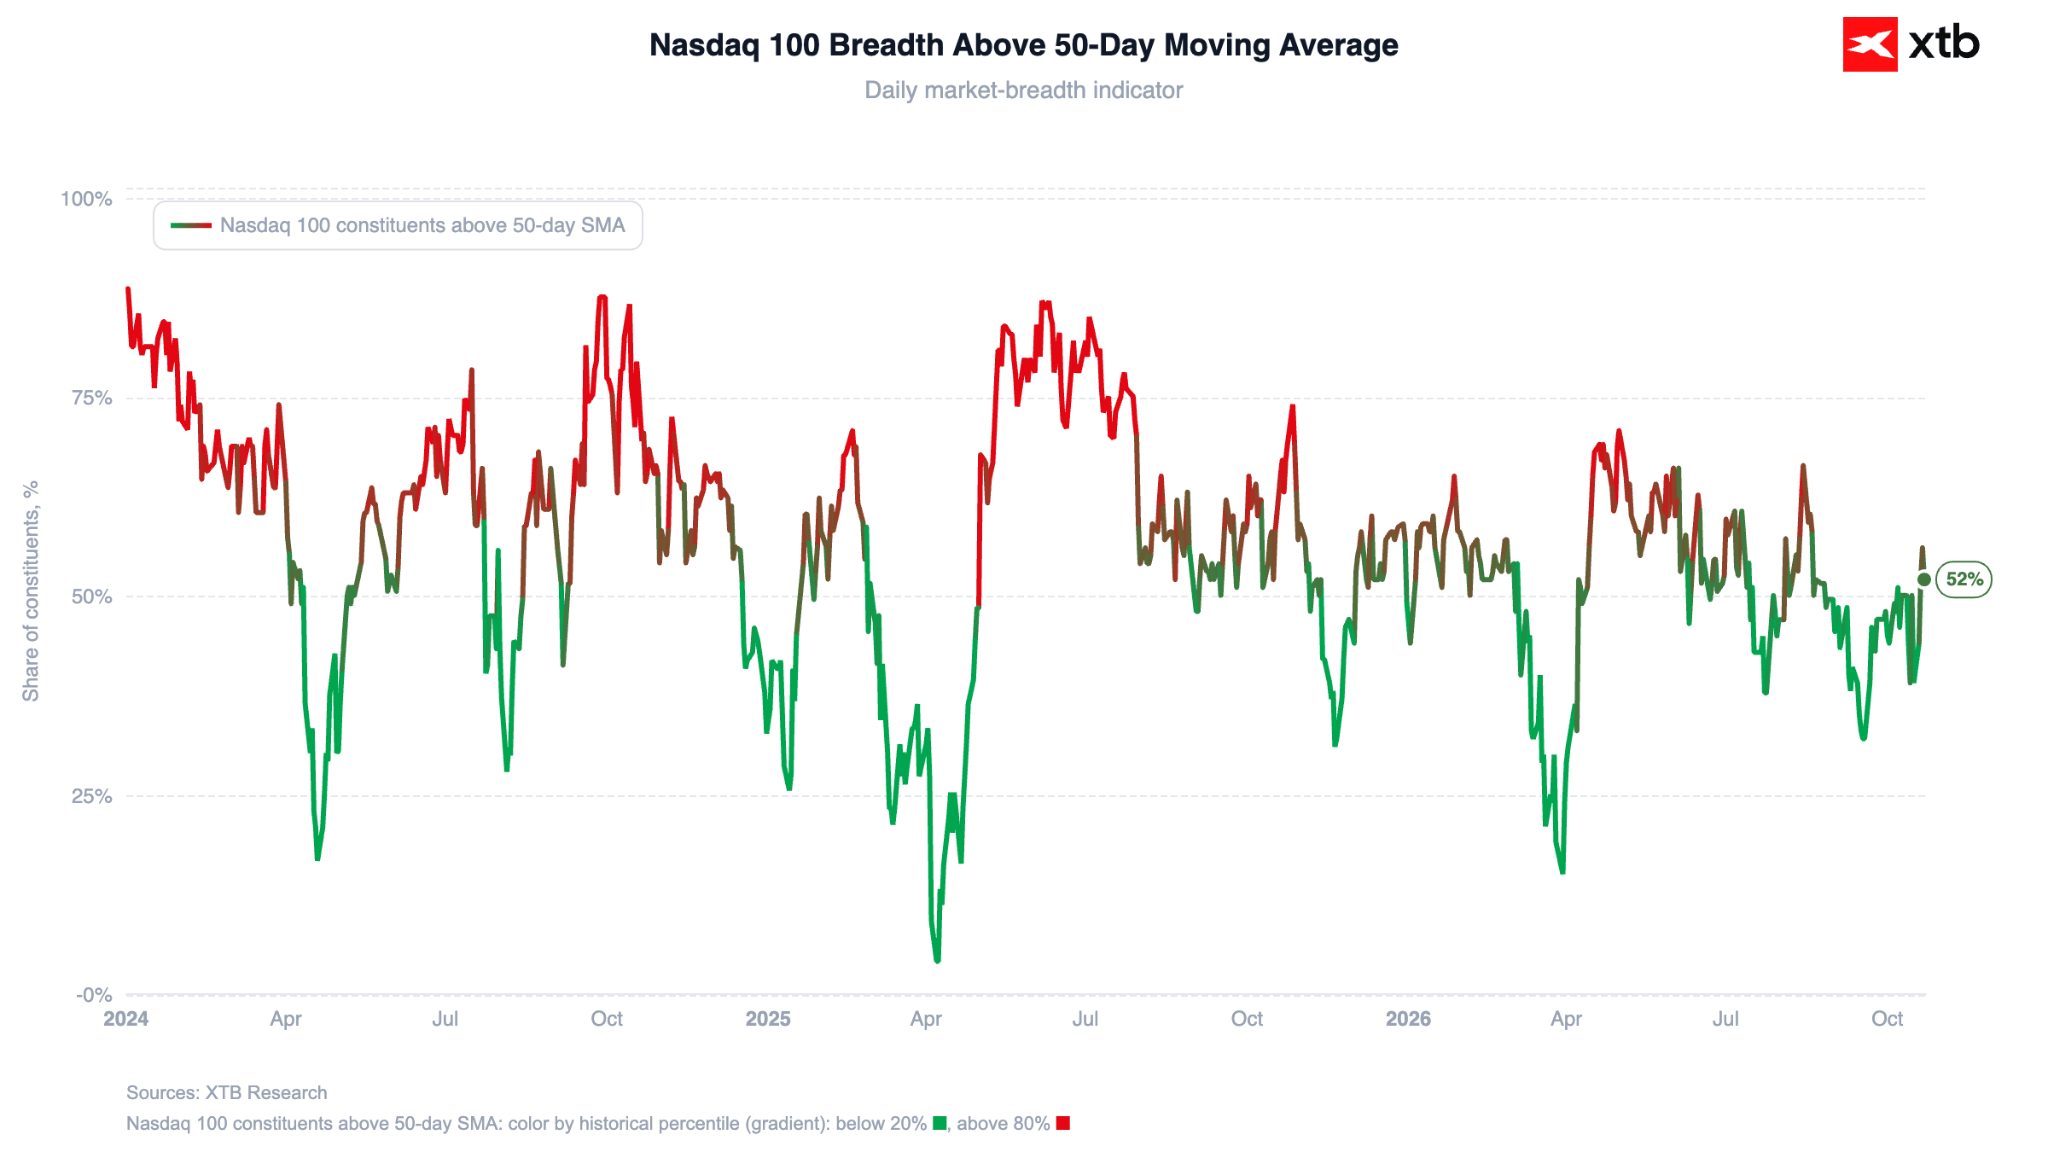
Figura 6: Percentuale di società del Nasdaq 100 al di sopra della media mobile a 50 giorni (2024-2026)
Fonte: Team di ricerca di XTB, 23/10/2026
Principali notizie societarie
-
Rivoluzione nel settore delle telecomunicazioni (piani di SpaceX): le notizie sull'intenzione di SpaceX di acquisire almeno 80.000 stazioni base per lanciare una propria rete mobile hanno innescato una massiccia rotazione dei capitali nel settore. I proprietari di infrastrutture passive hanno registrato forti rialzi: Crown Castle (CCI.US) è salita di circa l'11% e American Tower (AMT.US) ha guadagnato quasi l'8%. Gli operatori tradizionali, invece, devono fare i conti con la prospettiva di una concorrenza più intensa: AT&T (T.US) ha perso il 4%, mentre T-Mobile US (TMUS.US) è scesa del 5%.
-
Lockheed Martin (LMT.US): le azioni del colosso della difesa sono salite di circa il 7,8% dopo la revisione al rialzo delle previsioni sugli utili per l'intero anno. L'EPS rettificato è ora atteso tra 30,35 e 30,75 dollari, rispetto a un consenso di mercato che si collocava nella parte bassa dell'intervallo. I risultati sono sostenuti dall'aumento del 24% su base annua dell'utile operativo nel segmento missilistico e da un portafoglio ordini record di 292 miliardi di dollari, in un contesto segnato dai conflitti in Medio Oriente e in Ucraina.
-
Moderna (MRNA.US): le azioni hanno perso circa il 6%, scendendo a circa 189 dollari e portando le perdite settimanali oltre il 13%. Gli investitori hanno accolto con freddezza gli ultimi dati degli studi clinici avanzati su un vaccino personalizzato contro il melanoma.
-
Deckers Outdoor (DECK.US): le azioni sono crollate dell'8% dopo che la società ha rivisto al ribasso le previsioni sui ricavi annuali dei marchi UGG e Hoka, portandole al di sotto del consenso di mercato. La notizia ha innescato una serie di declassamenti da parte degli analisti, tra cui il passaggio a «underweight» da parte di Piper Sandler.
-
RingCentral (RNG.US): il titolo è balzato di circa il 15,2% dopo che la società ha rivisto al rialzo le previsioni sull'utile operativo rettificato per l'intero anno.
-
Meta Platforms (META.US): il calo dell'1,8%, a circa 637 dollari, ha portato il rendimento settimanale a -10%. Nonostante i solidi fondamentali, la società risente del più ampio disimpegno degli investitori dal settore tecnologico. L'RSI è sceso a 36,8, mentre il rapporto P/E si attesta a 22.
-
American Express (AXP.US): le azioni hanno perso l'1,9%, portando la performance da inizio anno a -12%. I volumi delle transazioni e i ricavi del terzo trimestre sono risultati leggermente inferiori alle attese degli analisti, nonostante la buona qualità del portafoglio crediti.
-
General Motors (GM.US): la società si avvia a registrare la peggiore settimana da oltre 20 mesi, con una perdita settimanale di circa l'8%. Ciononostante, diversi analisti di Wall Street, tra cui quelli di BNP Paribas e StoneX, raccomandano in generale di comprare sui ribassi, facendo riferimento a multipli di valutazione estremamente bassi e a una crescente capacità di generare liquidità.
-
SLB (SLB.US): il gruppo di servizi per il settore petrolifero ha guadagnato il 2% dopo aver registrato un utile rettificato del terzo trimestre superiore alle attese, grazie alla netta ripresa delle attività di perforazione in Medio Oriente.
Principali temi di mercato
-
Scoppio della bolla o opportunità irripetibile? Gli investitori retail discutono sempre più spesso del fenomeno del «consumo di liquidità» per le infrastrutture cloud, sottolineando il divario crescente tra l'aumento di 93 volte nell'utilizzo dei modelli e la mancanza di una monetizzazione diretta da parte dei fornitori.
-
Invidia per il settore della difesa: il rialzo delle azioni Lockheed Martin (+17% in nove sedute) ha alimentato le discussioni sulle opportunità perse nei settori difensivi che beneficiano dell'instabilità geopolitica.
-
Timori di liquidazioni forzate delle posizioni a leva: cresce la preoccupazione dopo le notizie sulla peggiore settimana per gli hedge fund globali dai tempi della pandemia. Alcuni investitori temono un'ondata di liquidazioni forzate di posizioni nel settore dei semiconduttori, mentre un numero crescente di operatori cerca occasioni d'acquisto, aspettandosi un forte rimbalzo dopo le vendite.
—
Michał Jóźwiak, analista dei mercati finanziari presso XTB



Grafico del giorno: US100 (Nasdaq 100). Rimbalzo legato all'intelligenza artificiale a fronte di un quadro tecnico in indebolimento


Grafico del giorno: cosa succederà ai titoli tecnologici dopo il più pesante sell-off dall'aprile 2025? (19.10.2026)


Calendario economico: settimana dedicata agli utili delle big tech e banco di prova per il rally legato all'IA (19.10.2026)


Notizie del mattino: il Nasdaq rimbalza, i titoli obbligazionari tornano in auge, il petrolio scende dai massimi (19.10.2026)
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.