


Le notizie sulla ripresa dei negoziati di pace tra Iran e Stati Uniti, insieme alla prima reazione positiva alla documentazione preliminare presentata da Anthropic, stanno favorendo un movimento correttivo al rialzo sui mercati. A guidare i rialzi è il settore tecnologico, con i futures sul Nasdaq 100 (US100) in aumento di circa lo 0,7%. Gli indici delle small cap e dei titoli industriali registrano progressi più contenuti, ma sono comunque in rialzo tra lo 0,3% e lo 0,5%.
-
Lunedì Anthropic ha depositato la documentazione per un’offerta pubblica iniziale (IPO), con l’obiettivo di quotarsi al Nasdaq con il simbolo ANT. Secondo quanto riportato, l’IPO potrebbe raccogliere almeno 100 miliardi di dollari e valutare la società tra 1.500 e 2.000 miliardi di dollari. Nei sei mesi terminati il 30 giugno, Anthropic ha registrato ricavi per 16,3 miliardi di dollari, contro 1,2 miliardi nello stesso periodo dell’anno precedente. La perdita netta è stata pari a 80,7 miliardi di dollari, rispetto ai 13 miliardi dell’anno prima, secondo la documentazione depositata. Circa 72 miliardi della perdita più recente derivano da una voce contabile non monetaria legata alle variazioni di valore delle obbligazioni convertibili e di altri strumenti finanziari.
-
I finanziamenti per le infrastrutture di IA restano sotto i riflettori. Meta prevede di raccogliere fino a 95 miliardi di dollari attraverso la vendita di azioni ordinarie e privilegiate. L’entità dell’operazione mostra come la corsa agli investimenti dipenda sempre più da capitali esterni, anche per le piattaforme più redditizie. Secondo Bloomberg, le spese in conto capitale di Meta dovrebbero raggiungere circa 140 miliardi di dollari, superando il flusso di cassa operativo.
-
Le preoccupazioni emergono anche sul mercato del credito. Lo spread dei CDS a cinque anni della società è circa raddoppiato da agosto, raggiungendo 120 punti base.
-
Questa settimana sono attesi i risultati di Microsoft, Amazon e Alphabet. I dati permetteranno di valutare sia la tenuta della domanda di servizi cloud sia la capacità di monetizzare l’IA. Finora, circa l’80% delle società dell’S&P 500 che hanno pubblicato i risultati ha superato le attese sugli utili, ma solo il 54% ha registrato ricavi superiori alle previsioni.
-
Una forte ondata di vendite ha colpito le società quotate negli Stati Uniti legate al Brasile. La vittoria di Luiz Inácio Lula da Silva su Flávio Bolsonaro, favorito dai mercati, ha innescato una brusca correzione. Le perdite maggiori si concentrano nel settore finanziario: XP cede circa il 46%, Nu Holdings il 23% e StoneCo il 35%. Le pressioni si estendono anche ai gruppi minerari e ad alcune società dei beni di consumo.
-
Sul mercato petrolifero prevalgono i ribassi. Rappresentanti di Arabia Saudita, Pakistan e Turchia dovrebbero incontrare le autorità iraniane nel tentativo di allentare nuovamente le tensioni. Nel frattempo, Donald Trump lascia intendere che si avvicina il momento di scegliere tra un accordo con Teheran e la ripresa degli attacchi. Goldman Sachs avverte che il recupero degli interventi di manutenzione rinviati nelle raffinerie potrebbe limitare l’offerta e le esportazioni di prodotti raffinati anche nel 2027. Il petrolio perde circa l’1%, con il Brent intorno ai 110 dollari al barile.
Analisi tecnica US100 (D1)
Notizie sulle società
Meta (META.US): il titolo recupera le perdite iniziali. Il piano di finanziamento prevede circa 35 miliardi di dollari dalla vendita di azioni ordinarie e privilegiate e fino a 60 miliardi attraverso la vendita graduale sul mercato di nuove azioni di Classe C. Nvidia, AMD e Broadcom si sono impegnate ad acquistare complessivamente fino a 5 miliardi di dollari in azioni ordinarie. La raccolta di capitali sostiene i piani di investimento, ma comporta anche il rischio di diluizione delle partecipazioni degli azionisti esistenti.
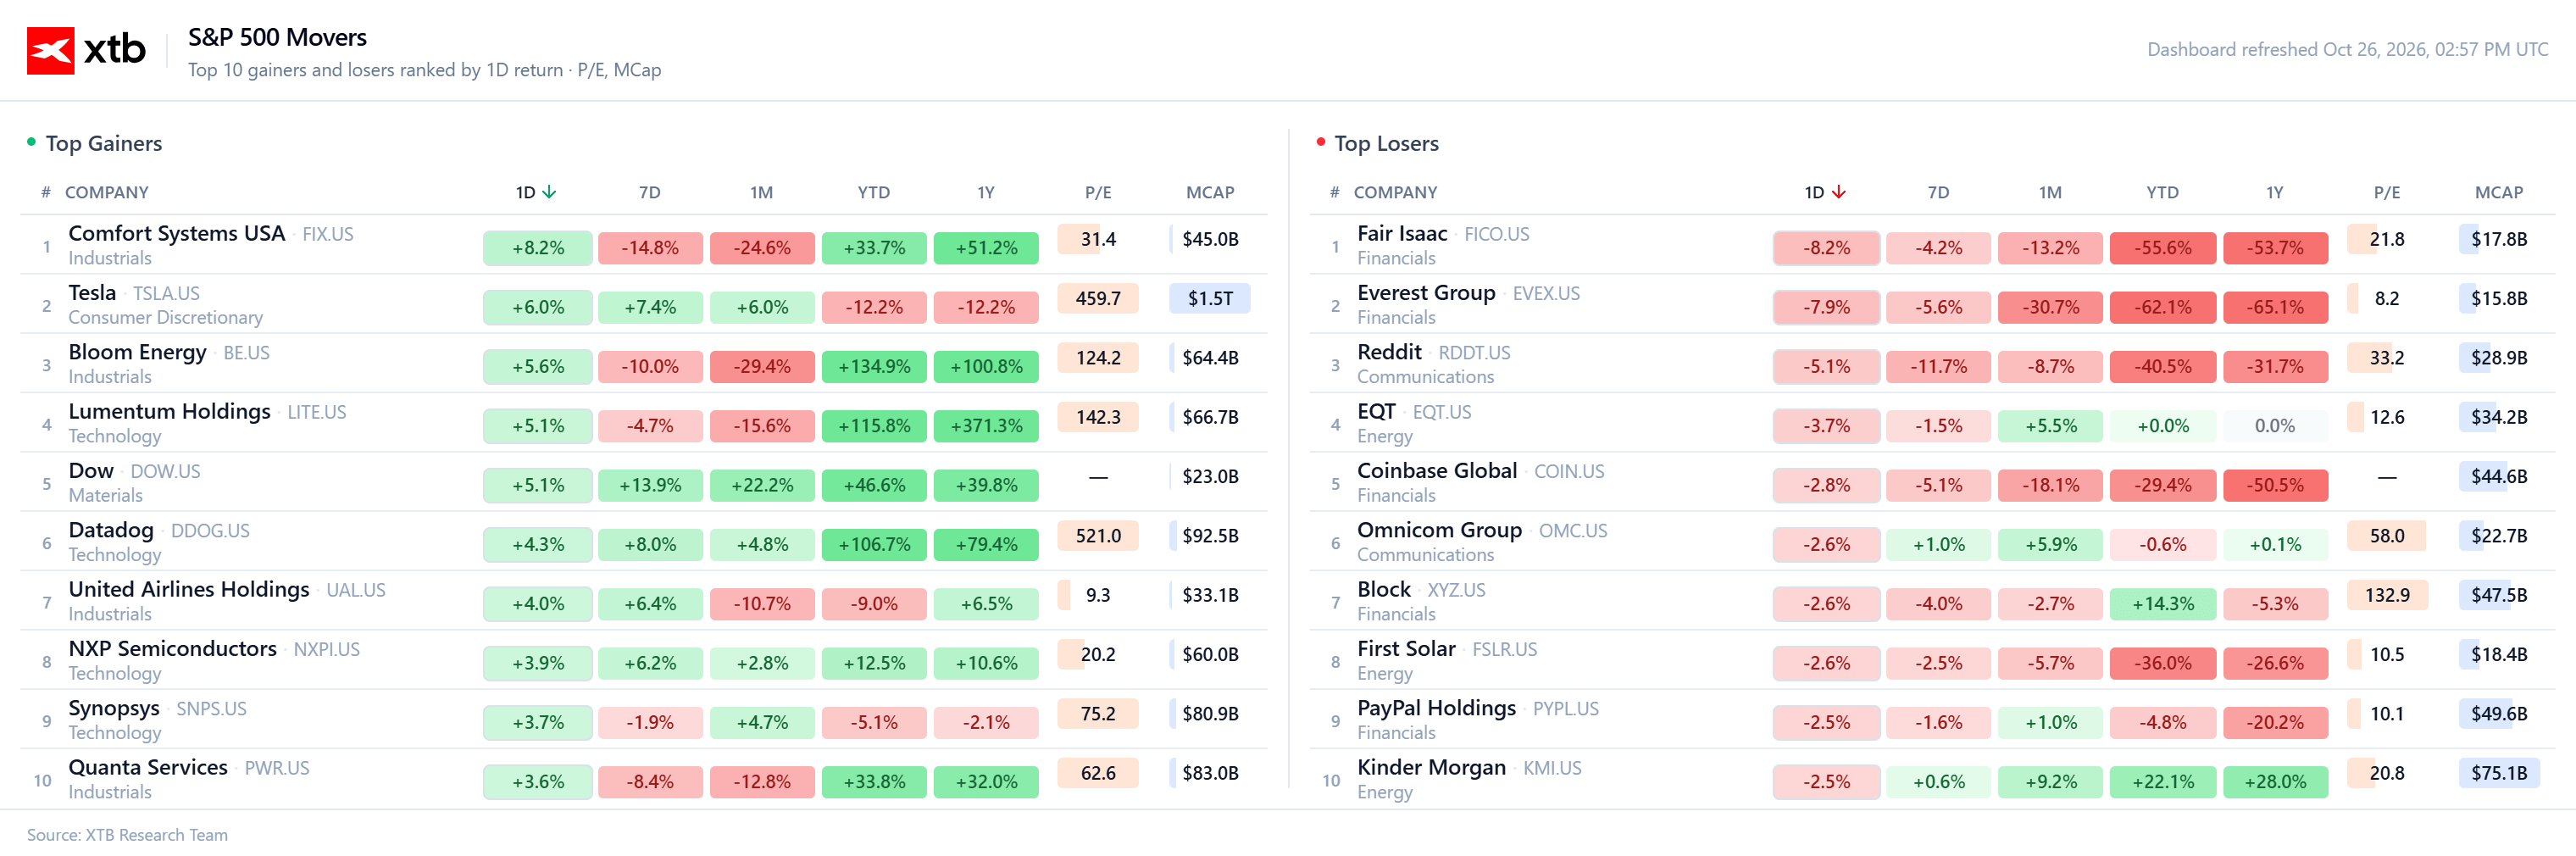
Tesla (TSLA.US): il titolo guadagna circa il 6% dopo una nota di Barclays. La banca segnala possibili opportunità legate a un’operazione con SpaceX.
CoreWeave (CRWV.US): il titolo azzera le perdite successive alla pubblicazione dei documenti di Anthropic e torna in positivo, guadagnando circa il 5%.
Borr Drilling (BORR.US): il titolo perde circa l’8% dopo l’affondamento della piattaforma di perforazione Prospector 5 al largo delle coste del Gabon, sabato 24 ottobre.
Surgery Partners (SGRY.US): il titolo balza di oltre il 45% dopo le indiscrezioni su trattative avanzate per l’acquisizione di una partecipazione di controllo da parte di Bon Secours Mercy Health. L’operazione valuterebbe la società circa 6 miliardi di dollari, inclusi 3,5 miliardi di debito.
Ross Stores (ROST.US): il titolo guadagna circa il 3% dopo una nota positiva di UBS.
MercadoLibre (MELI.US): il titolo perde oltre il 10%. La piattaforma di e-commerce risente delle vendite diffuse sugli asset legati al Brasile dopo l’esito delle elezioni presidenziali.
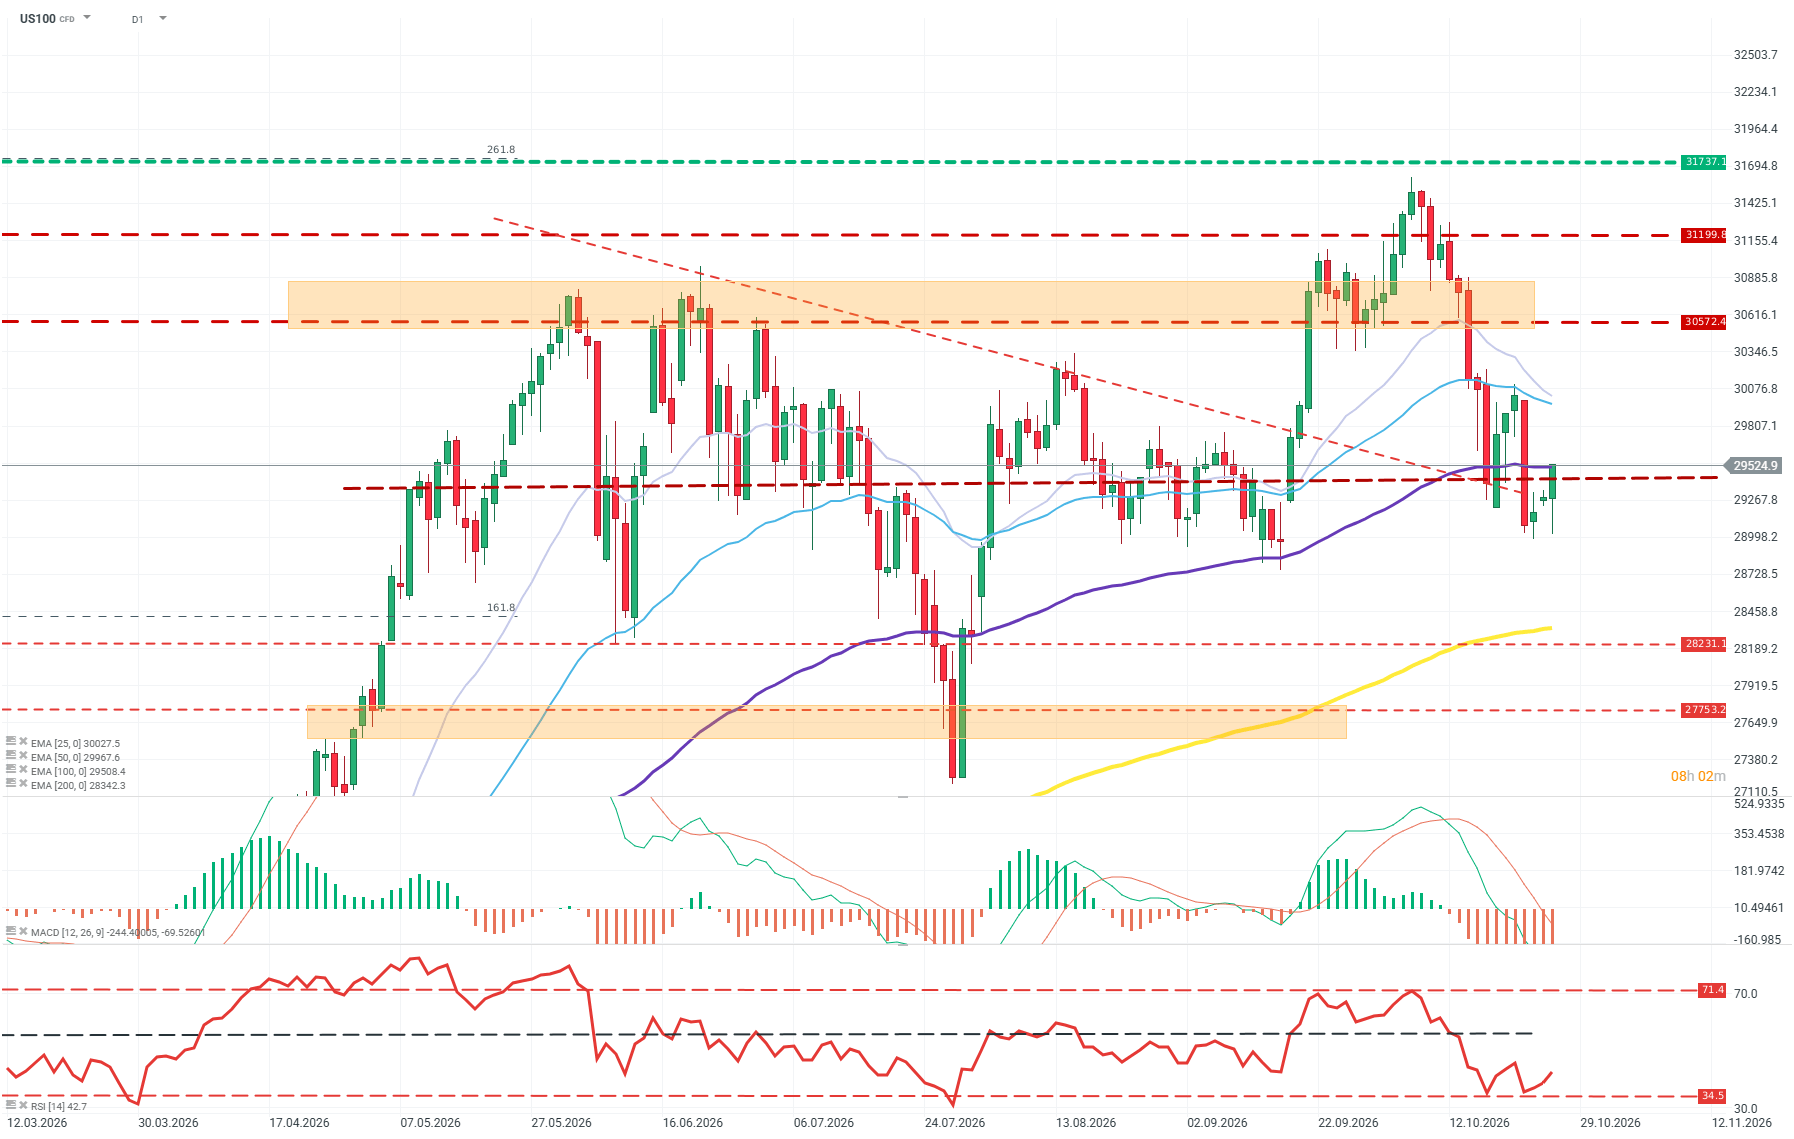
Il prezzo resta in una fase correttiva di breve periodo, anche se il trend rialzista di lungo periodo non è ancora stato invalidato. Le quotazioni stanno attualmente testando la EMA100, ma rimangono al di sotto della EMA25 e della EMA50, entrambe in area 30.000 punti, a conferma del vantaggio della pressione in vendita. L’RSI a 42,7 suggerisce un graduale rallentamento della pressione ribassista, mentre il MACD resta in territorio negativo. Il supporto chiave si trova in area 29.500 punti: una rottura al ribasso potrebbe aprire la strada a ulteriori discese. Al contrario, un ritorno sopra quota 30.000 aumenterebbe le probabilità di un movimento verso la resistenza in area 30.500 punti. Fonte: xStation5.
Dati macroeconomici:
-
Uno dei principali fattori che influenzeranno il sentiment dei mercati questa settimana sarà probabilmente la decisione sui tassi di interesse della Federal Reserve, attesa per mercoledì.
-
Martedì gli investitori potranno analizzare gli ordini di beni durevoli di settembre. Secondo le stime degli analisti di Deutsche Bank, il dato dovrebbe rimanere stabile, sostenuto dagli investimenti legati all’IA e dai consistenti ordini di aeromobili. Sono attesi anche i risultati dell’indagine sulla fiducia dei consumatori.


Apertura mercati USA: nuovi ribassi a Wall Street, prosegue la correzione nel settore dell'IA (14.10.2026)

Grafico del giorno: US100 (Nasdaq 100). Rimbalzo legato all'intelligenza artificiale a fronte di un quadro tecnico in indebolimento

Grafico del giorno: cosa succederà ai titoli tecnologici dopo il più pesante sell-off dall'aprile 2025? (19.10.2026)

Calendario economico: settimana dedicata agli utili delle big tech e banco di prova per il rally legato all'IA (19.10.2026)
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.