

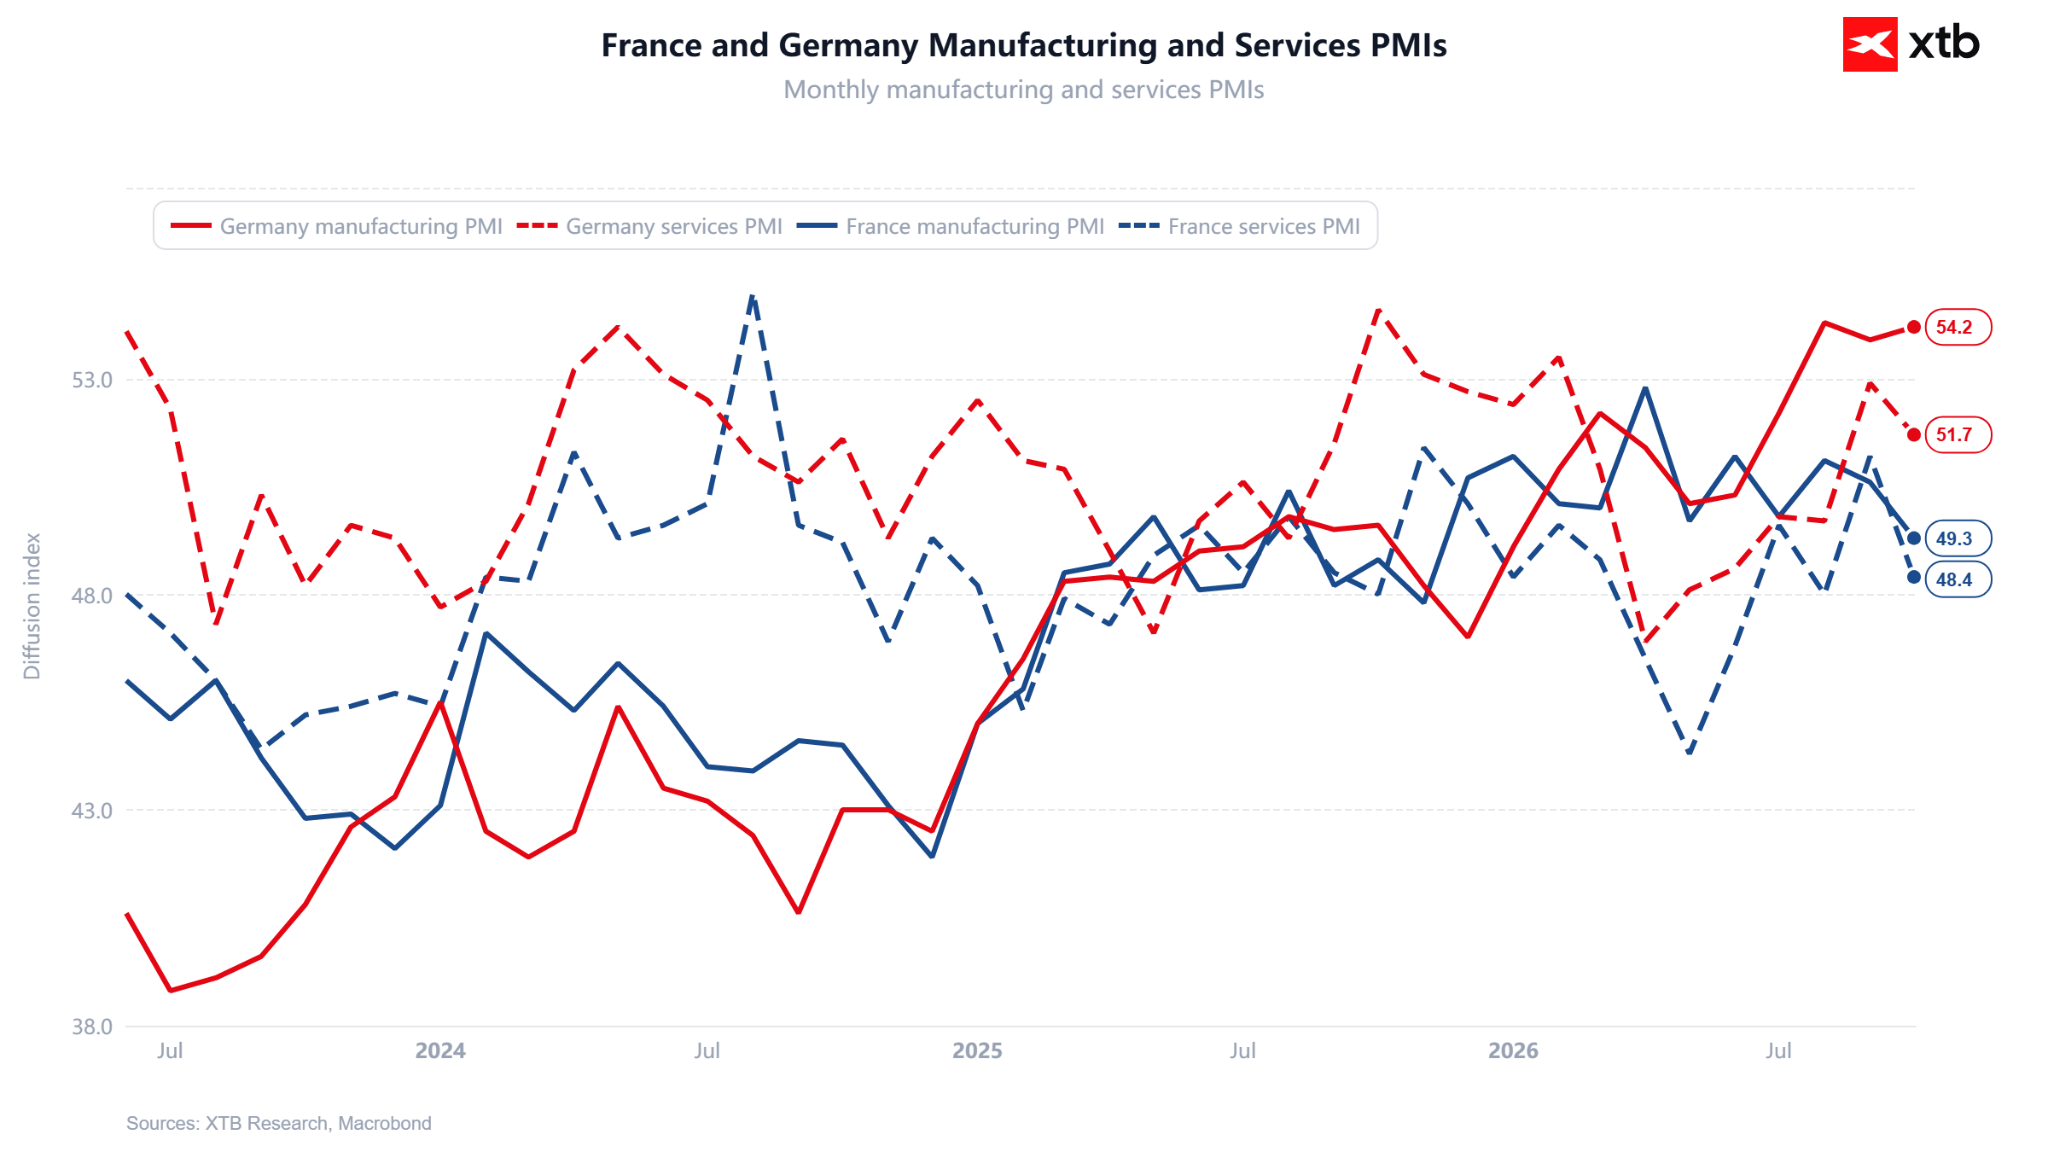
- Il PMI composito della Francia è sceso a 48,4 punti a ottobre, mentre le crisi politiche e fiscali hanno determinato una contrazione del settore privato.
- In Germania, il PMI composito è calato a 52,8 punti: il settore manifatturiero è cresciuto, mentre quello dei servizi ha ristagnato in un contesto di inflazione elevata.
- EUR/USD è sceso sotto quota 1,12 dopo i deboli dati francesi, in vista della prossima riunione della BCE.
Gli indici PMI preliminari di ottobre hanno evidenziato quanto stiano divergendo le due maggiori economie dell’Eurozona. Il settore privato francese è entrato in territorio di contrazione, un risultato che, alla luce delle recenti proteste e delle preoccupazioni legate al bilancio pubblico, non sorprende del tutto. Il PMI composito è sceso a 48,4 punti, contro le attese di 50,3 punti. Sia il manifatturiero sia i servizi sono scesi contemporaneamente sotto la soglia dei 50 punti.
La Germania continua a crescere, seppure a un ritmo inferiore alle attese. Il settore manifatturiero ha sorpreso positivamente, mentre quello dei servizi mostra un evidente indebolimento sotto il peso dell’inflazione elevata. Il mercato ha interpretato i dati in modo netto: EUR/USD è sceso sotto quota 1,12 e, nel frattempo, si avvicina la riunione della BCE, in programma giovedì prossimo.
Francia: delusione evidente
-
PMI composito: 48,4 punti (previsioni: 50,3 punti; dato precedente: 51,1 punti). Il dato è inferiore anche alla stima più bassa dell’intervallo previsto, compreso tra 50,0 e 51,1 punti.
-
PMI manifatturiero: 49,3 punti (previsioni: 50,5 punti; dato precedente: 50,6 punti). Si tratta del livello più basso da novembre 2025.
-
PMI dei servizi: 48,4 punti (previsioni: 50,7 punti; dato precedente: 51,2 punti).
-
Nuovi ordini: nel manifatturiero, 44,9 punti, il livello più basso da luglio 2025; nei servizi, 45,9 punti; il dato composito si è attestato a 45,7 punti, registrando un calo per l’undicesimo mese consecutivo.
-
Indice delle aspettative a 12 mesi: al livello più basso degli ultimi sei anni e mezzo.
Germania: la crescita prosegue, ma rallenta
-
PMI composito: 52,8 punti (previsioni: 53,4 punti; dato precedente: 53,8 punti). Si tratta del quarto mese consecutivo di espansione.
-
PMI manifatturiero: 54,2 punti (previsioni: 53,5 punti; dato precedente: 53,9 punti). Il dato si colloca al limite superiore delle stime e segna il nono mese consecutivo di crescita. Un anno fa, l’indice era pari a 49,6 punti.
-
PMI dei servizi: 51,7 punti (previsioni: 52,5 punti; dato precedente: 52,9 punti).
-
Nuovi ordini: nel manifatturiero, 53,6 punti (dato precedente: 54,4 punti); nei servizi, 50,0 punti (dato precedente: 52,3 punti), indicando una situazione di sostanziale stagnazione; il dato composito è sceso a 51,1 punti, rispetto ai precedenti 53,0 punti.
Commento ai dati
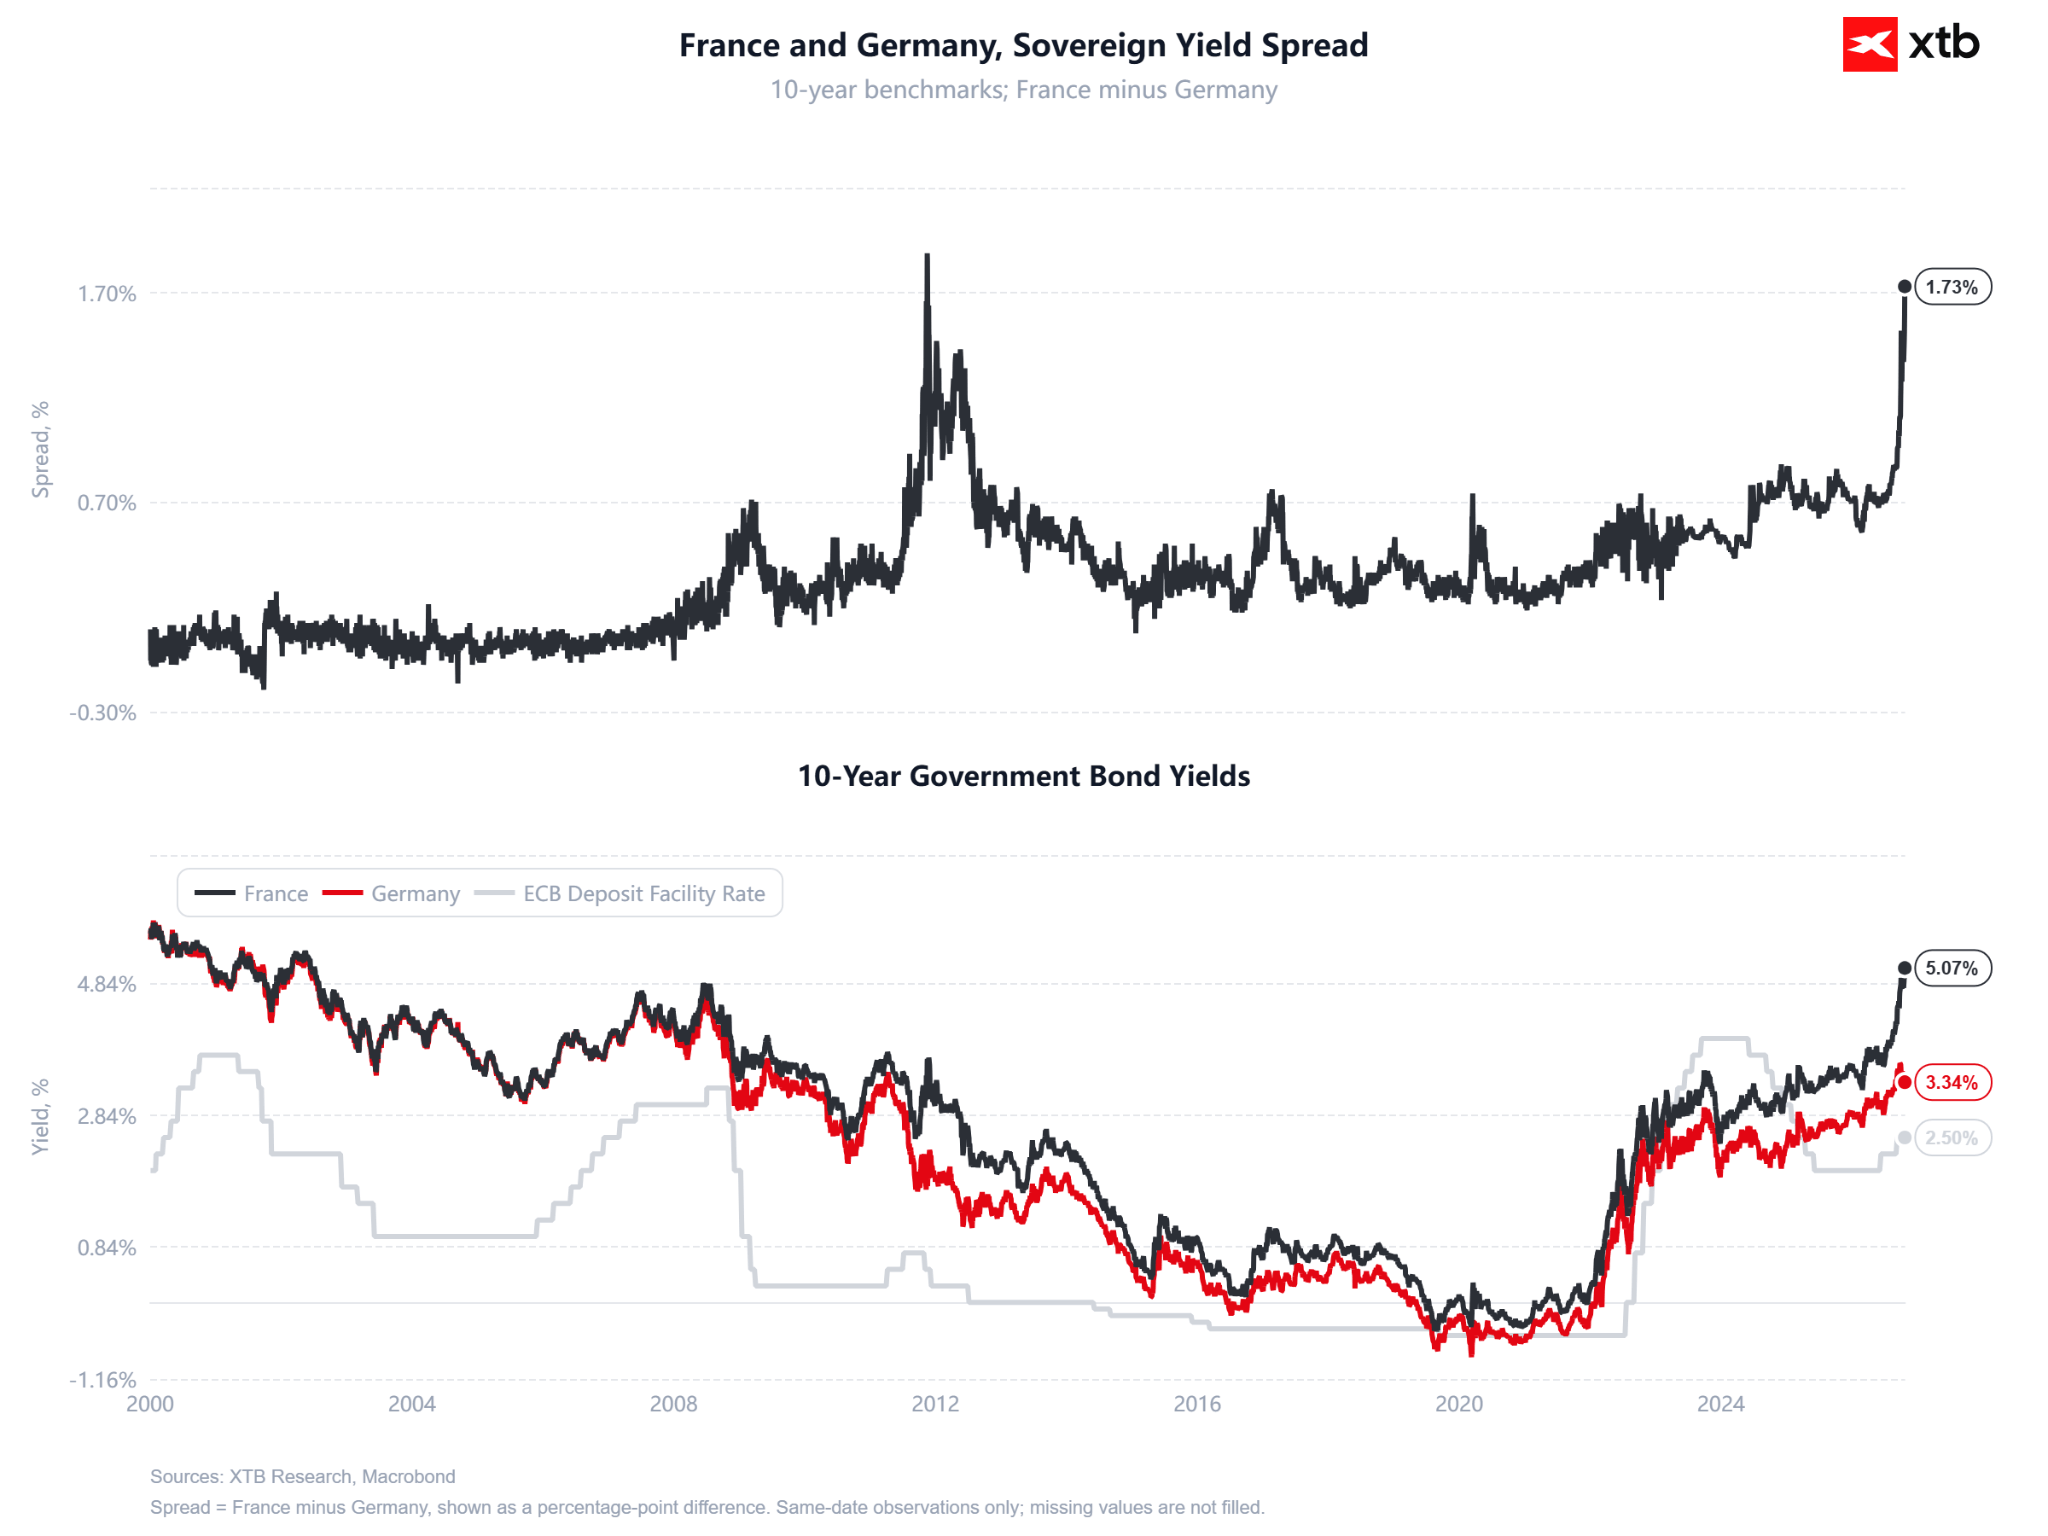
La Francia sta pagando il prezzo della combinazione tra crisi fiscale e instabilità politica. Questa settimana il rendimento dei titoli di Stato decennali ha raggiunto il 5%, il livello più alto dal 2002. Lo spread rispetto ai Bund tedeschi è salito a quasi 175 punti base, il livello più elevato dal 2011.
Come sottolinea S&P Global, il forte inasprimento delle condizioni finanziarie si è tradotto immediatamente in una riduzione degli acquisti e degli investimenti aziendali. A questo si aggiungono le proteste e i disordini, il cui costo è stimato intorno a 1 miliardo di euro.
L’aspetto più preoccupante è tuttavia il calo delle aspettative delle imprese, alimentato dai timori in vista delle elezioni presidenziali del 2027, in un contesto in cui Marine Le Pen viene indicata come favorita al primo turno. Il crollo dei nuovi ordini suggerisce che ottobre potrebbe essere soltanto un’anticipazione di mesi più deboli.
Questa sera Moody’s riesaminerà il rating della Francia e, nelle condizioni attuali, sembra improbabile una revisione positiva a sorpresa.
L’economia tedesca continua a beneficiare della spesa pubblica destinata alle infrastrutture e alla difesa, oltre che degli investimenti nell’intelligenza artificiale. Questo andamento si riflette nel settore manifatturiero, in crescita grazie alle esportazioni e agli ordini nel comparto della difesa. Il settore dei servizi mostra però l’altra faccia della medaglia: l’inflazione erode il potere d’acquisto dei consumatori e i nuovi ordini in questo comparto sono fermi. Secondo S&P Global, la rinnovata pressione sui costi, legata al rincaro dell’energia dopo l’escalation del conflitto con l’Iran, sta penalizzando il sentiment anche nel manifatturiero. La Germania rimane quindi il pilastro dell’Eurozona, ma la sua ripresa è fragile.
Nel complesso, il quadro dell’Eurozona assume sempre più i contorni della stagflazione: l’attività economica rallenta, mentre l’inflazione (al 3,8% a settembre) e i prezzi dell’energia restano elevati.
EUR/USD: i dati francesi fanno pendere la bilancia
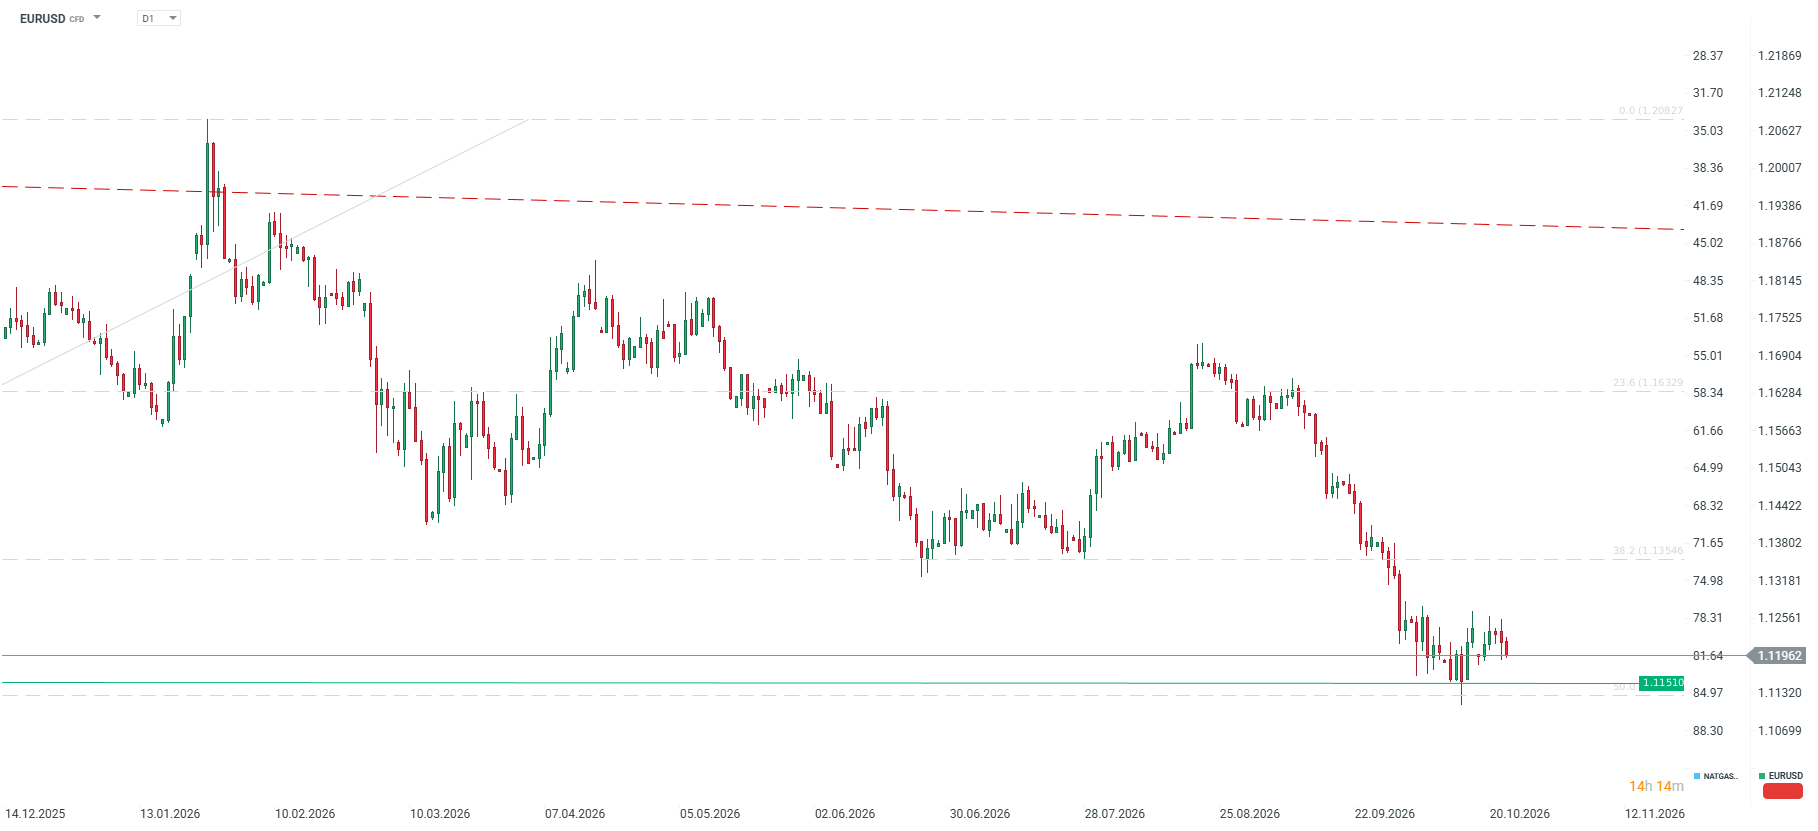
La moneta unica è scesa sotto quota 1,12 contro il dollaro subito dopo la pubblicazione dei dati francesi. Giovedì EUR/USD si attestava ancora intorno a 1,1245, confermando che il rimbalzo della giornata precedente si è rivelato soltanto una correzione all’interno di una tendenza ribassista. Sull’euro pesano contemporaneamente diversi fattori:
-
indebolimento della dinamica economica;
-
premio per il rischio sulla Francia ai massimi storici;
-
petrolio costoso, a vantaggio del dollaro;
-
domanda di beni rifugio dopo le vendite sui titoli tecnologici.
Il primo supporto si trova a 1,1151, in corrispondenza del minimo del 15 ottobre e in prossimità del ritracciamento del 50% dell’onda rialzista di lungo periodo. Segue l’area compresa tra 1,1109 e 1,1111. La resistenza si colloca ora a 1,1250.
Un ulteriore fattore di rischio nel breve termine è rappresentato dalla decisione di Moody’s attesa per questa sera: un declassamento del rating della Francia potrebbe accentuare la discesa dell’euro all’inizio della prossima settimana.
Riunione della BCE la prossima settimana
La riunione della BCE è in programma per il 28 e 29 ottobre. Mercati ed economisti si aspettano quasi all’unanimità una pausa, dopo i due rialzi dei tassi decisi dall’inizio del conflitto in Medio Oriente. Bloomberg Economics prevede un ultimo rialzo a dicembre, fino al 2,75%.
I dati di oggi, tuttavia, complicano il quadro. L’inflazione e i prezzi dell’energia suggeriscono la necessità di un ulteriore inasprimento della politica monetaria, ma la contrazione dell’attività economica in Francia e le tensioni sui mercati obbligazionari aumentano il costo di ogni successivo rialzo dei tassi.
Le dichiarazioni di Christine Lagarde saranno decisive. Un chiaro segnale in favore di un rialzo a dicembre potrebbe consentire all’euro di recuperare parte delle perdite. Una maggiore attenzione ai rischi per la crescita e alla stabilità dei mercati del debito offrirebbe invece a EUR/USD un ulteriore motivo per proseguire la discesa.



Grafico del giorno: cosa succederà ai titoli tecnologici dopo il più pesante sell-off dall'aprile 2025? (19.10.2026)


Notizie del mattino: il Nasdaq rimbalza, i titoli obbligazionari tornano in auge, il petrolio scende dai massimi (19.10.2026)



Notizie del mattino: timori legati al debito nel settore dell'intelligenza artificiale hanno raffreddato il sentiment, ma si intravede un rimbalzo.


Calendario economico - Avvio della stagione degli utili a Wall Street, RBA orientata al rialzo dei tassi e tensioni in Medio Oriente (13.10.2026)
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.