


L'inizio della settimana è caratterizzato da un netto rallentamento dei dati macroeconomici asiatici e da un aumento delle tensioni geopolitiche. Il pacchetto di dati pubblicato dalla Cina si è rivelato deludente: la crescita della produzione industriale e delle vendite al dettaglio ha subito un significativo rallentamento, mentre il calo degli investimenti in immobilizzazioni si è accentuato. Questi dati segnalano un indebolimento della domanda interna, nonostante gli interventi di stimolo del governo. Nel frattempo, la stima preliminare del PIL giapponese relativa al trimestre precedente indica una fase di stagnazione economica (0,0% su base trimestrale). Tuttavia, le dichiarazioni restrittive di Hajime Takata, membro del consiglio direttivo della Bank of Japan, suggeriscono la disponibilità a procedere con ulteriori rialzi dei tassi di interesse per avvicinarli al livello neutrale.
Sul mercato delle materie prime, l'attenzione è rivolta alle notizie provenienti dal Medio Oriente, dove si sono verificati incidenti che hanno coinvolto petroliere entrate in contatto con mine marine nella parte orientale dello Stretto di Hormuz. Gli episodi hanno contribuito ad aumentare il premio per il rischio sul mercato del petrolio. Nel corso della giornata, l'attenzione degli investitori si concentrerà sulla produzione industriale europea, sui dati relativi all'inflazione CPI canadese (particolarmente rilevanti per le future decisioni sui tassi di interesse della Bank of Canada) e sui numerosi interventi dei rappresentanti della Federal Reserve, tra cui il discorso serale del presidente della Fed.
Principali dati della sessione asiatica
-
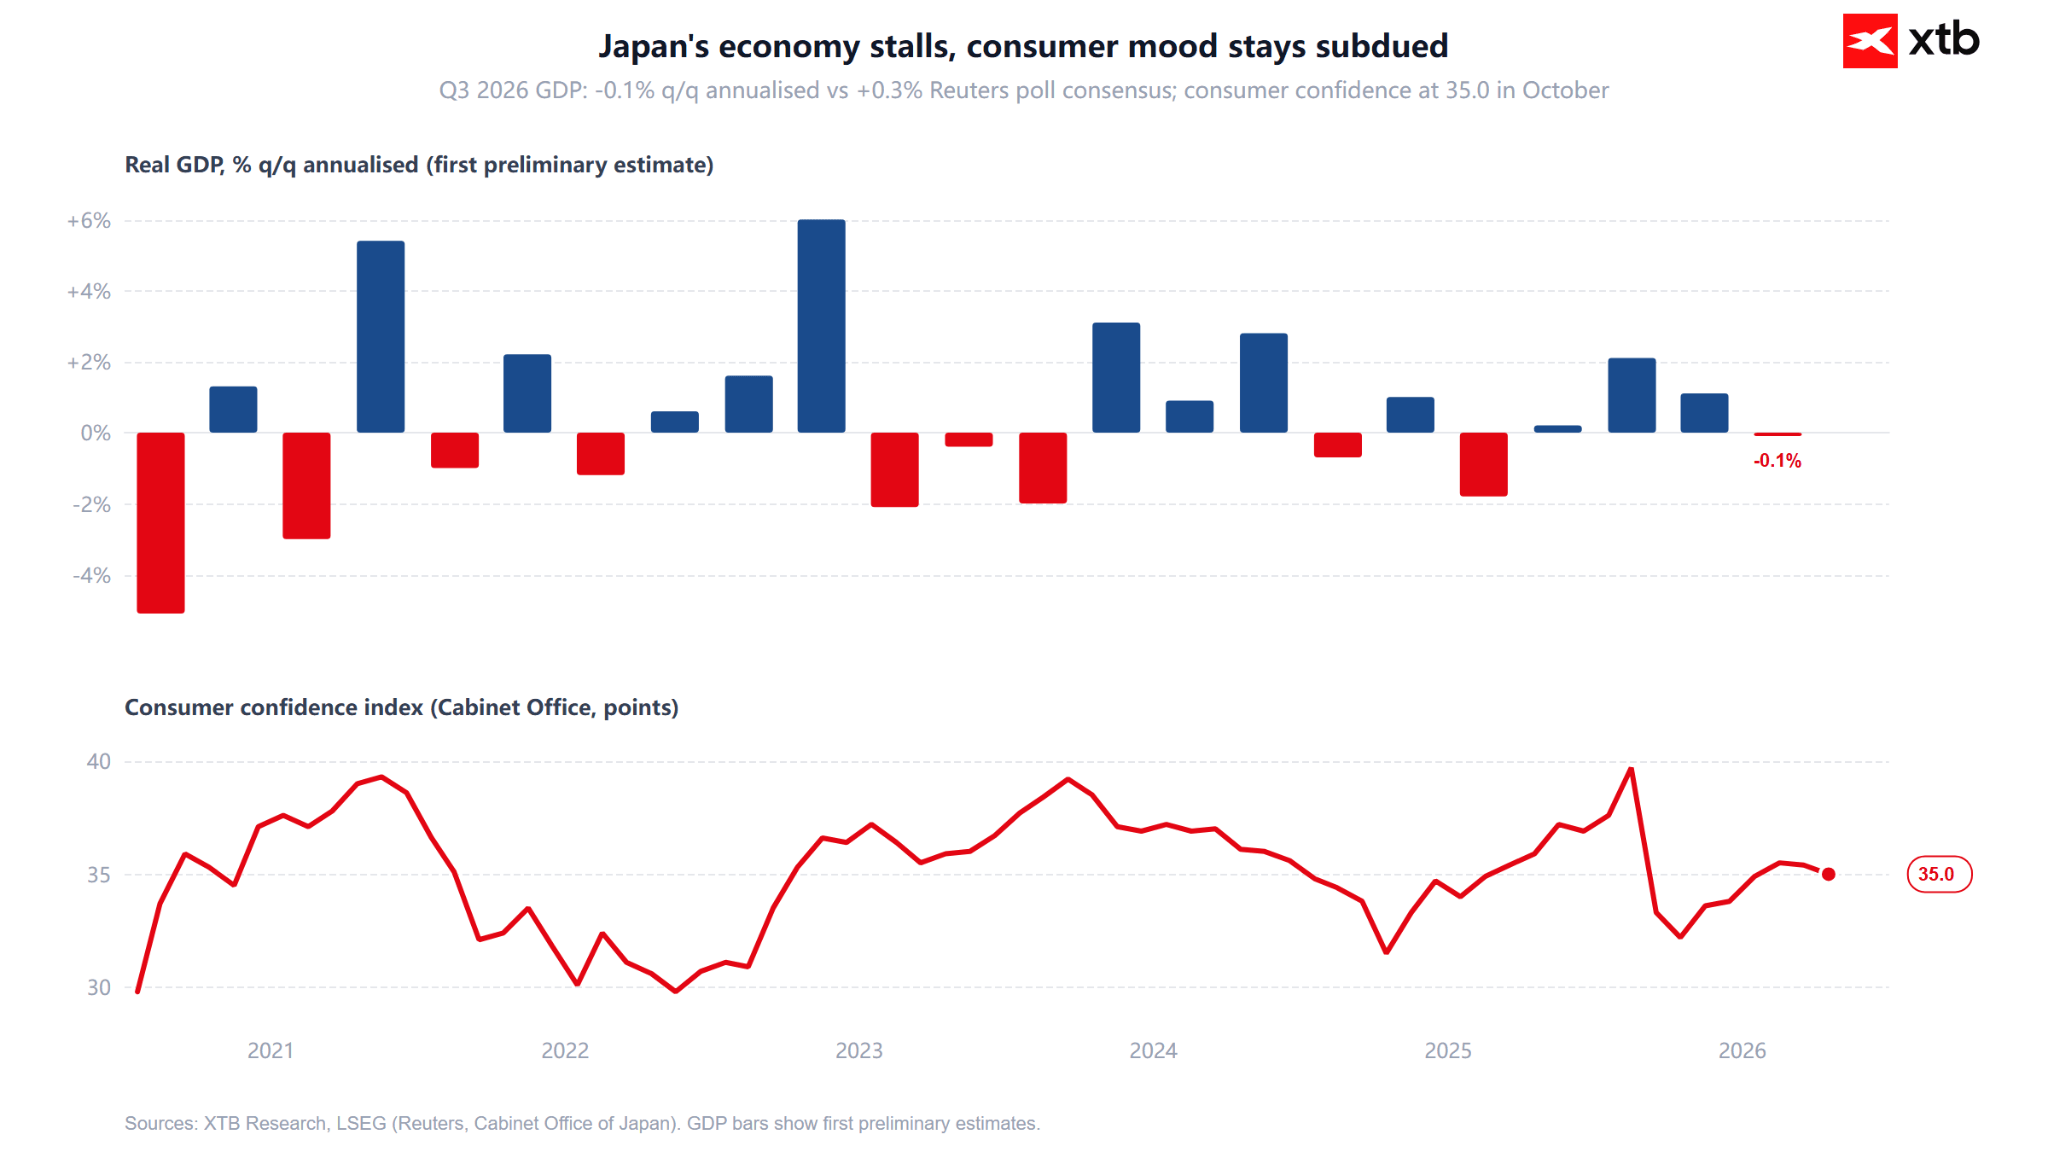
Giappone – PIL preliminare del terzo trimestre: la crescita si è attestata allo 0,0% su base trimestrale (consenso: +0,1%; dato precedente: +0,4%), segnalando una fase di stagnazione economica e un indebolimento dei consumi privati.
-
Giappone – Indice dei prezzi del PIL preliminare: è aumentato del 2,4% su base annua, al di sotto delle aspettative del mercato (+2,6%) e del dato precedente (+2,6%), indicando un lieve allentamento delle pressioni sui prezzi nell'economia.
-
Giappone – Produzione industriale rivista: a settembre è aumentata del 2,0% su base mensile, contro il 2,2% previsto dal consenso e indicato nella stima preliminare. Il dato conferma una moderata ripresa del settore manifatturiero, sebbene inferiore alle stime iniziali.
-
Cina – Vendite al dettaglio: a ottobre sono cresciute appena dello 0,4% su base annua, contro una previsione dello 0,8% e il precedente 1,1%, confermando la persistente debolezza della fiducia dei consumatori cinesi.
-
Cina – Produzione industriale: è aumentata del 4,8% su base annua, al di sotto delle previsioni del 5,3% e del dato precedente del 5,5%, riflettendo un rallentamento della domanda interna ed estera.
-
Cina – Investimenti in immobilizzazioni: da inizio anno sono diminuiti dell'8,1% su base annua, contro una flessione attesa del 7,0% e il precedente -7,2%, segnalando un aggravamento della crisi degli investimenti nei settori immobiliare e industriale.
-
Cina – Prezzi delle nuove abitazioni: a ottobre sono diminuiti dello 0,15% su base mensile (dato precedente: -0,14%), confermando l'assenza di segnali di una ripresa stabile del mercato immobiliare.
-
Cina – Tasso di disoccupazione urbana: è sceso leggermente al 5,1%, rispetto al 5,2% previsto dal consenso e registrato in precedenza. Si tratta dell'unico dato relativamente stabile nel quadro macroeconomico pubblicato oggi.
Calendario macroeconomico
-
04:00 | Cina – Conferenza stampa del National Bureau of Statistics (NBS).
-
11:00 | Eurozona – Produzione industriale su base mensile. Consenso: +0,3%. Dato precedente: -0,5%.
-
11:00 | Stati Uniti – Intervento di Michael Barr, membro del consiglio dei governatori della Fed.
-
14:30 | Canada – Indice dei prezzi al consumo (CPI) su base mensile. Consenso: +0,3%. Dato precedente: +0,1%.
-
14:30 | Canada – CPI mediano su base annua. Consenso: +2,0%. Dato precedente: +1,9%.
-
14:30 | Canada – CPI core (Trimmed) su base annua. Consenso: +1,9%. Dato precedente: +1,8%.
-
14:30 | Canada – CPI comune su base annua. Consenso: +2,5%. Dato precedente: +2,4%.
-
14:30 | Canada – CPI core su base mensile. Consenso: +0,2%. Dato precedente: 0,0%.
-
14:30 | Stati Uniti – Indice manifatturiero NY Empire State. Consenso: 17,6 punti. Dato precedente: 25,5 punti.
-
15:05 | Stati Uniti – Intervento di John Williams, presidente della Federal Reserve Bank di New York.
-
18:00 | Stati Uniti – Intervento di Kevin Warsh, presidente della Federal Reserve.
-
20:15 | Stati Uniti – Intervento di Beth Hammack, presidente della Federal Reserve Bank di Cleveland.
-
21:00 | Nuova Zelanda – Pubblicazione del rapporto sulla stabilità finanziaria della Reserve Bank of New Zealand (RBNZ).
-
22:45 | Nuova Zelanda – Indice dei prezzi alimentari (FPI) su base mensile. Dato precedente: 0,0%.
-
00:50 (del giorno successivo) | Australia – Intervento di Michele Bullock, governatrice della Reserve Bank of Australia (RBA).
Risultati societari
-
Trip.com Group Limited (TCOM) – Pubblicazione dei risultati nel corso della giornata. EPS previsto: 1,07 USD. Il gruppo rappresenta un indicatore importante della spesa dei consumatori cinesi per il turismo e i viaggi internazionali.
-
Baidu, Inc. (BIDU) – Pubblicazione prima dell'apertura dei mercati. EPS previsto: 0,57 USD. I risultati saranno un importante banco di prova per la capacità di monetizzare le tecnologie di IA e per la domanda di pubblicità online in Cina.
-
Tyson Foods, Inc. (TSN) – Pubblicazione prima dell'apertura dei mercati. EPS previsto: 0,65 USD. I risultati offriranno indicazioni sulle pressioni sui costi nel settore alimentare e sulla solidità dei bilanci delle famiglie statunitensi.
Mercati da monitorare
-
Petrolio (Brent / WTI) – Le esplosioni che hanno coinvolto due petroliere nella zona dello Stretto di Hormuz, dopo il contatto con mine marine, rappresentano un rischio diretto per il traffico in uno snodo fondamentale per il commercio globale. Gli episodi potrebbero sostenere i prezzi del petrolio e alimentare i timori sulla sicurezza delle rotte marittime.
-
Dollaro canadese (CAD / USDCAD) – La pubblicazione del pacchetto completo dei dati sull'inflazione di ottobre sarà fondamentale per valutare le prossime decisioni della Bank of Canada. Un aumento degli indicatori core, in particolare del CPI mediano e del CPI core (Trimmed), superiore alle attese potrebbe ridimensionare le aspettative di ulteriori tagli aggressivi dei tassi e sostenere il dollaro canadese.
-
Dollaro statunitense (USD) e rendimenti dei Treasury – La serie di interventi programmati dei rappresentanti della Federal Reserve, in particolare quelli di John Williams e Kevin Warsh, insieme ai dati dell'indice manifatturiero Empire State, metterà alla prova le aspettative del mercato sulla decisione della Fed in materia di tassi di interesse prevista per dicembre.

Grafico del giorno: lo yen riprende a scendere mentre aumentano i rischi di un intervento (12.11.2026)


Calendario economico: riflettori puntati sulla stagione degli utili in Europa, con pochi dati macro in agenda (11.11.2026)


Notizie del mattino: gli indici azionari estendono il rimbalzo. Le prospettive di CoreWeave sostengono il Nasdaq? (11.11.2026)


Borse europee in rialzo, balzo delle azioni Infineon 🔼 Wall Street indebolita in attesa del dato sull'inflazione USA
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.