


Lunedì, l’attenzione degli investitori è concentrata sui dati relativi al settore dei servizi, che continua a rappresentare uno dei principali motori della crescita economica globale.
-
La sessione asiatica si è svolta senza particolari movimenti. In Giappone è stato pubblicato il dato sulla fiducia dei consumatori (35,4 punti vs 35,3 punti attesi), insieme agli indicatori sui prezzi di Australia e Nuova Zelanda.
-
Sui mercati persiste la pressione sulla moneta unica europea: EURUSD scende verso 1,1170.
-
Sullo sfondo restano le tensioni geopolitiche, tra cui le notizie di attacchi russi alle infrastrutture portuali nella regione di Odessa e le minacce provenienti dall’Iran, che hanno portato all’evacuazione dei bombardieri statunitensi B-1 dalle basi nel Regno Unito.
-
I principali impulsi di volatilità sono attesi nel pomeriggio con la pubblicazione dell’indice ISM dei servizi statunitense (16:00 CET), che potrebbe fornire indicazioni sul ritmo di eventuali interventi di inasprimento o allentamento della politica monetaria da parte della Federal Reserve.
-
In Cina è giorno festivo bancario, con conseguenti volumi di liquidità complessivamente più contenuti sui mercati asiatici.
Principali dati dalla sessione asiatica
-
Australia: l’Inflation Gauge del Melbourne Institute è aumentato dello 0,3% su base mensile a settembre (precedente: +0,5%), segnalando un lieve rallentamento delle pressioni sui prezzi al consumo.
-
Nuova Zelanda: l’ANZ Commodity Price Index è rimbalzato dello 0,6% su base mensile, rispetto al calo dello 0,4% registrato nel mese precedente, sostenendo le prospettive per la bilancia commerciale del Paese.
-
Giappone: l’indice della fiducia dei consumatori si è attestato a 35,4 punti, al di sopra delle attese del mercato (consensus: 35,3 punti), ma leggermente al di sotto del dato del mese precedente (35,5 punti).
Calendario macroeconomico (CET)
-
Tutta la giornata — Cina: giorno festivo bancario
-
09:15 — Spagna: PMI dei servizi. Consensus: 57,1. Precedente: 57,8.
-
09:45 — Germania: intervento del Presidente della Bundesbank Joachim Nagel
-
09:45 — Italia: PMI dei servizi. Consensus: 54,6. Precedente: 55,2.
-
09:50 — Francia: PMI finale dei servizi. Consensus: 51,4. Precedente: 51,4.
-
09:55 — Germania: PMI finale dei servizi. Consensus: 52,9. Precedente: 52,9.
-
10:00 — Eurozona: PMI finale dei servizi. Consensus: 53,0. Precedente: 53,0.
-
10:30 — Eurozona: indice Sentix sulla fiducia degli investitori. Consensus: 4,5. Precedente: 5,1.
-
10:30 — Regno Unito: PMI finale dei servizi. Consensus: 51,7. Precedente: 51,7.
-
11:00 — Eurozona: indice dei prezzi alla produzione (PPI) su base mensile. Consensus: +1,9%. Precedente: +1,6%.
-
15:45 — USA: PMI finale dei servizi. Consensus: 58,7. Precedente: 58,7.
-
16:00 — USA: indice ISM dei servizi. Consensus: 55,1. Precedente: 55,4.
-
23:00 — Nuova Zelanda: NZIER Quarterly Survey of Business Opinion. Precedente: 8.
Mercati da monitorare
-
EURUSD — il cambio è sotto una chiara pressione di vendita, scendendo al di sotto di 1,1200. La direzione dei prossimi movimenti sarà influenzata dalla serie di PMI dell’Eurozona attesa in mattinata e dai dati ISM sull’economia statunitense.
-
Petrolio (WTI/Brent) — il mercato delle materie prime mostra una maggiore sensibilità all’escalation delle tensioni geopolitiche intorno ai porti del Mar Nero e all’aumento delle tensioni militari in Medio Oriente.
-
Titoli di Stato USA e tedeschi (Bund/Treasury) — i mercati obbligazionari reagiranno all’intervento del Presidente della Bundesbank e ai dati pomeridiani sull’attività nel settore dei servizi negli Stati Uniti, nel contesto delle prospettive sui tassi di interesse.
Analisi tecnica: Brent
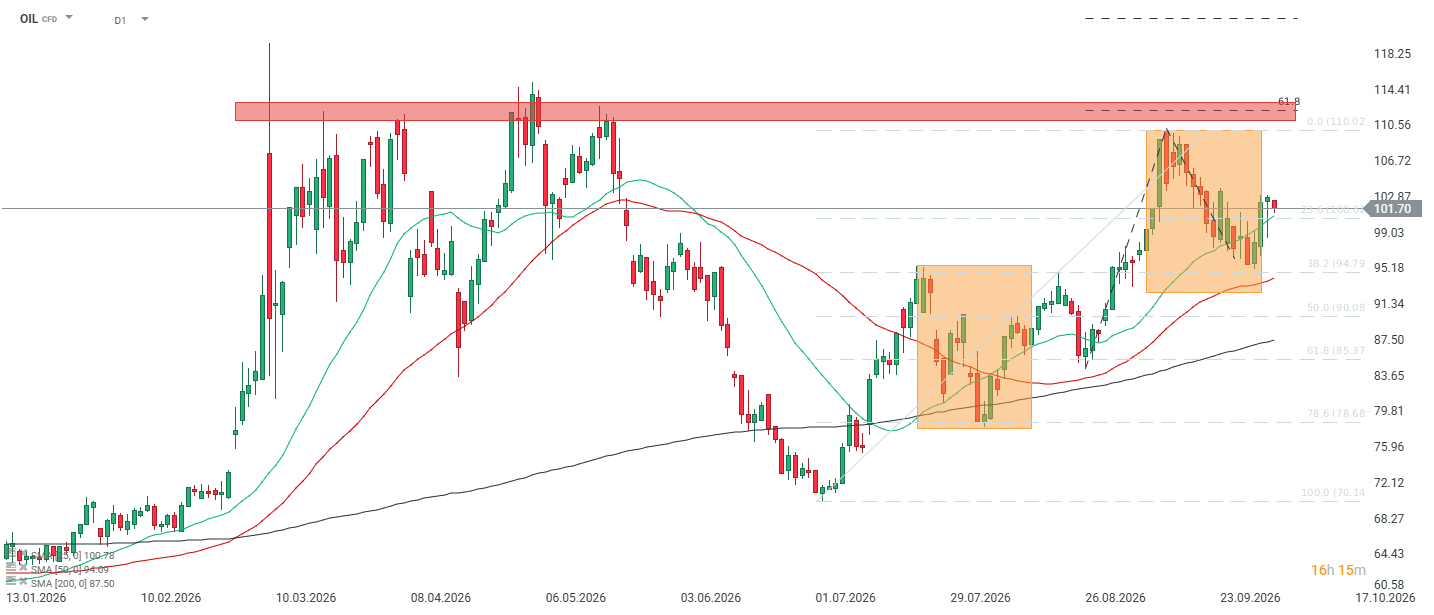
Il Brent è attualmente scambiato intorno a 101,70 dollari al barile, in una chiara fase di correzione dopo il tentativo fallito di superare la forte resistenza nell’area 110–114 dollari, dove il mercato ha registrato un rimbalzo in due occasioni, prima a maggio e poi a settembre.
Nonostante i recenti ribassi, il trend di fondo rimane rialzista: il prezzo si mantiene infatti al di sopra delle medie mobili a 50 e 200 sessioni, confermando tecnicamente una struttura rialzista nel medio-lungo periodo.
Nel breve termine, tuttavia, il livello chiave è il ritracciamento di Fibonacci a 102,87 dollari. Il prezzo è già sceso al di sotto di questo livello, indebolendo la spinta degli acquisti e aprendo la strada verso il successivo supporto intorno a 94,80 dollari, in corrispondenza della media mobile a 50 sessioni.
Solo la tenuta di quest’area potrebbe creare una base solida per un nuovo tentativo di raggiungere la resistenza a 110–114 dollari; una rottura al ribasso aumenterebbe invece il rischio di un’ulteriore estensione della correzione verso 90 dollari.


💶Grafico del giorno: EURUSD ai minimi da maggio 2025 tra le tensioni della crisi fiscale francese

Notizie del mattino: il dollaro sale, il petrolio scende. EUR/USD ai minimi plurimensili.
Live Caffé e Mercati
EurUsd sotto 1,12. Mercati Tech al Test dei Massimi
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.