

- I futures sul Nasdaq 100 guadagnano oltre l’1% dopo la peggiore ondata di vendite settimanale dell’indice dall’aprile 2025.
- Il PIL cinese è cresciuto del 4,5% su base annua nel terzo trimestre, superando le previsioni del consenso, pari al 4,4%.
- Il Brent è sceso a circa 108 dollari al barile, dopo aver sfiorato i 112 dollari, grazie alla stabilizzazione dei flussi di petrolio nel Golfo Persico.
- Le prossime trimestrali di Netflix, Tesla, Meta e IBM metteranno alla prova la fiducia del mercato nel settore dell’intelligenza artificiale.
La scorsa settimana è stata la peggiore per il Nasdaq dall’aprile 2025, quando furono annunciati i dazi sulle importazioni statunitensi più elevati degli ultimi 100 anni.
Figura 1: Percentuale di società del Nasdaq 100 con quotazioni superiori alla media mobile a 50 giorni (2024-2026)
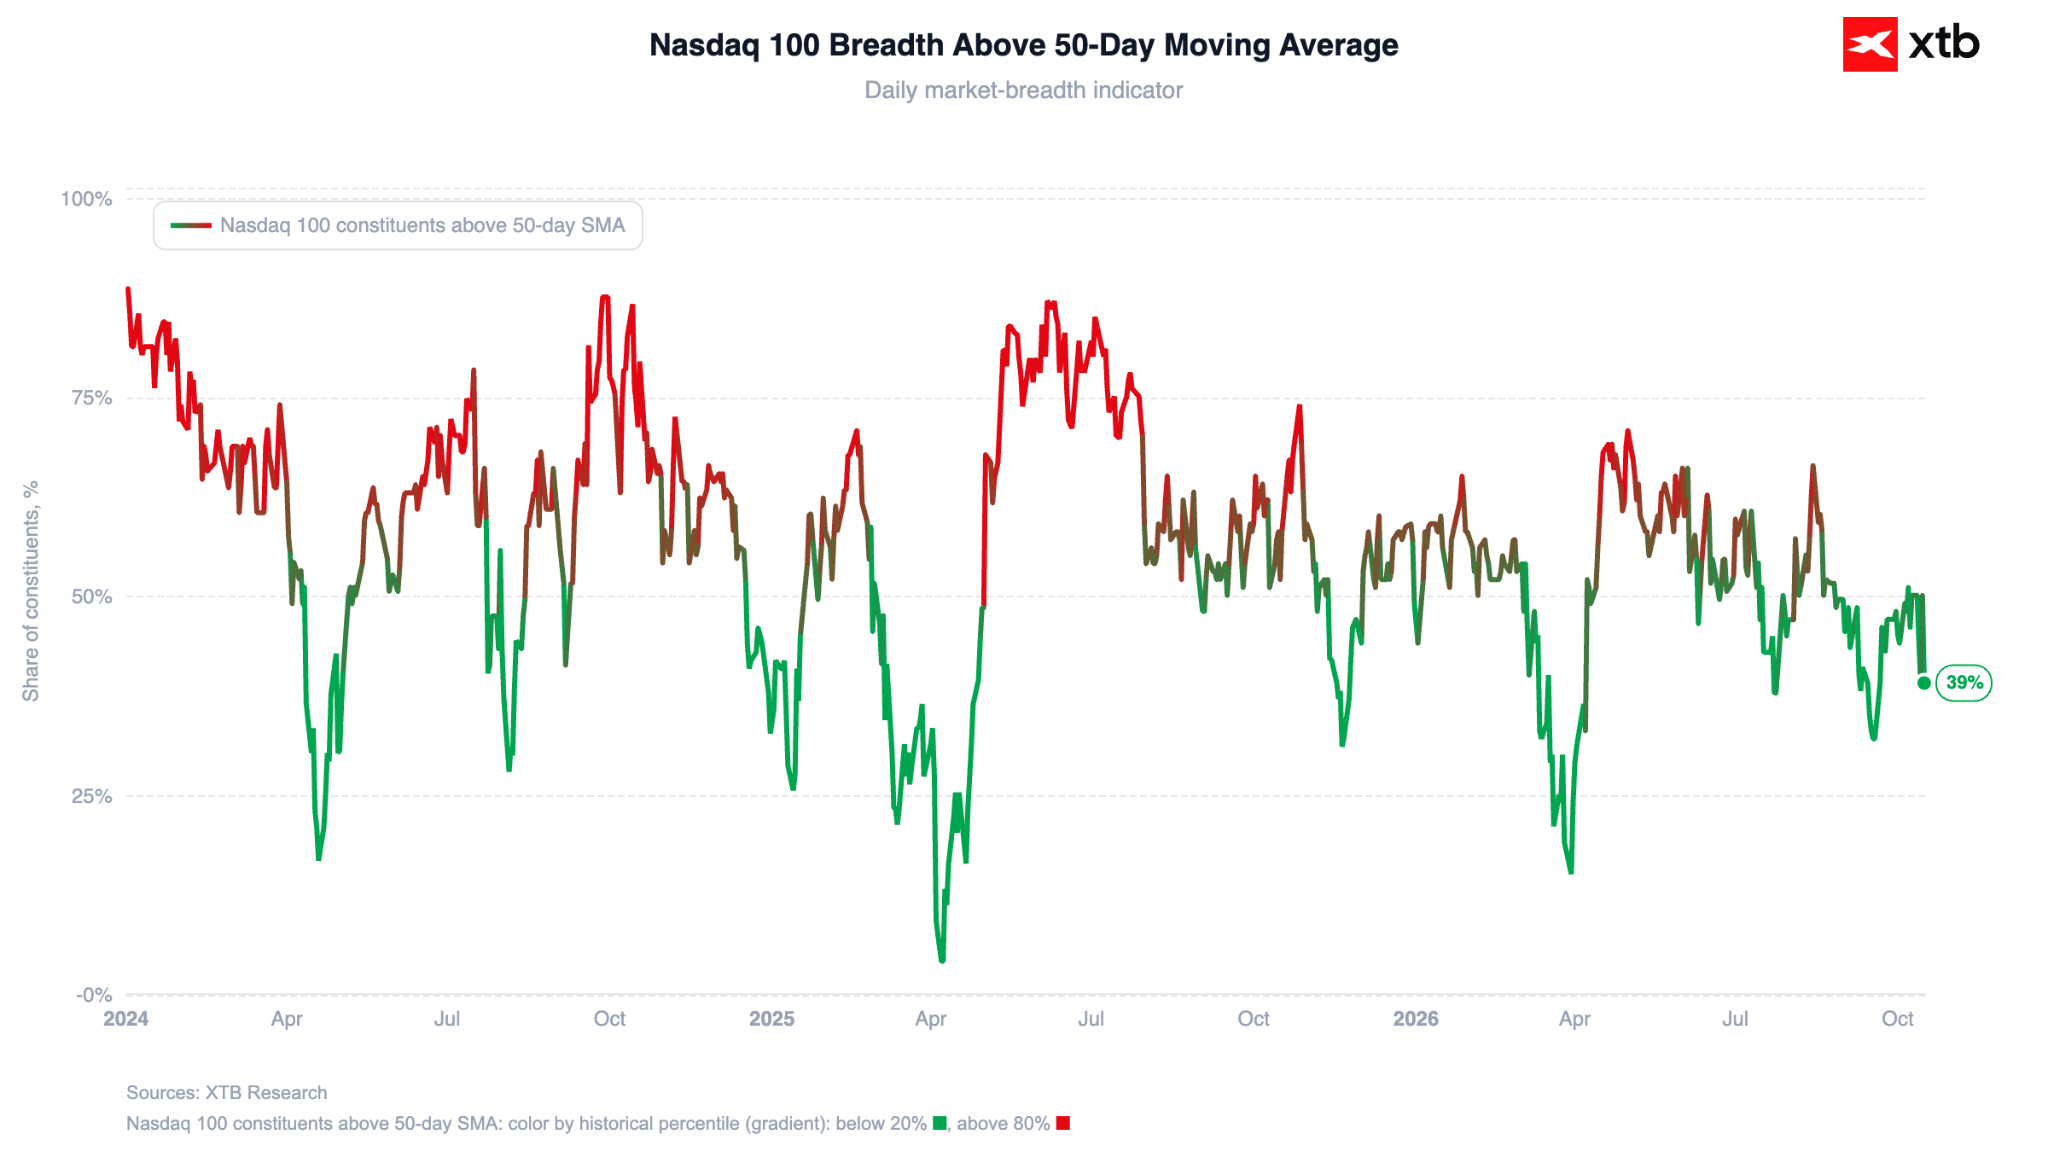
Fonte: Team di ricerca di XTB, 19.10.2026
Oggi si registra un lieve miglioramento del sentiment sui mercati. I futures sul Nasdaq 100 guadagnano oltre l’1%, mentre l’S&P 500 sale di circa lo 0,7%. Il petrolio greggio arretra dai massimi degli ultimi cinque mesi, mentre i rendimenti dei titoli di Stato statunitensi restano nettamente al di sotto dei recenti picchi.
Sono attesi i risultati trimestrali di Netflix, Tesla, Meta e IBM, che permetteranno di capire se le vendite della scorsa settimana sui titoli tecnologici siano state una reazione eccessiva o un segnale d’allarme per l’intero comparto legato all’intelligenza artificiale (AI Play).
Figura 2: Dashboard di Tesla (2024-2026)
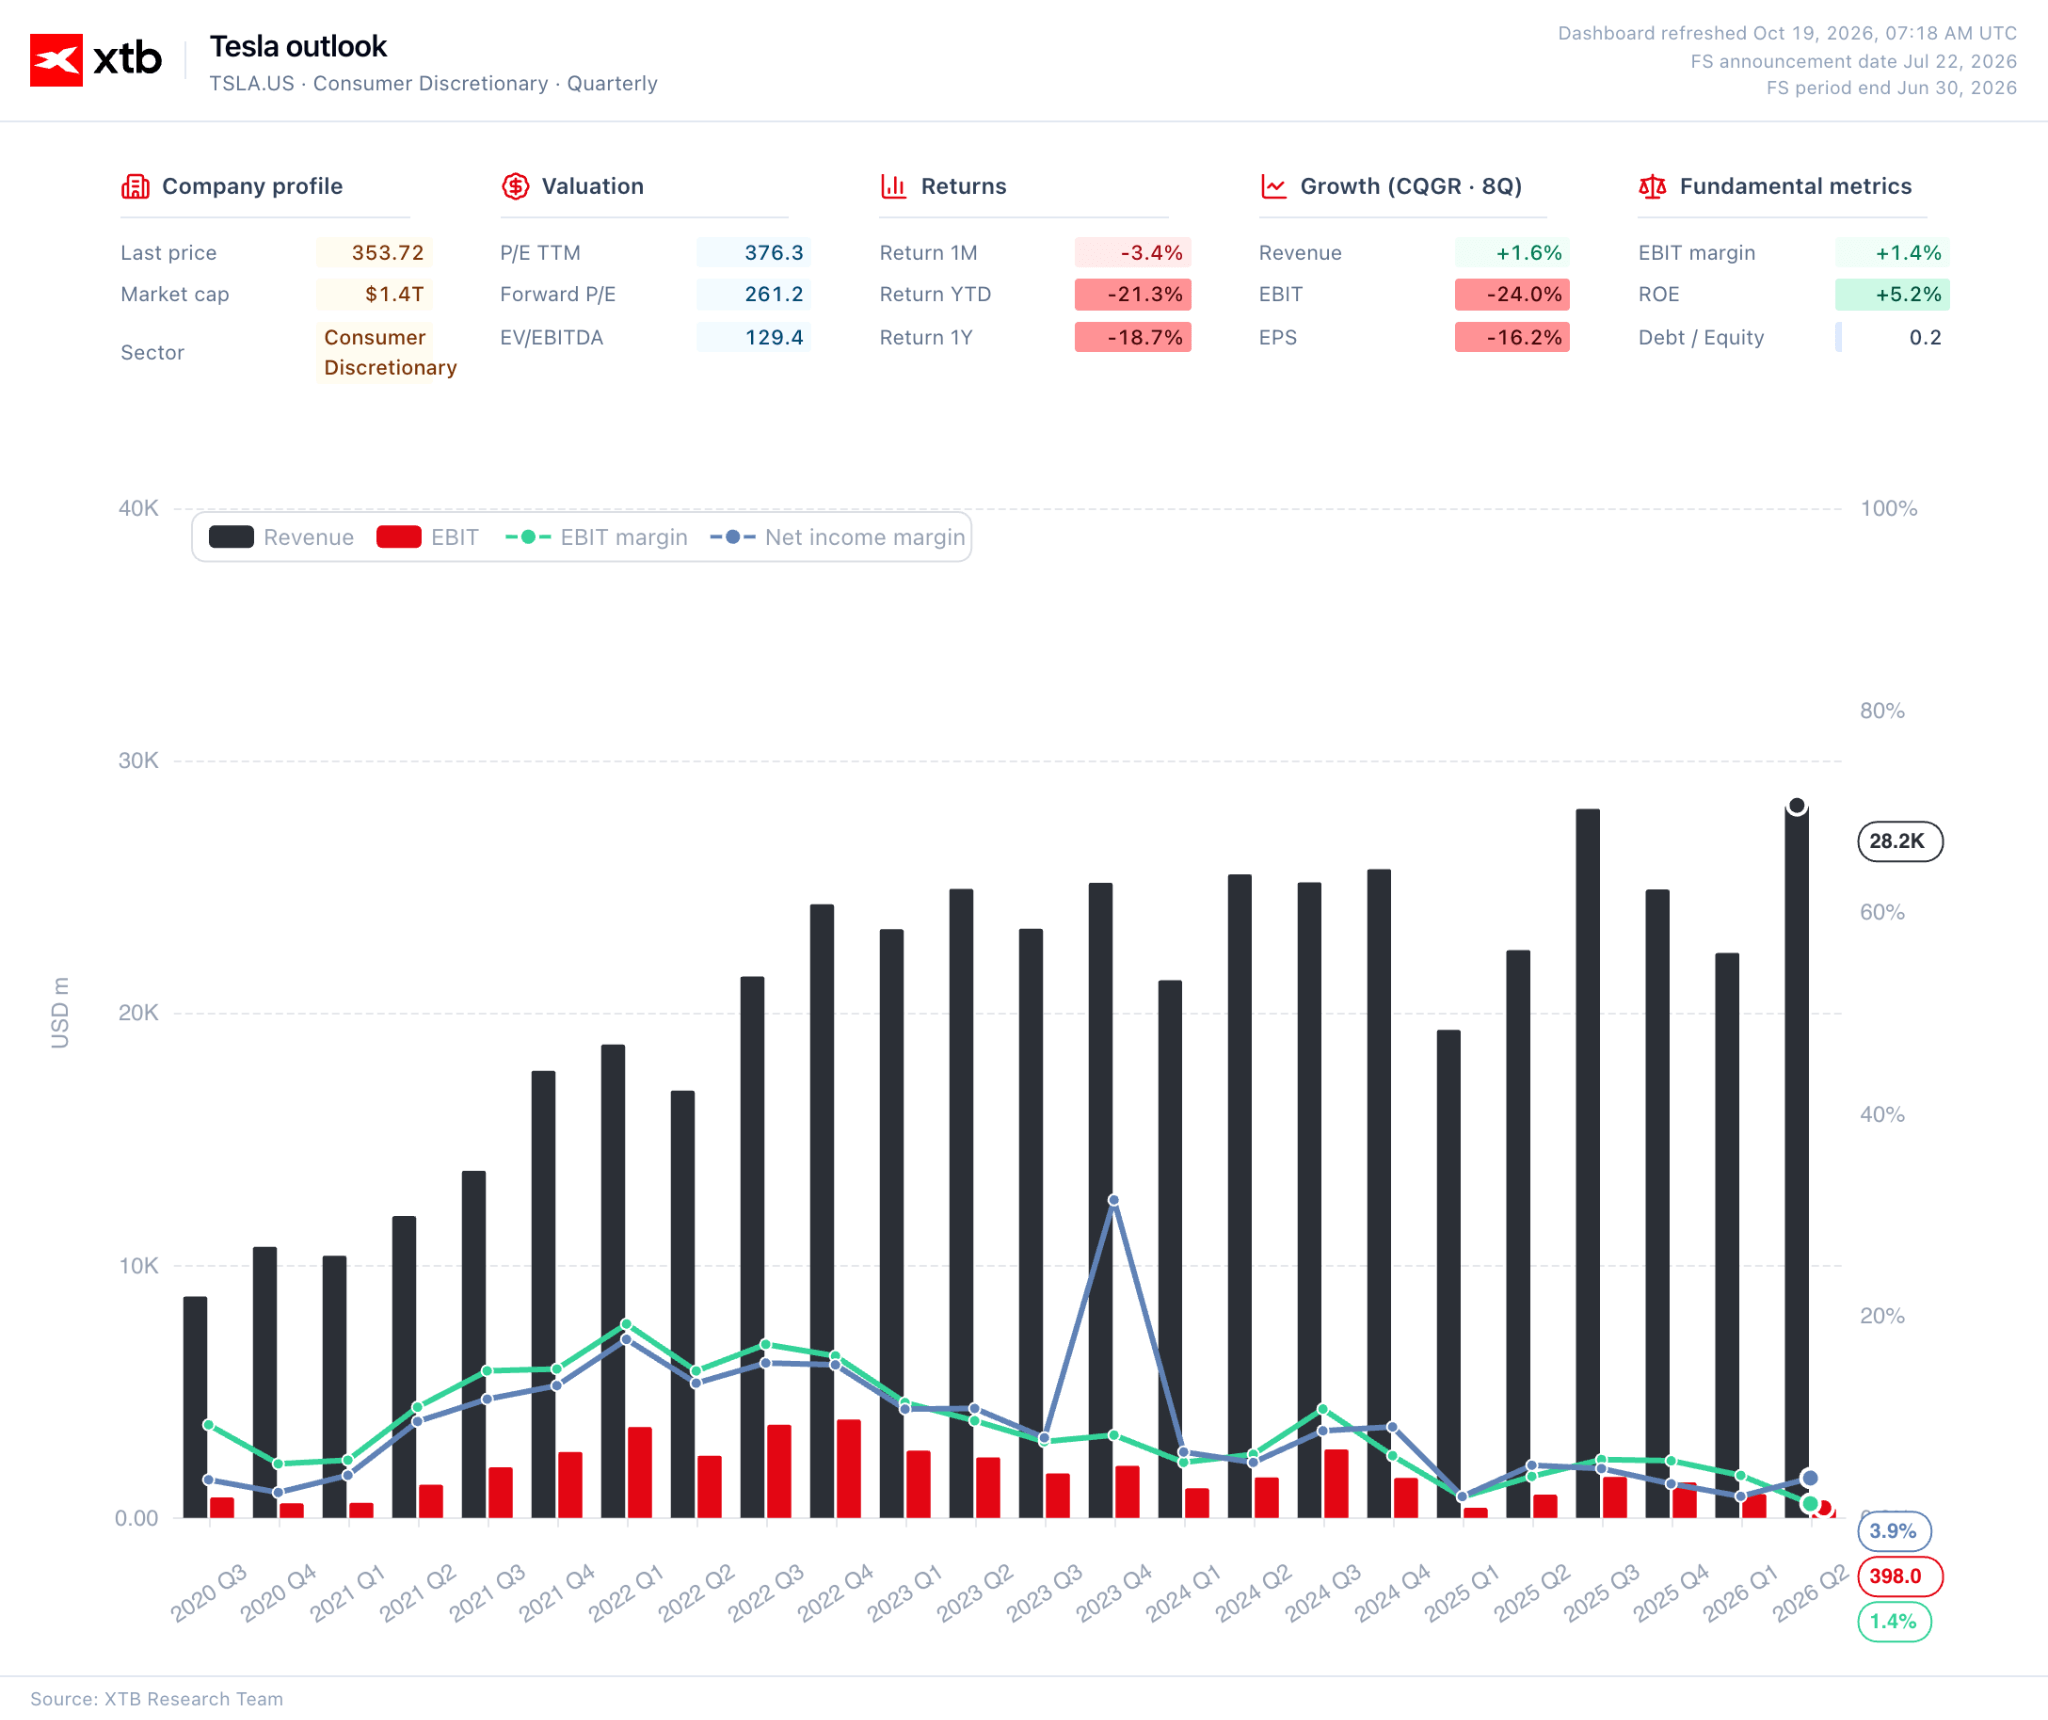
Fonte: Team di ricerca di XTB, 19.10.2026
🌏 Principali dati macroeconomici
Lunedì
Cina
-
Il PIL del terzo trimestre è cresciuto del 4,5% su base annua (consenso: 4,4%; dato precedente: 4,3%). Su base trimestrale, la crescita ha raggiunto l’1,2% (consenso: 1,1%).
-
La produzione industriale è aumentata del 5,5% su base annua a settembre (consenso: 5,4%; dato precedente: 5,2%).
-
Le vendite al dettaglio hanno accelerato all’1,1% su base annua, superando nettamente sia le attese (0,5%) sia il dato precedente (0,4%).
-
Gli investimenti in attività fisse sono diminuiti del 7,2% da inizio anno su base annua (consenso: -7,3%).
-
Il tasso di disoccupazione è sceso al 5,2% dal 5,3%.
-
I prezzi delle abitazioni continuano a calare, seppur a un ritmo più contenuto (-2,8% su base annua rispetto al -3,0% precedente).
📆 Calendario economico
Lunedì
- Canada: inflazione CPI di settembre
-
Orario: 15:30 CET
-
Consenso: 3,2%
-
Dato precedente: 3,0%
Martedì
-
Regno Unito: tasso di disoccupazione (trimestre terminato ad agosto)
-
Orario: 08:00 CET
-
Consenso: 5,0%
-
Dato precedente: 4,9%
-
-
Stati Uniti: permessi di costruzione di settembre
-
Orario: 15:30 CET
-
Consenso: 1,40 milioni
-
Dato precedente: 1,403 milioni
-
📆 Calendario economico: resto della settimana
Martedì 20 ottobre
- 08:00 – Regno Unito: tasso di disoccupazione (ILO)
Mercoledì 21 ottobre
-
08:00 – Regno Unito: inflazione CPI su base annua
-
16:30 – Stati Uniti: variazione delle scorte di petrolio greggio (DOE)
Giovedì 22 ottobre
-
14:30 – Stati Uniti: richieste iniziali di sussidi di disoccupazione
-
16:30 – Stati Uniti: variazione delle scorte di gas naturale (EIA)
Venerdì 23 ottobre
-
01:30 – Giappone: inflazione CPI su base annua
-
10:00 – Eurozona: indici PMI preliminari dei servizi e del manifatturiero
-
15:45 – Stati Uniti: indici PMI preliminari dei servizi e del manifatturiero
-
16:00 – Stati Uniti: indice preliminare del sentiment dei consumatori dell’Università del Michigan
🗂️ Pubblicazioni dei risultati societari
-
Fifth Third Bancorp ($FITB.US): prima dell’apertura dei mercati (BMO)
-
Cleveland-Cliffs ($CLF.US): prima dell’apertura dei mercati (BMO)
-
Steel Dynamics ($STLD.US): dopo la chiusura dei mercati (AMC)
-
Zions Bancorporation ($ZION.US): dopo la chiusura dei mercati (AMC)
-
W. R. Berkley ($WRB.US): dopo la chiusura dei mercati (AMC)
-
Western Alliance Bancorporation ($WAL.US): dopo la chiusura dei mercati (AMC)
🗂️ Risultati societari: resto della settimana
Martedì: Netflix, Intuitive Surgical, General Electric, RTX, 3M, United Airlines, MSCI, Capital One, General Motors, Northrop Grumman.
Mercoledì: Tesla, Meta Platforms, IBM, Lam Research, Texas Instruments, NextEra Energy, SAP, AT&T, QuantumScape, Abbott, Moody's, Philip Morris, Thermo Fisher, Southwest Airlines, Elevance Health.
Giovedì: Spotify, Beyond Meat, Western Digital, Procter & Gamble, Lockheed Martin, Nokia, Honeywell, Blackstone, Deckers, Nasdaq, American Airlines, Newmont, Comfort Systems, Comcast, Union Pacific.
Venerdì: American Express, Schlumberger, Booz Allen Hamilton, Rithm Capital, Eni.
3 mercati da seguire
PETROLIO (OIL) – Venerdì il Brent ha sfiorato i 112 dollari al barile, per poi arretrare di quasi il 2% lunedì, portandosi intorno a 108 dollari. Il segretario all’Energia degli Stati Uniti Chris Wright ha dichiarato che i flussi di petrolio dal Golfo Persico sono tornati a circa l’80% dei livelli precedenti al conflitto, anche se le forniture di prodotti raffinati restano limitate. Nel frattempo, continuano a verificarsi incidenti nella regione, tra cui il danneggiamento di una petroliera nel Golfo Persico e lo schianto di un elicottero vicino al confine con lo Yemen, mantenendo elevato il premio per il rischio.
TITOLI DI STATO USA A 10 ANNI (TNOTE) – Dopo un calo di circa 17 punti base la scorsa settimana, il più marcato dall’aprile 2025 e accompagnato da una flessione del 5,5% del Nasdaq 100, i rendimenti obbligazionari si sono stabilizzati intorno al 5,06%. I Treasury sembrano tornare a svolgere il loro ruolo di beni rifugio in caso di nuove turbolenze legate agli investimenti nell’intelligenza artificiale.
NASDAQ 100 (US100) – Dopo la peggiore settimana dall’ondata di vendite dell’aprile 2025 legata ai dazi, l’attenzione si sposta sui risultati trimestrali di Netflix, Tesla, Meta e IBM. Questi dati aiuteranno a capire se i timori della scorsa settimana sul finanziamento degli investimenti in conto capitale nell’intelligenza artificiale, anche alla luce degli sviluppi riguardanti CoreWeave e Anthropic, rappresentino una fase di debolezza temporanea o l’inizio di una correzione più ampia del settore.
—
Michał Jóźwiak, analista dei mercati finanziari di XTB



Notizie del mattino: il Nasdaq rimbalza, i titoli obbligazionari tornano in auge, il petrolio scende dai massimi (19.10.2026)

🖥️ Grafico del giorno - US100: Il crollo del KOSPI è un'anticipazione delle difficoltà del Nasdaq?


Notizie del mattino: crollo del settore tech in Asia e banche centrali orientate al rialzo dei tassi all'ombra di uno shock petrolifero (13/10/2026)
Notizie del mattino: petrolio in calo nonostante gli attacchi all'Arabia Saudita, mercati in attesa dell'indice CPI (12/10/2026)
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.