


Gli indici europei cercano di recuperare parte delle perdite di giovedì, trainate dal settore tecnologico, sostenuti dalla stabilizzazione dei mercati obbligazionari e dall’indebolimento del dollaro USA. Gli investitori restano tuttavia cauti sulle valutazioni delle società legate all’IA, soprattutto nei casi in cui l’espansione delle infrastrutture si basa su un elevato ricorso al debito e su ipotesi ambiziose di redditività futura. Il rimbalzo odierno sembra quindi più un recupero dopo una forte correzione che un vero allentamento delle preoccupazioni legate ai tassi di interesse, al finanziamento degli investimenti nell’IA e alla qualità degli utili futuri.
-
L’Euro STOXX 600 sale di circa lo 0,6%, l’Euro Stoxx 50 di quasi lo 0,8%, il DAX tedesco di circa l’1% e il CAC 40 francese di circa lo 0,1%, mentre il FTSE 100 resta pressoché invariato. In Polonia, il WIG20 guadagna oltre lo 0,8% e raggiunge nuovi massimi storici.
-
Anche i future sugli indici statunitensi indicano un nuovo tentativo di rimbalzo dopo la seduta di ieri, quando i mercati hanno iniziato a stabilizzarsi dopo forti perdite, sebbene i titoli tecnologici e quelli legati alle infrastrutture per l’IA continuino a rappresentare la principale fonte di incertezza.
-
I titoli europei della difesa hanno registrato forti rialzi, mentre i leader europei si riunivano a Bruxelles per esprimere il proprio sostegno al presidente Volodymyr Zelensky. Rheinmetall ha guadagnato il 4,4%, Leonardo il 3,9%, Thales il 2,6%, Saab il 3,5% e BAE Systems l’1,8%. Hensoldt è stata la migliore del settore, con un rialzo di circa il 6%.
-
Il Brent viene scambiato intorno a 105,2 dollari al barile, ma resta in rialzo su base settimanale per i rischi di ulteriori interruzioni delle forniture in Medio Oriente. L'aumento degli incidenti nello Stretto di Hormuz continua a sostenere il premio per il rischio geopolitico incorporato nei prezzi del petrolio, limitando l'entità del calo odierno.
-
Il mercato si concentra sempre più non solo sul ritmo di crescita dei ricavi del settore dell’IA, ma anche sulle modalità di finanziamento dei data center, sul rendimento del capitale investito e sulla capacità delle aziende di monetizzare gli ingenti investimenti.
-
I timori legati alla persistenza dell’inflazione avevano precedentemente rafforzato le aspettative di un aumento dei tassi di interesse negli Stati Uniti. I successivi acquisti di titoli di Stato hanno però spinto i rendimenti al ribasso, offrendo un sollievo temporaneo agli asset più rischiosi.
-
Il Dollar Index scende di circa lo 0,4%, a 101,68 punti, e si avvia a registrare il primo calo settimanale dopo tre settimane consecutive di rialzi. La diminuzione dei rendimenti dei Treasury statunitensi riduce infatti l’attrattiva relativa del dollaro.
-
EUR/USD rimbalza dai recenti minimi degli ultimi 17 mesi e sale a circa 1,1255, beneficiando soprattutto dell’indebolimento del dollaro USA.
-
I rendimenti dei titoli di Stato europei registrano oggi un lieve rialzo, ma restano in calo su base settimanale. Il rendimento del Bund tedesco a 10 anni si attesta intorno al 3,4%. È inoltre da notare il cambiamento nella correlazione tra obbligazioni e azioni: i titoli di Stato tedeschi stanno tornando a svolgere più chiaramente il ruolo di beni rifugio, segnalando una ripresa dei più tradizionali flussi di capitale dagli asset rischiosi verso il debito sovrano.
-
La maggior parte dei mercati azionari asiatici ha registrato un rimbalzo, ma l’Indonesia ha rappresentato un’eccezione significativa, con il calo più marcato dal 1998 dopo che MSCI ha segnalato la possibilità che il Paese perda lo status di mercato emergente. Una decisione di questo tipo potrebbe innescare deflussi per miliardi di dollari dai fondi passivi che replicano gli indici MSCI.
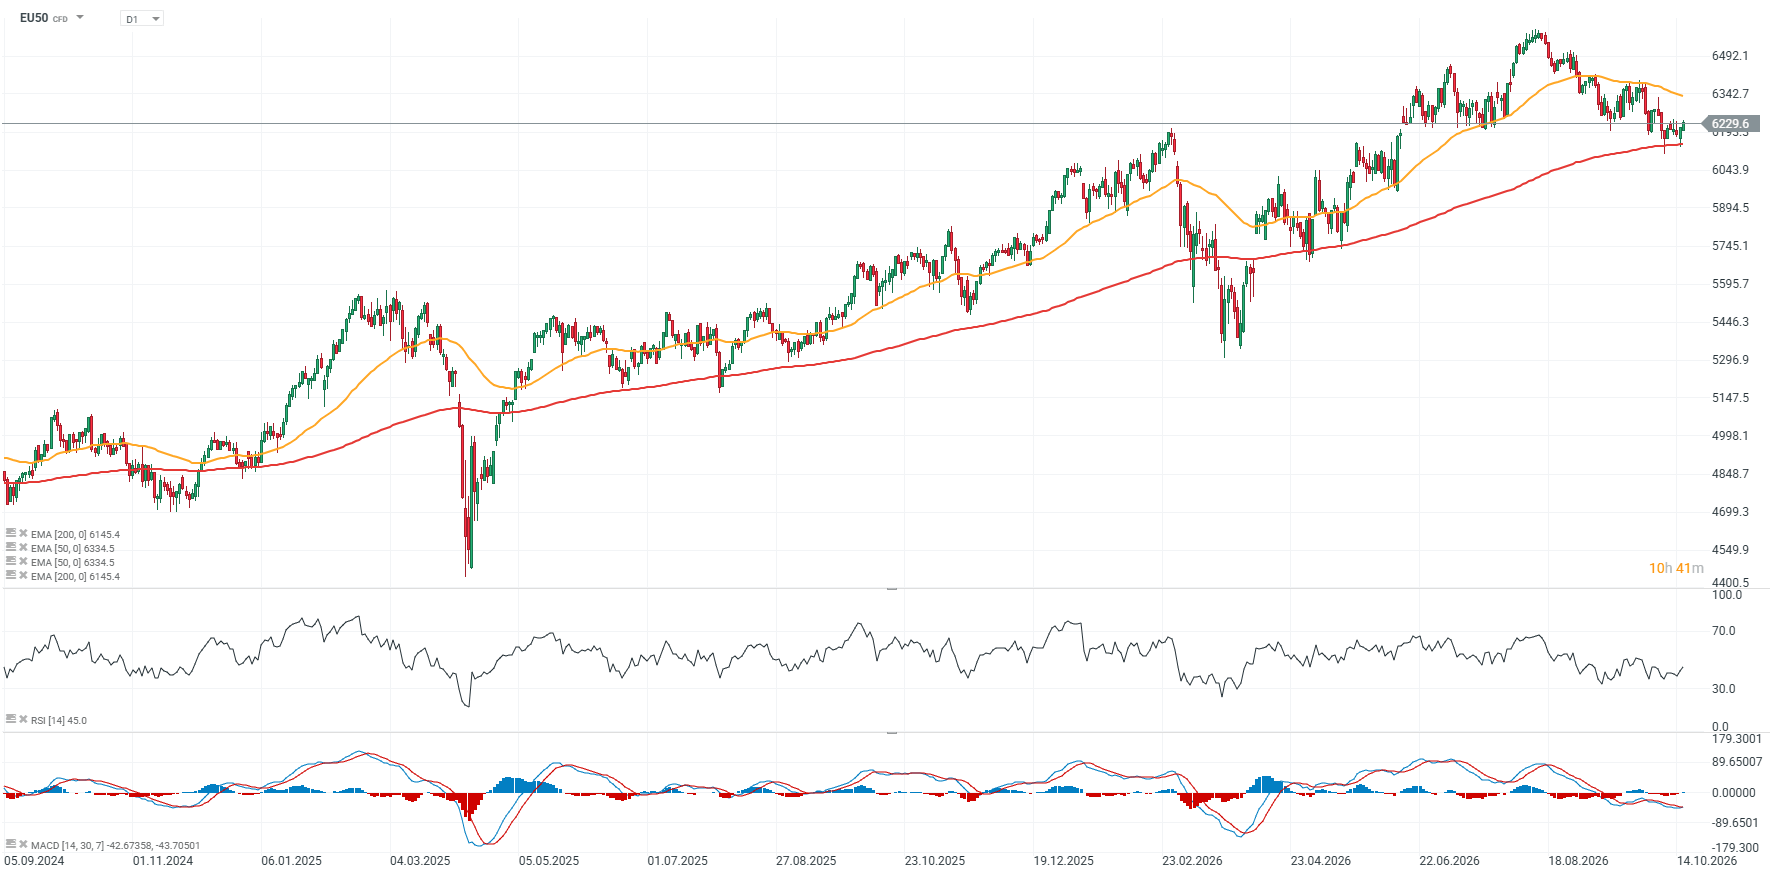
Grafico EU50 (intervallo giornaliero D1)
Il future sull’Euro Stoxx 50 sta cercando di arrestare le vendite dopo essere sceso verso la media mobile esponenziale a 200 sessioni (linea rossa). L’area compresa tra 6.150 e 6.200 punti resta la principale zona di supporto per il contratto. La resistenza principale si trova intorno a 6.300 punti, in corrispondenza della media mobile esponenziale a 50 sessioni (linea arancione) e delle precedenti reazioni dei prezzi.
Fonte: xStation5
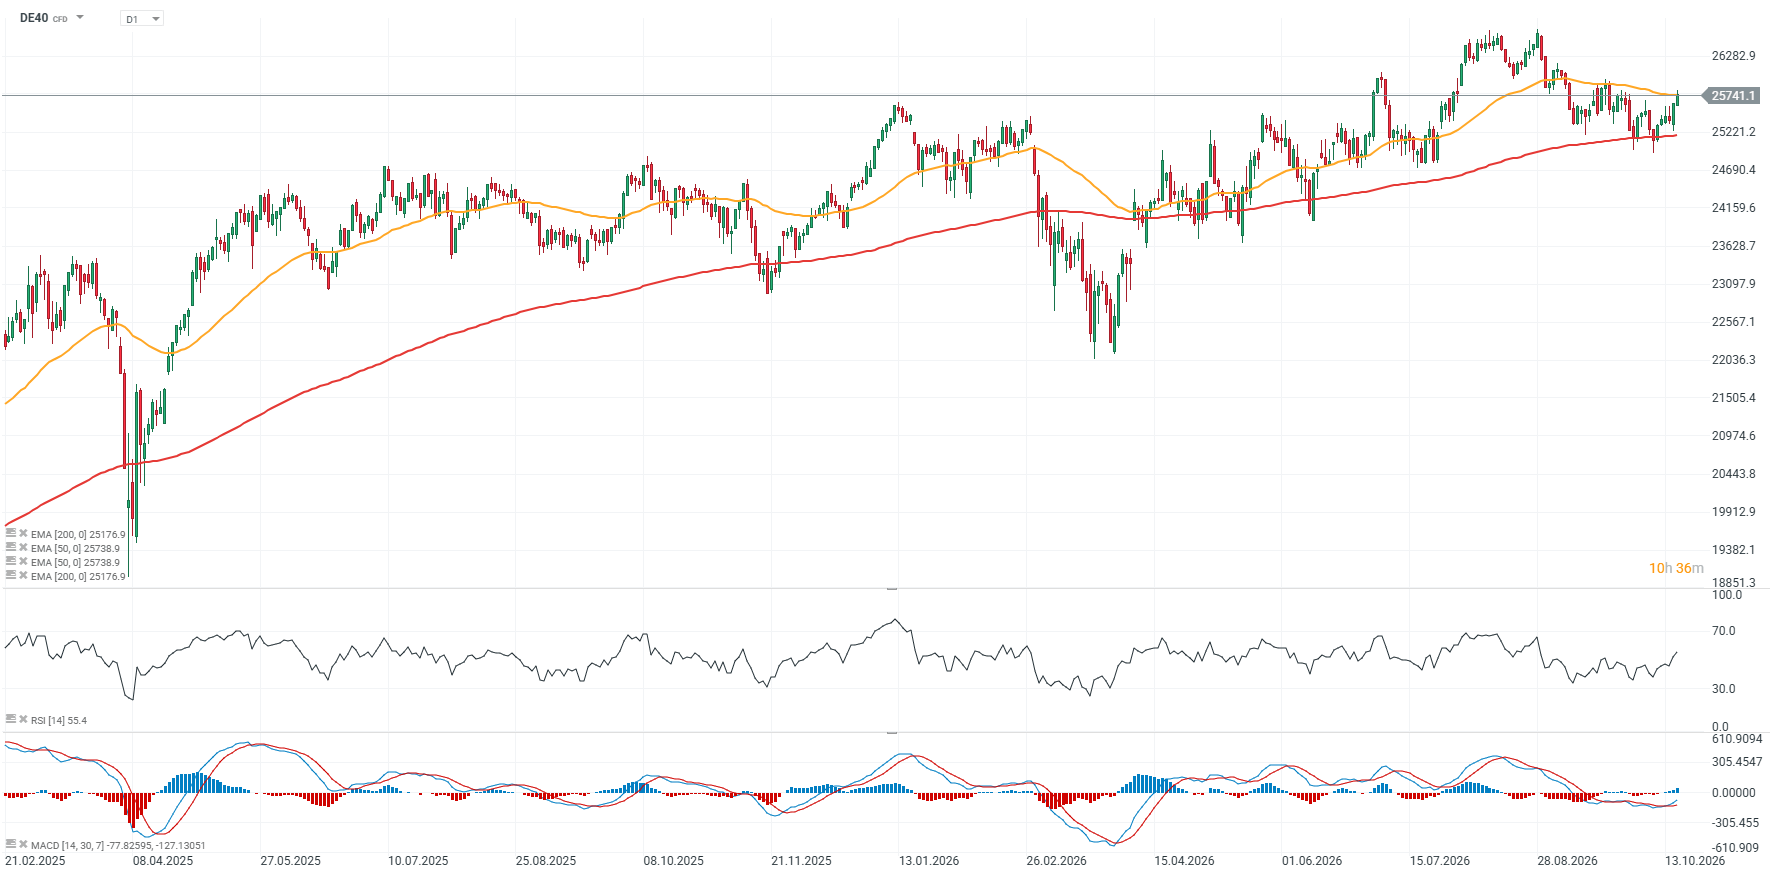
Il future sul DAX ha resistito alle recenti vendite e registra la seconda seduta consecutiva in rialzo, tornando su livelli che non si vedevano dall’inizio di ottobre. Nel corso dell’anno, l’indice ha trovato più volte supporto in corrispondenza della media mobile esponenziale a 200 sessioni (linea rossa) e sembra che lo stesso scenario si stia ripetendo. La resistenza più vicina si trova intorno a 26.000 punti: un superamento di questo livello potrebbe aprire la strada a un test dei massimi storici nelle prossime settimane. Un supporto importante si trova invece intorno a 25.200 punti, dove convergono la EMA a 200 sessioni e le reazioni dei prezzi precedenti.
Fonte: xStation5
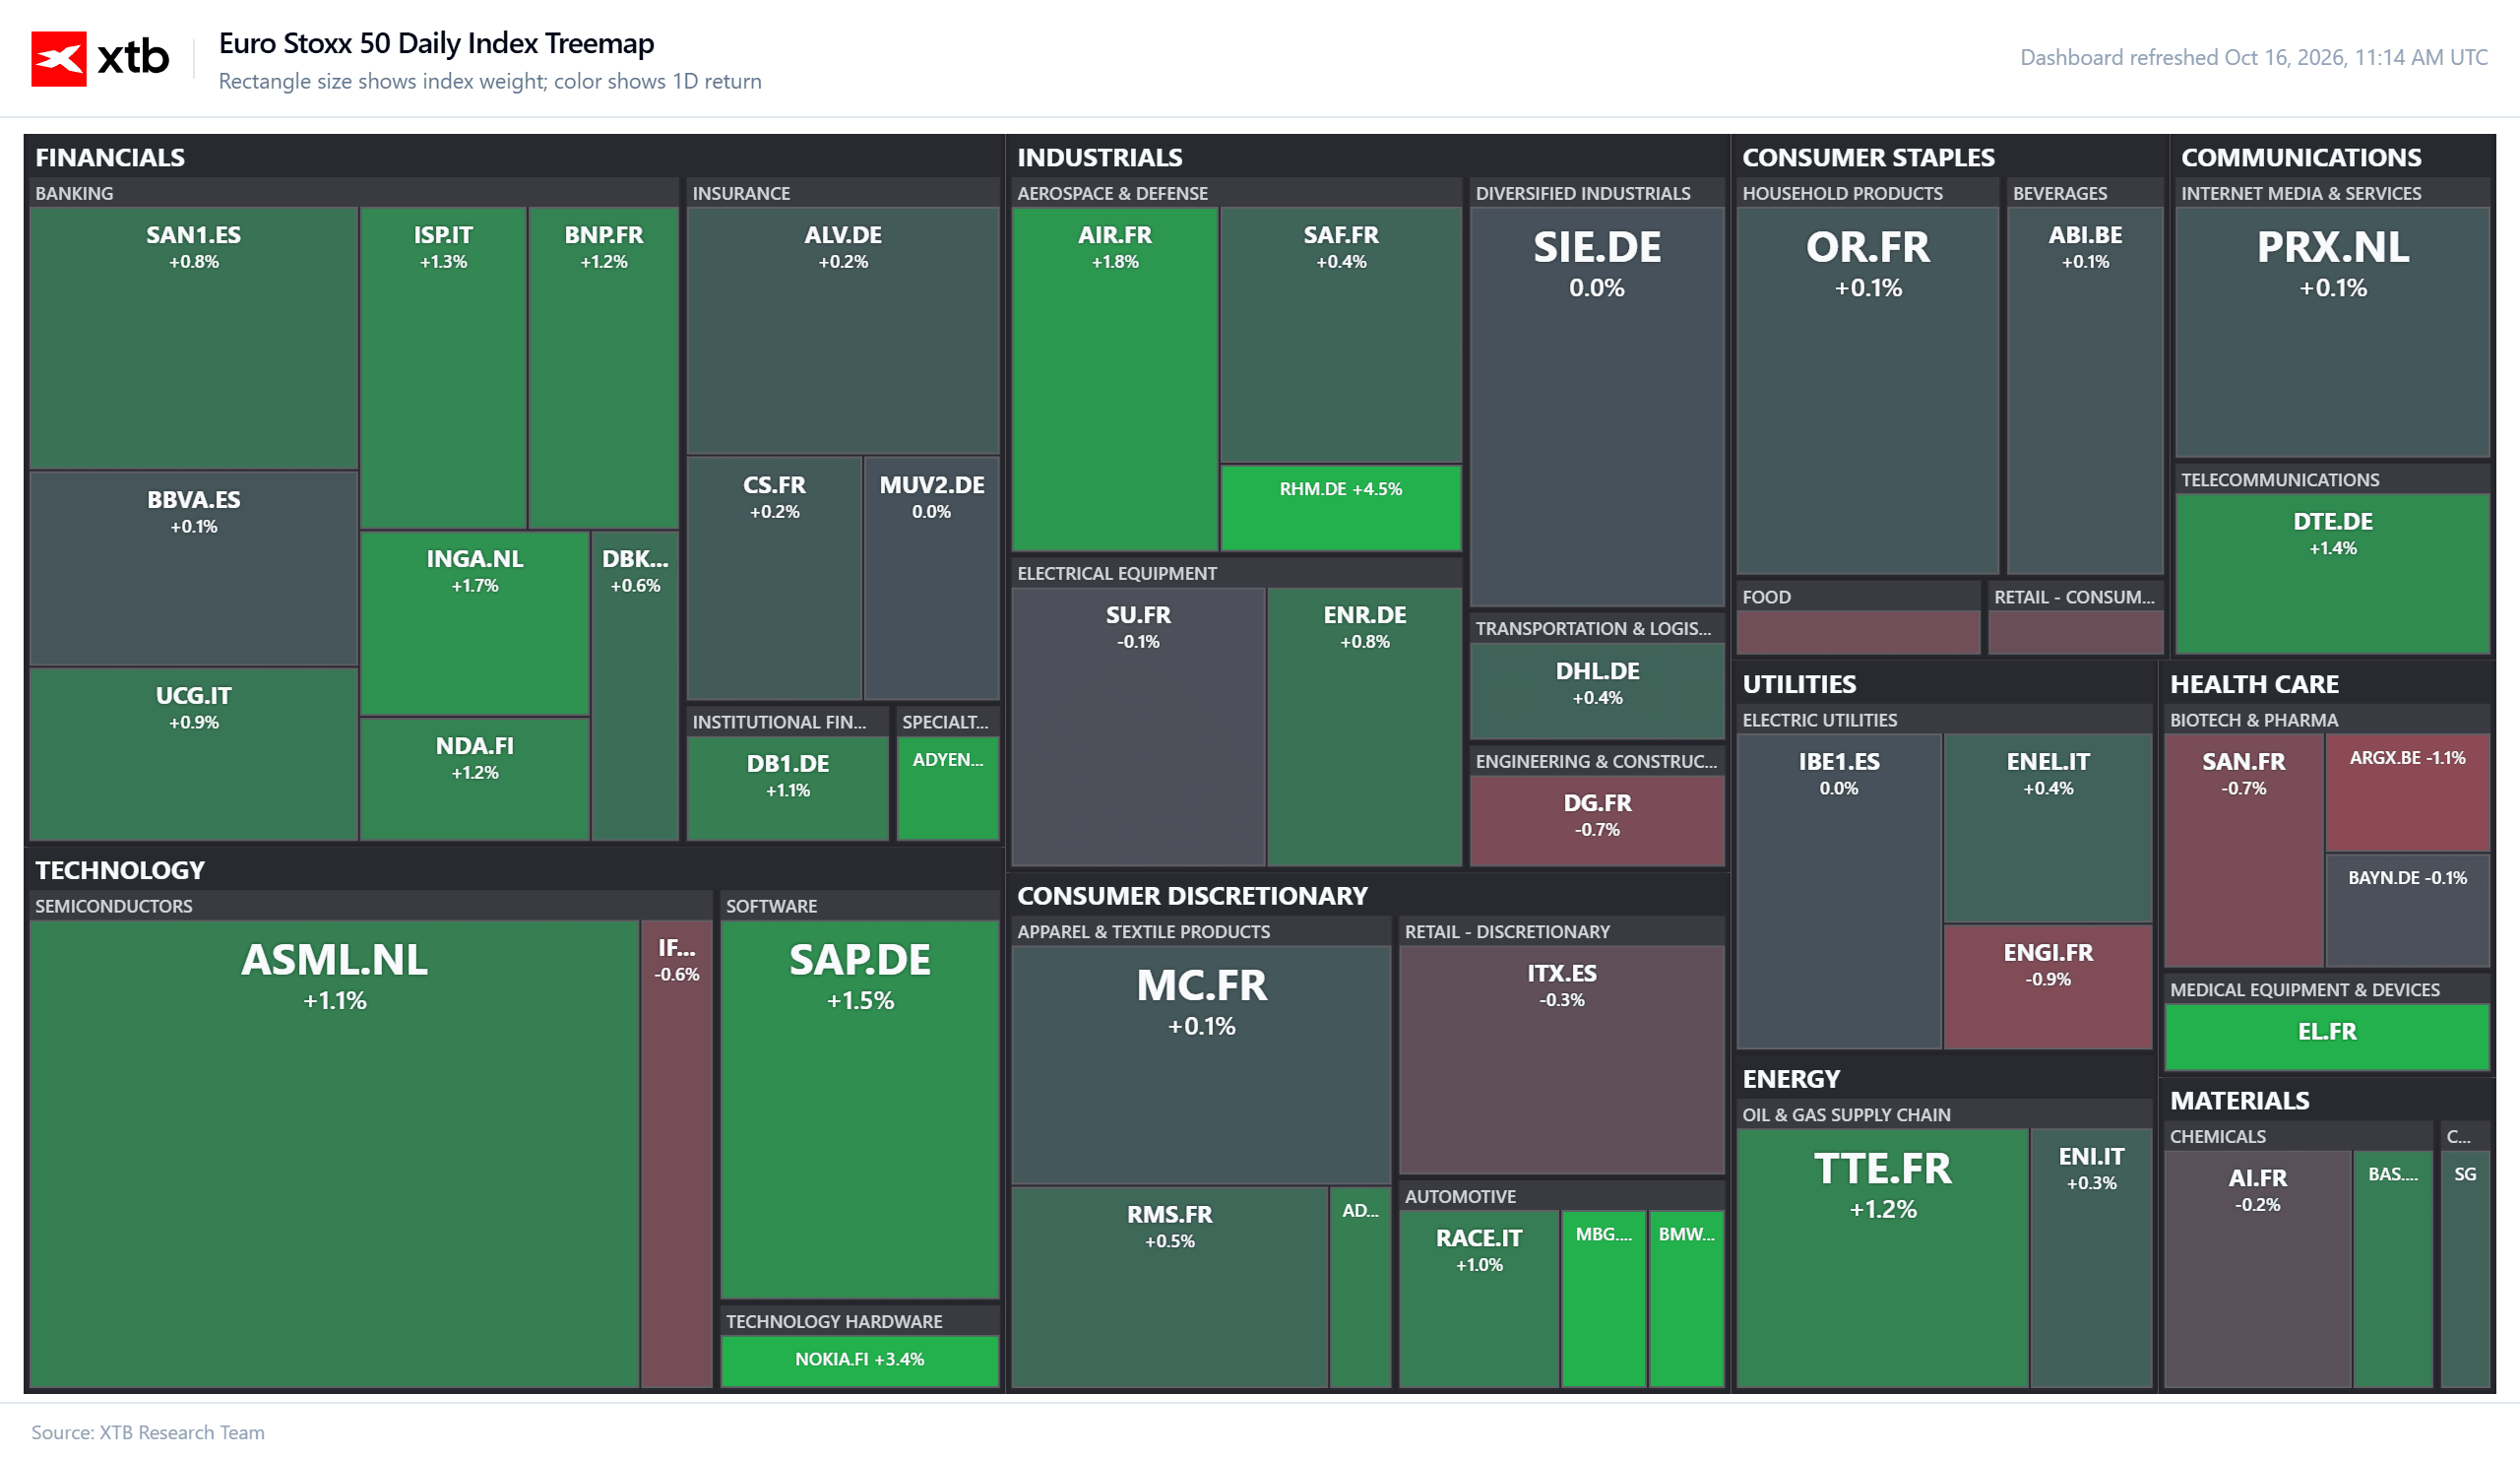
Euro Stoxx 50: mappa settoriale
La composizione odierna dell’Euro Stoxx 50 mostra un rimbalzo diffuso, con i rialzi concentrati soprattutto nei settori finanziario e industriale e in parte del comparto tecnologico. Le banche registrano buone performance e, tra i principali titoli tecnologici, ASML e SAP sono entrambe in rialzo, contribuendo a mantenere positivo l’andamento dell’indice nonostante la debolezza di alcuni titoli del settore dei semiconduttori. Anche il comparto industriale mostra una performance relativamente positiva, sostenuto da Airbus e Rheinmetall, mentre si osservano ancora alcune debolezze nei settori sanitario e delle utility. Nel complesso, la mappa suggerisce che il rimbalzo è piuttosto ampio e non dipende esclusivamente da una manciata di società a maggiore capitalizzazione.
Fonte: XTB
Euro Stoxx 50: i titoli migliori e peggiori
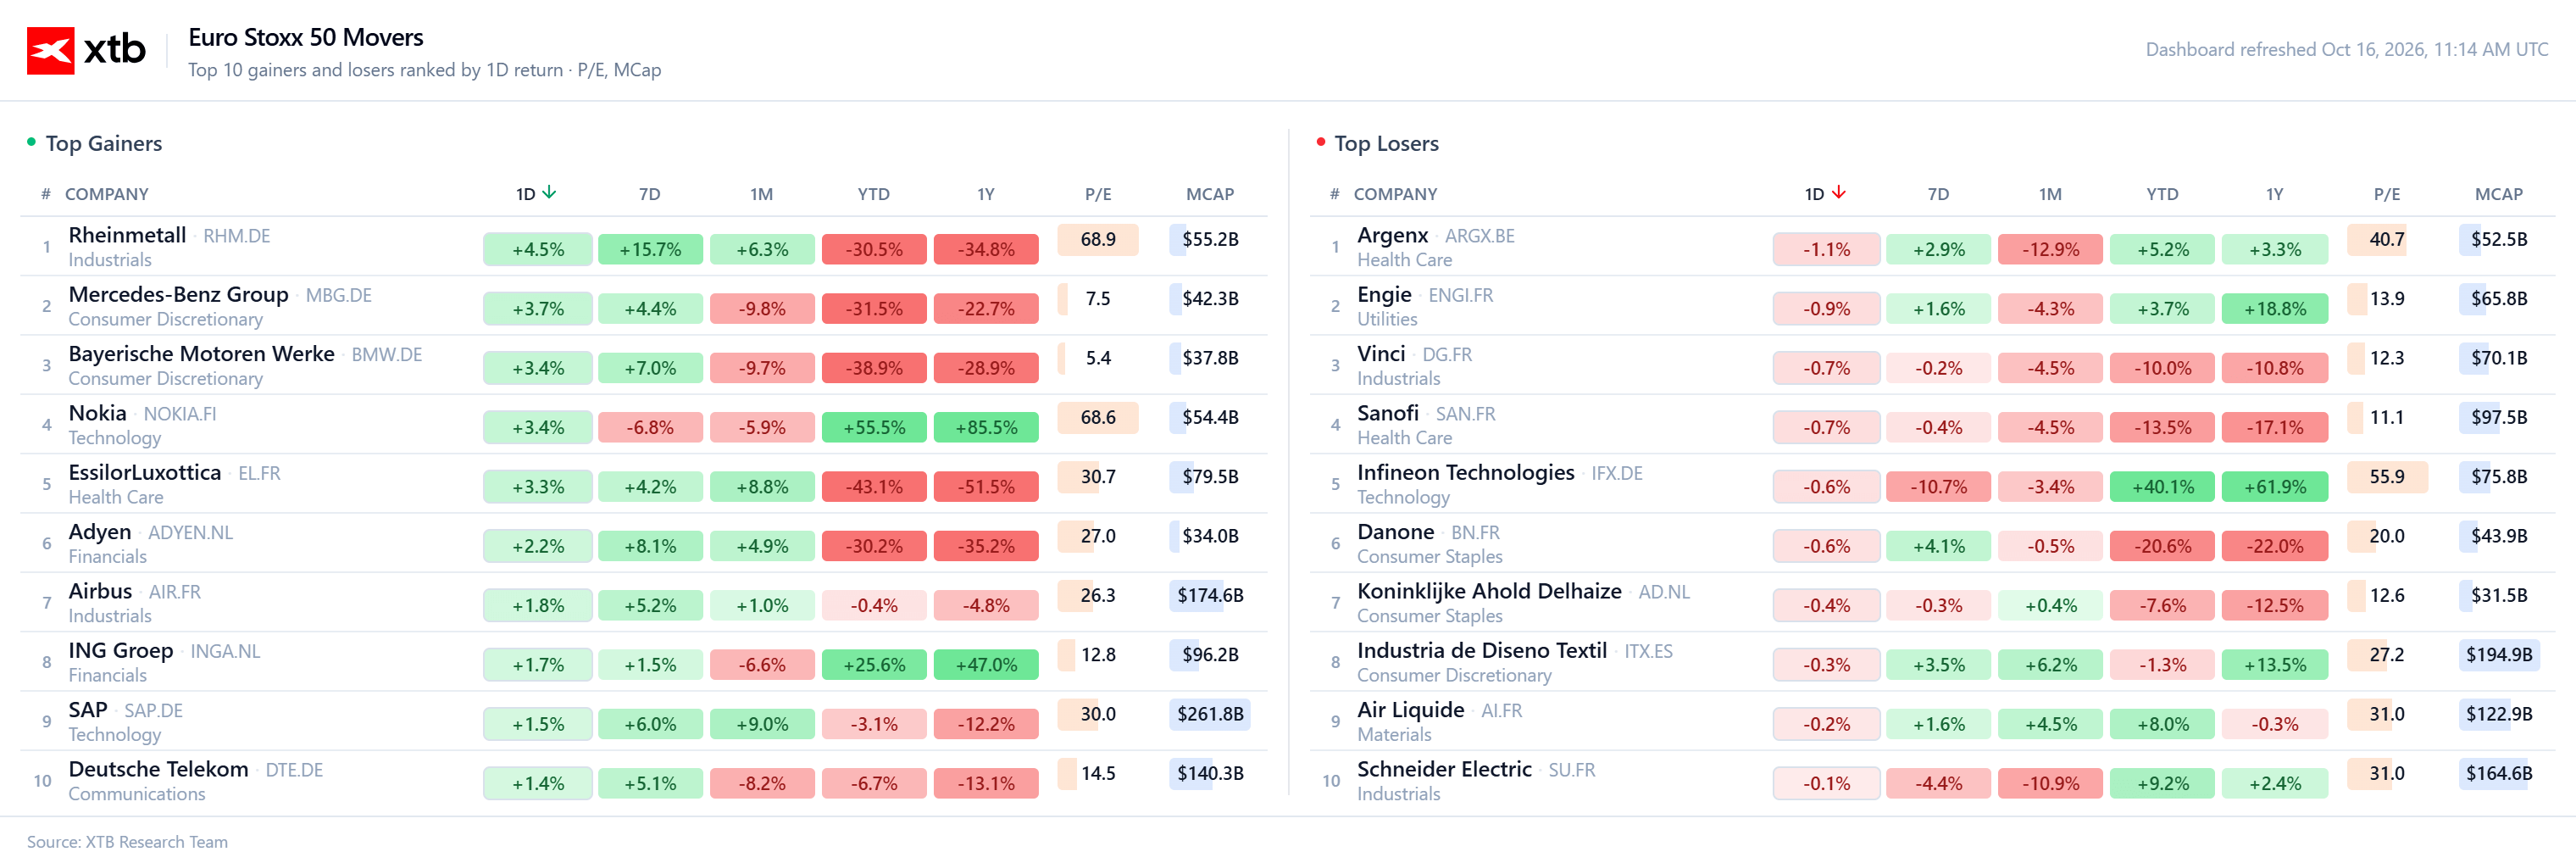
Rheinmetall guida i rialzi di oggi con un progresso di circa il 4,5%. Anche Mercedes-Benz (+3,7%), BMW (+3,4%), Nokia (+3,4%) ed EssilorLuxottica (+3,3%) registrano forti rimbalzi. Va tuttavia notato che alcuni dei titoli con le migliori performance odierne restano nettamente in territorio negativo da inizio anno, suggerendo che si tratti più di un recupero di breve periodo che di una vera inversione della precedente tendenza ribassista. Sul fronte dei ribassi, le variazioni sono decisamente più contenute: Argenx perde l’1,1%, Engie lo 0,9%, mentre Vinci e Sanofi cedono entrambe circa lo 0,7%. Questo conferma la prevalenza degli acquisti sull’indice. Nel complesso, l’andamento della seduta indica una rotazione dei capitali verso titoli ciclici e industriali precedentemente ipervenduti, mentre la pressione di vendita sui titoli più deboli resta relativamente contenuta.
 Fonte: XTB


🔼 EURUSD continua a rimbalzare


Grafico del giorno: Gas naturale (NATGAS) – Ci sono possibilità di un rimbalzo stagionale in un contesto di clima mite?


Tesla vola in pre-mercato dopo il lancio della Roadster
Petrolio in inversione
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.