

- L’argento perde oggi quasi il 3%, scendendo a circa 47,3 USD l’oncia e mettendo alla prova i minimi di ottobre 2025.
- Il mercato sconta al 92% la probabilità di un rialzo dei tassi da parte della Fed a dicembre, sostenendo il dollaro statunitense.
- Le previsioni indicano un calo del 5% della domanda globale di argento nel 2026, con il mercato che dovrebbe passare a un lieve surplus.
- Gli indicatori tecnici segnalano condizioni di ipervenduto, ma il trend complessivo rimane decisamente ribassista.

- L’argento perde oggi quasi il 3%, scendendo a circa 47,3 USD l’oncia e mettendo alla prova i minimi di ottobre 2025.
- Il mercato sconta al 92% la probabilità di un rialzo dei tassi da parte della Fed a dicembre, sostenendo il dollaro statunitense.
- Le previsioni indicano un calo del 5% della domanda globale di argento nel 2026, con il mercato che dovrebbe passare a un lieve surplus.
- Gli indicatori tecnici segnalano condizioni di ipervenduto, ma il trend complessivo rimane decisamente ribassista.
L’argento perde oggi quasi il 3%, scendendo a circa 47,3 USD l’oncia e mettendo alla prova l’area dei minimi di ottobre 2025. Nell’arco di una settimana, il metallo prezioso ha perso l’11,3%, mentre nell’ultimo mese il calo è stato del 16,9%. Rispetto al record di gennaio (circa 120 USD), la quotazione ha già perso circa il 61%. Dall’inizio dell’anno, il prezzo è sceso del 34,8%. L’intero comparto dei metalli preziosi registra una performance negativa: l’oro è sceso a circa 3.840 USD, il livello più basso da oltre un anno. Il mercato sconta una probabilità del 92% di un rialzo dei tassi da parte della Fed a dicembre, mentre il dollaro statunitense si trova ai livelli più alti da aprile 2025.
Fed e dollaro frenano il mercato
La politica monetaria esercita una forte pressione su oro e argento. A ottobre, l’indice CPI è aumentato dello 0,4% su base mensile, superando le attese. Nel frattempo, l’indice PPI ha rallentato allo 0,3%, ma il dato di settembre è stato rivisto al rialzo. I funzionari della Fed stanno assumendo posizioni sempre più restrittive. Jeff Schmid ritiene che l’inflazione sia ancora «troppo elevata», John Williams sottolinea la necessità di un ulteriore inasprimento della politica monetaria, mentre Philip Jefferson afferma di basare le proprie valutazioni sui dati relativi all’inflazione. Secondo il FedWatch Tool, il mercato sconta una probabilità del 92% di un rialzo dei tassi di 25 punti base a dicembre e dell’8% di un aumento di 50 punti base. Tassi di interesse più elevati aumentano il costo opportunità di detenere metalli preziosi, che non generano interessi. Inoltre, un dollaro forte rende i metalli più costosi per gli investitori al di fuori degli Stati Uniti, penalizzando la domanda soprattutto in Cina e India, i due mercati di riferimento per questi metalli. Oggi il mercato attende il discorso del presidente della Fed Kevin Warsh, mentre mercoledì saranno pubblicati i verbali della riunione FOMC di ottobre.
Sebbene il quadro attuale sia negativo per i metalli preziosi, il calo dei prezzi del petrolio potrebbe aprire la strada a un ultimo rialzo dei tassi di interesse. Questo scenario suggerirebbe che il mercato potrebbe essere vicino a un potenziale minimo. D'altra parte, i fondamentali continuano a deteriorarsi.
Fondamentali: il deficit scompare
Il Silver Institute e Metals Focus prevedono che nel 2026 la domanda globale di argento diminuirà del 5%, attestandosi a 1,08 miliardi di once:
-
Domanda industriale: -3%. Si prevedono meno installazioni di impianti solari, soprattutto in Cina, mentre i record di prezzo registrati a gennaio hanno accelerato la sostituzione dell’argento nelle celle fotovoltaiche.
-
Gioielleria: -22%; argenteria: -17%. I prezzi elevati e l’indebolimento della domanda nelle aree rurali dell’India pesano sui consumi.
-
Lingotti e monete: -2%. Gli investimenti retail negli Stati Uniti hanno raggiunto il livello più basso dal 2010.
-
ETP. Deflussi pari a 45 milioni di once, dopo gli afflussi di 278 milioni registrati nel 2025.
Il cambiamento più significativo riguarda l'equilibrio tra domanda e offerta. Includendo gli ETP (ETF), il mercato passerebbe da un deficit di 332 milioni di once nel 2025 a un lieve surplus di 10 milioni di once nel 2026. La narrativa di una carenza strutturale di argento, che ha alimentato il mercato rialzista dello scorso anno, sta attualmente perdendo forza. Eppure, all'inizio di quest'anno si temeva che le riserve disponibili non fossero sufficienti a soddisfare la domanda di tutti gli acquirenti.
Le posizioni degli operatori, tuttavia, non indicano una situazione di panico. I fondi detengono una posizione netta lunga di circa 21.000 contratti, corrispondente al 37° percentile della distribuzione storica. Il capitale speculativo si mostra quindi prudente, ma non sembra posizionato per sostenere forti ribassi. Su base annuale, il prezzo dell'argento si trova quasi 2 deviazioni standard al di sotto della propria media, mentre considerando gli ultimi cinque anni rimane leggermente sopra la media, di oltre 0,5 deviazioni standard. L'argento risulta quindi a buon mercato rispetto all'ultimo anno, ma non se confrontato con una prospettiva di lungo periodo.
Analisi tecnica
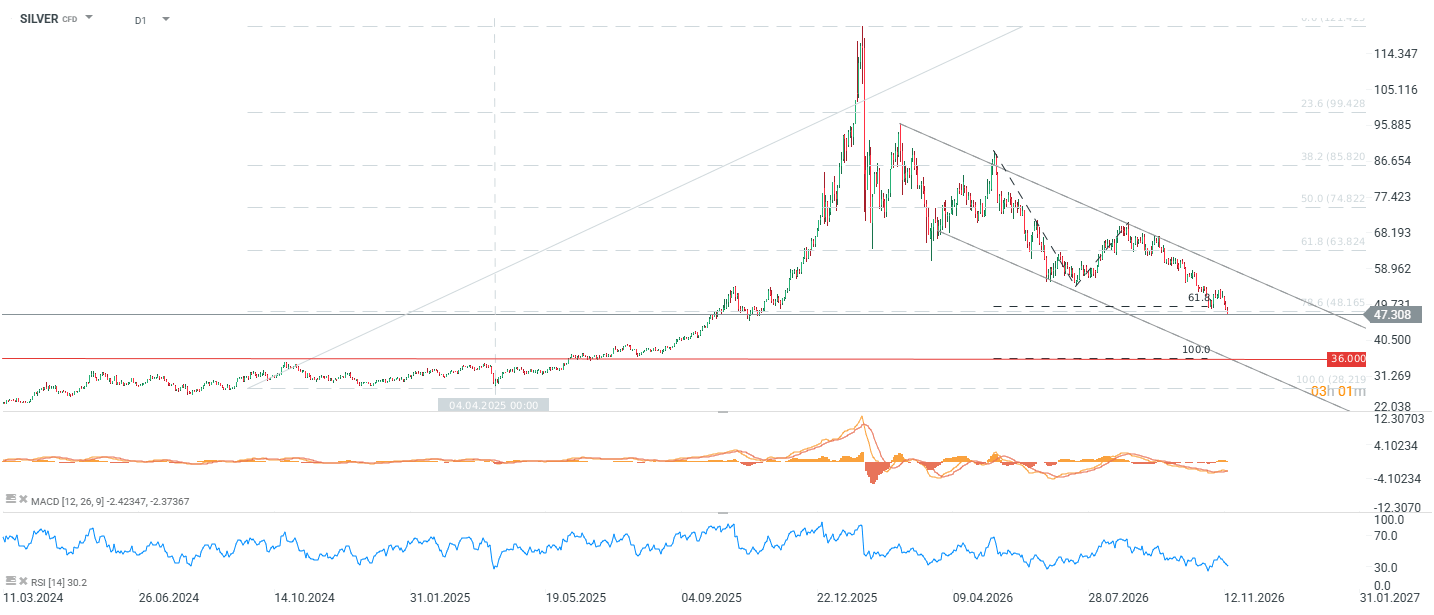
Dal picco raggiunto a cavallo tra la fine e l'inizio dell'anno, l'argento si muove all'interno di un canale discendente. Ogni tentativo di rimbalzo (a febbraio, aprile e agosto) si è concluso con la formazione di un massimo inferiore al precedente. Il prezzo è sceso al di sotto del livello di ritracciamento del 78,6% dell'intera onda rialzista del 2025 (48,17 USD) e, nelle ultime sedute, ha superato al ribasso il livello di estensione del 61,8% dell'ultima gamba discendente. Attualmente sta mettendo alla prova l'area compresa tra 45 e 47 USD, che coincide con i minimi di ottobre 2025. Si tratta dell'ultimo supporto chiave prima di un possibile ulteriore ribasso. In caso di rottura di quest'area, la proiezione basata sull'estensione di Fibonacci 1:1 indica un possibile obiettivo a 36 USD, livello che nel 2024-2025 aveva agito da resistenza prima di trasformarsi in supporto dopo il breakout. Lungo il percorso si trova inoltre il limite inferiore del canale, in area 41-42 USD.
L'RSI (14) è sceso a 30,2, avvicinandosi alla zona di ipervenduto, mentre il prezzo si trova il 18,2% al di sotto della media mobile a 50 sedute. Il MACD rimane in territorio negativo e non mostra ancora segnali di inversione. Le condizioni di ipervenduto aumentano la probabilità di un rimbalzo tecnico, ma il trend complessivo rimane decisamente ribassista.
Rapporto oro/argento: l'argento rimane relativamente caro
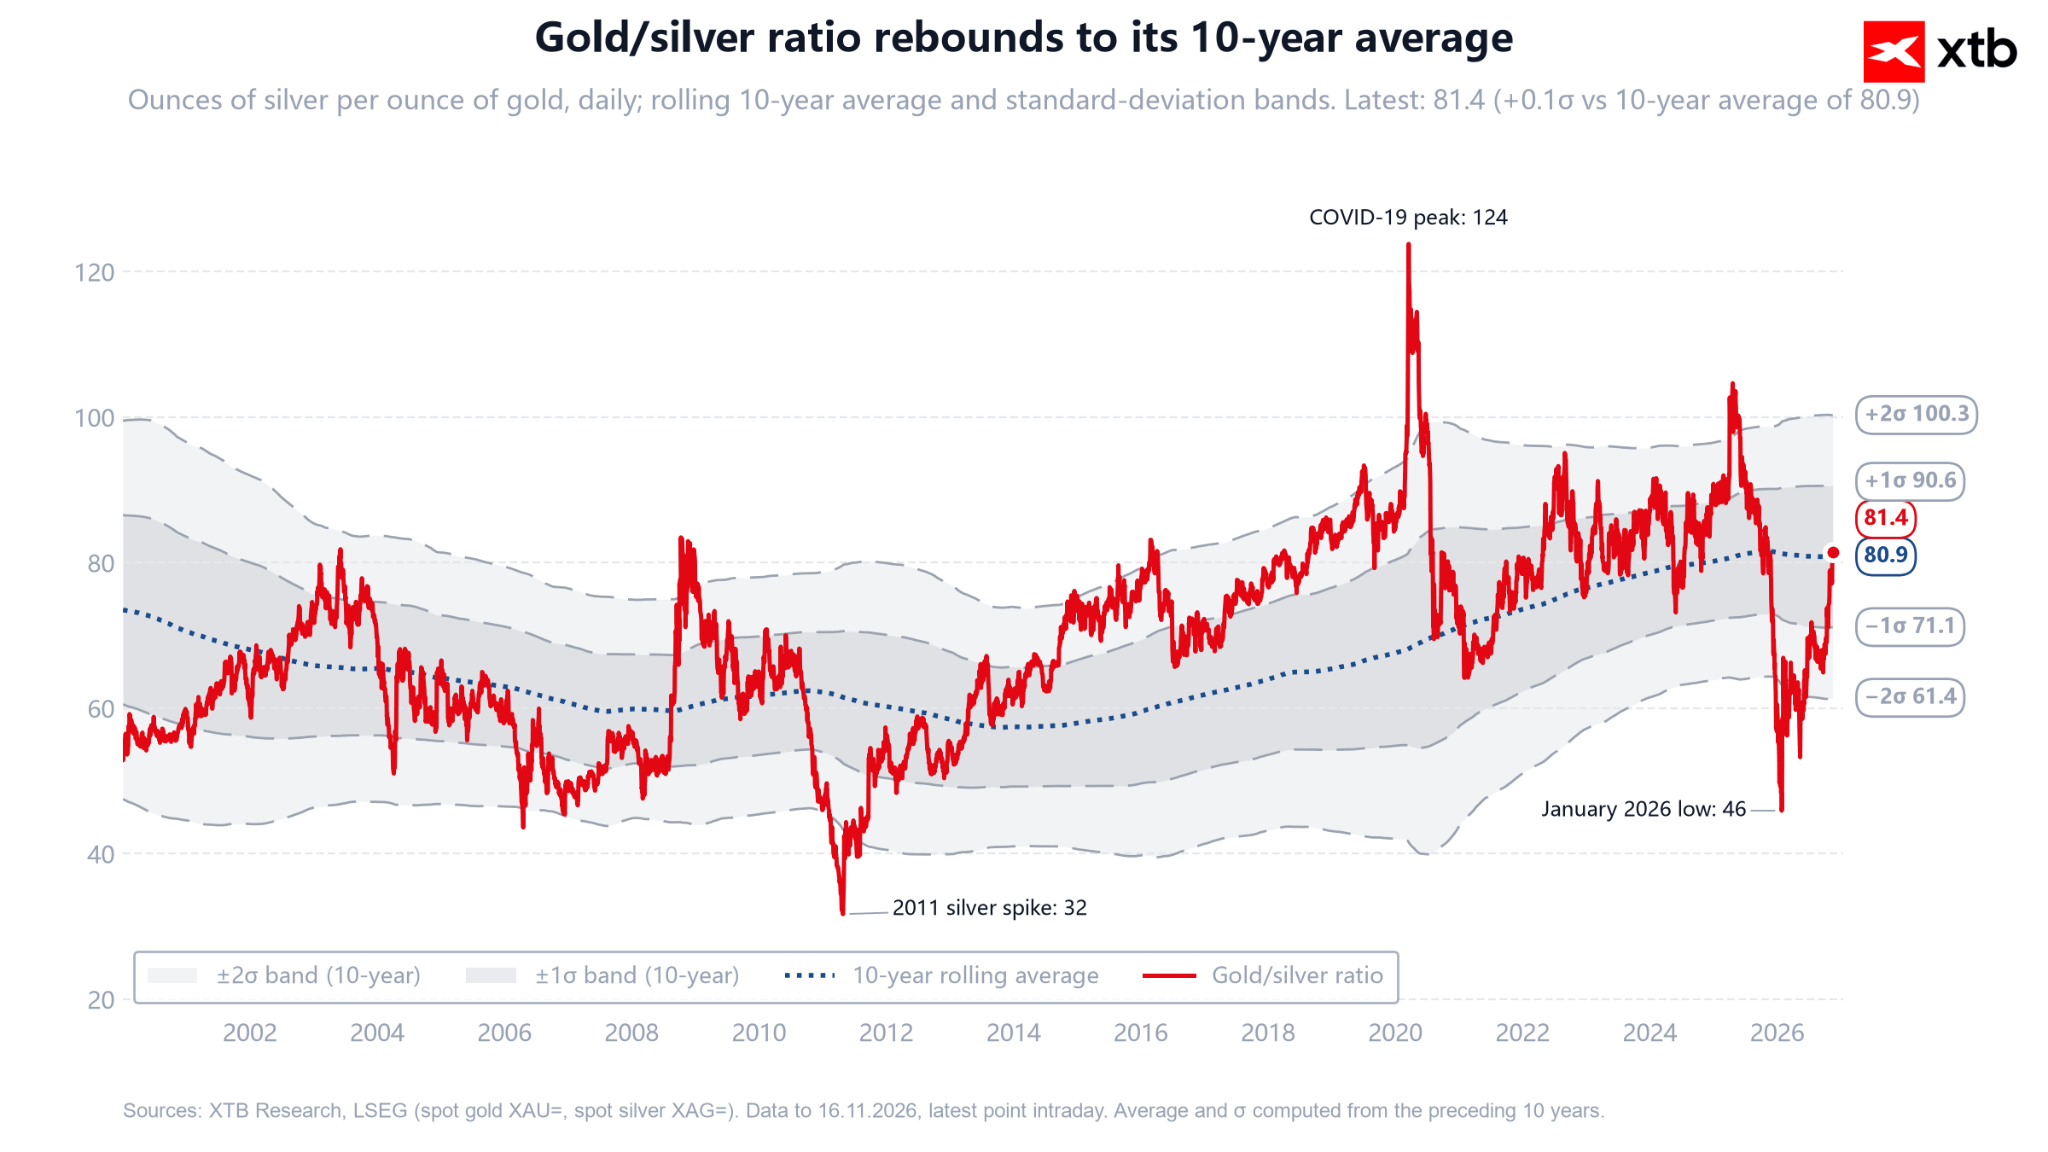
Con l'oro intorno a 3.840 USD, il rapporto oro/argento si attesta a circa 81. Considerando la media mobile a 10 anni, l'argento risulta correttamente valutato rispetto all'oro. Un ritorno del rapporto a quota 90, vicino alla media del periodo 2020-2024, implicherebbe invece un prezzo dell'argento di circa 42,7 USD, a parità di quotazione dell'oro. Questo livello coinciderebbe con il limite inferiore del canale discendente.
Un'ulteriore discesa fino a 36 USD richiederebbe un rapporto vicino a 107, ipotizzando un prezzo dell'oro invariato, oppure un ulteriore calo dell'oro, con il rapporto intorno a 90 e una quotazione del metallo giallo in area 3.240 USD.
Il rapporto oro/argento conferma quindi i rischi di ribasso verso l'area 41-43 USD. Il raggiungimento di quota 36 USD richiederebbe tuttavia un indebolimento più generalizzato dell'intero comparto dei metalli preziosi, piuttosto che una sottoperformance del solo argento.
Conclusioni
L'argento si trova in prossimità dell'ultimo supporto chiave, in area 45-46 USD, mentre restano attivi tutti i principali fattori di pressione: una Fed orientata a una politica monetaria restrittiva, il dollaro statunitense ai livelli più alti da un anno e mezzo, una domanda in rallentamento e il venir meno del deficit di offerta fisica.
Gli indicatori di ipervenduto (RSI a 30 e z-score a un anno vicino a -2), insieme a un posizionamento dei fondi prudente ma non estremo, lasciano spazio a un possibile rimbalzo tecnico verso quota 50 USD. Tuttavia, un'inversione del trend richiederebbe un cambiamento nella comunicazione della Fed.
Se il discorso di Warsh e i verbali della riunione FOMC di mercoledì confermeranno un orientamento restrittivo e l'area dei 45 USD verrà violata al ribasso, si aprirebbe la strada verso 41-42 USD e, successivamente, verso 36 USD.

Calendario economico – Dati più deboli dall'Asia, tensioni nello Stretto di Hormuz e inflazione dal Canada


Notizie del mattino: dati cinesi deboli e vendite massicce nel settore dei chip in Asia pesano sul sentiment in vista del discorso di Warsh
Live Caffé e Mercati

Trimestrale Nvidia e IPO Anthropic
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.