

- Natural gas prices are falling despite slowing inventory growth and supply disruptions.
- US inventories rose by 67 bcf, which is significantly below the seasonal norm.
- Managed money holds a record net short position, creating potential for a short squeeze.

- Natural gas prices are falling despite slowing inventory growth and supply disruptions.
- US inventories rose by 67 bcf, which is significantly below the seasonal norm.
- Managed money holds a record net short position, creating potential for a short squeeze.
Sorpresa dai dati sulle scorte e forza maggiore sul gasdotto
I prezzi del gas naturale sono in calo per la terza seduta consecutiva. Mercoledì si era registrato un ribasso di quasi il 5%, successivamente in gran parte recuperato. Dopo la forte candela ribassista di ieri e il proseguimento del calo nella seduta odierna, i prezzi stanno testando l’area intorno ai minimi di mercoledì. È interessante notare che negli Stati Uniti, così come in Europa, si stanno confrontando due forze contrapposte, che potrebbero generare una volatilità particolarmente elevata nella seconda metà di ottobre.
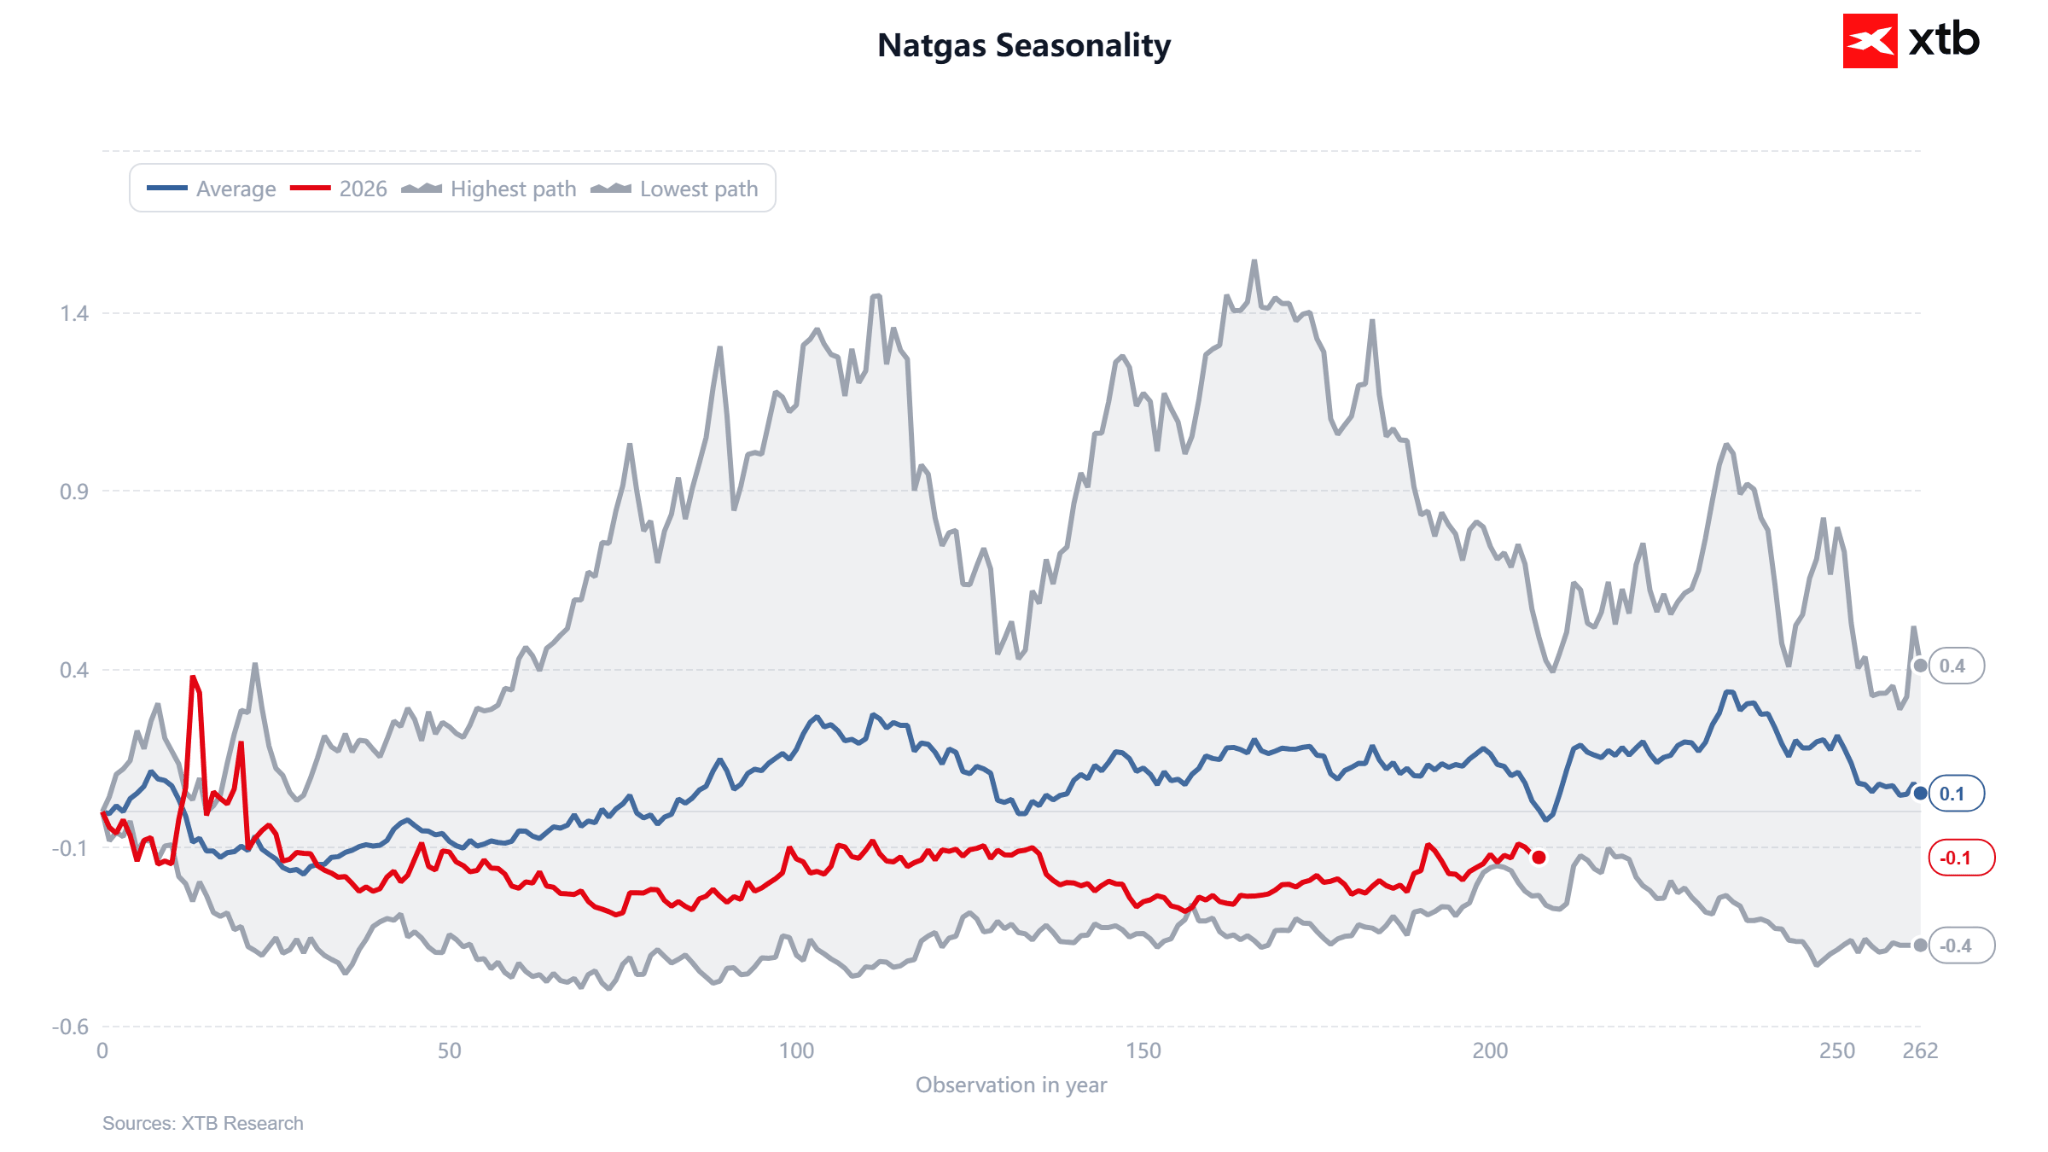
È importante notare che ci troviamo in una fase in cui, negli anni passati, si è verificato un forte rimbalzo stagionale. Nella seconda metà di ottobre, i prezzi tendevano generalmente a salire per i timori legati alla stagione del riscaldamento. La situazione attuale è particolarmente interessante: le scorte aumentano lentamente e le temperature sono miti.
Fonte: Team di ricerca di XTB
Sorpresa dai livelli delle scorte
Il rapporto dell’EIA ha evidenziato un aumento delle scorte di 67 miliardi di piedi cubi (bcf) nella settimana terminata il 9 ottobre, un dato nettamente inferiore sia alle attese degli analisti (74-76 bcf) sia alla media stagionale degli ultimi cinque anni (90 bcf). Ciò indica che il surplus di gas in stoccaggio in vista della stagione del riscaldamento non sta aumentando rapidamente come previsto in precedenza. Questo andamento potrebbe essere legato al maggiore consumo di gas per la produzione di energia elettrica e alla ripresa delle esportazioni di GNL. Le scorte totali, pari a 3.567 trilioni di piedi cubi (tcf), superano ancora leggermente la media degli ultimi cinque anni e restano inferiori del 3,9% rispetto ai livelli di un anno fa.
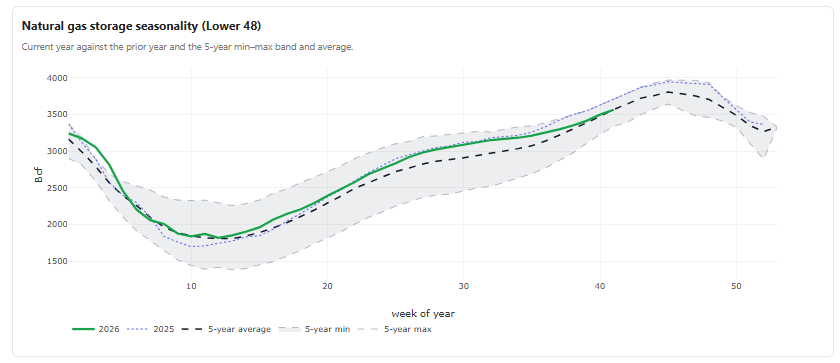 Inventories hit the 5-year average despite ongoing high production and constrained demand. Source: EIA, XTB
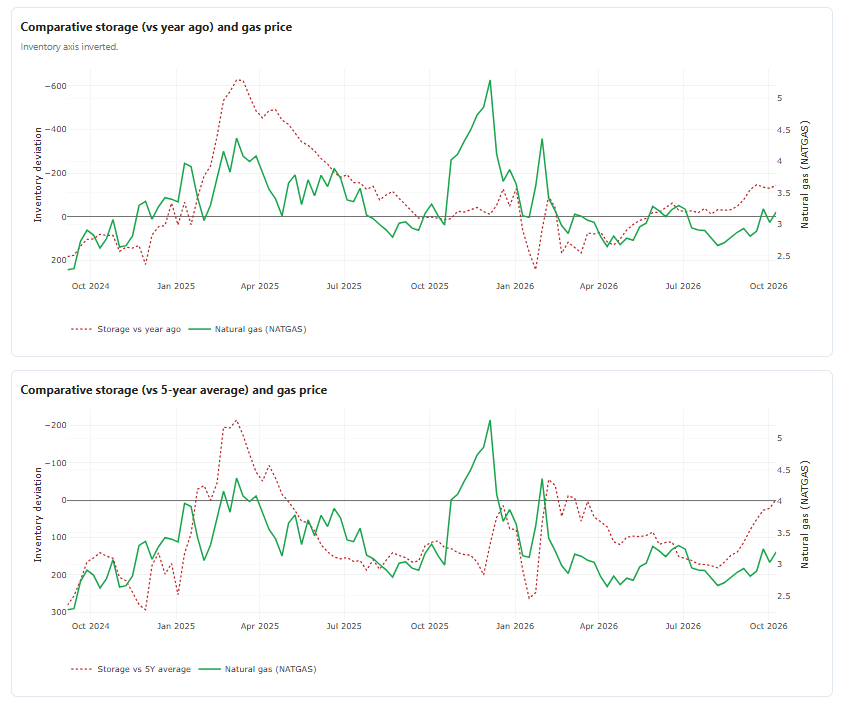
Il confronto tra i livelli delle scorte inizia a suggerire una possibile sottovalutazione dei prezzi. Tuttavia, le attuali condizioni meteorologiche potrebbero anche indicare un avvio ritardato dei prelievi dalle riserve di gas stoccate.
Fonte: EIA, Team di ricerca di XTB
È importante notare che, nelle ultime settimane, un ulteriore fattore che ha limitato l’offerta è stato il calo della produzione nei 48 Stati contigui degli Stati Uniti (esclusa l’Alaska), scesa a circa 110,8-112 miliardi di piedi cubi al giorno (bcfd), rispetto ai record di agosto e settembre, pari a 113,3 bcfd. Il calo è dovuto a interruzioni impreviste della produzione in seguito agli uragani e alla recente chiusura di un gasdotto strategico.
Per quanto riguarda le esportazioni di GNL, il quadro è contrastante: secondo BNEF, i flussi di gas verso i terminali sono aumentati dell’8,2% su base settimanale, raggiungendo 20,0 bcfd, mentre un’altra fonte segnala un calo a 17,5 bcfd a causa di interventi temporanei di manutenzione. Le esportazioni continuano comunque a rappresentare un sostegno strutturale alla domanda.
Le condizioni meteorologiche frenano le prospettive rialziste
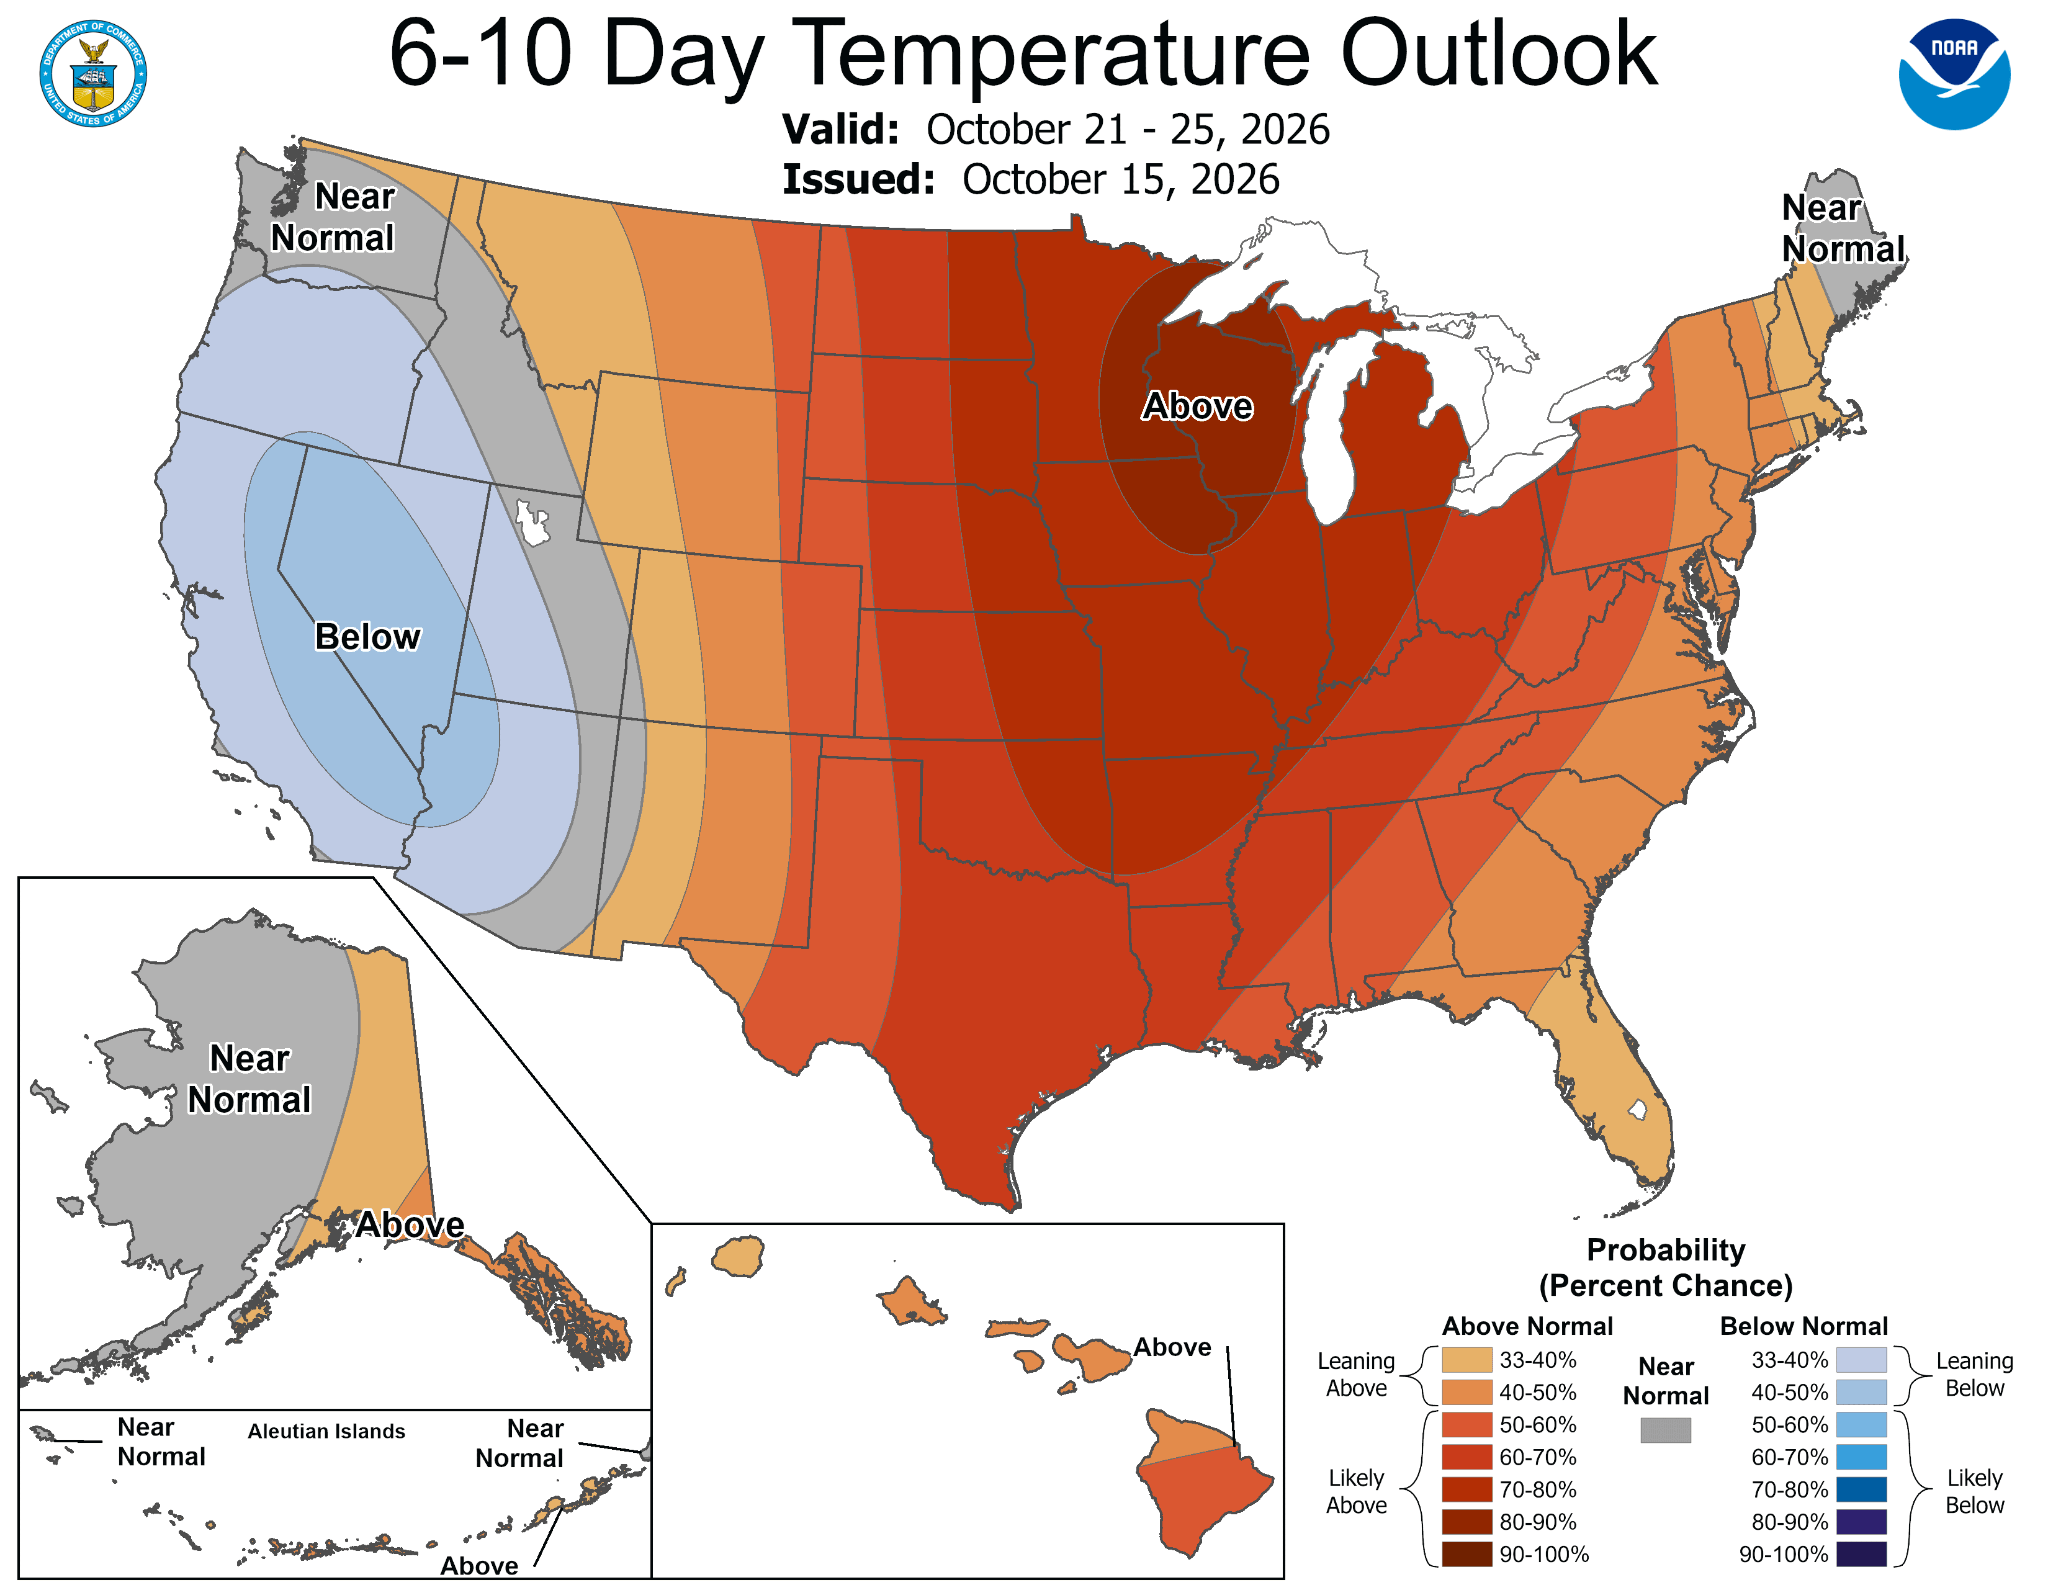
Le previsioni della NOAA e del Commodity Weather Group per il periodo dal 20 al 29 ottobre indicano temperature superiori alla media nelle regioni centrali e orientali degli Stati Uniti. Entrambe le mappe della NOAA relative alle previsioni a 6-10 e 8-14 giorni mostrano ampie aree con temperature superiori alla media lungo tutto il corridoio che va dal Texas, attraversa il Midwest e raggiunge la costa orientale. Il segnale più marcato riguarda la regione dei Grandi Laghi e la valle dell’Ohio.
Queste condizioni stanno frenando la domanda iniziale di gas per il riscaldamento in una fase cruciale della stagione.
Analisi tecnica
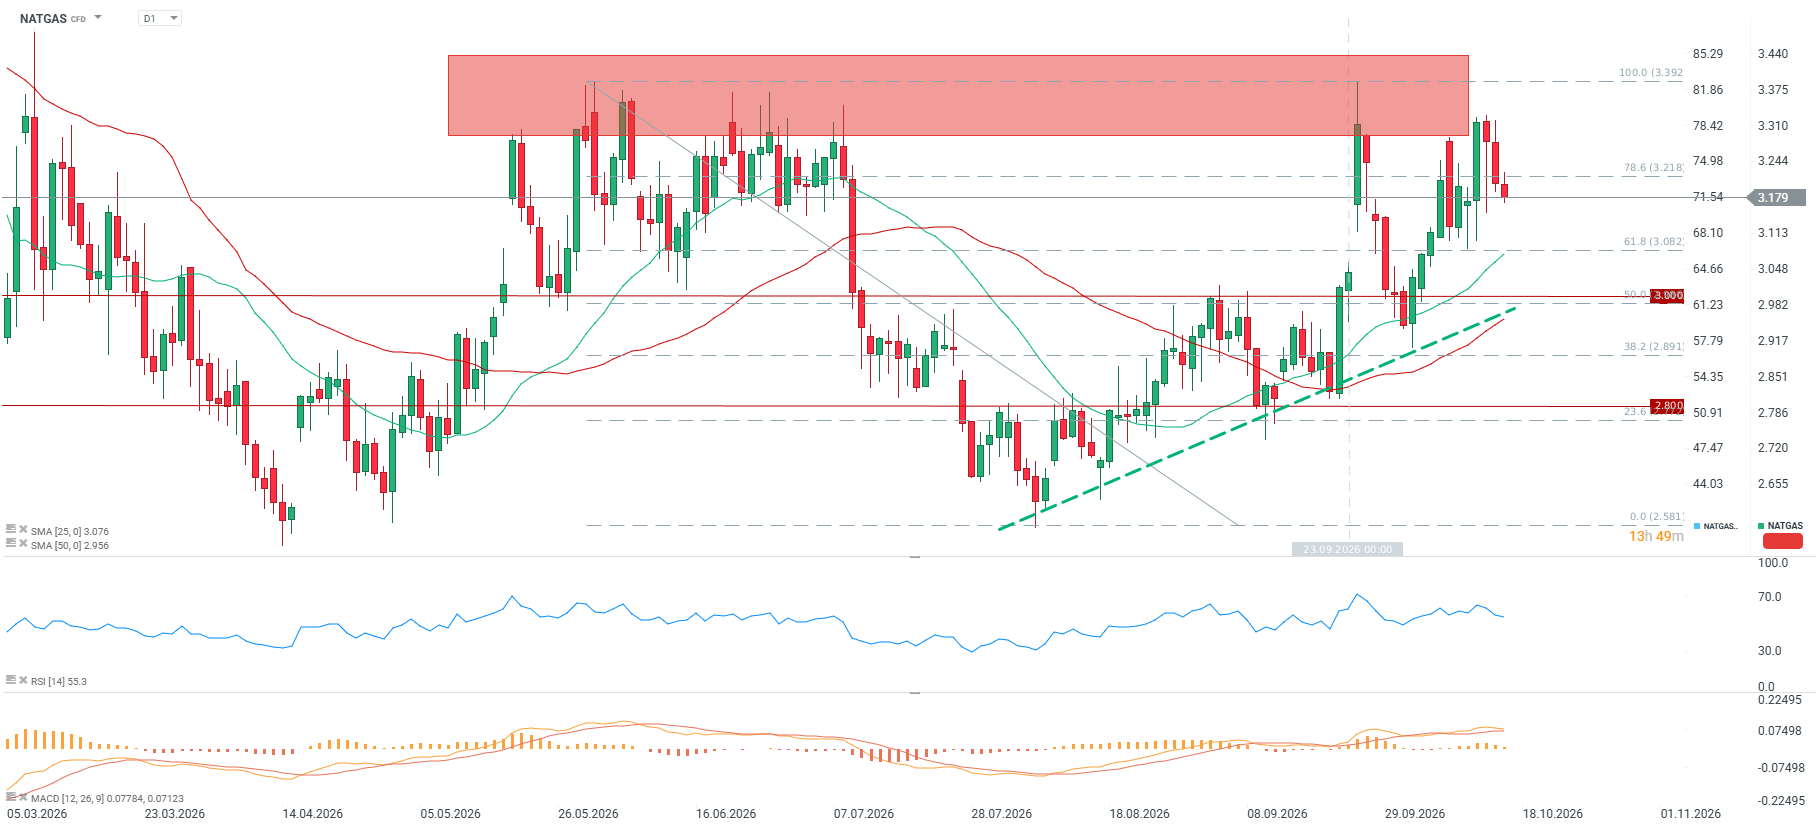
Il grafico giornaliero del NATGAS mostra un classico movimento laterale in un intervallo compreso tra 2,6 e 3,39 USD/MMBtu, all’interno del quale i prezzi si muovono da marzo. Si sono verificati ripetuti test della stessa zona di resistenza evidenziata in rosso, corrispondente ai livelli di ritracciamento di Fibonacci del 78,6%-100% (3,22-3,39 USD). Quest’area ha respinto i tentativi di rialzo dei prezzi per tre volte quest’anno, a maggio, giugno e tra settembre e ottobre.
Il prezzo, pari a 3,17 USD, si trova al di sotto del livello di ritracciamento del 78,6%, segnalando una pressione ribassista nel breve termine. D’altra parte, le quotazioni restano al di sopra delle medie mobili semplici (SMA) a 25 e 50 periodi, mantenendo intatto il trend rialzista. L’RSI è a 55 e non indica una direzione prevalente. Il MACD mantiene una configurazione rialzista, anche se lo slancio sta chiaramente perdendo forza.
Posizionamento: segnale contrarian ai livelli record
L’elemento più significativo del quadro è la divergenza tra l’andamento dei prezzi e il posizionamento speculativo. Il rapporto della CFTC del 6 ottobre mostra una posizione netta corta dei gestori di fondi pari a -236.439 contratti, con uno Z-score del posizionamento pari a -2,15, corrispondente appena al 1° percentile della distribuzione storica. Si tratta del livello più basso del posizionamento netto dal 2020.
Nell’ultima settimana, i fondi hanno aumentato ulteriormente l’esposizione netta corta di 5.419 contratti, riducendo al 34,9% la quota delle posizioni lunghe. Tuttavia, è importante notare che, nonostante la successiva chiusura di alcune posizioni corte, non si è verificato un forte rialzo dei prezzi: le posizioni corte sono diminuite insieme a quelle lunghe. Attualmente, quindi, sia le posizioni corte sia quelle lunghe vengono ridotte.
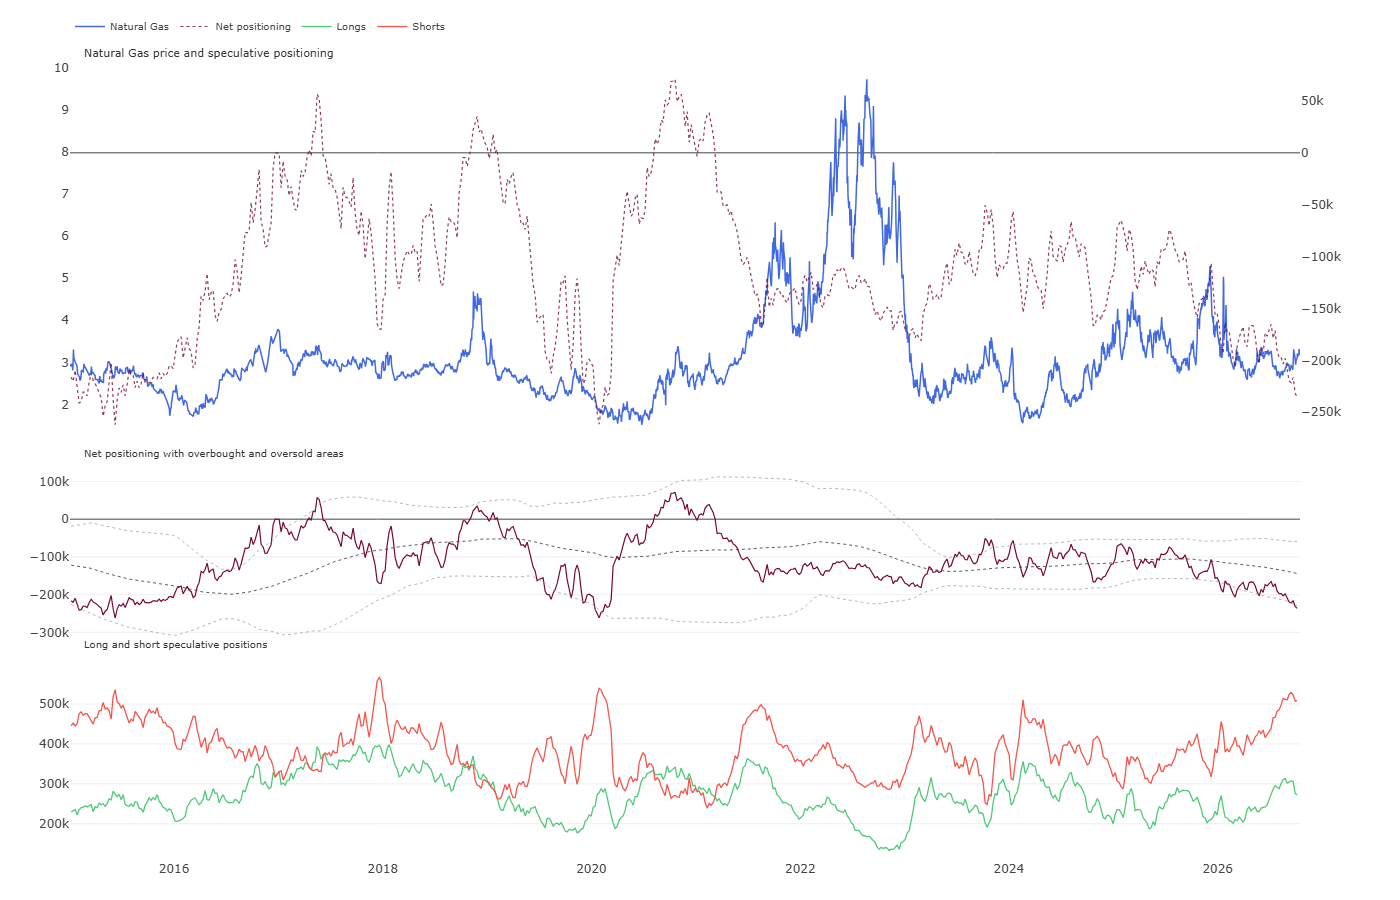
Questo posizionamento estremamente sbilanciato e ai minimi storici al ribasso da parte dei gestori di fondi, unito alla riduzione della sottovalutazione dei prezzi (lo Z-score a 5 anni è passato da -0,72 di sei mesi fa a -0,30 attuale), crea le condizioni tipiche per uno short squeeze, ovvero un rialzo improvviso dei prezzi innescato dalla chiusura delle posizioni corte.
Quando quasi tutti gli operatori speculativi puntano su un calo dei prezzi, il mercato diventa particolarmente vulnerabile a un’inversione brusca anche in seguito a una minima sorpresa negativa sul fronte dell’offerta, come un nuovo guasto alle infrastrutture o un calo delle temperature più rapido del previsto, oppure a una serie di dati sulle scorte inferiori alle attese.
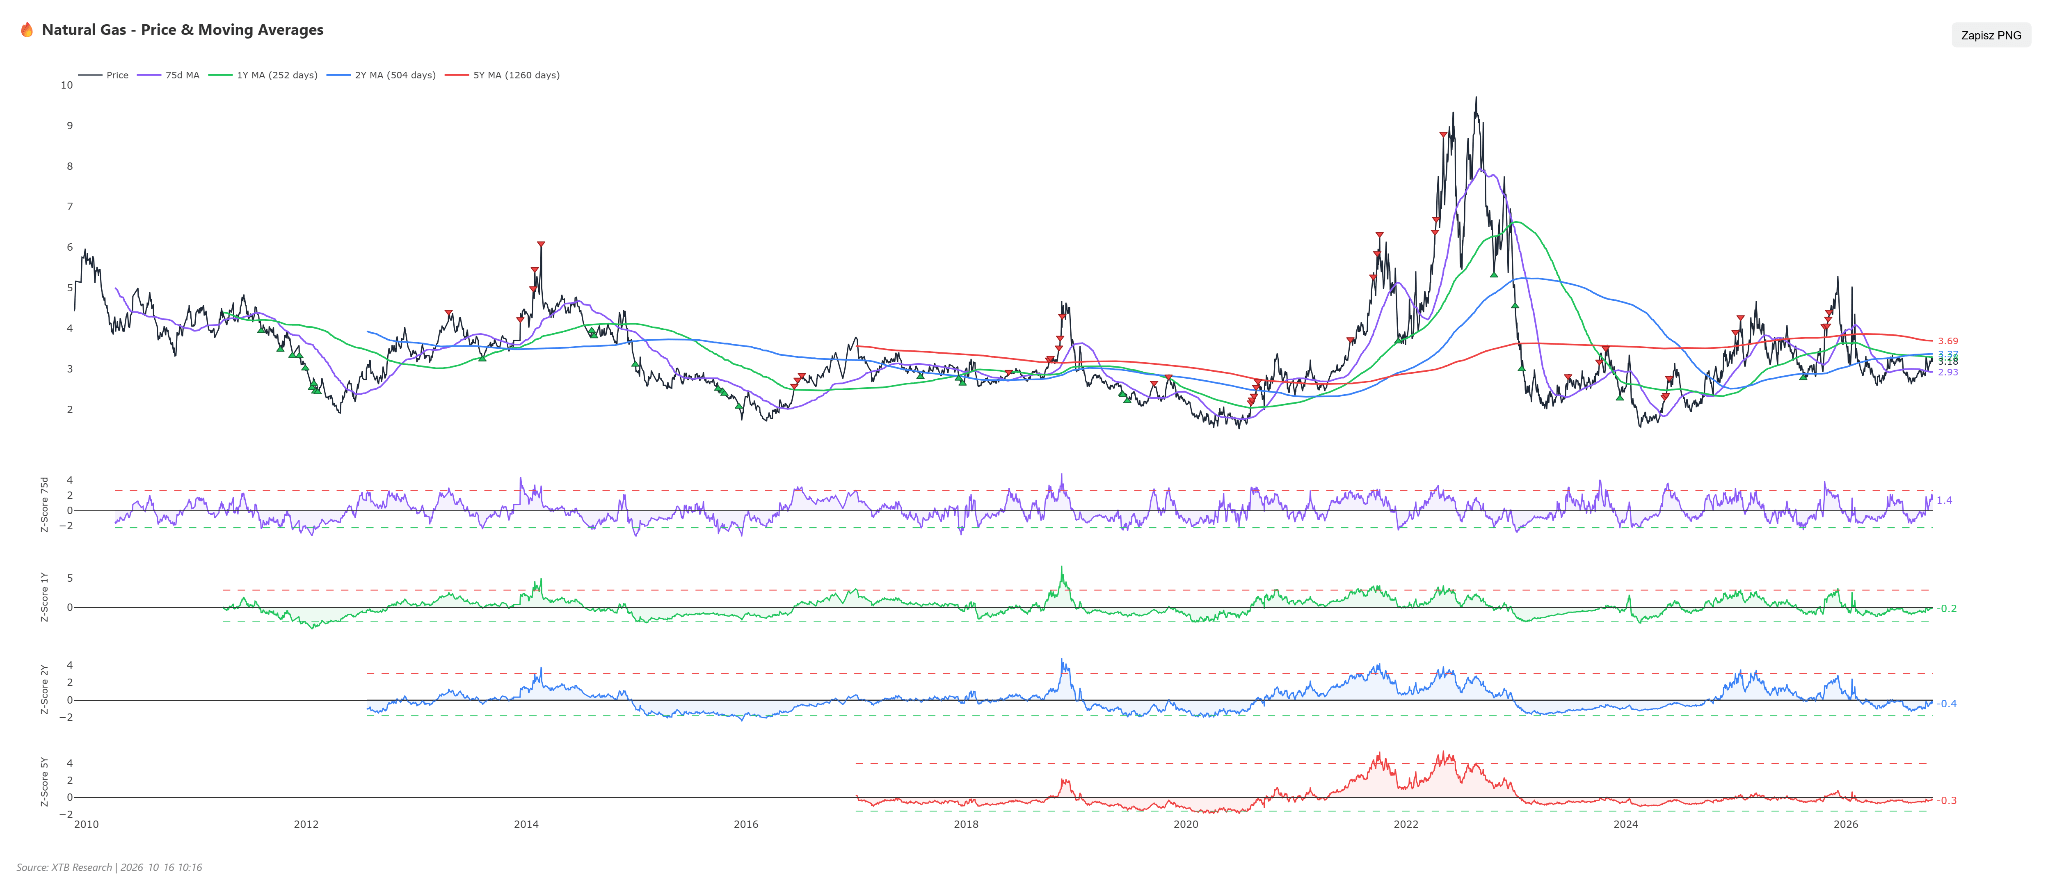
Il gas naturale inizia a sembrare leggermente sopravvalutato rispetto alla media mobile a 75 sedute, ma il miglioramento rispetto alle medie a 1, 2 e 5 anni suggerisce che potremmo trovarci di fronte a un classico rimbalzo stagionale.
Fonte: Team di ricerca di XTB
Scenari
Scenario rialzista: una produzione che rimanga stabilmente al di sotto di 111 miliardi di piedi cubi al giorno (bcfd), il pieno recupero dei flussi di GNL oltre 18 bcfd e l’arrivo delle temperature più fredde previste tra fine ottobre e inizio novembre potrebbero innescare una rapida chiusura delle posizioni corte, attualmente su livelli estremi. Un superamento di quota 3,30 dollari aprirebbe la strada verso 3,39 dollari, con un possibile ulteriore rialzo fino a 3,55 dollari.
Scenario ribassista: il protrarsi delle temperature miti fino alla prima metà di novembre, insieme a una rapida ripresa della produzione sulla costa del Golfo oltre 113 bcfd, amplierebbe il surplus delle scorte rispetto alla media degli ultimi cinque anni. Una discesa al di sotto della media mobile semplice (SMA) a 50 periodi e del supporto a 3,05 dollari aprirebbe la strada verso l’area compresa tra 2,85 e 2,90 dollari.


Notizie del mattino: timori legati al debito nel settore dell'intelligenza artificiale hanno raffreddato il sentiment, ma si intravede un rimbalzo.
Petrolio in inversione

Dati sull'inflazione negli USA piuttosto intensi🔥📈



Ondata di vendite sui titoli tecnologici in Europa, l'oro torna a brillare
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.