


Lo yen ha registrato un netto indebolimento negli ultimi giorni. Durante la notte, il cambio USD/JPY ha raggiunto un massimo di due mesi a quota 159,94 e attualmente rimane vicino a questi livelli. Il movimento è dovuto principalmente alle crescenti aspettative di rialzi dei tassi da parte della Federal Reserve, dopo che i dati sull'inflazione statunitense di ottobre hanno superato le attese.
Figura 1: Cambio USD/JPY e differenziale dei rendimenti tra Stati Uniti e Giappone (08.2026-11.2026)
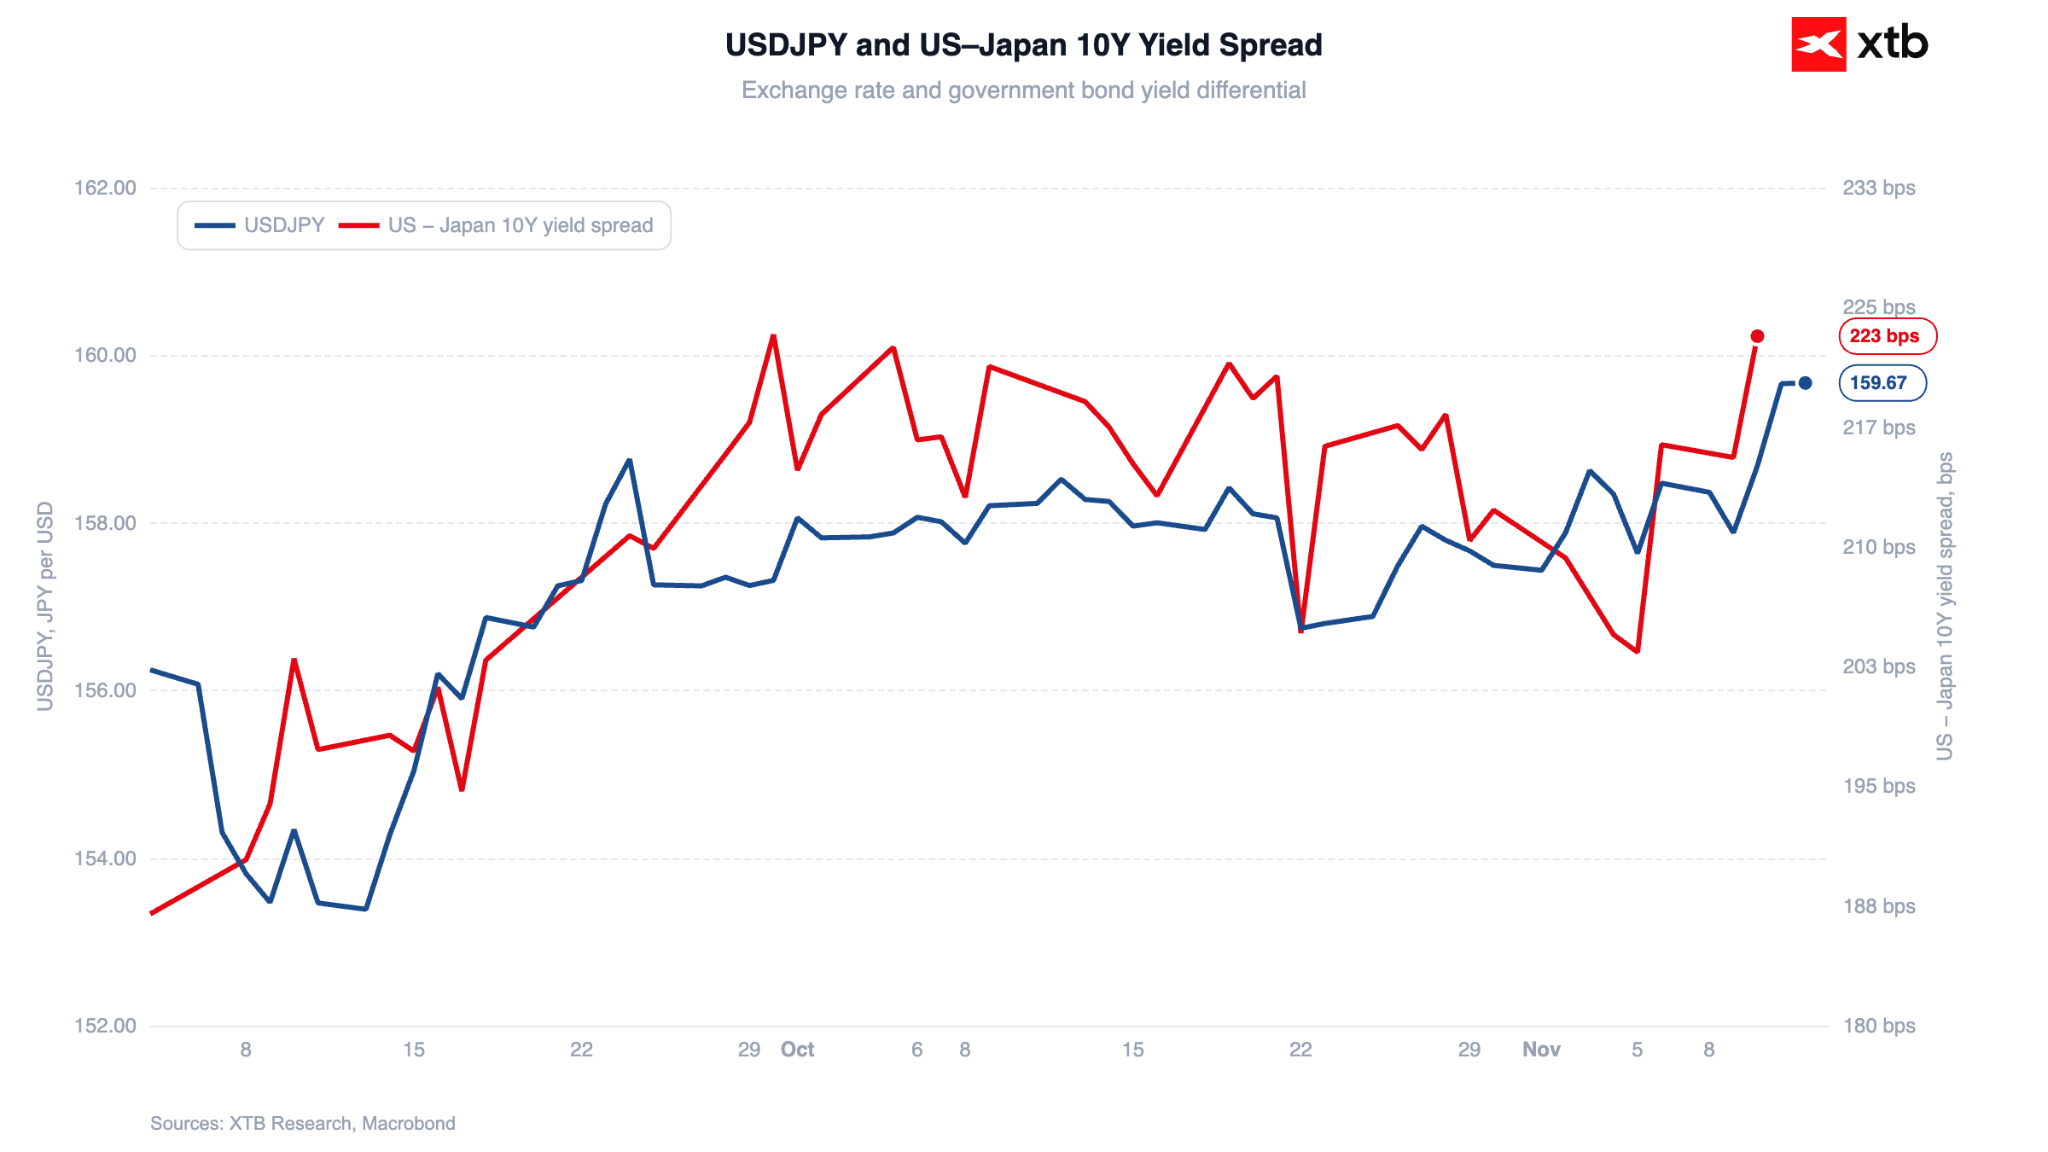
Fonte: Team di ricerca di XTB, 12.11.2026
Le dichiarazioni dei membri della Fed sostengono il dollaro
Come già osservato, le aspettative del mercato sui rialzi dei tassi da parte della Federal Reserve sono in aumento. Gli investitori hanno già scontato completamente un rialzo dei tassi a dicembre e alcuni ipotizzano persino un intervento da 50 punti base, uno scenario che riteniamo tuttavia molto improbabile. Ricordiamo che a ottobre l'inflazione ha superato le previsioni: l'indice generale dei prezzi al consumo (CPI) è aumentato dello 0,4% su base mensile, contro lo 0,3% atteso, mentre l'inflazione core ha registrato un incremento dello 0,3%, rispetto allo 0,2% previsto dal consenso.
Figura 2: Andamento dell'inflazione core negli Stati Uniti (2024-2026)
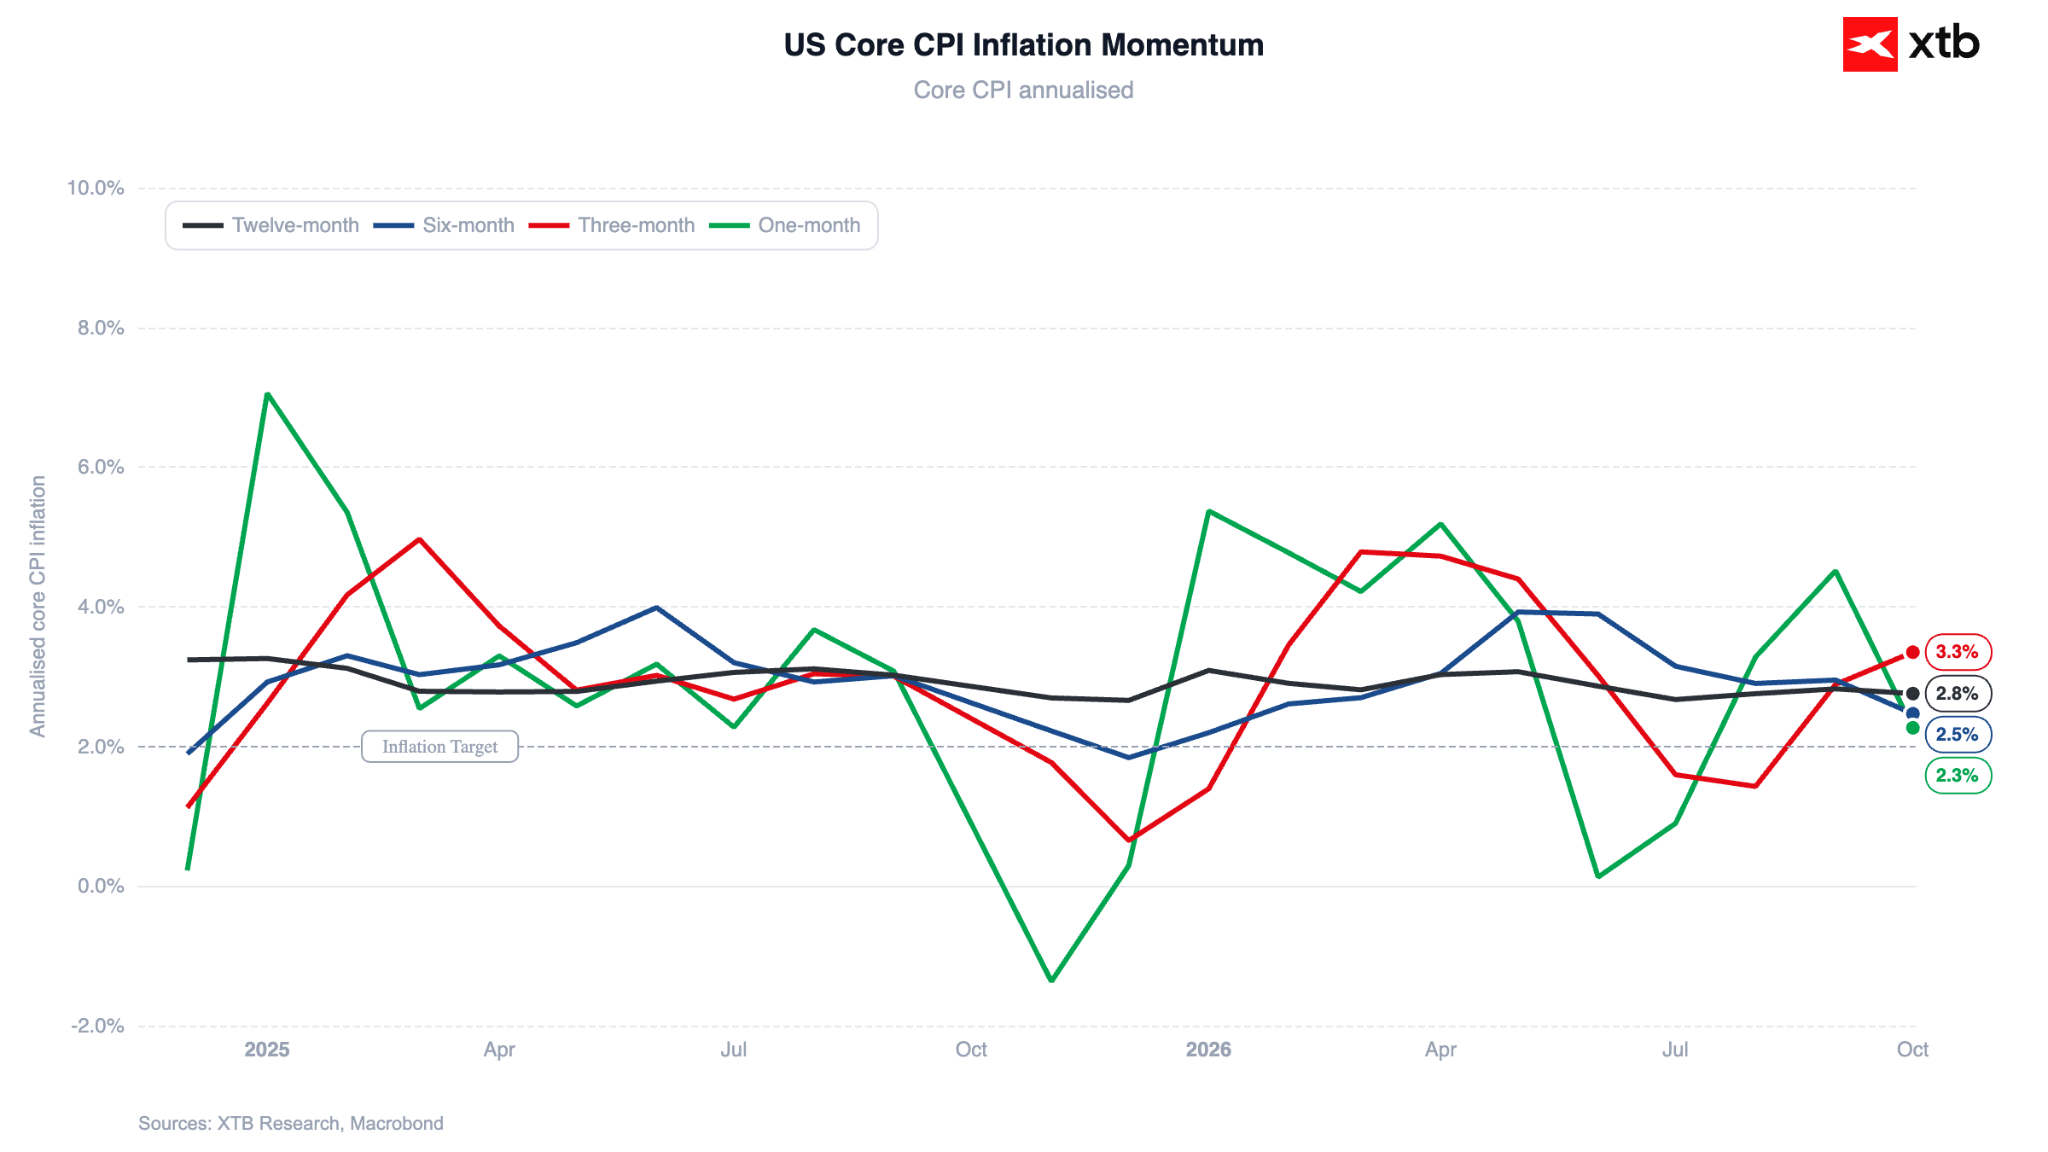
Fonte: Team di ricerca di XTB, 12.11.2026
Christopher Waller ha espresso il proprio sostegno a un rialzo dei tassi di 25 punti base a dicembre, sottolineando che, se l'inflazione core dovesse mantenersi allo 0,3% o su livelli superiori, sarebbe opportuno prendere in considerazione un aumento di 50 punti base. Austan Goolsbee, presidente della Fed di Chicago, ha definito il dato di ottobre al limite del preoccupante.
Figura 3: Andamento atteso della politica monetaria della Fed secondo il mercato (2026-2027)
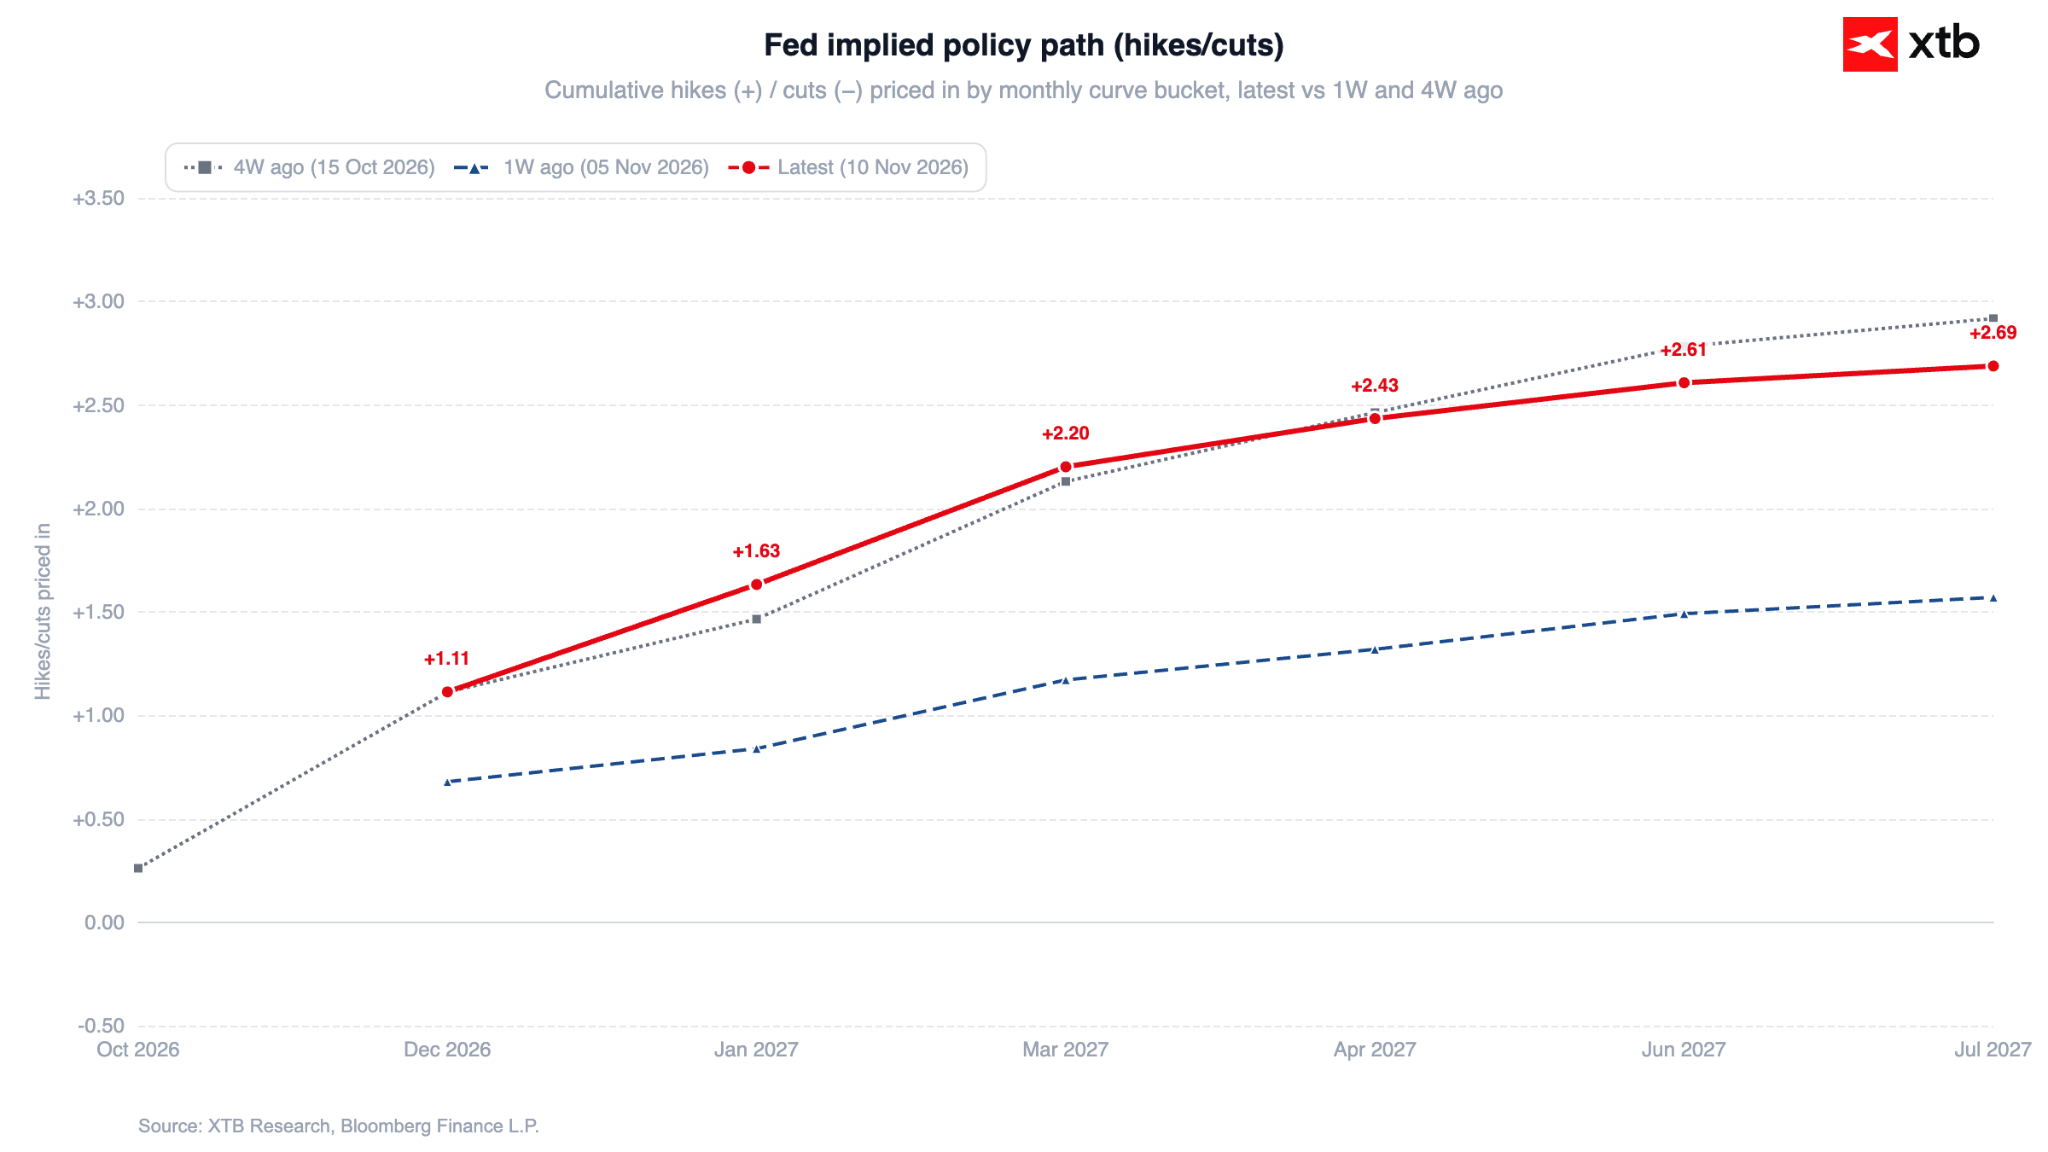
Fonte: Team di ricerca di XTB, 12.11.2026
L'attenzione si sposta ora sulla pubblicazione, prevista per oggi alle 14:30, dei dati settimanali sulle nuove richieste di sussidi di disoccupazione negli Stati Uniti. Tuttavia, il loro impatto sui mercati potrebbe essere limitato, alla luce dei recenti dati sull'occupazione non agricola (NFP).
Figura 4: Occupazione non agricola (NFP) e tasso di disoccupazione negli Stati Uniti (2024-2026)
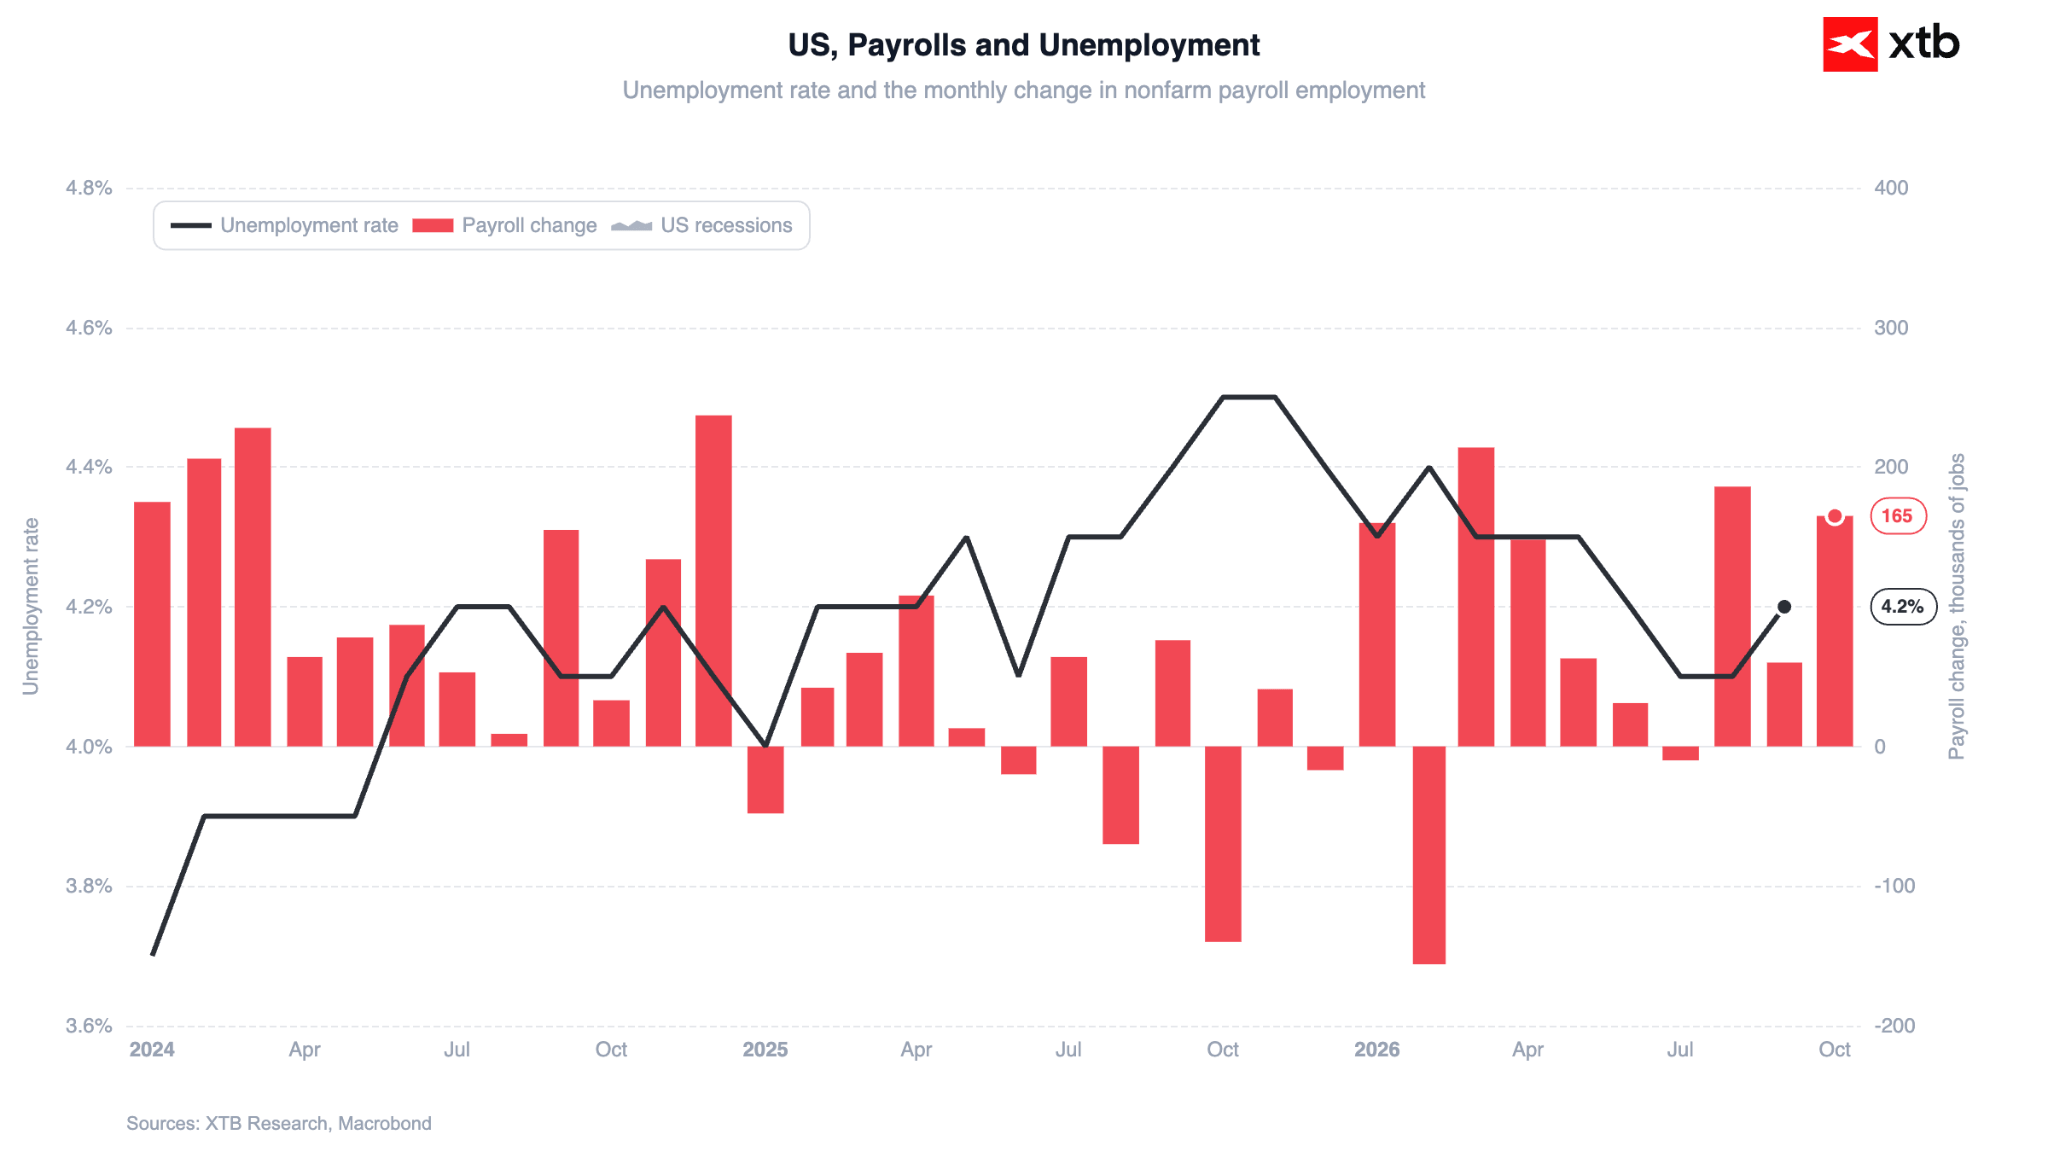
Fonte: Team di ricerca di XTB, 12.11.2026
Il differenziale dei tassi resta ampio
La Bank of Japan ha recentemente dichiarato conclusa la fase di politica monetaria ultra-espansiva, sostenendo di aver raggiunto l'obiettivo di riportare l'inflazione core, finora inferiore al target, su livelli più elevati. Attualmente, i rialzi dei tassi procedono con cadenza trimestrale, al ritmo più rapido dal 1990. Il tono delle dichiarazioni dei membri della BoJ resta generalmente restrittivo, ma non abbastanza da spingere le aspettative sui tassi a un livello tale da avvicinarsi al percorso previsto per la Federal Reserve. Continuano inoltre ad arrivare segnali di orientamento più accomodante, come illustrato di seguito.
Al momento, i mercati attribuiscono una probabilità di circa l'80% a un rialzo dei tassi della BoJ a dicembre, con una probabilità simile per un ulteriore rialzo a marzo. Nello scenario di base, questo implicherebbe una pausa a gennaio, in linea con il ritmo trimestrale di inasprimento della politica monetaria. Per quanto riguarda la Federal Reserve, invece, il mercato ha già scontato completamente due rialzi dei tassi entro marzo, oltre ad attribuire una probabilità di circa il 20% a un aumento in ciascuna delle prossime riunioni: dicembre, gennaio e marzo.
I segnali accomodanti della BoJ
Toichiro Asada, membro del consiglio direttivo della BoJ e considerato uno dei più accomodanti all'interno della banca centrale, ha dichiarato oggi di non essere contrario ai rialzi dei tassi, ma di invitare alla cautela per quanto riguarda il loro ritmo. Ha sottolineato che i recenti aumenti dei prezzi sono stati determinati soprattutto da fattori legati all'offerta, piuttosto che dalla domanda. Ha inoltre avvertito che un ulteriore inasprimento della politica monetaria potrebbe indebolire i consumi delle famiglie senza contribuire in modo significativo a ridurre l'inflazione core.
Figura 5: Tasso di riferimento della BoJ e inflazione core in Giappone (1995-2026)
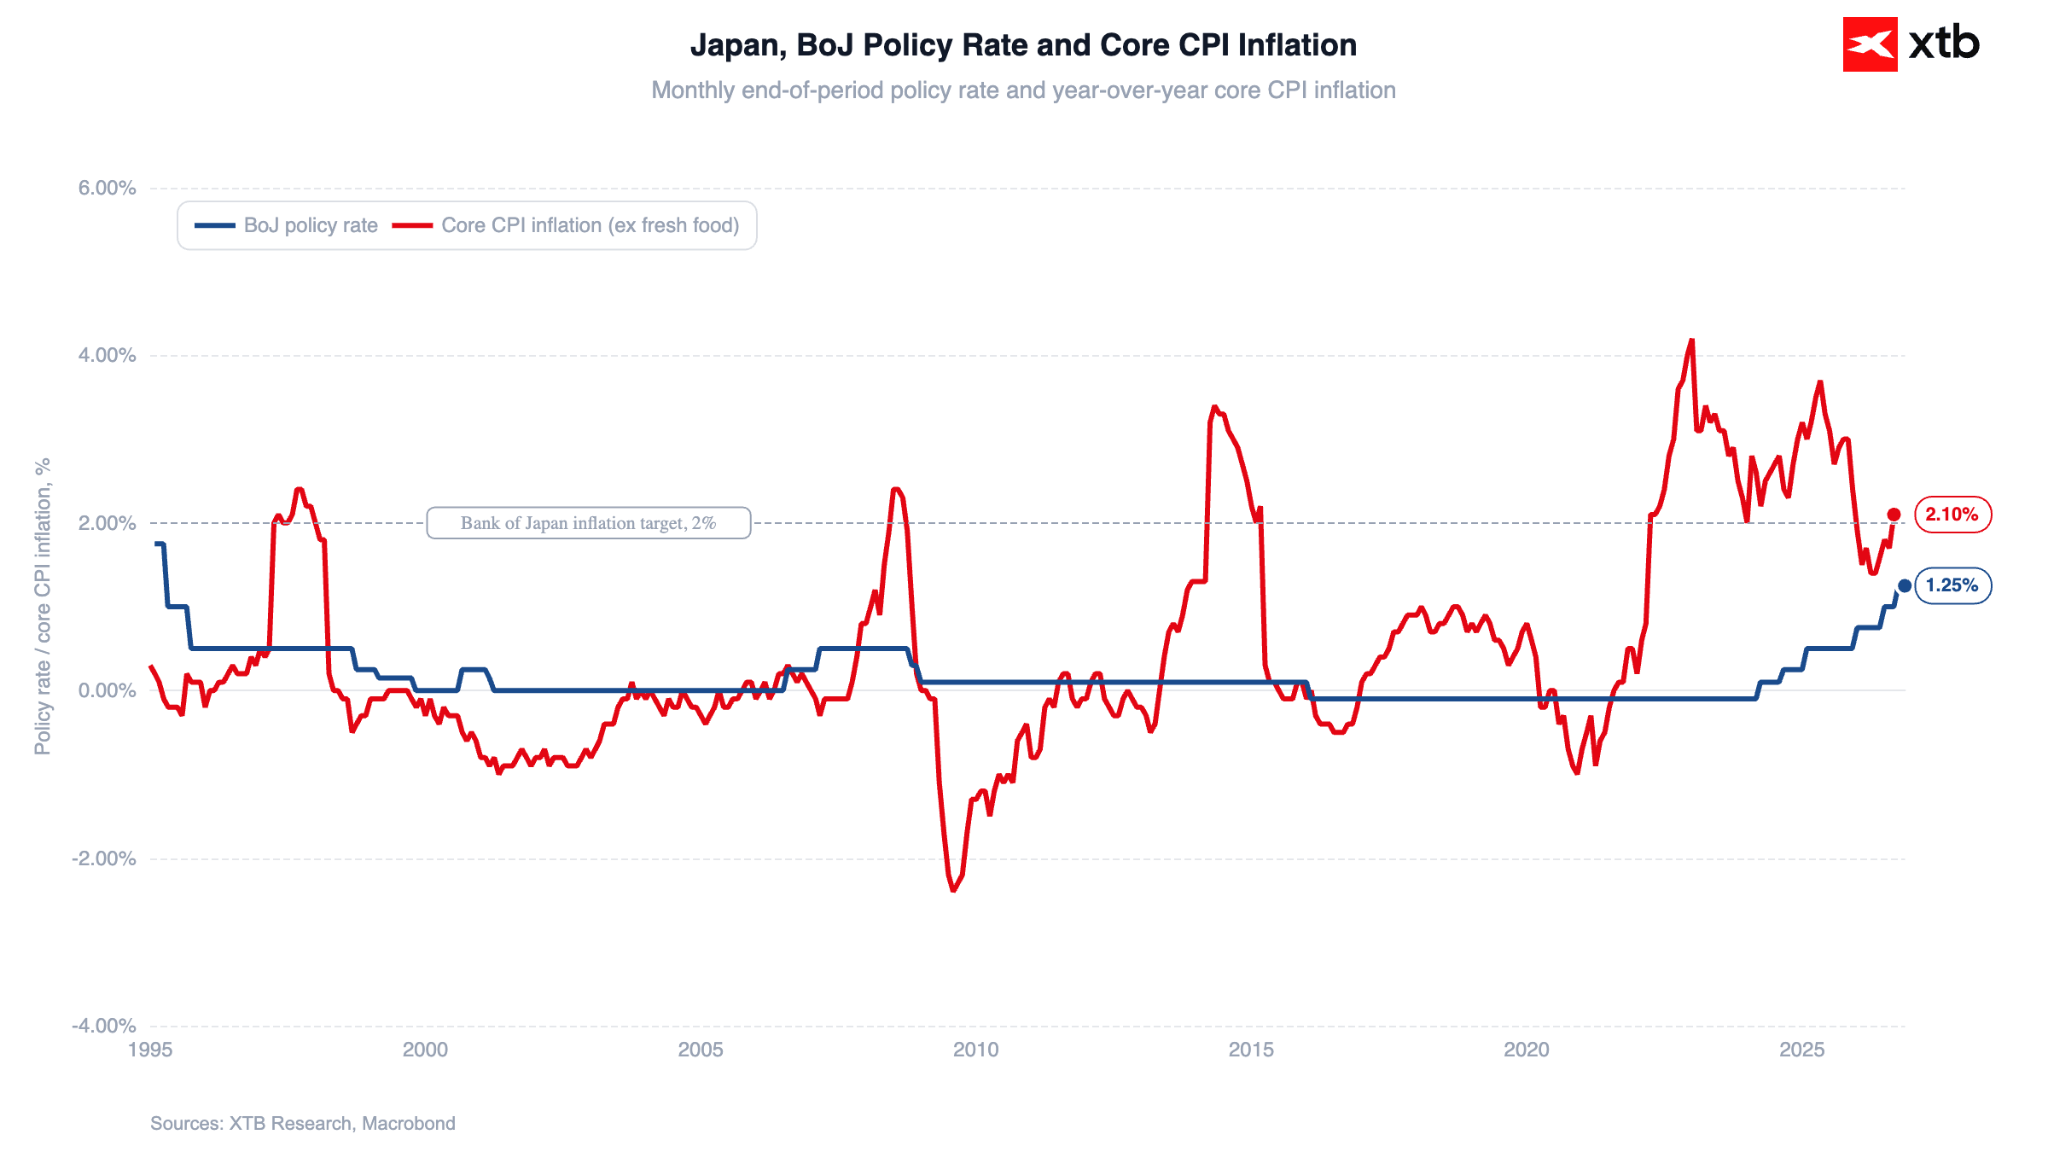
Fonte: Team di ricerca di XTB, 12.11.2026
Asada ha osservato che la sua posizione è condivisa anche da altri membri del consiglio direttivo. In particolare, i dati di settembre hanno evidenziato il calo più marcato dei consumi delle famiglie dalla pandemia. Lunedì saranno pubblicati i dati preliminari sul PIL del terzo trimestre, con il consenso degli analisti che prevede un netto rallentamento della crescita, intorno allo 0,1% su base trimestrale.
Tokyo ribadisce di essere pronta a intervenire
Atsushi Mimura, responsabile delle questioni valutarie presso il Ministero delle Finanze giapponese, ha definito eccessivamente rapidi i recenti movimenti del cambio, avvertendo che gli investitori potrebbero aver dimenticato gli interventi diretti messi in atto durante l'estate. Non ha tuttavia indicato livelli tecnici specifici.
Anche il capo di gabinetto Minoru Kihara ha espresso preoccupazione, affermando che la sottovalutazione dello yen rappresenta una seria sfida e confermando che il Ministero delle Finanze manterrà uno stretto contatto con il Dipartimento del Tesoro statunitense.
Ricordiamo che, durante l'estate, il Giappone ha speso circa 96,5 miliardi di dollari nell'arco di tre giorni, a partire dal 30 luglio, per acquistare yen. Si è trattato del primo intervento congiunto sul mercato valutario con il Tesoro statunitense dal 1998. L'operazione ha spinto il cambio USD/JPY da oltre 163,00 a 155,23.
Figura 6: Andamento del cambio USD/JPY in occasione degli interventi valutari del Giappone (2022-2026)
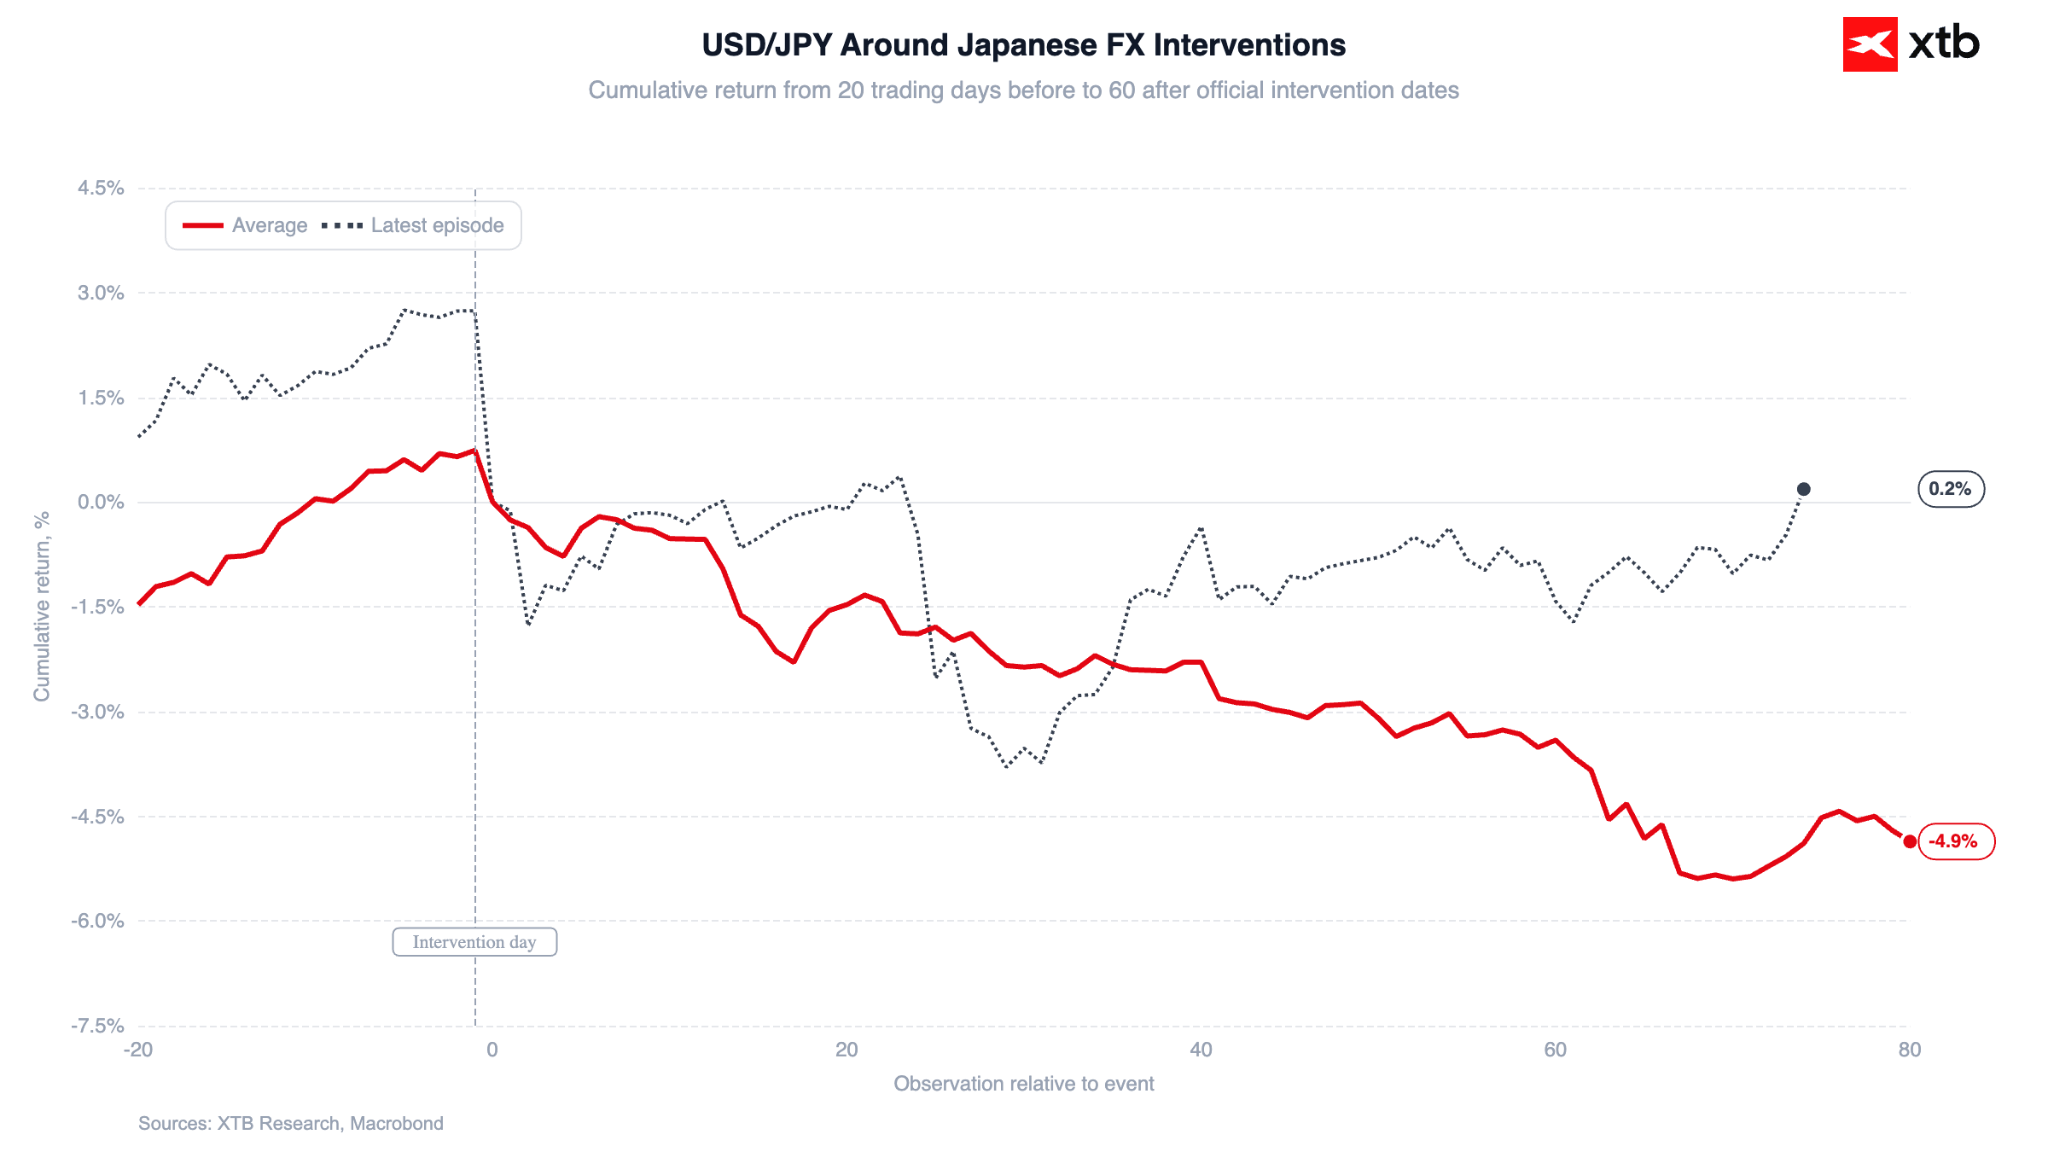
Fonte: Team di ricerca di XTB, 12.11.2026
Prospettive
Nei prossimi giorni, lunedì saranno pubblicati i dati preliminari sul PIL giapponese. A dicembre, invece, sono attese le decisioni sui tassi di interesse delle principali banche centrali: la Fed si riunirà il 9 dicembre, mentre la BoJ annuncerà la propria decisione il 19 dicembre.
Fino ad allora, lo yen potrebbe restare sotto pressione, soprattutto se i prossimi dati statunitensi confermeranno il persistere delle spinte inflazionistiche. Un ulteriore indebolimento della valuta giapponese aumenterebbe la probabilità di un intervento diretto delle autorità sul mercato dei cambi.
—
Michał Jóźwiak, analista dei mercati finanziari di XTB


Apertura Mercati USA: L'«onda blu» al Congresso scatena un imponente rally a Wall Street, il Dow guadagna oltre 1.000 punti

Grafico del giorno: il greggio Brent scende nonostante le parole di Trump sull'assenza di volontà di negoziare


Notizie del mattinoi: il petrolio scende dopo i colloqui in Qatar. La Cina immette liquidità, mentre gli Stati Uniti si preparano alle elezioni.

Calendario economico: indice Ifo tedesco, escalation in Medio Oriente e risultati dei colossi di Wall Street
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.