


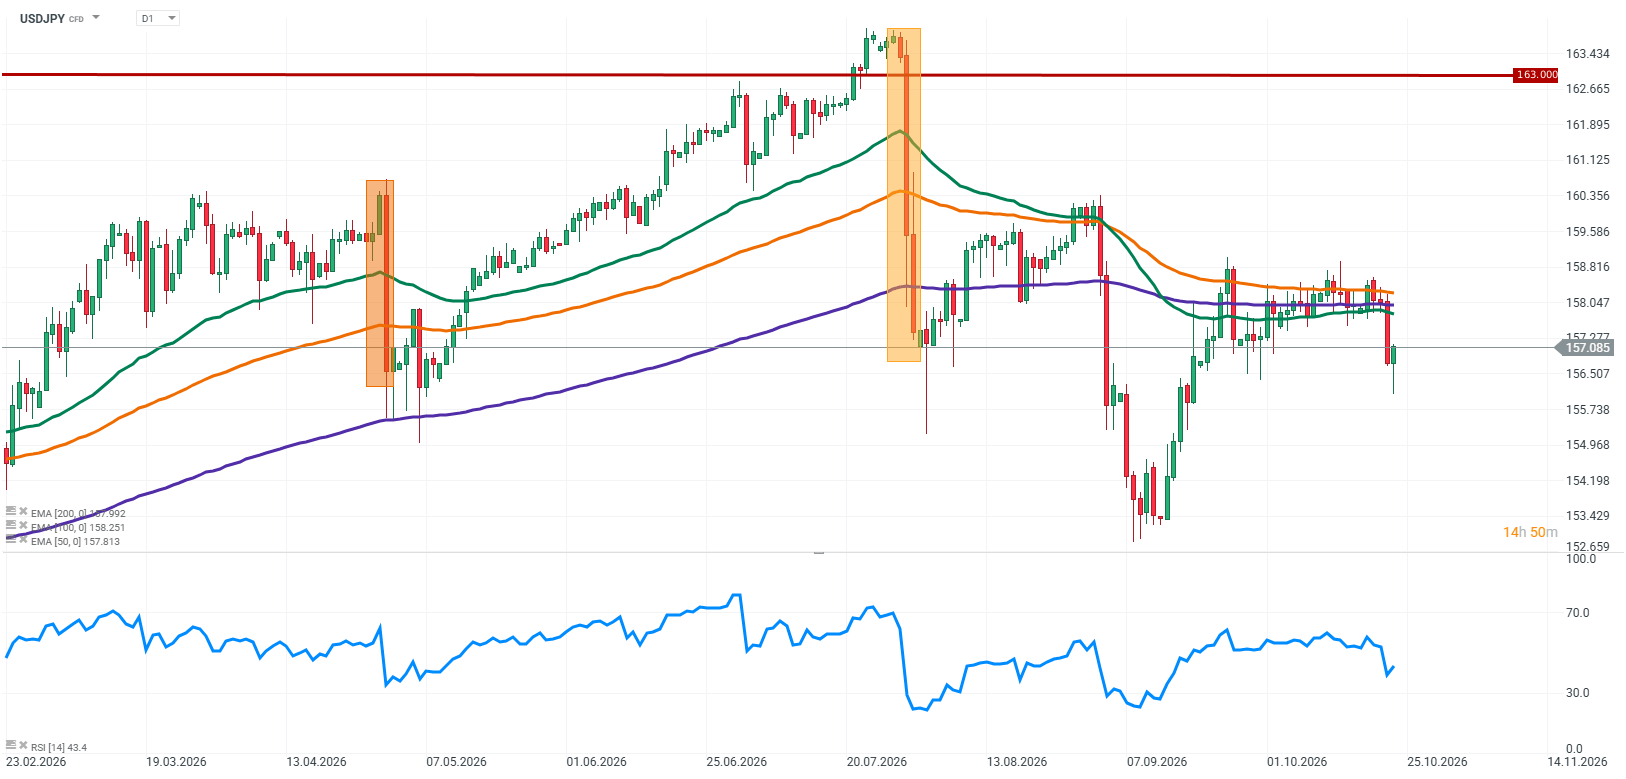
USD/JPY rimane sotto quota 160, un livello diventato uno dei principali punti di riferimento per il mercato negli ultimi mesi. Lo yen sta beneficiando del crescente sostegno delle aspettative sulle decisioni della Bank of Japan (BoJ), mentre gli ultimi dati sull’inflazione indicano una nuova accelerazione delle pressioni sui prezzi in Giappone. Questo, tuttavia, non significa necessariamente che un rafforzamento duraturo dello yen sia ormai a portata di mano.
I dati sull’inflazione giapponese di settembre hanno lanciato un segnale importante al mercato. L’inflazione core è salita al 2,1% su base annua, dall’1,7% di agosto, tornando sopra l’obiettivo del 2% della Bank of Japan. Ancora più significativo è stato il dato sull’inflazione sottostante, al netto di alimentari ed energia, accelerata al 2,4% dall’1,9% e oltre le attese. Questo secondo indicatore rafforza le ragioni a favore di un’ulteriore normalizzazione della politica monetaria in Giappone.
Di conseguenza, il mercato guarda con crescente attenzione alla possibilità di un nuovo rialzo dei tassi da parte della BoJ, probabilmente a dicembre. Allo stesso tempo, non si può ignorare l’altro lato dell’equazione: gli Stati Uniti. L’inflazione rimane una preoccupazione a livello globale e le persistenti pressioni sui prezzi potrebbero limitare il margine di manovra della Federal Reserve (Fed). Per USD/JPY, questo significa che la prossima direzione del cambio dipenderà non solo dalla rapidità con cui il Giappone aumenterà i tassi di interesse, ma anche dalla possibilità che la banca centrale statunitense debba mantenere una politica monetaria restrittiva più a lungo di quanto il mercato si aspetti attualmente.
Fonte: Team di ricerca di XTB
Fattori chiave che influenzano attualmente USD/JPY
L’inflazione in Giappone torna sopra l’obiettivo della BoJ
Gli ultimi dati sull’inflazione giapponese rafforzano le ragioni a favore di una prosecuzione della normalizzazione della politica monetaria. A settembre, l’indice generale dei prezzi al consumo (CPI) è salito al 2,1% su base annua, rispetto all’1,9% del mese precedente. Lo stesso valore è stato registrato per l’inflazione core, che esclude i prodotti alimentari freschi.
Il segnale più importante arriva tuttavia dall’indice che esclude sia gli alimentari sia l’energia. Questo indicatore è salito al 2,4% dall’1,9%, superando le previsioni del 2,3%. Il dato è rilevante perché offre un quadro più chiaro della persistenza delle pressioni sui prezzi al di là delle componenti più volatili del paniere dell’inflazione.
Un altro sviluppo significativo riguarda l’accelerazione dei prezzi dei beni e dei servizi. L’inflazione dei beni è salita al 2,8%, mentre quella dei servizi ha raggiunto l’1,5% su base annua. Questo non significa necessariamente che le pressioni sui prezzi siano altrettanto intense in tutta l’economia, ma suggerisce che il problema non sia circoscritto a una singola componente del paniere.
Per la Bank of Japan, si tratta di un cambiamento importante. Per anni, una delle principali sfide dell’economia giapponese è stata la persistente debolezza dell’inflazione. Ora la banca centrale deve prestare maggiore attenzione al rischio che le pressioni sui prezzi diventino strutturali, soprattutto perché uno yen debole aumenta i costi delle importazioni e il rincaro dell’energia potrebbe alimentare ulteriormente l’inflazione.
I mercati scontano sempre più un nuovo rialzo dei tassi
Le aspettative sulle prossime mosse della BoJ restano uno dei principali fattori che influenzano lo yen. Dopo il rialzo dei tassi di settembre all’1,25%, i mercati indicano sempre più dicembre come il momento più probabile per la prossima mossa. Un ulteriore aumento all’1,50% è diventato uno scenario rilevante per gli investitori, anche se la decisione finale dipenderà dai dati in arrivo e dalle indicazioni della banca centrale.
La prossima riunione della BoJ, in programma il 29 e 30 ottobre, potrebbe essere particolarmente importante per gli aggiornamenti sulle prospettive economiche e per i segnali relativi al futuro andamento dei tassi di interesse. Lasciare i tassi invariati non sarebbe necessariamente negativo per lo yen, qualora la banca centrale indicasse contemporaneamente che un rialzo a dicembre resta un’ipotesi concreta.
D’altra parte, l’inflazione da sola non garantisce un rapido inasprimento della politica monetaria. La BoJ deve considerare anche lo stato dell’economia, le condizioni del mercato del lavoro e la tenuta della domanda interna. Se i responsabili della politica monetaria concludessero che l’aumento dei prezzi è dovuto principalmente al rincaro dell’energia e dei beni importati, potrebbero mantenere un approccio più prudente.
Per il mercato valutario, quindi, la questione centrale non è soltanto se la BoJ aumenterà i tassi, ma anche quale percorso futuro indicherà. Più sarà chiara la prospettiva di ulteriori rialzi, maggiore sarà il potenziale sostegno duraturo per lo yen.
La soglia di 160 resta un riferimento fondamentale
USD/JPY rimane sotto quota 160 e il mercato deve continuare a tenere conto del rischio di un intervento delle autorità giapponesi. Nelle ultime settimane, il cambio ha oscillato in un intervallo compreso tra circa 157 e 159, suggerendo che gli investitori siano ancora cauti nel favorire una nuova fase prolungata di indebolimento dello yen.
La soglia di 160 è importante sia dal punto di vista psicologico sia da quello dei fondamentali. Un ulteriore deprezzamento dello yen aumenterebbe i costi delle importazioni, alimentando potenzialmente le pressioni inflazionistiche in Giappone. Allo stesso tempo, movimenti valutari bruschi potrebbero aumentare la probabilità di una risposta da parte delle autorità.
Questo, tuttavia, non significa che quota 160 rappresenti una barriera insuperabile. Un intervento può provocare un rapido apprezzamento dello yen, ma, in assenza di cambiamenti nelle condizioni di mercato sottostanti, i suoi effetti potrebbero essere temporanei.
La situazione attuale è particolarmente interessante perché lo yen potrebbe beneficiare di due fattori: le crescenti aspettative di ulteriori rialzi dei tassi da parte della BoJ e il rischio di un intervento delle autorità. Perché USD/JPY avvii una discesa più duratura, tuttavia, sarà necessario verificare che i percorsi attesi dei tassi di interesse in Giappone e negli Stati Uniti stiano effettivamente convergendo.
L’inflazione non è un problema solo del Giappone. Anche la Fed resta sotto pressione
Nell’analizzare USD/JPY, è facile concentrarsi esclusivamente sull’inflazione giapponese e sulle aspettative relative alla BoJ. Tuttavia, il dollaro rappresenta l’altra parte dell’equazione e gli sviluppi negli Stati Uniti potrebbero essere altrettanto importanti per la prossima direzione del cambio.
Le pressioni inflazionistiche non riguardano soltanto il Giappone. Il rincaro dell’energia e il rischio che i costi rimangano elevati impongono alle banche centrali di tutto il mondo di mantenere un approccio prudente. Per la Federal Reserve (Fed), ciò comporta il rischio che un’inflazione persistente limiti la possibilità di allentare la politica monetaria.
Sarebbe tuttavia prematuro presumere che un’inflazione più elevata porti automaticamente a nuovi rialzi dei tassi negli Stati Uniti. La Fed deve bilanciare il rischio di un aumento dei prezzi con le condizioni del mercato del lavoro e le prospettive di crescita economica. I mercati si concentreranno quindi non soltanto sui dati sull’inflazione, ma anche sulla persistenza delle pressioni sui prezzi e sulla loro capacità di giustificare una politica monetaria più restrittiva.
I recenti movimenti del mercato obbligazionario statunitense mostrano quanto questa relazione sia diventata complessa. Il rendimento dei Treasury statunitensi a 10 anni è sceso di circa 13,5 punti base il 22 ottobre, avvicinandosi alla soglia del 5%. Il calo è stato legato, tra gli altri fattori, alle crescenti preoccupazioni sulle prospettive economiche e alla domanda di beni rifugio. Allo stesso tempo, i mercati hanno ridimensionato le aspettative di ulteriori rialzi dei tassi da parte della Fed nel breve periodo.
Si tratta di un segnale importante per USD/JPY. Se i rendimenti dei Treasury statunitensi continueranno a scendere mentre la BoJ prepara i mercati a ulteriori rialzi dei tassi, lo yen potrebbe trovare maggiore spazio per apprezzarsi. Se invece i dati sull’inflazione statunitense dovessero sorprendere nuovamente al rialzo e la Fed segnalasse che la politica monetaria resterà restrittiva più a lungo, il dollaro potrebbe tornare in vantaggio.
Il divario tra le politiche monetarie della BoJ e della Fed resta decisivo
La relazione tra le politiche monetarie di Giappone e Stati Uniti rimane il principale fattore fondamentale alla base dei movimenti di USD/JPY.
In Giappone, l’inflazione core è superiore all’obiettivo della banca centrale, le aspettative di un nuovo rialzo dei tassi stanno aumentando e un’ulteriore normalizzazione della politica monetaria resta possibile. Il quadro statunitense è più complesso. L’inflazione potrebbe limitare il margine per tagliare i tassi, mentre un deterioramento delle prospettive economiche potrebbe contemporaneamente indurre i mercati a ridimensionare le aspettative sui futuri tassi di interesse.
Uno scenario favorevole allo yen prevederebbe ulteriori rialzi dei tassi da parte della BoJ, mentre la Fed manterrebbe i tassi invariati o inizierebbe gradualmente ad allentare la politica monetaria. In questo caso, il differenziale dei tassi di interesse tra i due Paesi si ridurrebbe nel tempo, diminuendo l’attrattiva delle strategie che prevedono di prendere in prestito fondi in una valuta a basso rendimento, come lo yen, per investirli in attività con rendimenti più elevati in altri mercati.
Uno scenario decisamente meno favorevole si delineerebbe se l’inflazione statunitense rimanesse persistente, la Fed mantenesse una politica restrittiva e la BoJ si limitasse a rialzi occasionali dei tassi. In queste circostanze, un miglioramento delle prospettive dello yen potrebbe non essere sufficiente a innescare una tendenza ribassista duratura per USD/JPY.
È inoltre importante ricordare che i mercati anticipano gli sviluppi futuri, anziché reagire soltanto alle decisioni attuali delle banche centrali. Se un rialzo dei tassi della BoJ a dicembre fosse già ampiamente scontato, un aumento di 25 punti base potrebbe non provocare una reazione significativa. A fare maggiormente la differenza potrebbe essere l'eventuale segnale della banca centrale sulla possibilità di ulteriori rialzi nel 2027.
USD/JPY attende il prossimo catalizzatore
Gli ultimi dati sull’inflazione giapponese rafforzano le ragioni a favore di un ulteriore inasprimento della politica monetaria e offrono una base per un sostegno continuo allo yen. Particolarmente significativo è l’aumento al 2,4% dell’inflazione sottostante, al netto di alimentari ed energia, che indica pressioni sui prezzi più intense di quanto suggerisca il solo dato generale del CPI.
Allo stesso tempo, USD/JPY rimane sotto quota 160 e il mercato deve tenere conto sia della possibilità di un intervento delle autorità sia dell’evoluzione delle aspettative sulla politica monetaria della BoJ. Questi elementi, tuttavia, non sono ancora sufficienti per concludere che la tendenza generale si sia definitivamente invertita.
Nei prossimi giorni, l’attenzione si concentrerà soprattutto sulle indicazioni della Bank of Japan durante la riunione del 29 e 30 ottobre, sull’andamento dei rendimenti dei Treasury statunitensi e sui nuovi segnali relativi all’inflazione e allo stato di salute dell’economia americana.
Se la BoJ dovesse aprire più chiaramente la strada a un rialzo dei tassi a dicembre, mentre i rendimenti statunitensi restassero sotto pressione, USD/JPY potrebbe proseguire la discesa. Se invece i dati economici statunitensi rafforzassero le aspettative di tassi elevati più a lungo da parte della Fed, il dollaro potrebbe recuperare terreno.
La questione centrale, quindi, non è più soltanto se l’inflazione giapponese sia sufficientemente elevata da giustificare un nuovo rialzo dei tassi. I mercati stanno già prendendo sempre più in considerazione questa possibilità. Ora bisogna capire se il cambiamento di orientamento della BoJ sarà abbastanza incisivo da ridurre il vantaggio del dollaro e se la politica monetaria della Fed finirà per esercitare un’ulteriore pressione sullo yen.


BREAKING: France slows down, Germany holds on. Euro falls below 1.12


Calendario macro: in arrivo le letture preliminari dei PMI e gli utili aziendali


Notizie del mattino: i dubbi sulla redditività dell'IA scatenano vendite sui mercati


Apertura mercati USA: Risultati inferiori alle attese e rialzo del petrolio spingono gli indici al ribasso
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.