


Il sentiment sui mercati globali è oggi fortemente contrastato: le Borse europee (DAX, STOXX 600) stanno raggiungendo nuovi massimi storici, mentre i future sugli indici statunitensi sono sotto pressione dopo la diffusione di nuove notizie su Nvidia. I future sul Nasdaq 100 cedono circa lo 0,6%, mentre quelli sull'S&P 500 perdono circa lo 0,3%, principalmente a causa del calo di oltre il 5% delle azioni Nvidia nelle contrattazioni pre-market. I segnali provenienti dall'Asia sono contrastanti (MSCI Asia Pacific -0,8%, Nikkei 225 -0,7%, Hang Seng -1,3%), mentre l'indice di volatilità VIX sale di circa il 2%.
Nvidia è al centro degli sviluppi odierni. Secondo Bloomberg, il consiglio di amministrazione della società ha avviato la ricerca di un successore di Jensen Huang e sta collaborando con una società esterna specializzata nella selezione dei dirigenti per individuare possibili candidati alla carica di CEO. La notizia arriva dopo un'indagine sulla presunta relazione di Huang con una donna accusata di spionaggio a favore della Cina e un altro scandalo riguardante le sue relazioni sentimentali, portato alla luce dal Wall Street Journal. Il mercato teme tuttavia ripercussioni più ampie, che vanno oltre il calo del titolo, in ribasso di circa il 6% nelle contrattazioni pre-market. La vicenda ha anche una dimensione geopolitica: rischia infatti di mettere alla prova la tregua commerciale tra Stati Uniti e Cina, in scadenza a gennaio, mentre alcuni senatori democratici chiedono che vengano conservati i documenti relativi alle esportazioni di chip Nvidia verso la Cina. Non riteniamo comunque che questi sviluppi possano compromettere nel lungo periodo il trend dell'intelligenza artificiale. Per il momento, i concorrenti AMD, Broadcom e Alphabet stanno guadagnando terreno. Due operazioni imminenti metteranno alla prova l'interesse del mercato per l'IA: CoreWeave punta a raccogliere almeno 4 miliardi di dollari attraverso un finanziamento sotto forma di prestito, mentre l'offerta pubblica iniziale di Anthropic ha registrato una domanda di gran lunga superiore all'offerta.
Sulle Borse europee prevalgono gli acquisti, con gli indici sui massimi storici. Il principale indice tedesco, il DAX, ha superato per la prima volta nella sua storia la soglia dei 27.000 punti, raggiungendo quota 27.001. A sostenere il rialzo sono l'ottimismo legato al boom dell'intelligenza artificiale e i solidi risultati aziendali. In particolare, Siemens sta dando un contributo significativo all'indice dopo aver registrato profitti record. Il contesto attuale è particolarmente favorevole per il DAX: il calo dei prezzi dell'energia, i convincenti risultati trimestrali e le aspettative di una ripresa economica duratura stanno creando basi sempre più solide per un rally di fine anno. Anche i dati macroeconomici offrono un sostegno. Il Consiglio degli esperti economici del governo tedesco ha rivisto nettamente al rialzo le previsioni di crescita del PIL per quest'anno, portandole all'1,3%, mentre il PIL del Regno Unito è cresciuto dello 0,7% su base trimestrale nel terzo trimestre, registrando il ritmo più sostenuto degli ultimi due anni e mezzo. Il DAX guadagna circa l'1,1%, mentre anche gli altri principali mercati europei sono in rialzo: il CAC 40 francese avanza di circa lo 0,5%, il FTSE 100 britannico dello 0,2-0,3% e sia l'Euro Stoxx 50 sia lo STOXX 600, indice paneuropeo, guadagnano circa lo 0,5%. Quest'ultimo ha così esteso a quattro sedute consecutive la serie di rialzi, raggiungendo nuovi massimi storici. Il principale fattore di rischio per il DAX resta la vicenda Nvidia: le indiscrezioni sulla ricerca di un successore di Huang pesano sul sentiment dei mercati.
Mercato valutario
-
EUR/USD: il cambio resta sostanzialmente stabile (+0,03%), mentre l'indice del dollaro statunitense (DXY) scende leggermente a 102,8 punti. In assenza di catalizzatori chiari, il mercato attende le dichiarazioni dei membri della Federal Reserve.
-
GBP/USD: anche la sterlina si mantiene stabile (-0,04%). I solidi dati sul PIL britannico (+0,7% su base trimestrale) non sono bastati a innescare un rialzo significativo della valuta, lasciando il cambio in una fase di consolidamento laterale.
-
USD/JPY: il cambio oscilla poco sotto la soglia psicologica di 160, intorno a quota 159,68 (+0,01%), senza variazioni significative nel corso della seduta.
Materie prime
-
Petrolio: il Brent arretra di circa lo 0,3%, a 92,3 dollari al barile, mentre il WTI perde circa lo 0,5%, scendendo a circa 86 dollari. Il petrolio resta sotto pressione per l'attenuarsi delle tensioni geopolitiche. Gli inviati statunitensi Steve Witkoff e Jared Kushner sono arrivati in Russia per incontrare Vladimir Putin e discutere della fine della guerra in Ucraina. Anche i toni più distesi riguardo al conflitto in Medio Oriente contribuiscono a ridurre il premio per il rischio geopolitico.
-
Gas naturale: i contratti sul gas naturale europeo salgono di oltre il 3%, raggiungendo circa 89,6 €/MWh, mentre quelli statunitensi guadagnano circa lo 0,5%, portandosi a 3,26 dollari. Il mercato europeo è sostenuto dai timori sulle forniture in vista dell'inverno: secondo le stime, gli stoccaggi dell'UE sono pieni per circa il 72%, contro una media quinquennale vicina al 90%. Le spedizioni di GNL attraverso lo Stretto di Hormuz restano limitate e QatarEnergy ha prorogato la dichiarazione di forza maggiore almeno fino alla fine di dicembre.
-
Oro e argento: l'oro perde oltre l'1%, scendendo sotto i 3.950 dollari l'oncia, mentre l'argento arretra di oltre l'1%, portandosi intorno a 51 dollari. I metalli preziosi restano sotto pressione per il rialzo dei rendimenti dei Treasury statunitensi, con quello biennale vicino al 4,75%, e per le aspettative di una politica monetaria più restrittiva da parte della Fed. Sull'argento pesa inoltre la svendita dei titoli tecnologici.
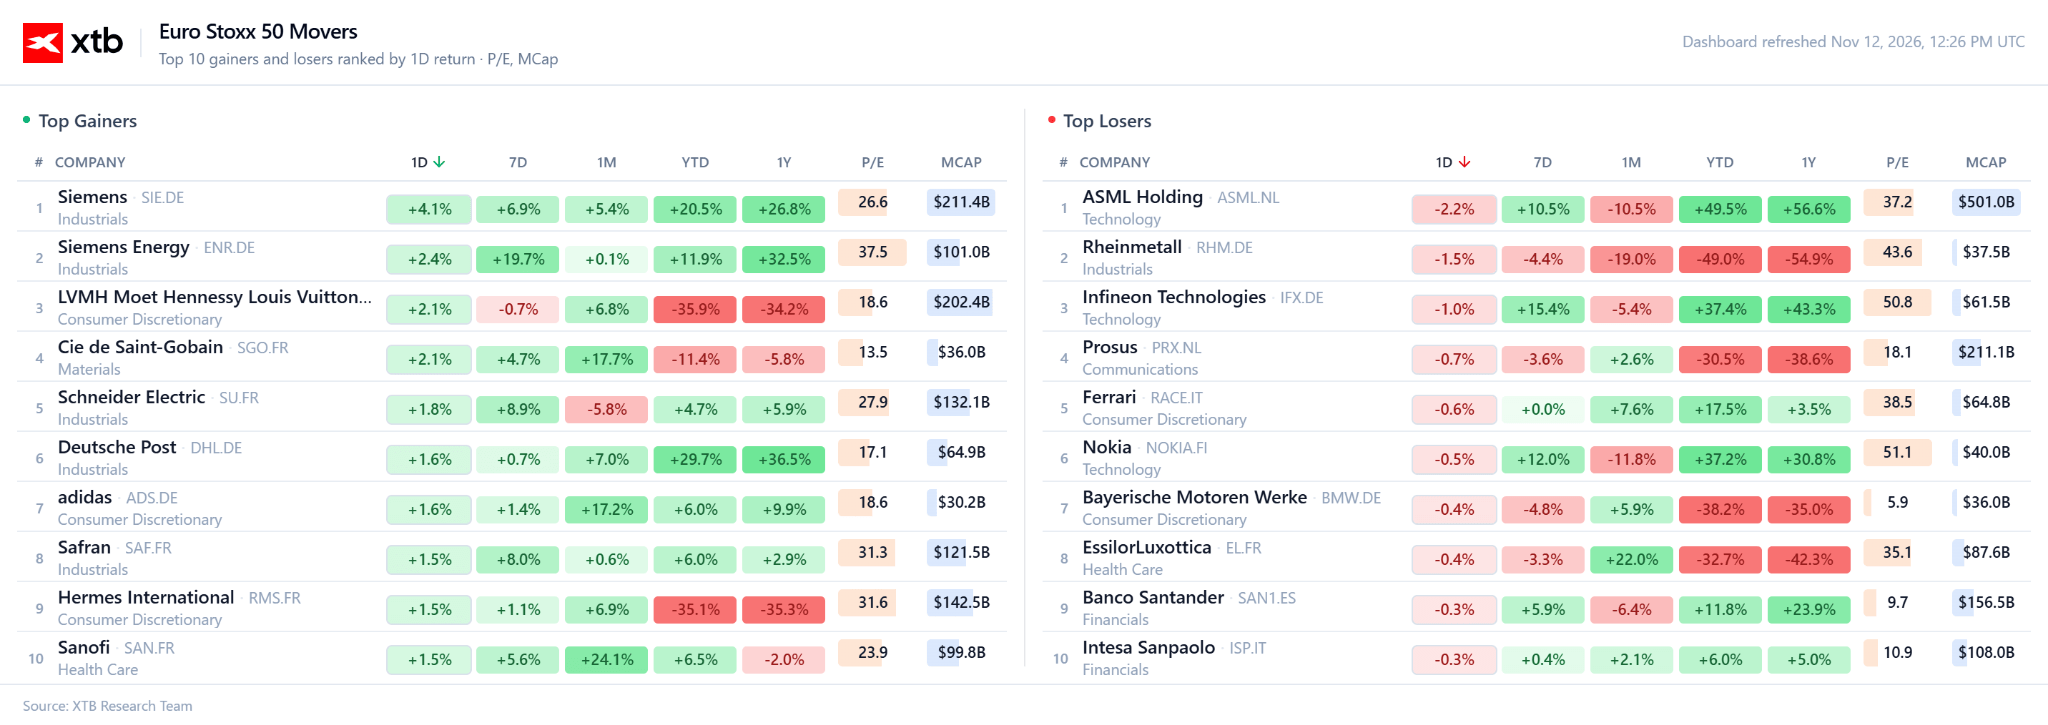
I maggiori rialzi:
-
Siemens AG (SIE.DE): il titolo guida i rialzi dopo aver registrato risultati record per l'intero esercizio. Nel quarto trimestre, l'utile operativo del comparto industriale è aumentato del 22%, raggiungendo 3,89 miliardi di euro, mentre gli ordini nel segmento Smart Infrastructure sono cresciuti del 40%, grazie ai contratti con gli operatori dei data center. Siemens ha inoltre rivisto al rialzo il proprio obiettivo di crescita delle vendite a medio termine, portandolo a un intervallo compreso tra il 7% e l'11% annuo. I risultati rappresentano un contrappeso alla svendita di Nvidia e dimostrano che la domanda concreta di infrastrutture per l'intelligenza artificiale continua a generare ordini. (+2,8%)
-
LVMH (MC.FR): il titolo rimbalza dai livelli più bassi dal 2020. Dopo una serie di risultati deludenti, il settore del lusso tratta attualmente alle valutazioni più basse degli ultimi dieci anni. Il rialzo sembra tuttavia legato soprattutto alla rotazione degli investimenti, mentre i fondamentali restano invariati, con una domanda più debole in Cina e negli Stati Uniti. (Titolo in rialzo di oltre il 2%)
-
Hermès (RMS.FR): il titolo segue il rialzo generale del settore. La società sta recuperando parte delle perdite registrate dopo la pubblicazione dei risultati di ottobre, quando le azioni avevano perso quasi il 5%. A sostenere il movimento è la rotazione dei capitali dai titoli tecnologici verso quelli dei beni di consumo.
I maggiori ribassi:
-
ASML Holding (ASML.NL): la società dipende indirettamente dal ciclo di investimenti in conto capitale nel settore dell'intelligenza artificiale. L'incertezza legata a Nvidia, uno degli elementi centrali di questo ecosistema, sta quindi penalizzando l'intera filiera dei semiconduttori. (Titolo in calo del 2%)
-
Nokia Oyj (NOKIA.FI): Nvidia detiene una partecipazione di circa il 2,9% nella società e collabora con essa allo sviluppo della tecnologia AI-RAN. Le difficoltà di Nvidia stanno quindi pesando anche sulle prospettive di Nokia. A ciò si aggiungono i timori legati ai flussi di cassa e ai costi di ristrutturazione, che dopo la pubblicazione dei risultati del terzo trimestre hanno contribuito a far scendere il titolo di quasi il 10%. (Titolo in calo di circa l'1,5%)
-
Infineon Technologies AG (IFX.DE): il produttore di semiconduttori arretra insieme al resto del settore. La società fornisce componenti per l'alimentazione dei server dedicati all'IA e il mercato sta quindi scontando il rischio di un rallentamento nella catena di fornitura di Nvidia. Il confronto con Siemens evidenzia come oggi gli investitori stiano penalizzando i titoli più esposti al sentiment sull'intelligenza artificiale e premiando quelli sostenuti da ordini concreti.
Tra gli appuntamenti di oggi: alle 14:30 saranno pubblicati i dati settimanali sulle nuove richieste di sussidi di disoccupazione negli Stati Uniti.


Grafico del giorno: lo yen riprende a scendere mentre aumentano i rischi di un intervento (12.11.2026)



Notizie del mattino: le vendite su Nvidia pesano sugli indici; quante altre vicende legate a Huang dovrà scontare il mercato? (12.11.2026)
Dollaro pericoloso

Live Osservatorio del Trading
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.