



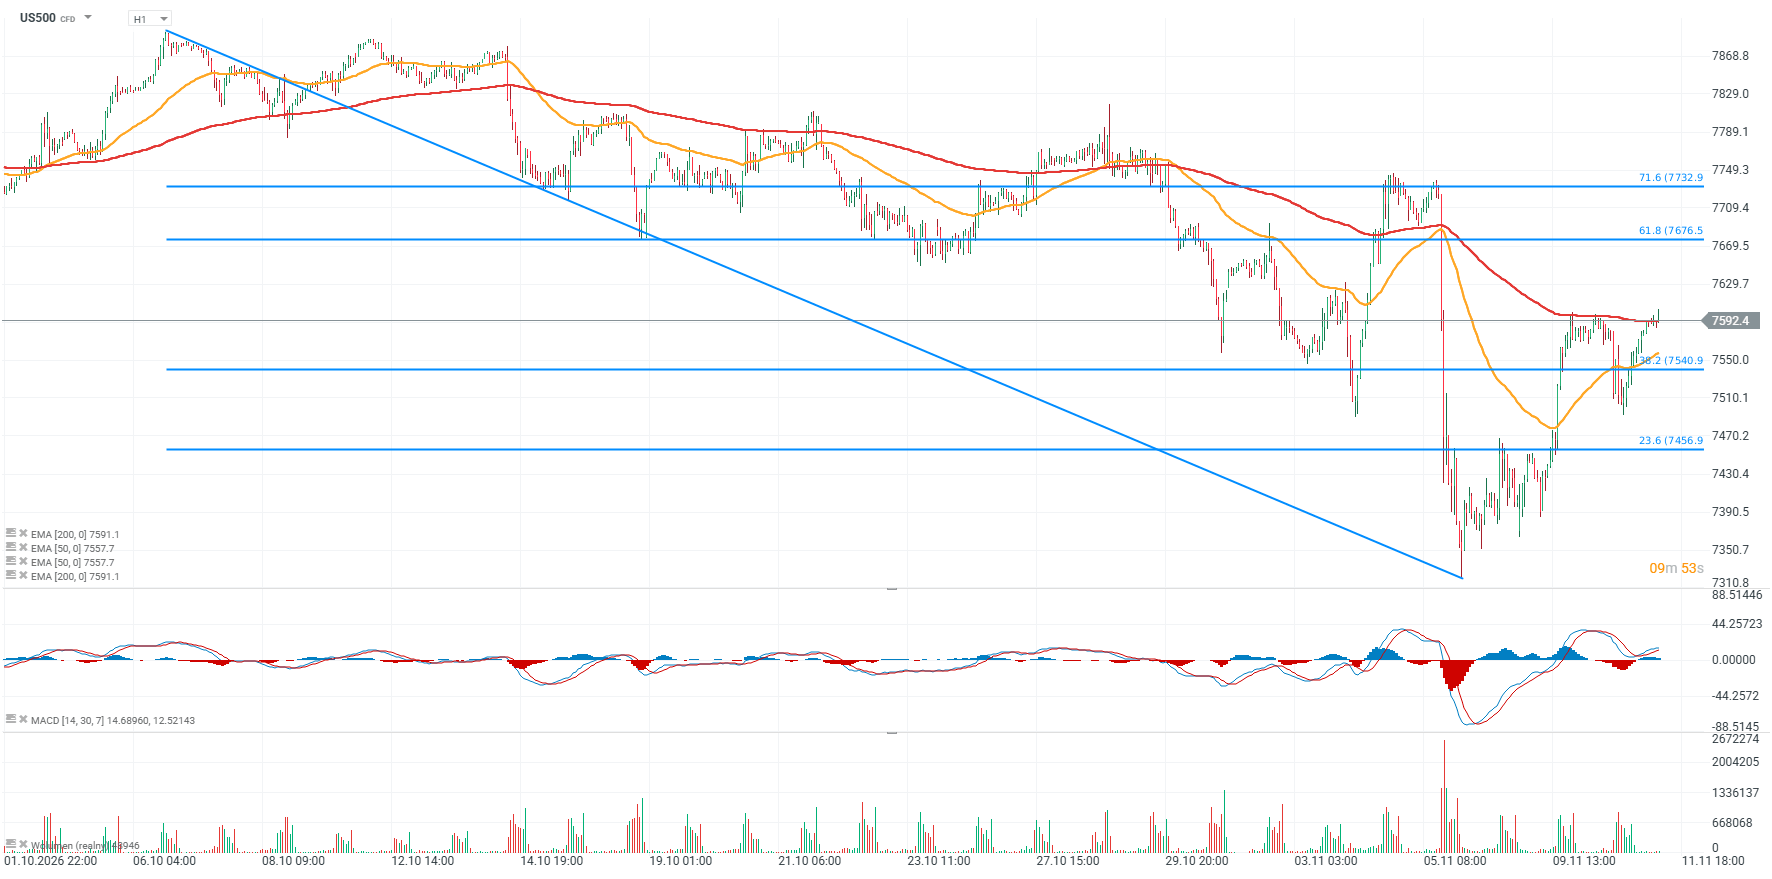
I futures sull'S&P 500 guadagnano oggi circa lo 0,6% e proseguono il recupero iniziato dopo il forte sell-off di giovedì scorso, quando l'indice aveva perso fino al 4,4%, registrando la peggiore seduta da aprile 2025. Da allora, l'S&P 500 ha recuperato gran parte delle perdite, sostenuto soprattutto dal rinnovato interesse per i titoli tecnologici e dal miglioramento del sentiment nei confronti delle infrastrutture per l'intelligenza artificiale.
-
Lunedì l'indice ha guadagnato il 2,35%. Nonostante il calo dello 0,38% registrato martedì, i futures si stanno nuovamente avvicinando ai livelli precedenti al sell-off della scorsa settimana.
-
I risultati trimestrali e le previsioni di CoreWeave, il principale fornitore di capacità di calcolo a noleggio nel segmento dei cosiddetti neocloud, hanno superato le attese del mercato. Le azioni della società hanno guadagnato circa l'8% nelle contrattazioni after-hours.
-
I recenti commenti di OpenAI e di Infineon, colosso tedesco dei semiconduttori, suggeriscono che il settore tecnologico non intende ridurre gli investimenti nei data center.
-
L'attenzione del mercato si sta gradualmente spostando verso una possibile IPO di Anthropic, che potrebbe arrivare nella terza settimana di novembre e dare nuovo impulso al sentiment del settore tecnologico, oltre che verso i risultati di Nvidia, attesi il 17 novembre dopo la chiusura di Wall Street.
Il principale fattore alla base del recupero odierno resta tuttavia la trimestrale di CoreWeave. Le azioni della società sono salite nettamente nelle contrattazioni after-hours, dopo la pubblicazione di ricavi superiori alle attese e il miglioramento delle previsioni. Questi risultati hanno contribuito ad attenuare, almeno in parte, i timori sulla sostenibilità degli ingenti investimenti nei data center e sull'espansione del settore dell'IA finanziata attraverso il ricorso al debito.
I futures sul Nasdaq 100 guadagnano circa l'1,4%, sovraperformando nettamente quelli sull'S&P 500. Questo andamento conferma che i titoli tecnologici sono nuovamente alla guida del rialzo. Un ulteriore sostegno arriva dalle aspettative legate alla possibile IPO di Anthropic e dalle notizie sulla rapidissima crescita delle attività delle principali società del settore dell'intelligenza artificiale.
Al tempo stesso, il contesto macroeconomico rimane complesso, anche se per il momento è passato in secondo piano durante questa fase di recupero. L'inflazione CPI statunitense, superiore alle attese, ha aumentato la probabilità di un rialzo dei tassi da parte della Fed a dicembre. Il mercato ha iniziato persino a considerare possibile un intervento da 50 punti base. Martedì il rendimento dei Treasury a 2 anni è salito di circa 18 punti base, mentre quello dei titoli a 10 anni ha temporaneamente superato il 5%: un livello che continua a rappresentare un rischio significativo per le valutazioni azionarie.
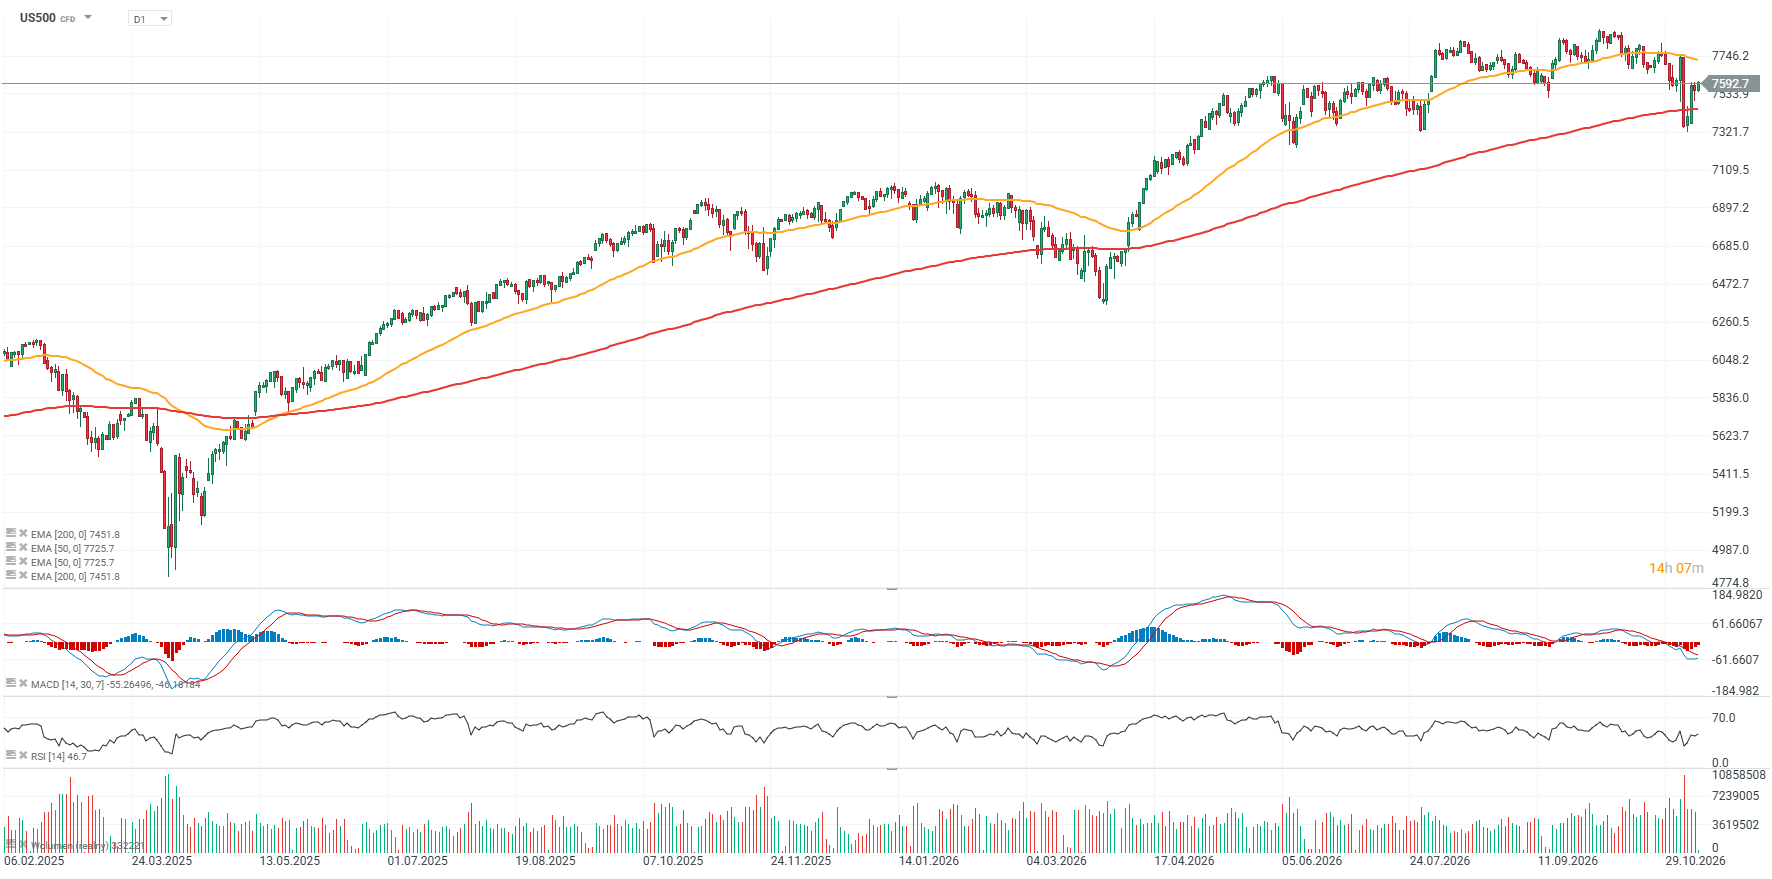
Per il momento, gli investitori sembrano attribuire maggiore importanza al miglioramento delle prospettive del settore dell'intelligenza artificiale che alla svolta restrittiva della Fed. Il recupero dell'S&P 500 rimane quindi solido, ma un ulteriore avvicinamento ai recenti massimi richiederà una crescita costante delle aspettative sugli utili, evitando al contempo un nuovo brusco sell-off sul mercato obbligazionario.
Grafico US500 (intervalli H1 e D1)
 Fonte: XTB
 Fonte: XTB
Gli utili societari restano un solido sostegno per l'S&P 500
La stagione delle trimestrali del terzo trimestre 2026 negli Stati Uniti continua a mostrare risultati nettamente migliori rispetto alle aspettative iniziali del mercato. Con l'88% delle società dell'S&P 500 che ha già pubblicato i risultati, l'84% ha superato le stime sull'utile per azione (EPS) e il 74% ha registrato ricavi superiori alle attese. La crescita degli utili dell'indice si attesta attualmente al 31,4% su base annua, rispetto al 29,1% previsto alla fine di settembre. Se questo ritmo dovesse mantenersi fino alla conclusione della stagione delle trimestrali, sarebbe il terzo trimestre consecutivo con una crescita dell'EPS superiore al 25%. Inoltre, tutti e 10 i settori che hanno già pubblicato i risultati stanno registrando una crescita degli utili superiore a quella prevista prima dell'inizio della stagione.
Meno significativa è invece l'entità delle sorprese positive sugli utili. In media, i profitti superano attualmente il consenso degli analisti solo del 2,7%, a fronte di una media del 7,5% negli ultimi cinque anni e dell'8% negli ultimi dieci. Questo dato suggerisce che le aspettative per il trimestre fossero relativamente elevate. I ricavi mostrano un andamento leggermente migliore: le sorprese positive superano il 2% e rimangono appena al di sopra delle medie storiche sia di breve sia di lungo periodo.
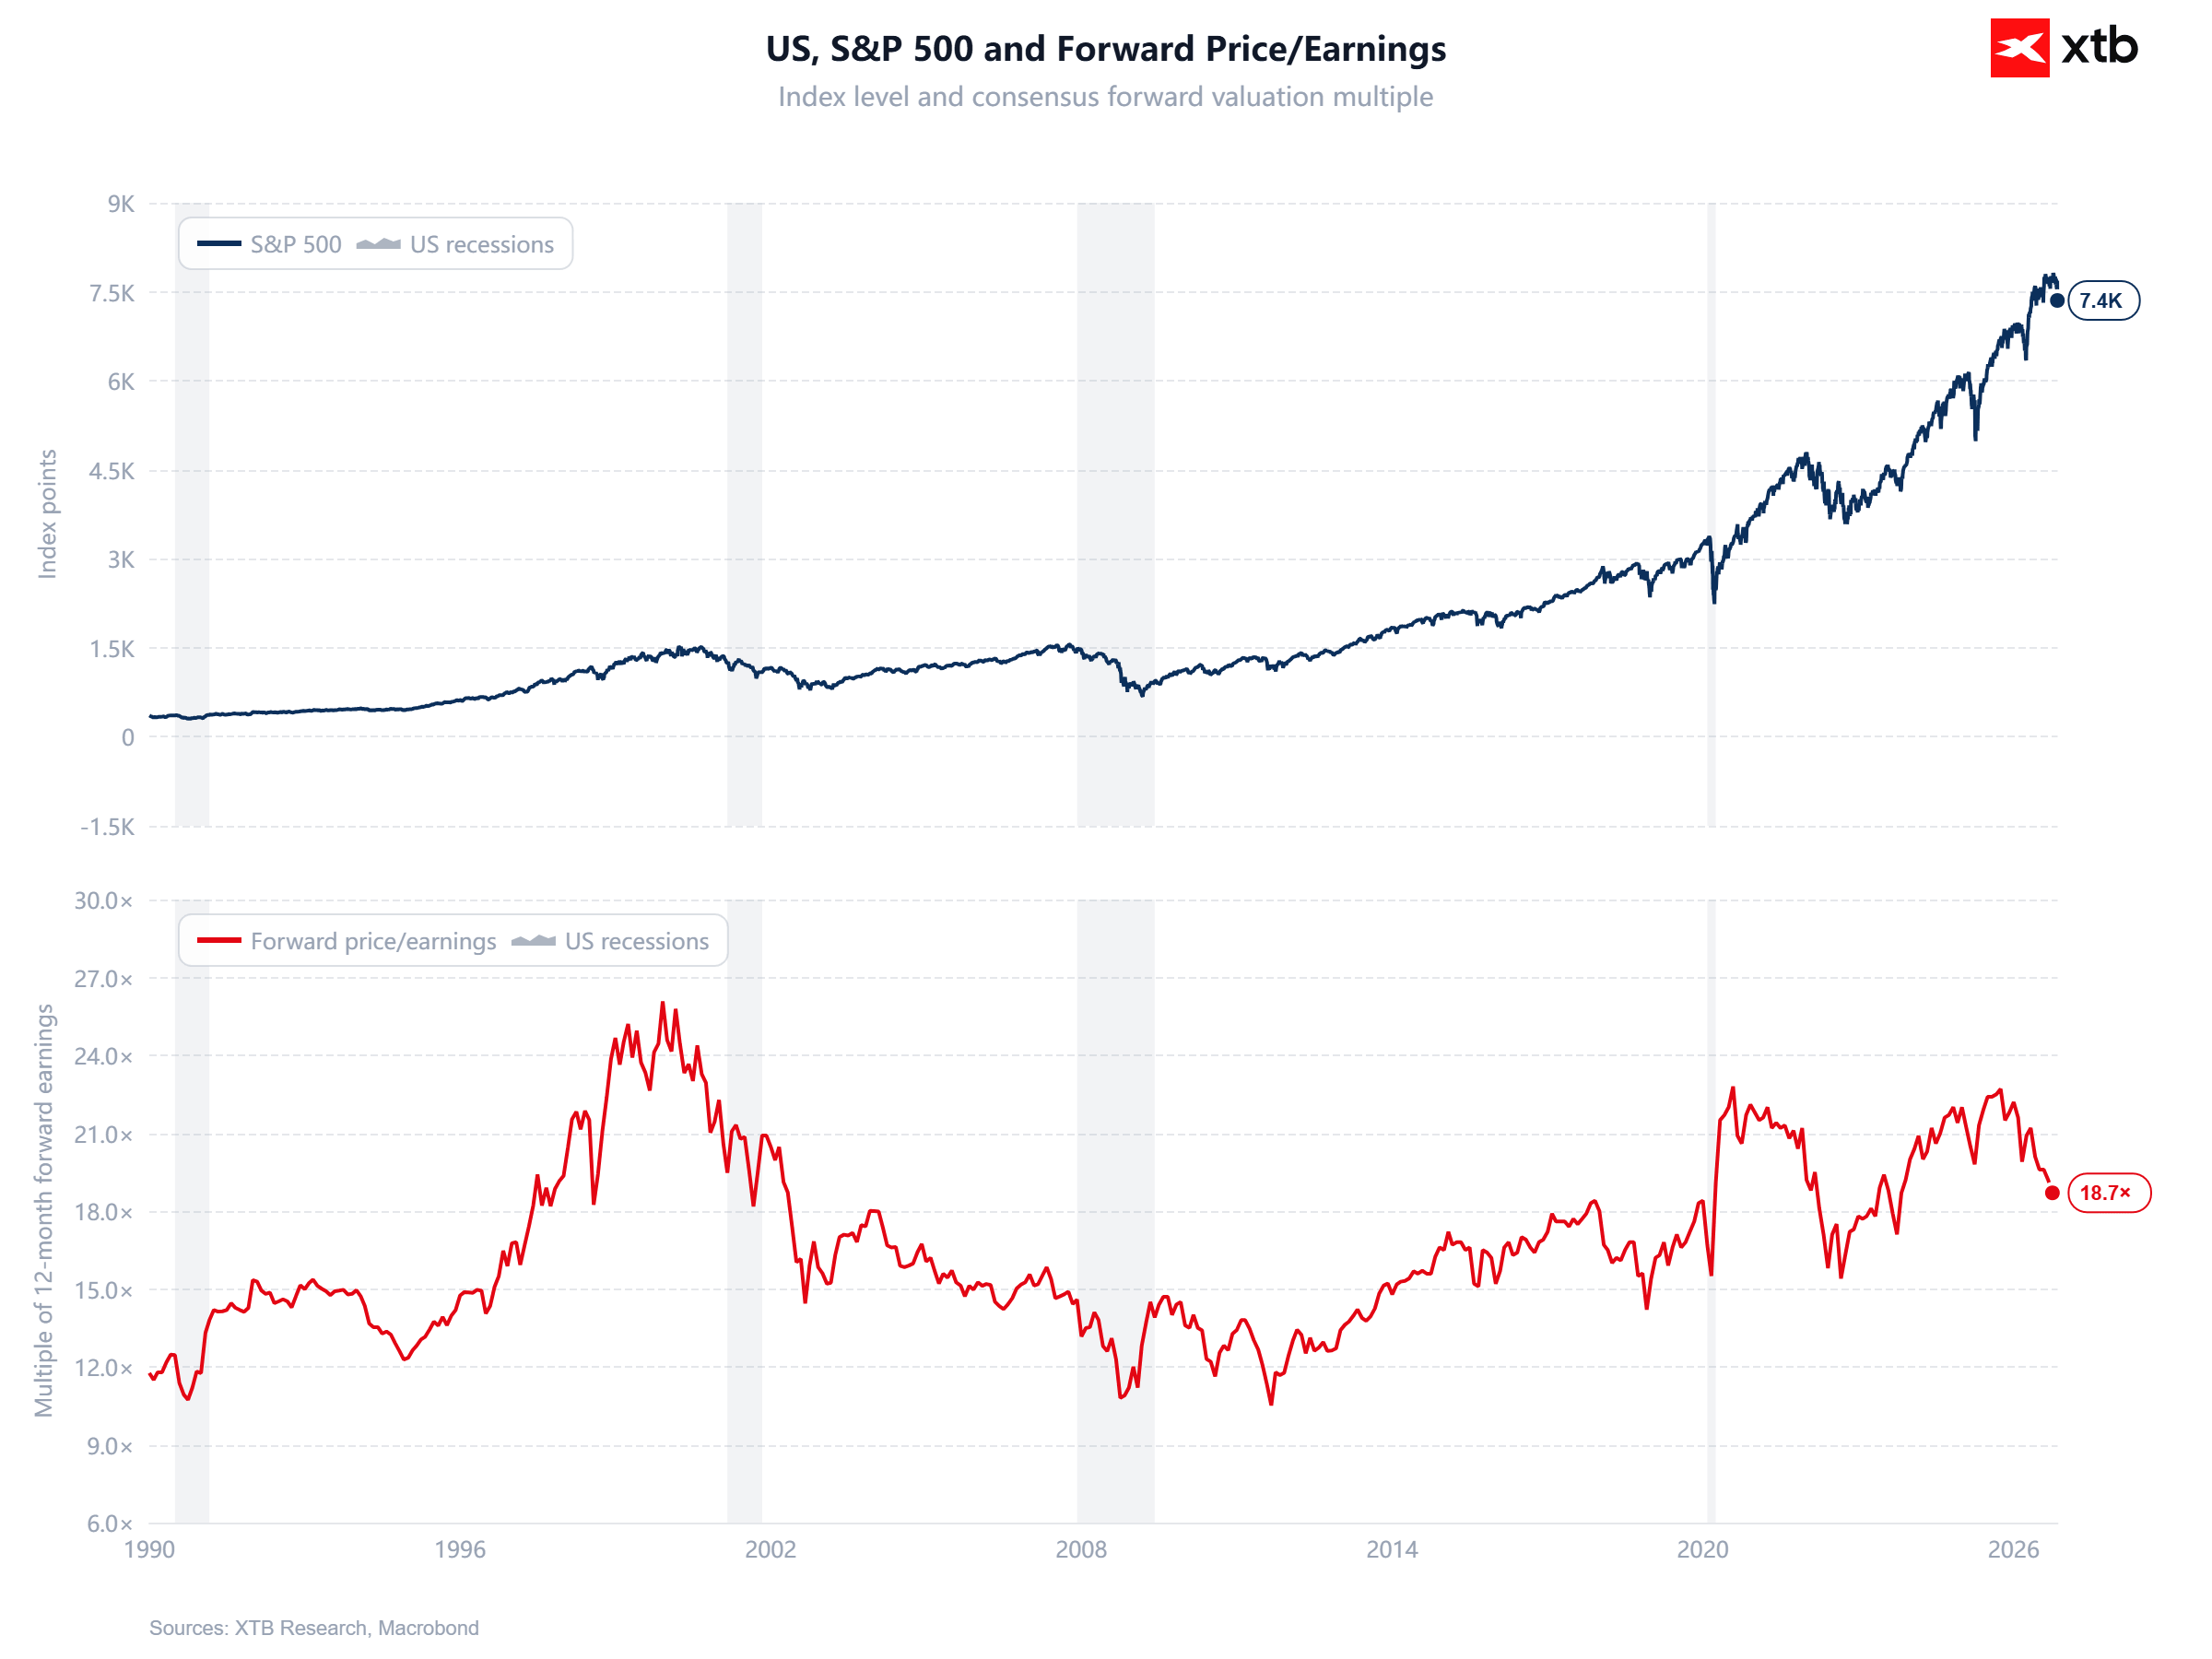
Un altro aspetto importante per il mercato è che il miglioramento degli utili è stato accompagnato da una riduzione della valutazione dell'indice. Il rapporto prezzo/utili prospettico (forward P/E) dell'S&P 500 si attesta attualmente intorno a 18,8, dopo essere sceso sotto quota 18 durante la fase più intensa del recente sell-off. Il dato resta inferiore alla media degli ultimi cinque anni (19,8) e degli ultimi dieci anni (19,1). Anche le indicazioni delle società per il quarto trimestre rimangono relativamente positive: 43 aziende dell'S&P 500 hanno fornito previsioni sull'EPS superiori alle attese, contro 32 che hanno indicato prospettive negative. I fondamentali continuano quindi a rappresentare uno dei principali fattori a sostegno del recupero dell'indice.
Grafico 1: S&P 500 e multipli di valutazione
La valutazione dell'S&P 500 si è ridimensionata sensibilmente, nonostante l'indice rimanga vicino ai massimi storici. Il rapporto prezzo/utili prospettico a 12 mesi si attesta attualmente intorno a 18,7x. Si tratta di un cambiamento significativo rispetto ai livelli superiori a 22x raggiunti in precedenza: una parte del precedente premio di valutazione è stata riassorbita senza che l'indice entrasse in una profonda fase ribassista. Storicamente, un rapporto P/E compreso tra 18 e 19 non indica un mercato particolarmente sottovalutato, ma rappresenta comunque una valutazione molto meno elevata rispetto a quella osservata nelle fasi di massimo ottimismo, come durante la bolla delle dot-com o la recente ondata di entusiasmo legata all'intelligenza artificiale.
Un aspetto fondamentale è che l'ulteriore potenziale di rialzo dipende sempre più dalla capacità delle società di realizzare la crescita degli utili prevista, piuttosto che da un'ulteriore espansione dei multipli di valutazione. In altre parole, ai livelli attuali gli investitori continuano a riconoscere un premio alle società statunitensi per la qualità e il potenziale di crescita, ma il margine per assorbire eventuali delusioni sugli utili rimane limitato.
Fonte: Team di ricerca di XTB
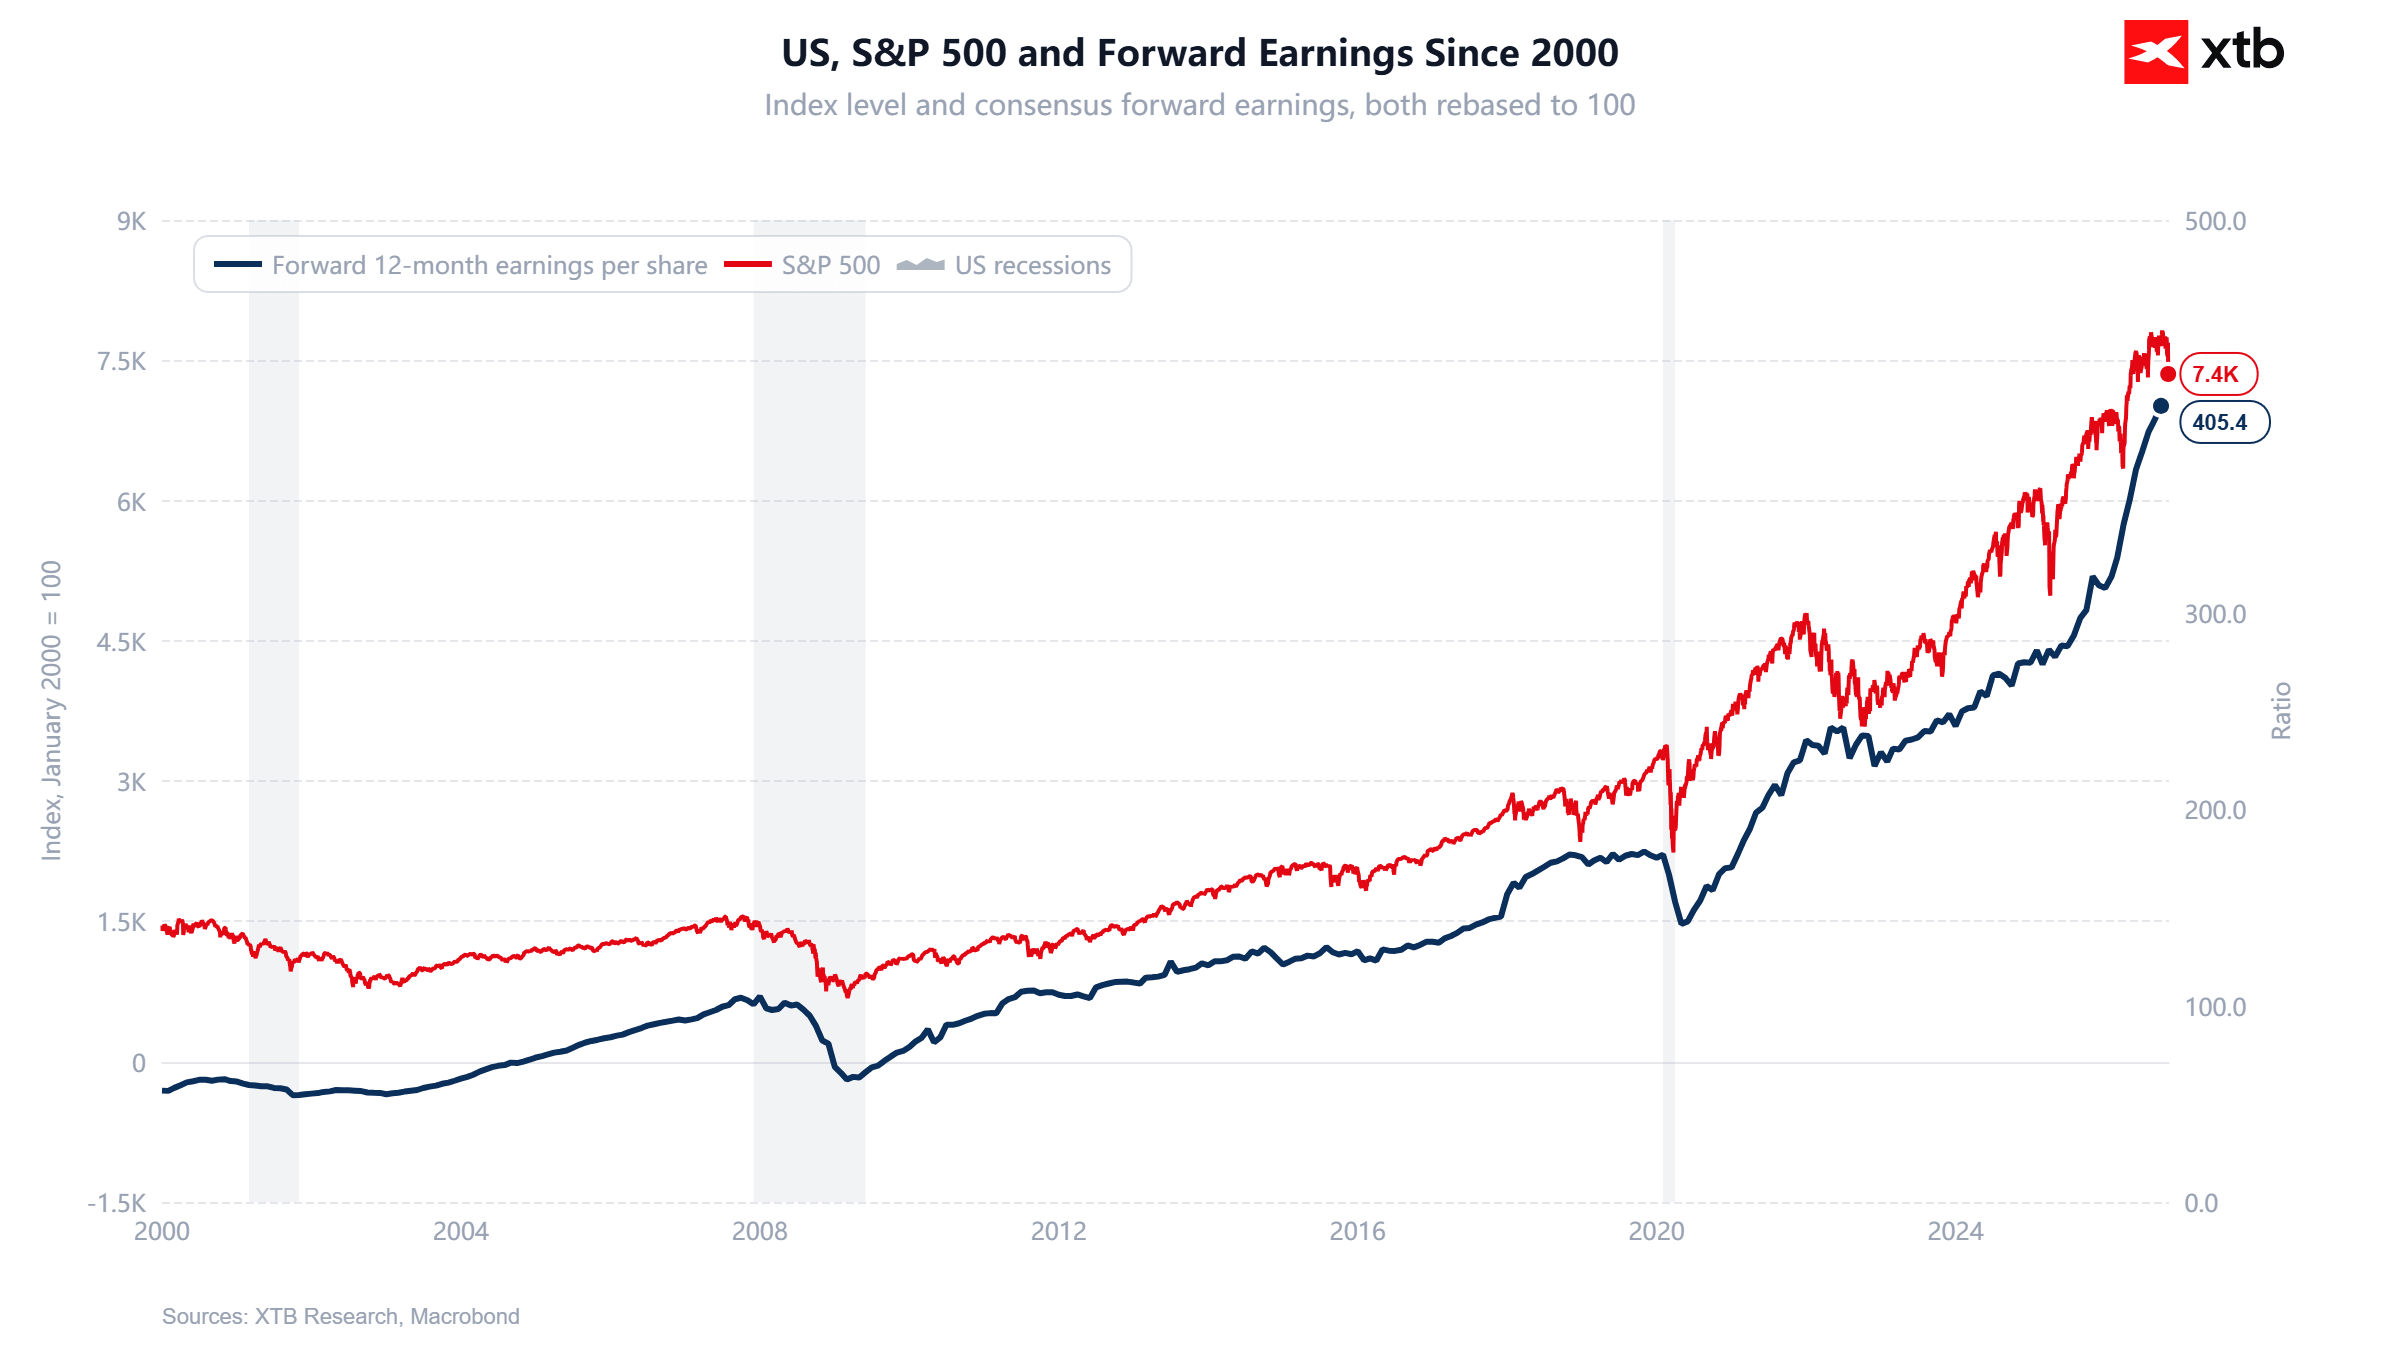
Grafico 2: S&P 500 e utili attesi
Il secondo grafico mostra come il rialzo di lungo periodo dell'S&P 500 sia sostenuto principalmente dalla crescente capacità delle società statunitensi di generare utili, con l'EPS prospettico attualmente su livelli record. Dal 2000, l'utile per azione atteso è aumentato di oltre quattro volte. Gli incrementi più significativi si sono generalmente verificati dopo le fasi di recessione, quando il miglioramento dei margini e la ripresa del ciclo economico hanno favorito una forte revisione al rialzo delle stime sugli utili. Negli ultimi anni, tuttavia, l'indice è cresciuto più rapidamente degli utili prospettici, segno che una parte del mercato rialzista è stata alimentata dall'espansione dei multipli di valutazione e non soltanto dai fondamentali.
La recente ripresa delle stime sugli utili sta ora riducendo questa divergenza e rafforzando il sostegno dei fondamentali agli attuali livelli elevati dell'indice. La questione centrale per i prossimi trimestri, quindi, non è tanto quanto sia salito nominalmente l'S&P 500, quanto piuttosto se la crescita dell'EPS sarà sufficientemente solida da sostenere le valutazioni attuali senza richiedere un'ulteriore espansione dei multipli.
 Fonte: Team di ricerca di XTB


Calendario economico: riflettori puntati sulla stagione degli utili in Europa, con pochi dati macro in agenda (11.11.2026)


Notizie del mattino: gli indici azionari estendono il rimbalzo. Le prospettive di CoreWeave sostengono il Nasdaq? (11.11.2026)

Inflazione Usa sopra le stime
Apertura Mercati USA: L'inflazione CPI più alta raffredda il sentiment, Anthropic punta a una valutazione di 1,4 trilioni di dollari
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.