

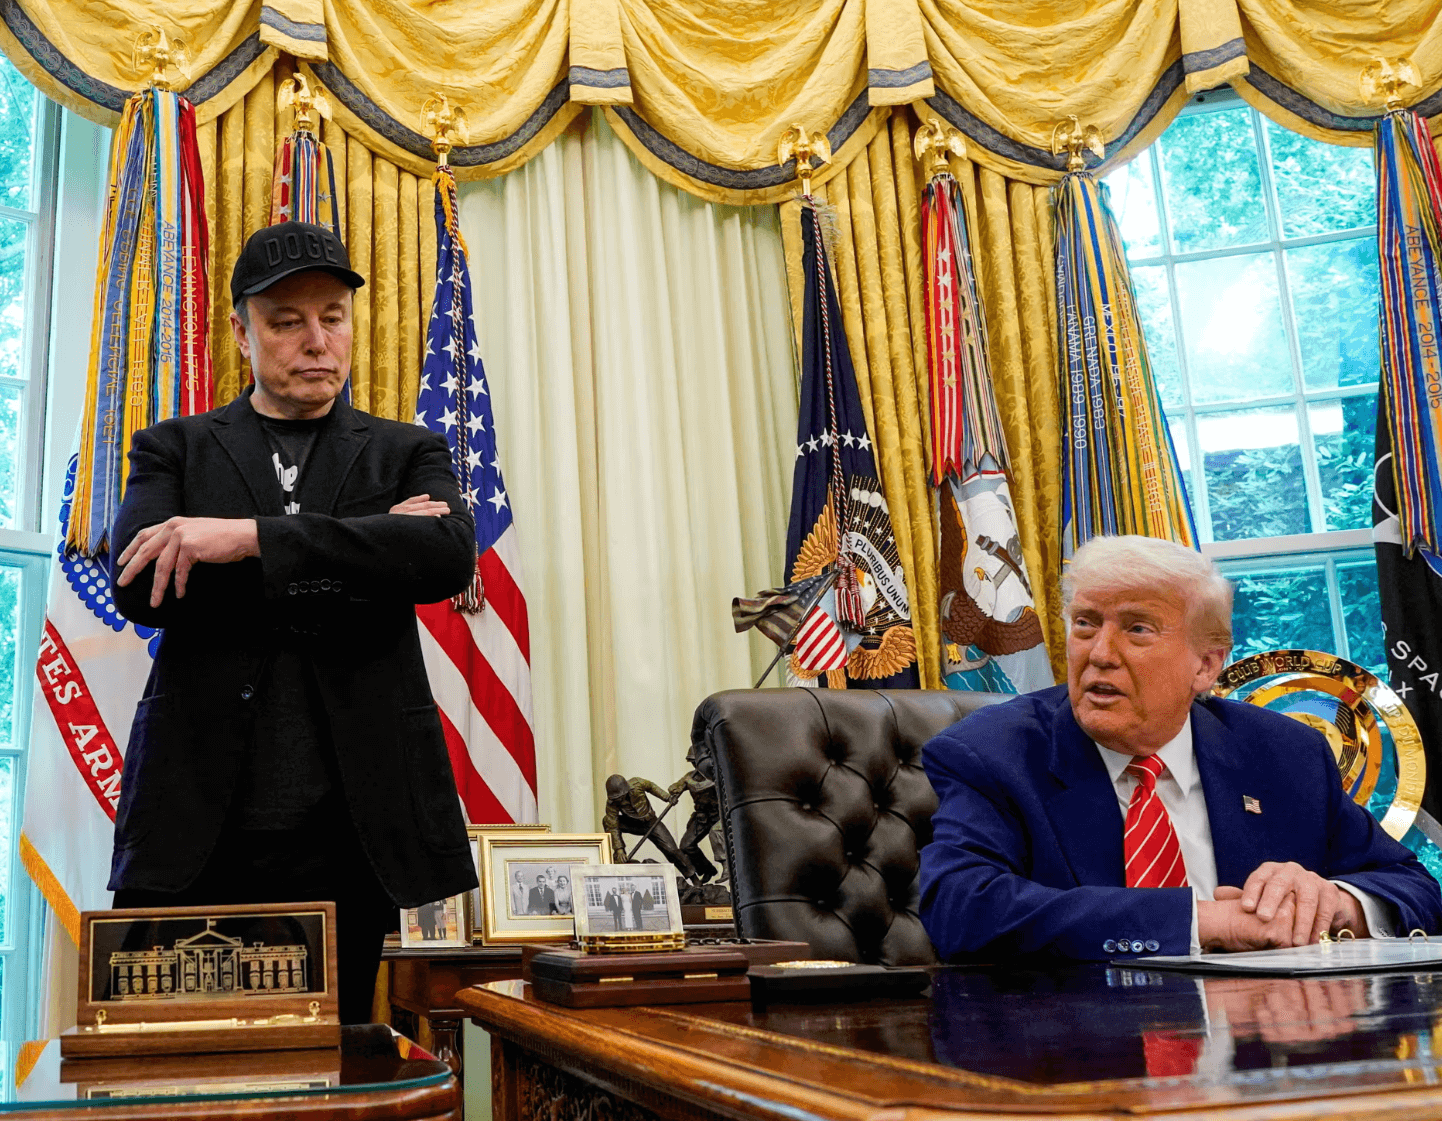

Elon Musk ha annunciato che SpaceX ha ottenuto 40 miliardi di dollari in finanziamenti tramite debito per acquistare chip destinati ai sistemi di calcolo basati sull’intelligenza artificiale. Allo stesso tempo, ha avvertito che centinaia di fornitori specializzati in infrastrutture per l’IA potrebbero non sopravvivere all’inasprimento delle condizioni di finanziamento. È un segnale significativo per l’intero settore. Anche le aziende che beneficiano di una domanda enorme di potenza di calcolo devono ora fare i conti con una questione fondamentale: riusciranno a finanziare un’ulteriore espansione e a ottenere rendimenti sufficienti sui propri investimenti?
Musk ha condiviso la sua valutazione su X. A suo avviso, il mercato del credito ha ormai in gran parte chiuso le porte alle aziende che non dispongono di flussi di ricavi significativi e indipendenti dai data center per l’IA. Prevede che oltre 200 fornitori di questi servizi potrebbero essere coinvolti in un’ondata di fallimenti e processi di consolidamento. Si tratta di una valutazione netta, che non va considerata una previsione certa per l’intero settore. Tuttavia, evidenzia quanto sia cambiato radicalmente l’atteggiamento degli investitori nei confronti del finanziamento delle infrastrutture per l’intelligenza artificiale.
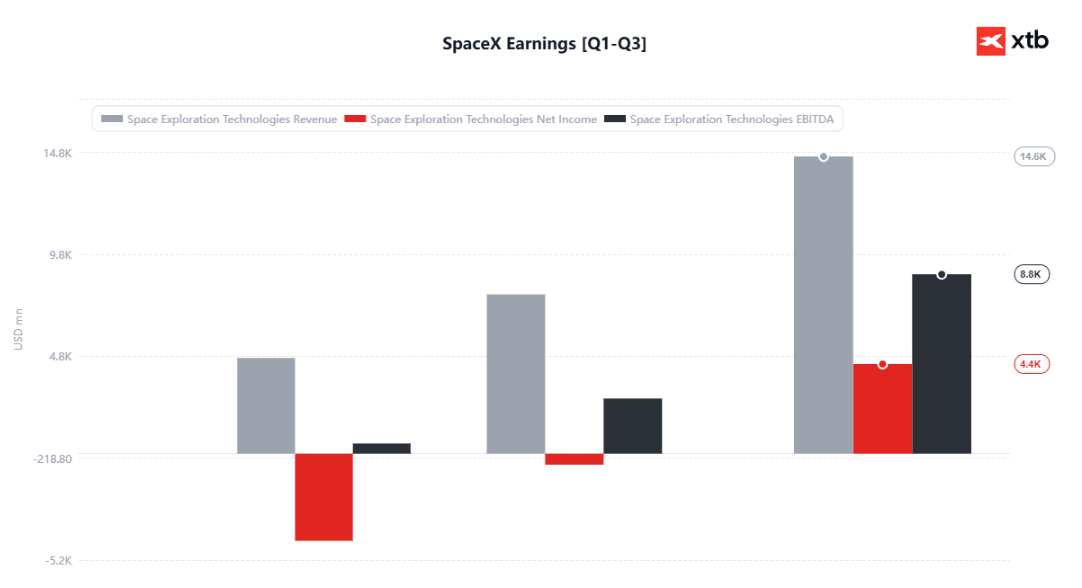
Fonte: Team di ricerca di XTB
A prima vista, è difficile conciliare una visione così pessimistica del settore con la decisione di SpaceX di assumere un ingente debito per acquistare unità di elaborazione grafica (GPU). In realtà, entrambi gli sviluppi riguardano lo stesso problema di fondo: la corsa alla costruzione di infrastrutture per l’IA richiede capitali sempre più ingenti, ma l’accesso a queste risorse è tutt’altro che uniforme tra i diversi operatori del mercato.
SpaceX gode di vantaggi di cui molti concorrenti più piccoli non dispongono. Musk sottolinea il solido profilo creditizio dell’azienda e i ricavi generati da Starlink e dai lanci commerciali di razzi. Questo consente a SpaceX di presentare agli istituti di credito una base di attività più diversificata rispetto a quella delle aziende che dipendono quasi interamente dalla locazione di capacità di calcolo. Il finanziamento è destinato principalmente all’acquisto di GPU, con consegne previste nella prima metà del 2027.
Si tratta di un vantaggio significativo in un settore in cui gli investimenti devono essere sostenuti molto prima che i ricavi generati dai clienti siano sufficienti a coprirli interamente. La costruzione di data center richiede processori costosi, infrastrutture energetiche, sistemi di raffreddamento e connessioni adeguate. A questi costi si aggiungono gli interessi sul debito e la necessità di sostituire regolarmente l’hardware. Un’azienda può avere ordini garantiti con anni di anticipo e trovarsi comunque sotto pressione se i costi di espansione aumentano più rapidamente della sua capacità di generare liquidità.
È proprio per questo che la distinzione tra la domanda di servizi basati sull’IA e la redditività dei loro fornitori sta diventando sempre più importante. I clienti hanno bisogno di una capacità di calcolo sempre maggiore, ma questo non significa automaticamente che tutte le aziende che costruiscono data center trarranno profitto da questa tendenza. Se la concorrenza fa scendere i prezzi di noleggio mentre i costi di finanziamento e di gestione delle infrastrutture rimangono elevati, l’aumento dei ricavi potrebbe non essere sufficiente a garantire un rendimento interessante sugli investimenti.
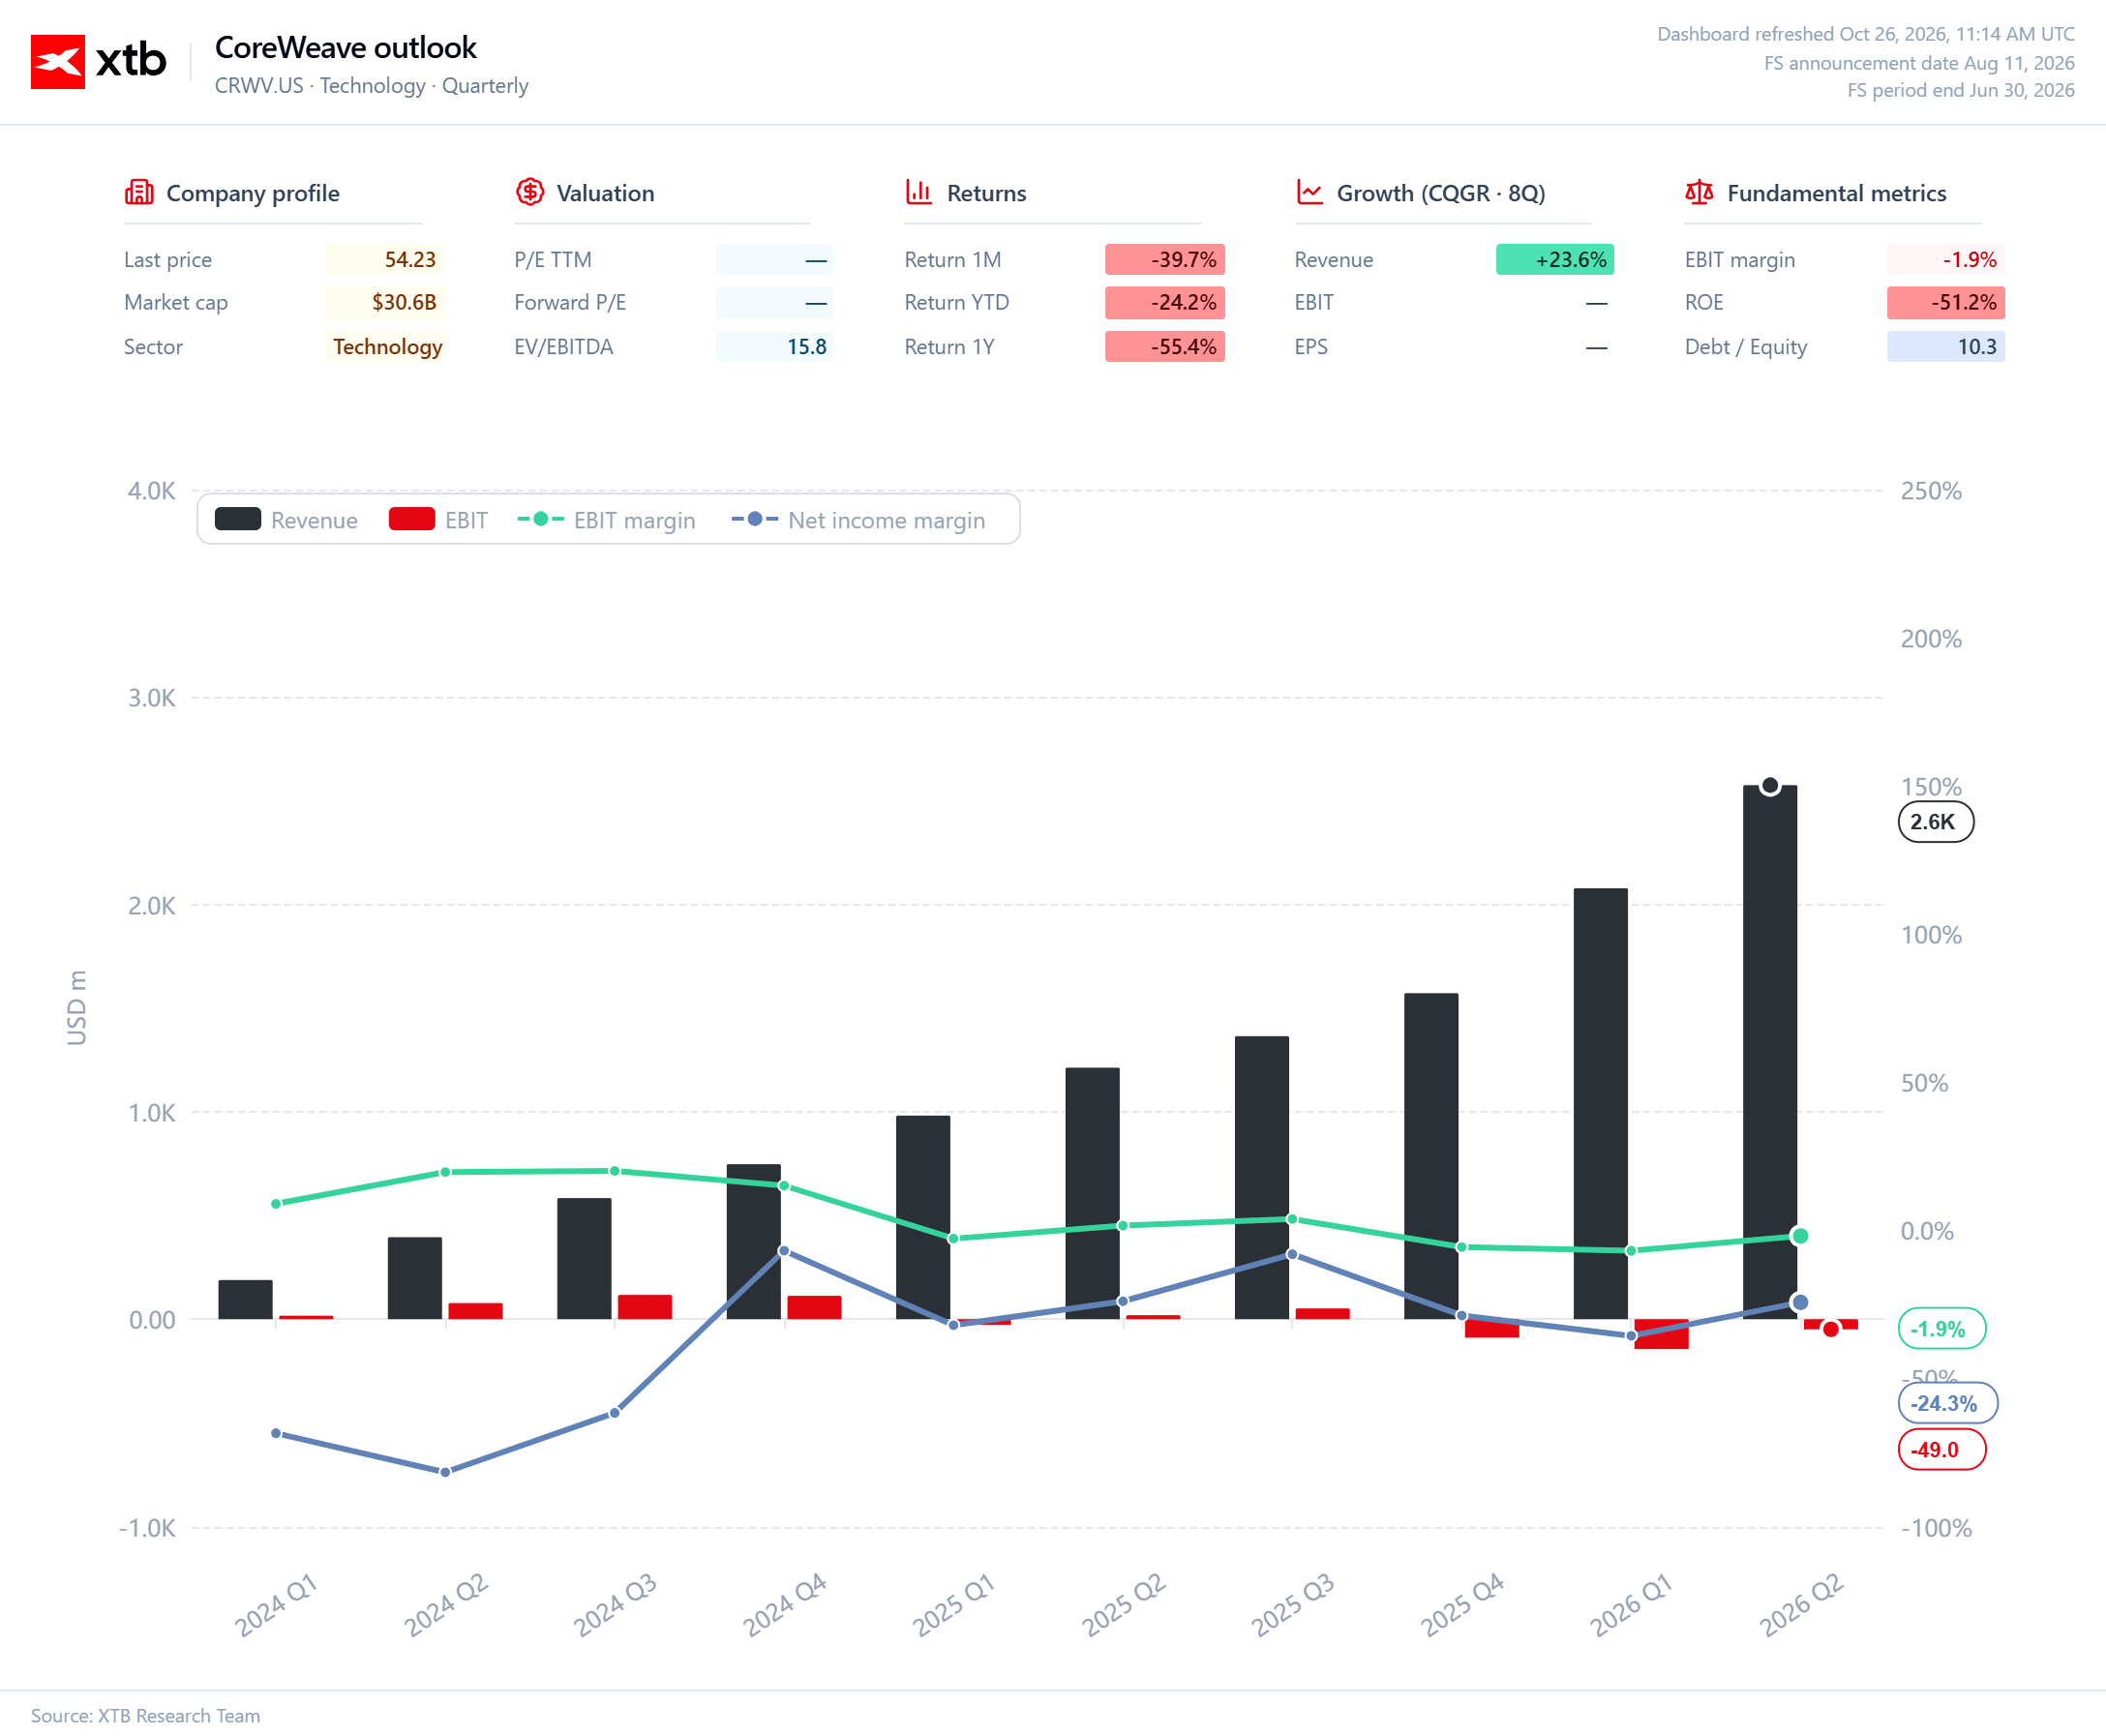
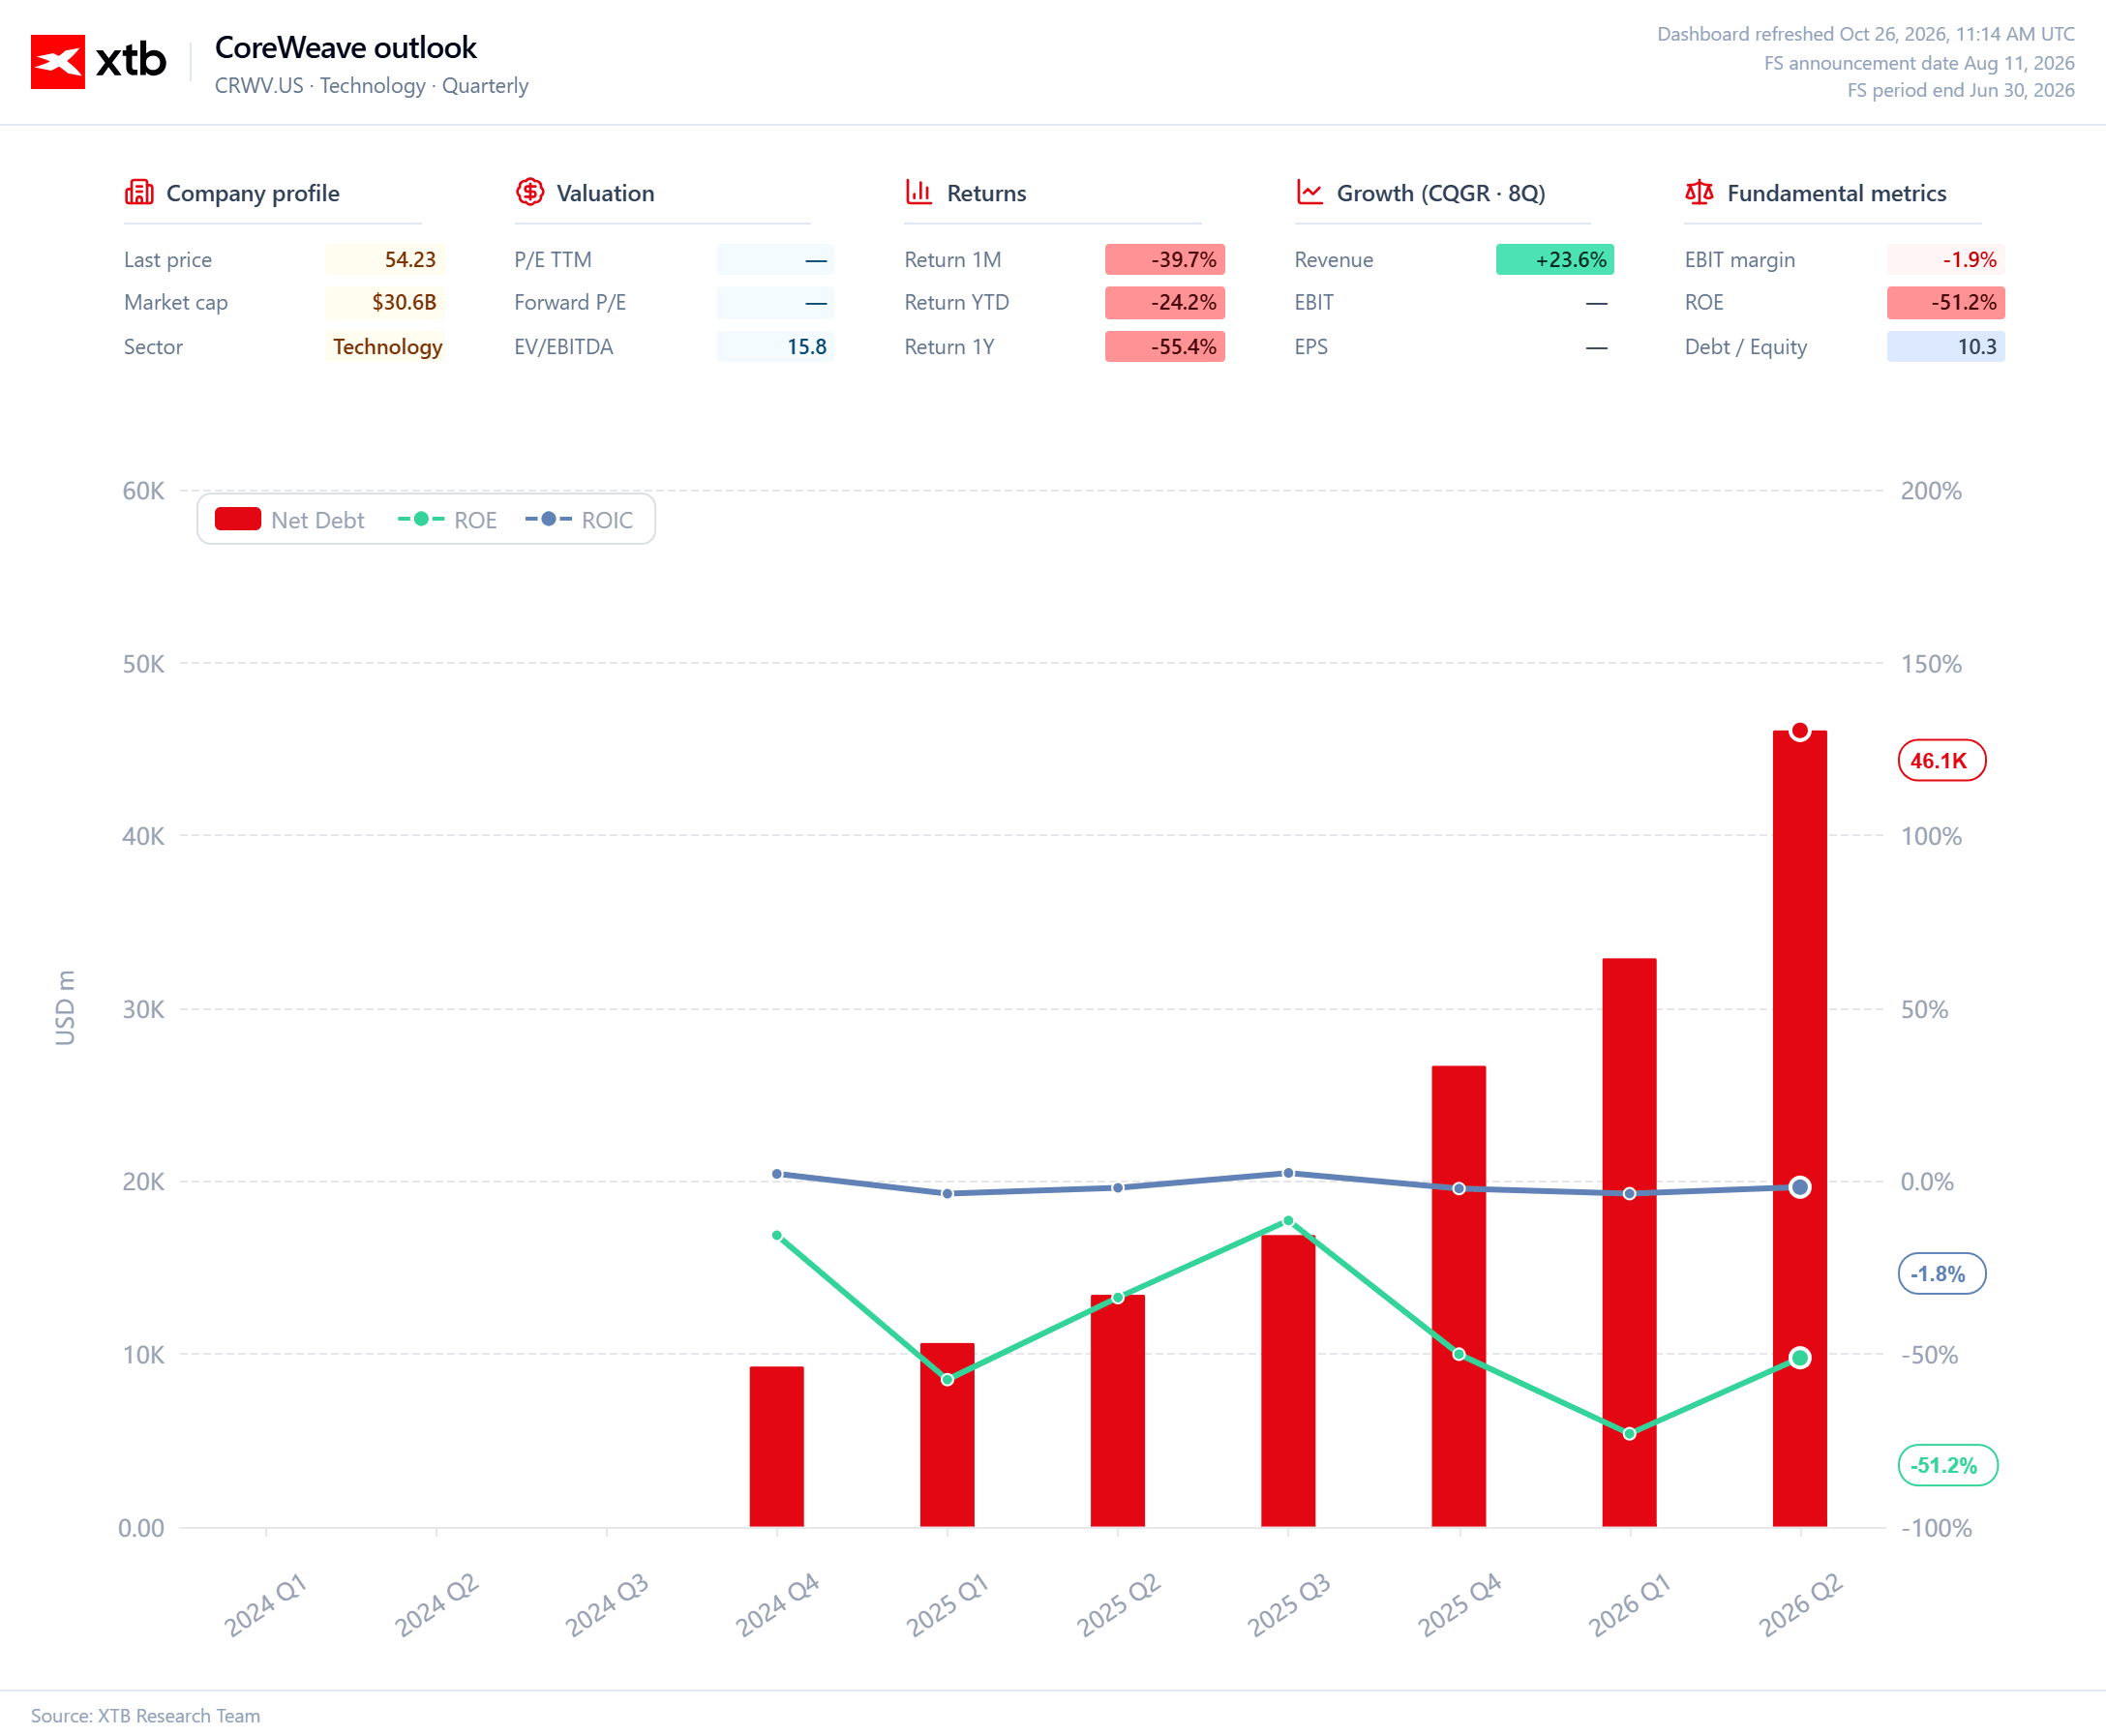
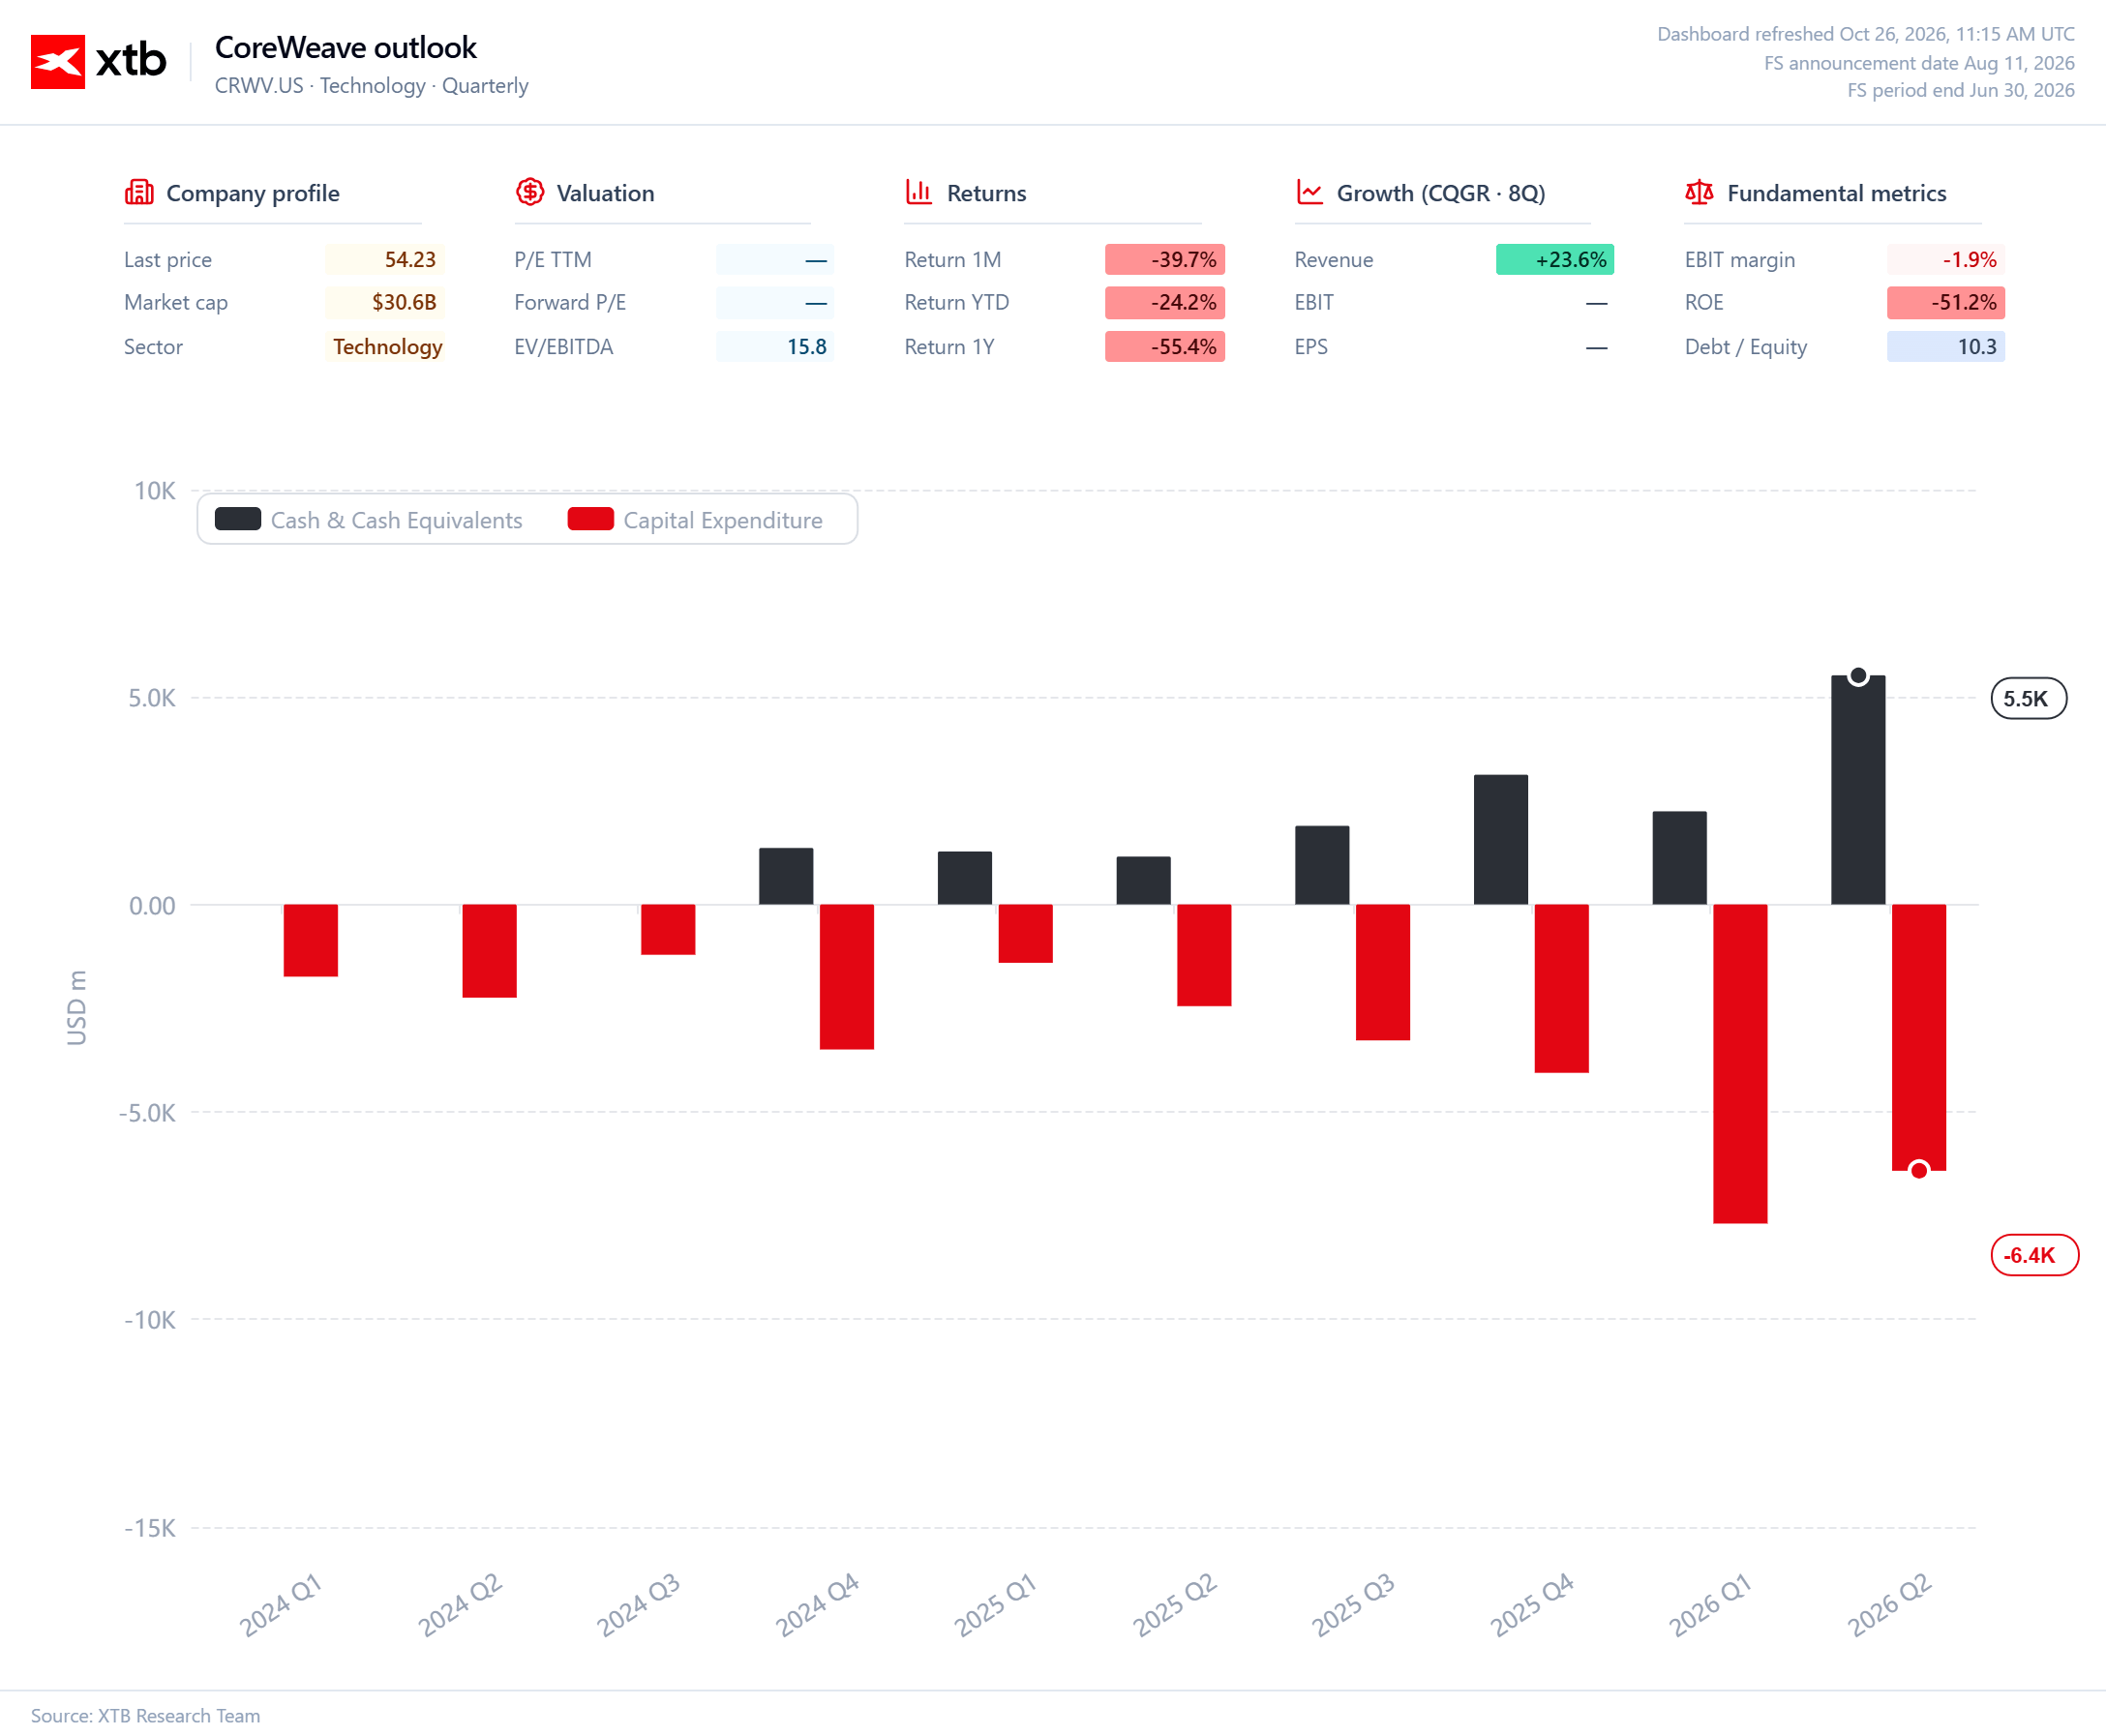
Un esempio significativo è CoreWeave, uno dei fornitori di infrastrutture per l’IA più noti. L’azienda beneficia della domanda proveniente dai grandi operatori tecnologici, ma il suo modello di business richiede ingenti investimenti in conto capitale. Il debito ammonta a circa 50 miliardi di dollari, rendendo sempre più importanti sia il costo del finanziamento sia i tempi necessari per recuperare gli investimenti. CoreWeave sostiene che il consistente portafoglio di ricavi derivanti da contratti già stipulati costituisca una solida base per proseguire l’espansione. Il problema, quindi, non riguarda soltanto l’esistenza di una domanda da parte dei clienti, ma anche il costo necessario per soddisfarla e la capacità dei flussi di cassa generati di coprire gli obblighi finanziari dell’azienda.
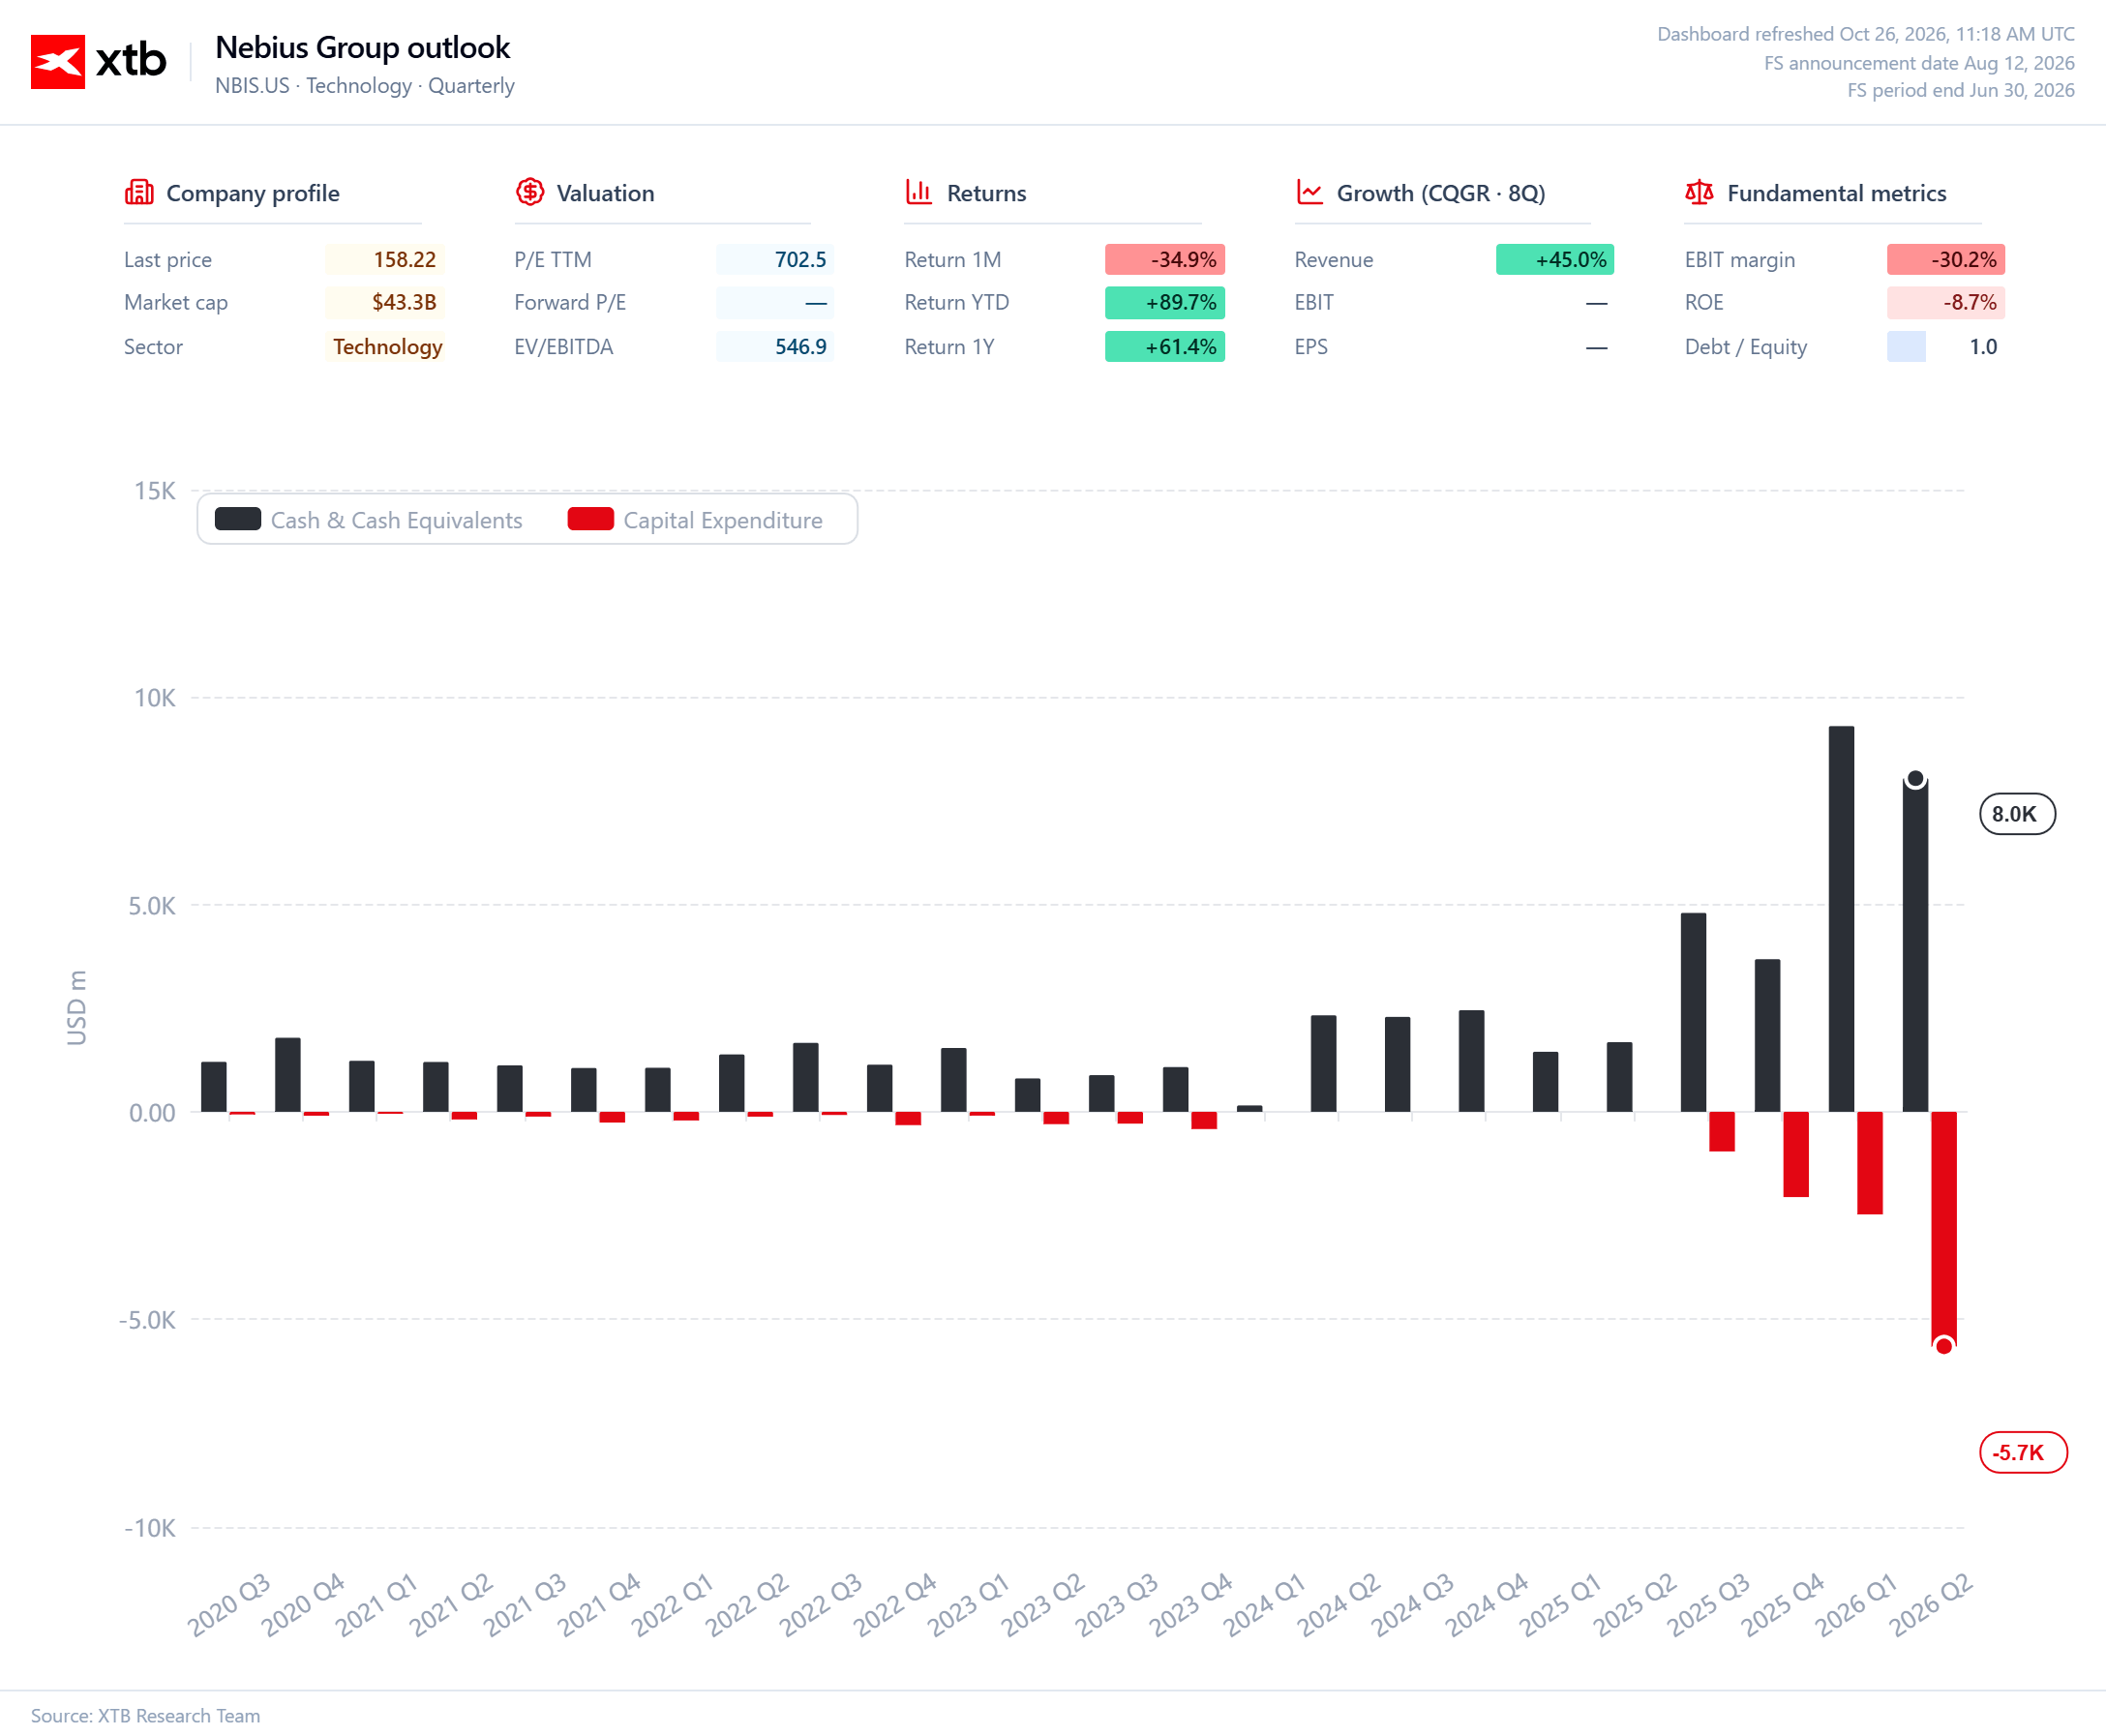
Dubbi analoghi riguardano Nebius, IREN e Applied Digital, le cui valutazioni dipendono in larga misura dalle aspettative di un’ulteriore espansione delle infrastrutture di calcolo. Dopo l’avvertimento di Musk, le azioni delle società appartenenti a questo segmento hanno registrato pressioni al ribasso nelle contrattazioni pre-market negli Stati Uniti. Gli investitori guardano oltre le previsioni di vendita e prestano maggiore attenzione ai bilanci, ai costi di finanziamento e alla capacità delle aziende di sostenere economicamente le successive fasi di espansione.
Questo non significa necessariamente che il mercato abbia perso fiducia nella crescita dell’intelligenza artificiale. Gli investitori potrebbero semplicemente aver iniziato a distinguere tra le aziende in grado di trarre profitto dall’aumento della domanda di potenza di calcolo e quelle che devono continuare ad aumentare il proprio indebitamento per sostenere la crescita. Operare nel settore dell’IA non è più sufficiente, da solo, a rendere un investimento interessante.
Anche le previsioni di Gartner portano a conclusioni preoccupanti. Secondo le stime della società di ricerca, oltre l’80% dei fornitori di servizi di neocloud potrebbe cessare di operare come società indipendenti entro il 2030, qualora l’attuale ritmo degli investimenti non generasse rendimenti adeguati. Si tratta di uno scenario, non di un esito inevitabile, ma che evidenzia la portata del rischio. Le infrastrutture potrebbero essere realizzate più rapidamente di quanto il mercato disposto a pagarne l’utilizzo riesca a crescere, fino a raggiungere dimensioni sufficienti a sostenere una redditività duratura.
depend almost entirely on renting out computing power.
La rapida obsolescenza dell’hardware rappresenta un’ulteriore sfida. Ogni nuova generazione di chip offre prestazioni migliori, rendendo potenzialmente meno convenienti gli investimenti precedenti prima ancora che abbiano generato i rendimenti attesi. Le aziende devono quindi rimborsare i debiti contratti oggi e, allo stesso tempo, finanziare l’acquisto della generazione successiva di processori. Si tratta di una combinazione particolarmente difficile per le imprese che fanno ricorso all’indebitamento per finanziare la propria crescita.
In questo contesto, la posizione dei maggiori gruppi tecnologici appare diversa. Anche Microsoft, Alphabet e Amazon investono somme ingenti nelle infrastrutture per l’IA, ma possono contare su fonti di ricavo diversificate, provenienti dal cloud computing, dalla pubblicità e dal software. Possono finanziare parte dei propri investimenti con la liquidità generata da altri segmenti di attività. Non sono immuni da decisioni di investimento sbagliate, ma hanno una maggiore capacità di assorbire eventuali perdite rispetto alle aziende che dipendono quasi interamente dalla locazione di potenza di calcolo.
SpaceX punta a sfruttare un vantaggio simile, combinando le proprie ambizioni nel campo delle infrastrutture per l’IA con le attività spaziali e i servizi Internet. Il finanziamento dimostra che i capitali sono ancora disponibili per progetti di dimensioni enormi. Le domande fondamentali, tuttavia, riguardano chi si indebita, a quali condizioni e quali flussi di ricavi verranno utilizzati per rimborsare il debito. I 40 miliardi di dollari di debito di Musk non comportano necessariamente lo stesso livello di rischio dell’indebitamento di un’azienda il cui futuro dipende principalmente dai prezzi di noleggio delle GPU e dal continuo accesso al credito.
Il paradosso è evidente. Musk mette in guardia dalle difficoltà che attendono i concorrenti proprio mentre SpaceX rafforza il proprio impegno nelle infrastrutture per l’IA e dovrà dimostrare la sostenibilità economica dei propri investimenti. Una solida posizione finanziaria può aiutare ad affrontare una fase più difficile, ma non garantisce che ogni investimento si riveli redditizio.
Per gli investitori, la sfida principale sarà individuare le aziende con fondamentali abbastanza solidi da superare una fase in cui l’accesso ai finanziamenti diventa più selettivo. Un consistente portafoglio di ordini e una rapida crescita dei ricavi restano vantaggi importanti, ma non sostituiscono un’analisi dei flussi di cassa, dei livelli di indebitamento e dei costi operativi delle infrastrutture. Alcune aziende potrebbero fallire, altre potrebbero essere acquisite, mentre i concorrenti più solidi potrebbero sfruttare il consolidamento del settore per rilevare attività interessanti.
L’avvertimento di Musk, quindi, non segnala necessariamente la fine del boom dell’IA. Potrebbe però annunciare un cambiamento nelle sue dinamiche. Nella prima fase, a essere premiate sono state soprattutto le aziende capaci di raccogliere rapidamente capitali, acquistare processori e rendere operativi nuovi data center. La fase successiva potrebbe invece favorire le imprese in grado di dimostrare di saper generare profitti da queste infrastrutture senza aumentare continuamente il proprio indebitamento.
Nella corsa all’IA, costruire sempre di più non basta più. Le aziende devono anche dimostrare che i miliardi investiti possono generare rendimenti adeguati.


Apertura mercati USA: nuovi ribassi a Wall Street, prosegue la correzione nel settore dell'IA (14.10.2026)


Notizie del mattino: i dubbi sulla redditività dell'IA scatenano vendite sui mercati

Apertura mercati USA: Risultati inferiori alle attese e rialzo del petrolio spingono gli indici al ribasso

Apertura mercati USA: torna a crescere l'ondata di preoccupazioni legate all'IA, il petrolio risale verso i massimi
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.