


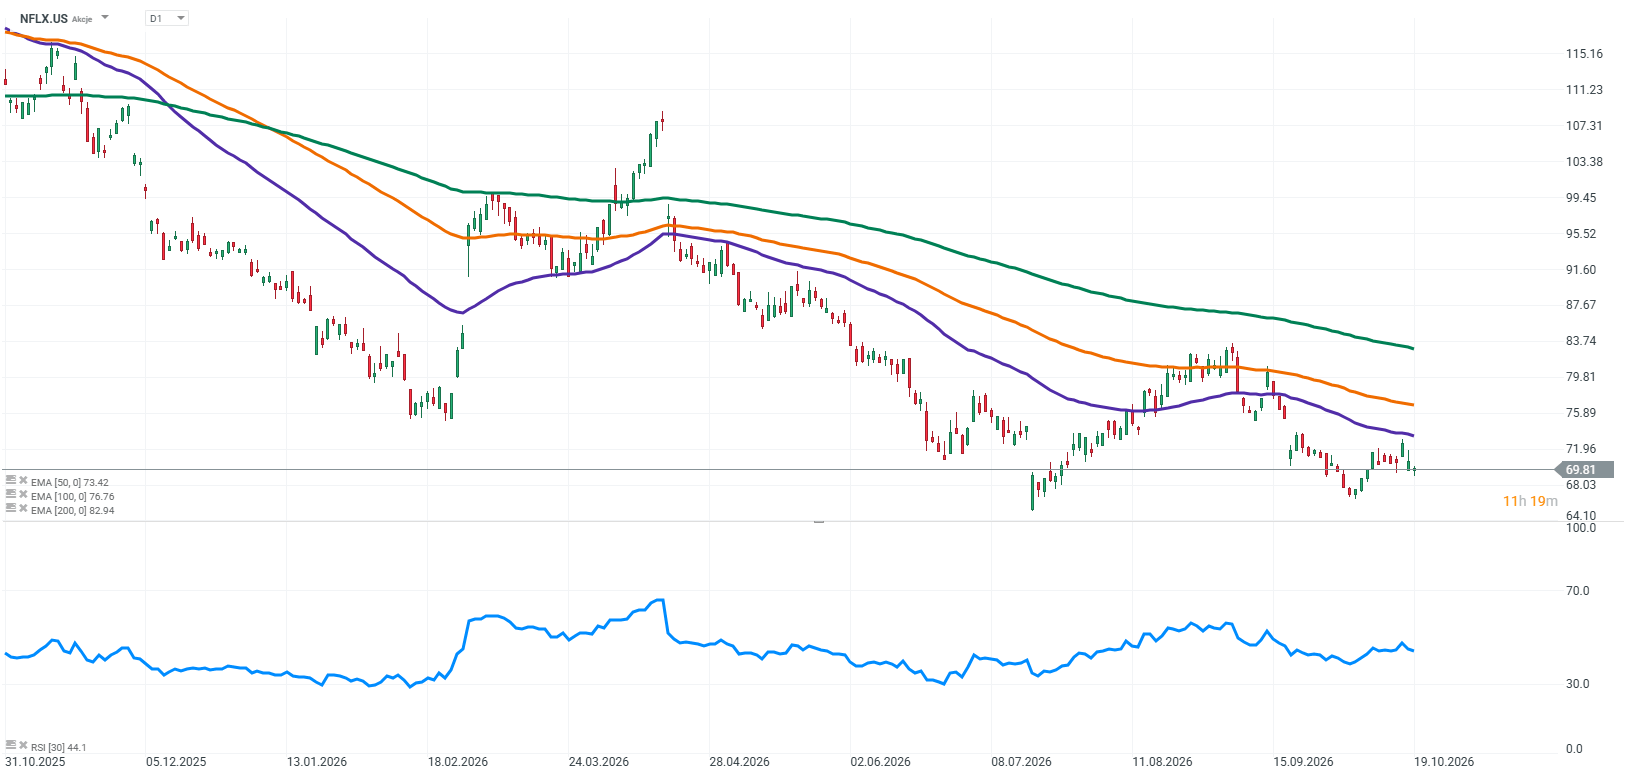
Per anni, Netflix è stata una di quelle aziende a cui il mercato era disposto a perdonare qualche passo falso. Agli investitori bastava guardare alla portata dei cambiamenti introdotti dalla società nel settore dell'intrattenimento e alla sua capacità di trasformare la popolarità globale delle proprie produzioni in ricavi in costante crescita. Non stavano acquistando semplicemente azioni di una piattaforma di streaming, ma una quota di un'azienda che sembrava ridefinire continuamente i limiti della propria crescita. Oggi il quadro è diverso. Da inizio anno, le azioni Netflix hanno perso circa il 20% e la società viene valutata sempre più come un'azienda media matura, chiamata a continuare a crescere, contenere i costi e offrire agli spettatori motivi costanti per mantenere attivo il proprio abbonamento.
Questo non significa che Netflix sia diventata improvvisamente un'azienda debole. Il problema è più sottile. Una crescita dei ricavi a doppia cifra e un'elevata redditività restano risultati notevoli, ma potrebbero non essere più sufficienti a convincere gli investitori a pagare di più per il titolo. Il mercato conosce già la storia di Netflix: la sua presenza globale, un marchio riconoscibile e un'attività pubblicitaria in espansione. Ora vuole sapere cosa succederà dopo. E la risposta non può limitarsi a dire che Netflix continuerà a fare quello che ha sempre fatto.
Le principali attese del mercato
-
Ricavi del terzo trimestre: circa 12,9 miliardi di dollari
-
Crescita dei ricavi attesa su base annua: circa l'11,7%
-
Margine operativo previsto: circa il 33,2%
-
Crescita dei ricavi attesa nel 2027: circa l'11,2%
-
Utile per azione: 0,82 dollari
-
Spesa per i contenuti nel 2026: circa 20 miliardi di dollari
-
La domanda chiave: Netflix riuscirà a coinvolgere nuovamente gli spettatori, sostenere la crescita della pubblicità e continuare a migliorare i margini allo stesso tempo?
I ricavi sono una cosa, gli spettatori un'altra
Le attese per il terzo trimestre sono solide. Una crescita dei ricavi del 12% e un margine operativo del 33% confermerebbero che Netflix è ancora in grado di coniugare dimensioni globali ed elevata redditività. Tuttavia, questi risultati non risolverebbero la questione più importante: per quanto tempo la società riuscirà a mantenere questo ritmo senza perdere la capacità di sorprendere positivamente il mercato?
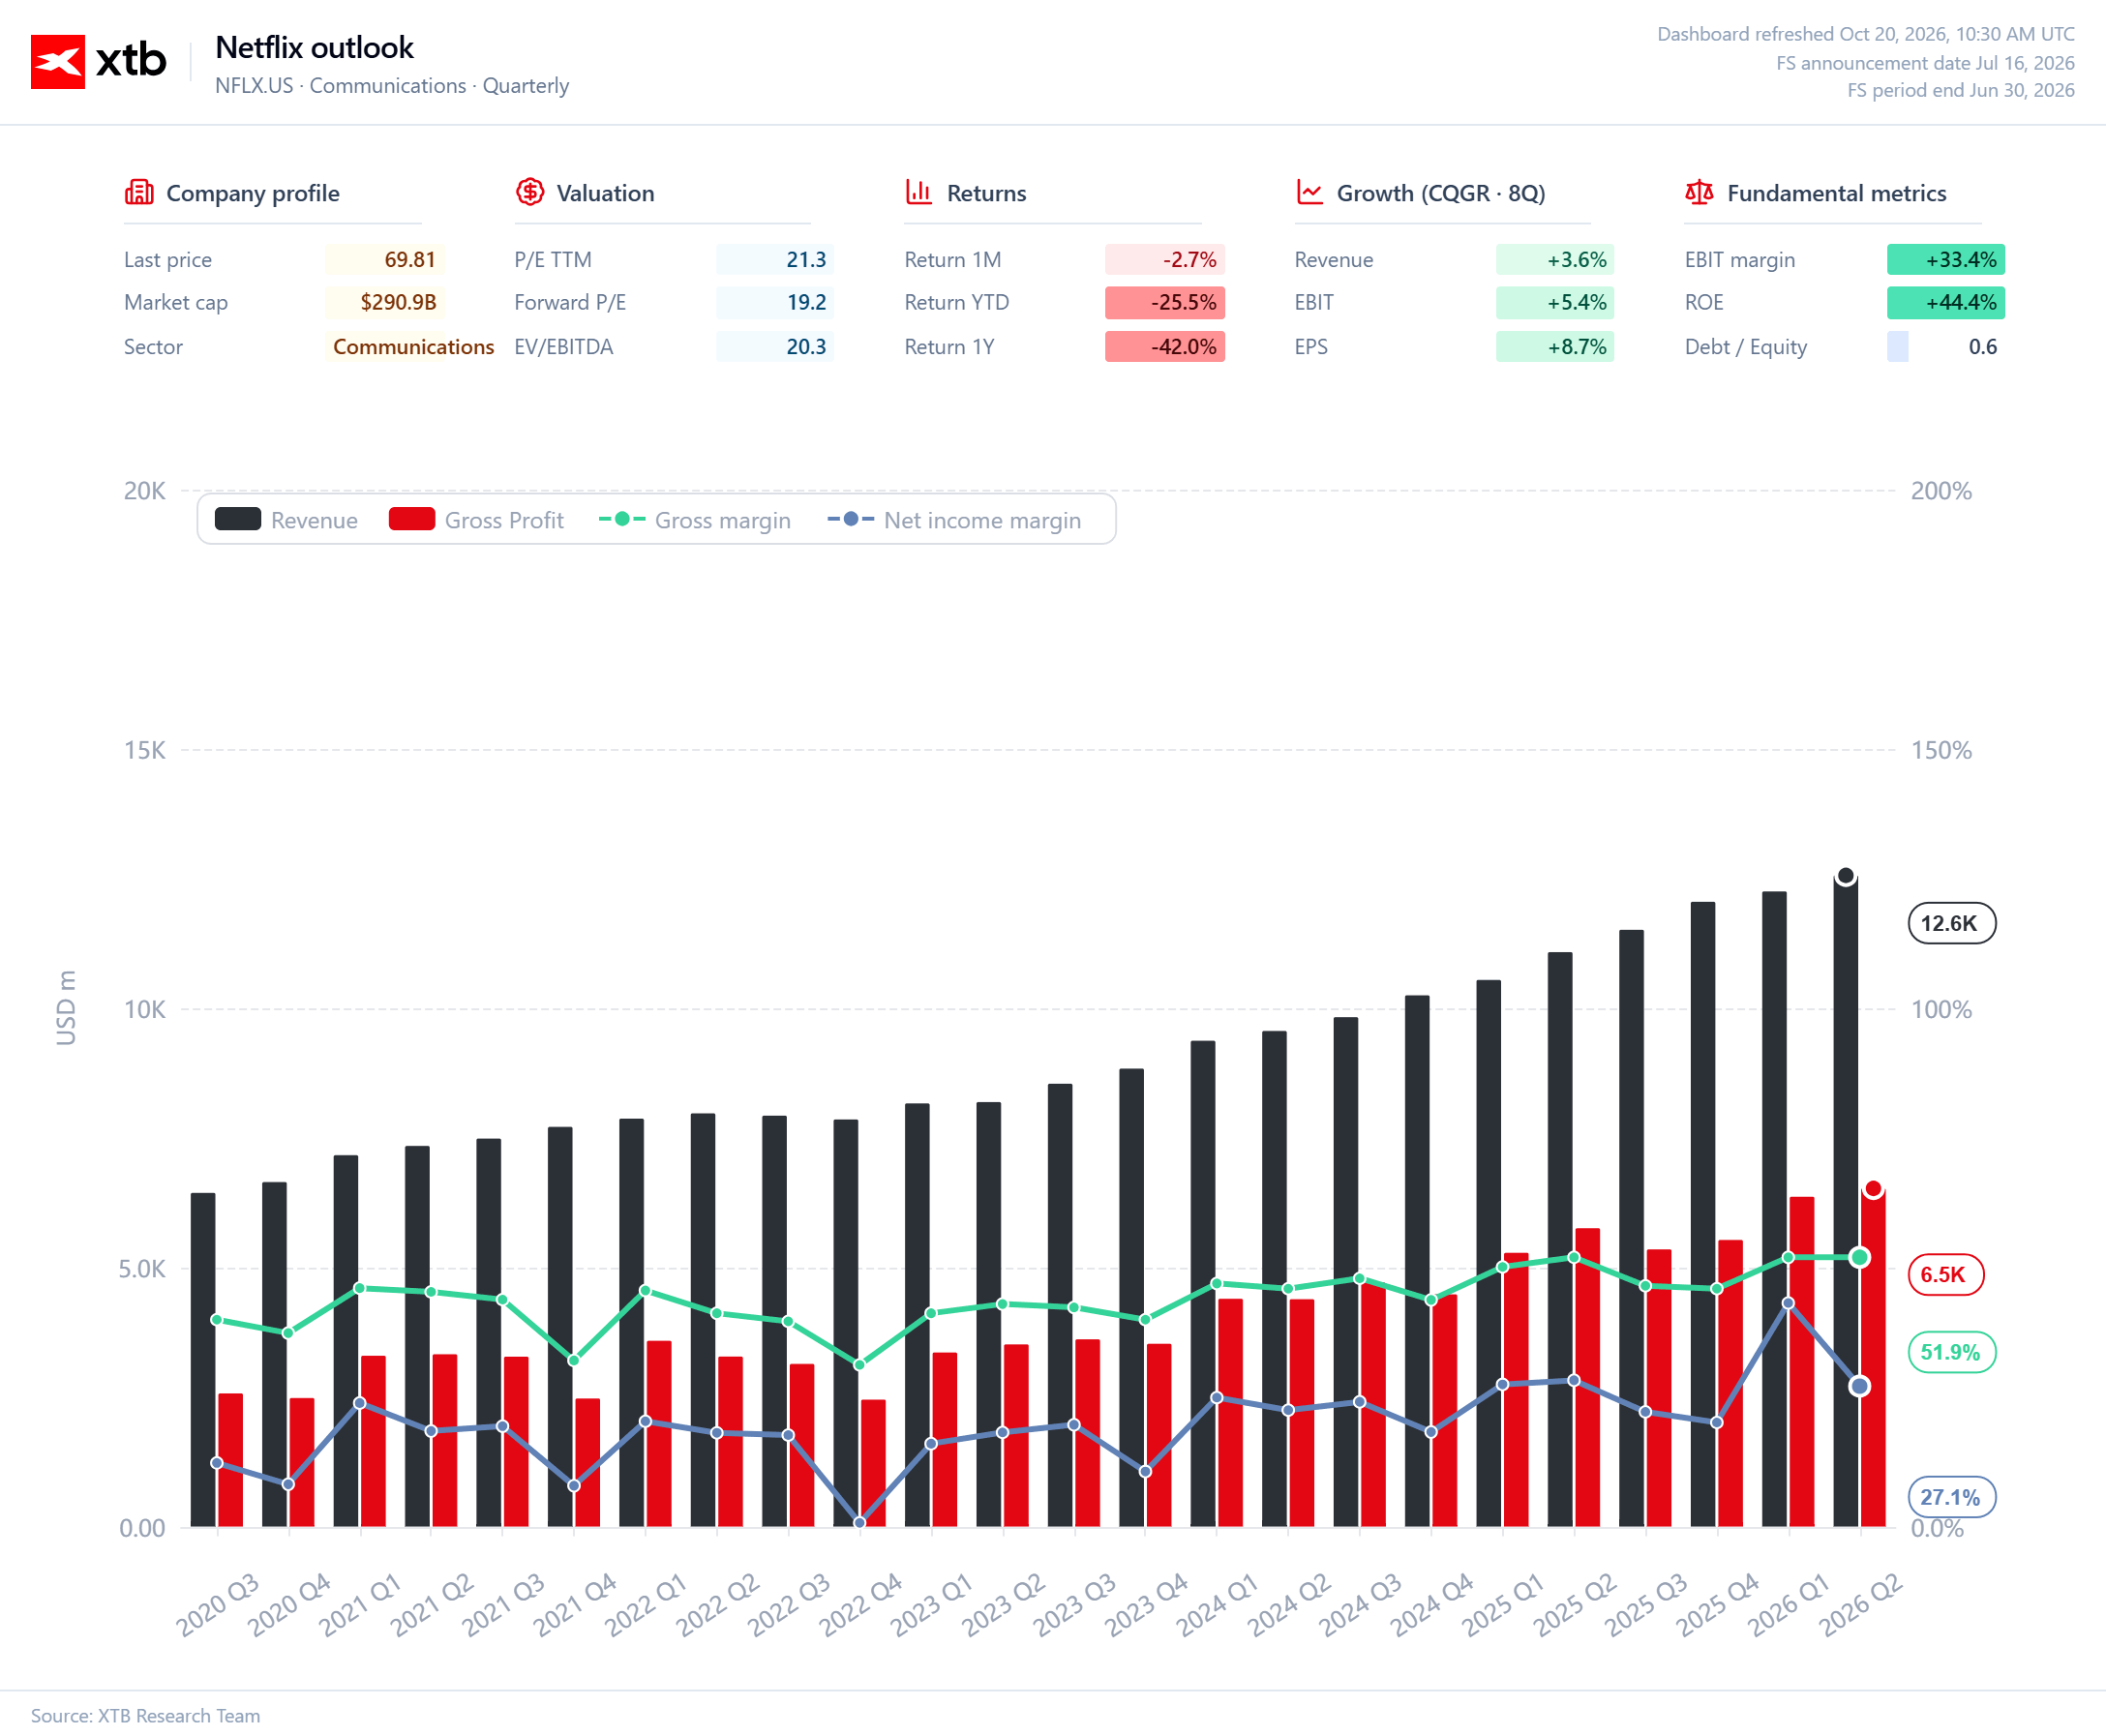
Il consenso per il 2027 indica una crescita dei ricavi di circa l'11% e un margine operativo intorno al 33,5%. Sono prospettive che delineano un'azienda solida, ma non offrono catalizzatori evidenti per il titolo. Con le azioni in calo di circa il 20% da inizio anno, gli investitori cercheranno motivi per credere che il mercato stia sottovalutando le prospettive future di Netflix, anziché limitarsi a constatare che l'attività procede come previsto.
La principale fonte di preoccupazione è rappresentata dal numero di visualizzazioni. Nel terzo trimestre, le ore totali di visione dei titoli presenti nelle classifiche Top 10 sono diminuite di circa l'11% su base annua, mentre il numero di spettatori è sceso del 17%. Il confronto è impegnativo, perché un anno prima Netflix aveva proposto una programmazione particolarmente ricca di successi, tra cui KPop Demon Hunters, Happy Gilmore 2, la seconda stagione di Mercoledì e la terza stagione di Squid Game. Le uscite di quest'anno hanno attirato spettatori, ma non sono riuscite a eguagliare i risultati raggiunti dai titoli precedenti.
Un trimestre più debole non indica necessariamente un problema duraturo. La vera questione è se Netflix riuscirà a produrre con continuità serie e film capaci di conquistare un pubblico che va oltre la propria base di abbonati e di diventare fenomeni culturali. Un catalogo ampio, da solo, non garantisce questo tipo di vantaggio competitivo. I contenuti di maggior valore sono quelli che attirano nuovi utenti, fidelizzano gli abbonati esistenti e mantengono la piattaforma al centro delle conversazioni quotidiane. Un confronto su base annua meno impegnativo e una programmazione più ricca nel quarto trimestre potrebbero migliorare i dati sulle visualizzazioni, ma non sostituiscono la prova che Netflix sia ancora in grado di produrre successi globali.
Produzioni più costose, rischi maggiori
Il cambio ai vertici della divisione contenuti di Netflix potrebbe indicare una maggiore attenzione verso produzioni di prestigio dal costo più elevato. Nel 2026, Netflix ha destinato circa 20 miliardi di dollari ai contenuti, il 10% in più rispetto all'anno precedente. La spesa potrebbe aumentare a un ritmo simile, o persino più rapido, il prossimo anno.
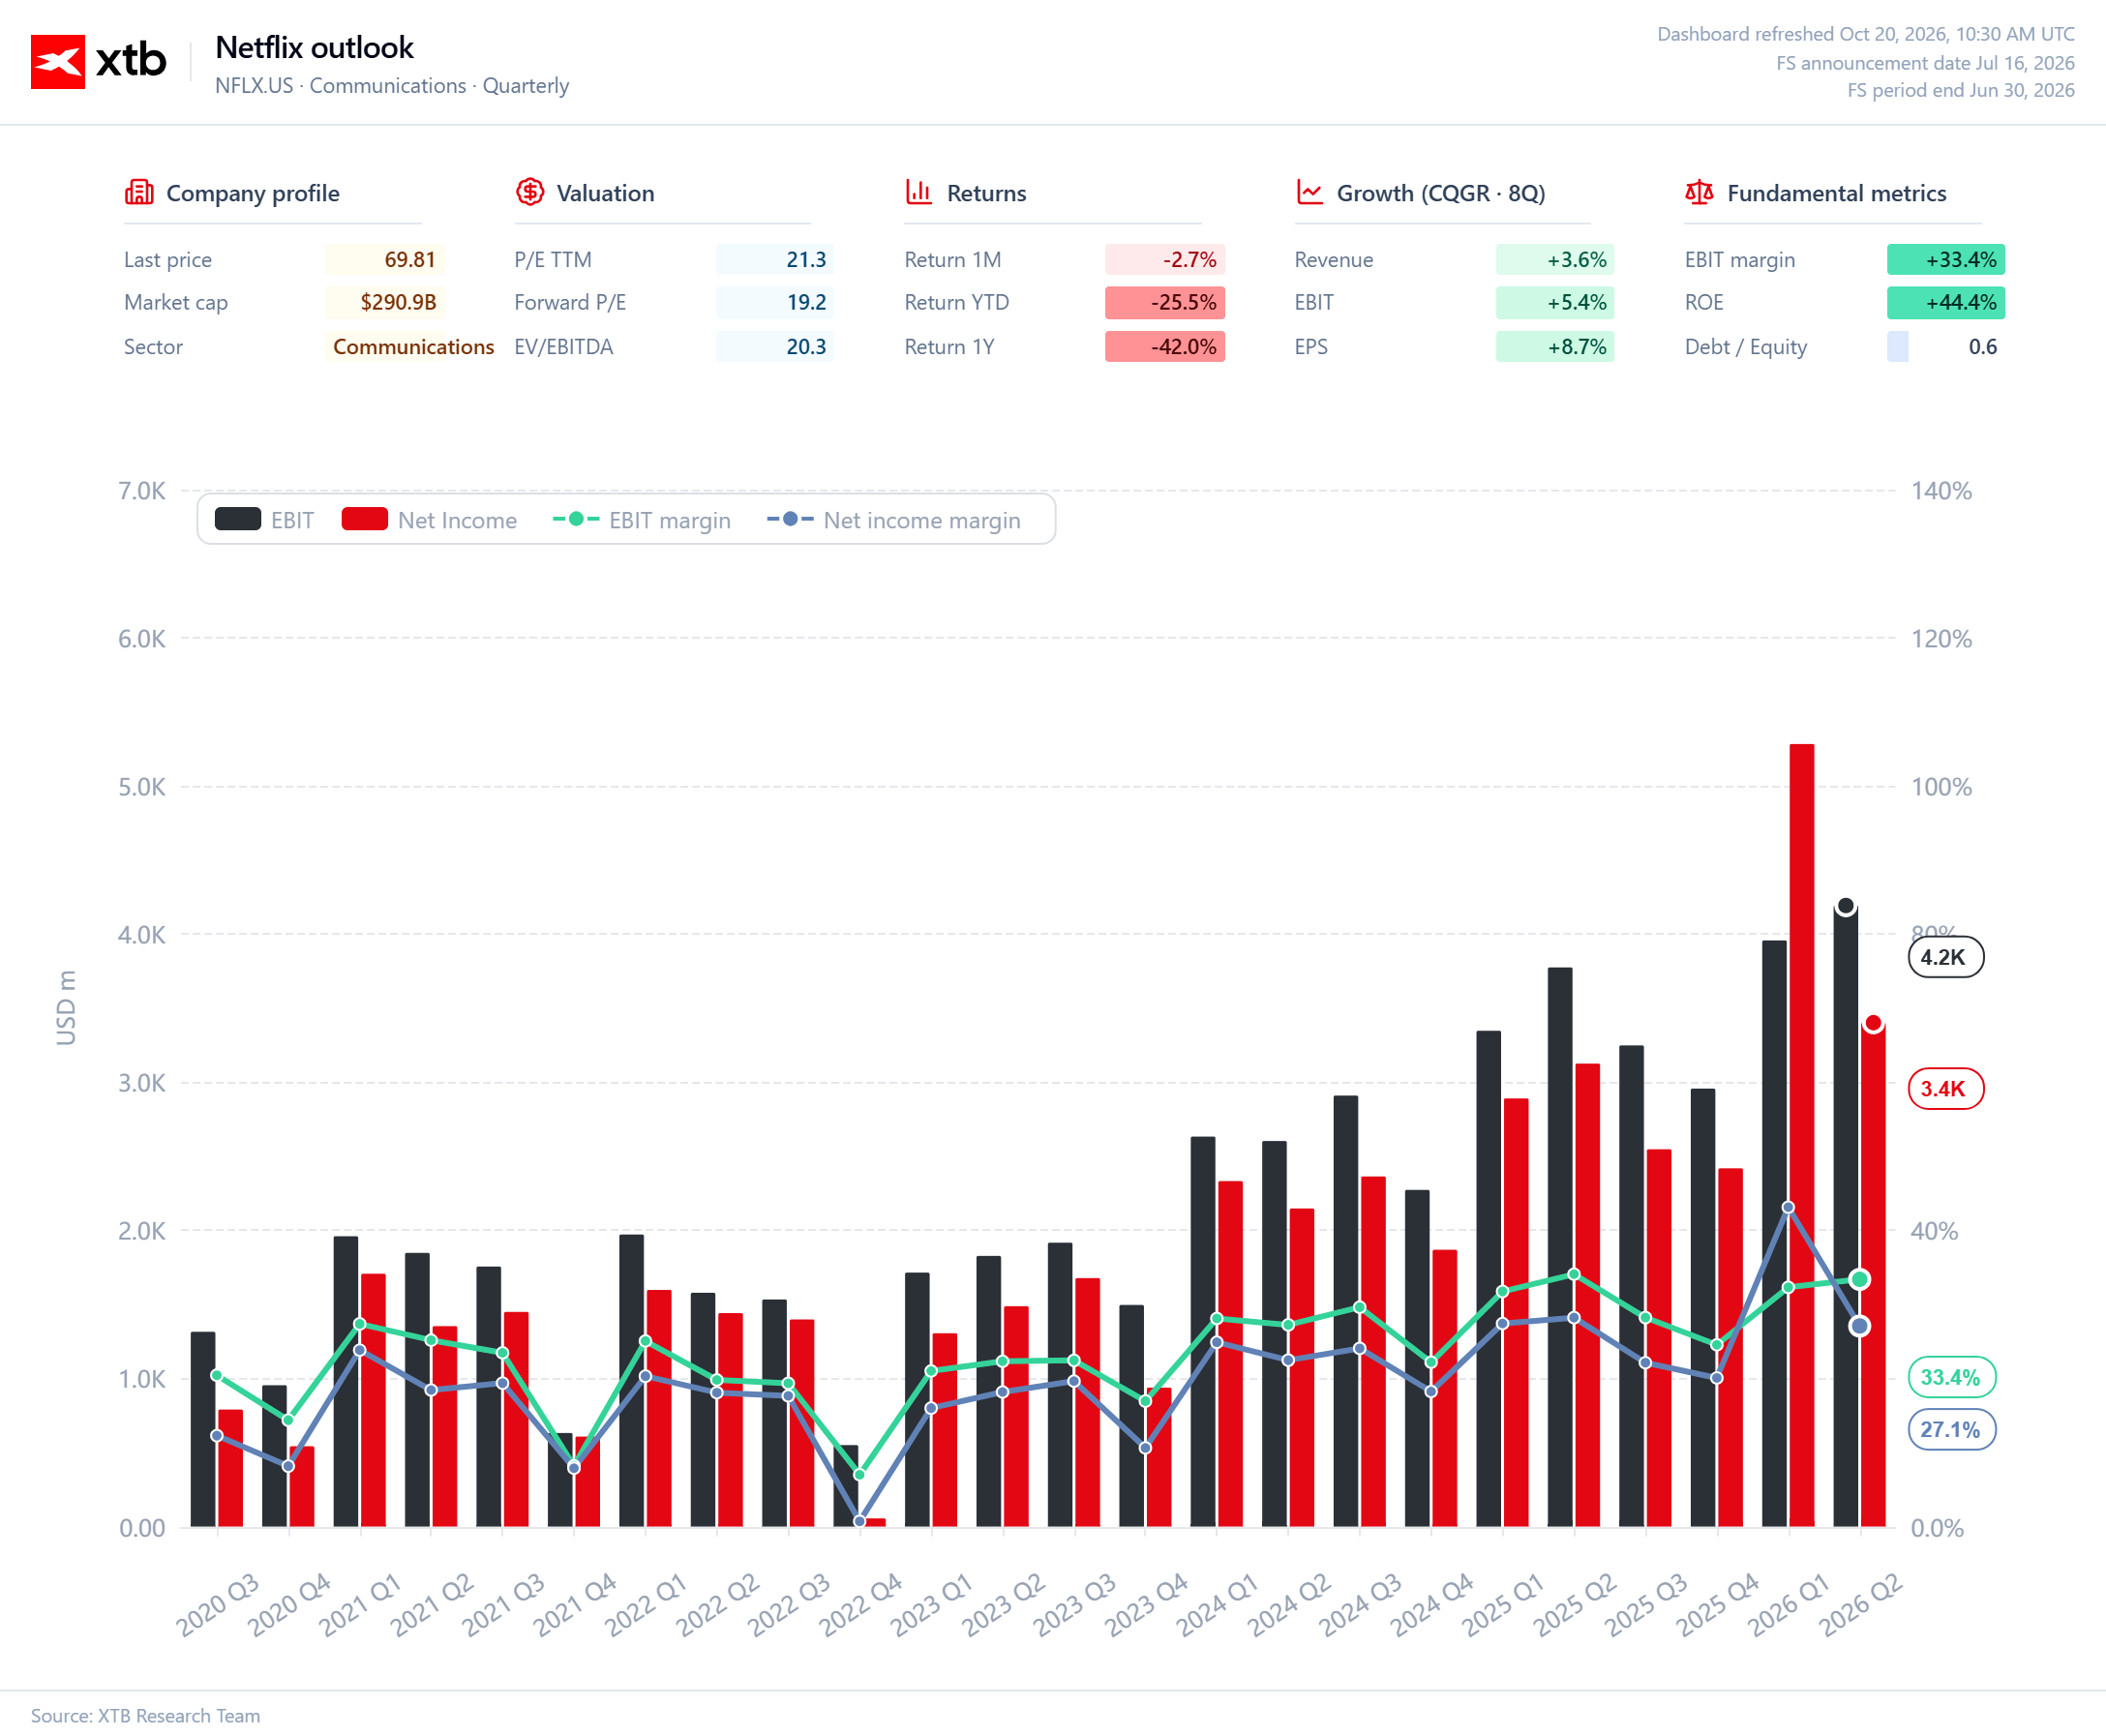
Questa strategia potrebbe dare risultati se le nuove produzioni aumentassero le visualizzazioni e contribuissero a fidelizzare gli abbonati. Tuttavia, budget più elevati non garantiscono successi maggiori. Una spesa più alta comporta anche maggiori uscite di cassa e costi di ammortamento, con un potenziale impatto negativo sui margini. Netflix deve convincere gli investitori che non sta semplicemente spendendo di più, ma che riesce a trasformare questi investimenti in contenuti che gli spettatori vogliono davvero guardare.
La pubblicità rappresenta un'altra fonte di crescita. Un targeting più efficace e l'espansione in nuovi mercati potrebbero aumentare i ricavi senza fare affidamento esclusivamente sugli abbonamenti. Nel quarto trimestre sono previsti diversi eventi e contenuti in grado di attirare il pubblico, tra cui appuntamenti della NFL e importanti uscite cinematografiche e televisive.
La crescita della pubblicità, tuttavia, non risolverà il problema se le visualizzazioni continueranno a diminuire. Gli inserzionisti pagano per raggiungere il pubblico e Netflix deve prima riuscire a catturarne l'attenzione. È proprio per questo che la strategia sui contenuti e le iniziative di monetizzazione andrebbero valutate insieme, anziché essere considerate due motivi distinti di ottimismo.
Netflix deve ritrovare la capacità di sorprendere
Netflix può ancora contare su solide basi: una presenza globale, un marchio riconoscibile, un'elevata redditività e una capacità di investimento che i concorrenti più piccoli non possono eguagliare. Questo, però, non significa che i prossimi anni saranno facili come il periodo in cui la stessa espansione dello streaming rappresentava una naturale fonte di crescita. Oggi Netflix deve mantenere la disciplina finanziaria, ampliare il business pubblicitario e finanziare produzioni capaci di conquistare un vasto pubblico, tutto allo stesso tempo.
I risultati del terzo trimestre potrebbero essere solidi e le prospettive per la fine dell'anno potrebbero rassicurare il mercato. Per il titolo, tuttavia, sarà più importante capire se il management saprà delineare prospettive convincenti per il 2027. Con la spesa per i contenuti in aumento, gli investitori vorranno capire da dove arriverà un'ulteriore crescita degli utili e se la società riuscirà a tornare a produrre successi con continuità.
Netflix non deve necessariamente smettere di essere un'azienda solida perché il suo titolo deluda le aspettative. È sufficiente che cresca in linea con le attese che il mercato ha già incorporato nei prezzi. Dopo il calo registrato quest'anno, la domanda quindi non è soltanto se la società riuscirà a raggiungere i risultati previsti, ma se Netflix sia ancora in grado di sorprendere gli investitori.
Risultati solidi possono sostenere l'attività. Per rilanciare il titolo servirà una storia in cui il mercato sia disposto a credere di nuovo.
Fonte: Team di ricerca di XTB



Apertura mercati USA: torna a crescere l'ondata di preoccupazioni legate all'IA, il petrolio risale verso i massimi

SpaceX deve dimostrare che Starlink è in grado di finanziare le crescenti ambizioni del gruppo

Grafico del giorno: US100 (Nasdaq 100). Rimbalzo legato all'intelligenza artificiale a fronte di un quadro tecnico in indebolimento


Rimbalzo in Cina e calo dei prezzi del petrolio; la Francia guida i ribassi nell'UE
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.