


- Le azioni globali restano vicine ai massimi storici, nonostante la pressione esercitata dagli elevati prezzi delle materie prime e dai rendimenti obbligazionari molto alti. I rialzi di ieri a Wall Street sono stati ancora una volta guidati dal settore tecnologico: il Nasdaq 100 ha chiuso su un nuovo massimo storico, mentre i rialzi di Nvidia e Microsoft hanno portato l’S&P 500 a meno dello 0,5% dal suo massimo storico.
- Il sentiment in Asia resta relativamente positivo, sebbene l’entità del movimento sia contenuta. L’indice MSCI Asia-Pacific ha guadagnato circa lo 0,1% e resta a circa il 2% dal suo massimo storico, mentre l’MSCI All Country World Index è a meno dell’1,5% dal picco di agosto. I futures azionari in Europa e negli Stati Uniti indicano un tentativo di estendere i rialzi.
- Il mercato obbligazionario resta la principale fonte di pressione sulle valutazioni degli asset rischiosi. Il rendimento dei Treasury USA a 10 anni è salito a circa il 5,32%, un livello che non si vedeva dal 2002, mentre il rendimento a 2 anni si è avvicinato al 4,83%. Le vendite si sono estese anche ai titoli di Stato di Giappone, Australia e Nuova Zelanda, evidenziando la natura sempre più globale delle pressioni sui mercati obbligazionari.
- L’oro è in leggero calo, mentre il petrolio tenta di recuperare parte delle recenti perdite. L’oro ha ceduto circa lo 0,4%, scendendo a circa 4.120 dollari l’oncia, mentre il Brent è salito dello 0,6%, a circa 100,9 dollari al barile. Gli elevati prezzi del petrolio restano un importante fattore inflazionistico, che potrebbe rafforzare le aspettative di una politica monetaria restrittiva e limitare il margine per un calo dei rendimenti obbligazionari.
- L’euro resta sotto pressione e viene scambiato vicino ai minimi degli ultimi 17 mesi. La valuta unica è penalizzata dalla combinazione tra l’aumento dei costi di finanziamento e il peggioramento delle prospettive fiscali in Francia, che sta aumentando il premio al rischio associato agli asset europei.
- La Francia resta uno dei principali temi di attenzione in Europa. Marine Le Pen e il suo partito dovrebbero presentare proposte di bilancio alternative e un piano per ridurre il deficit, con possibili implicazioni per il mercato obbligazionario francese, l’euro e il sentiment più generale verso gli asset dell’area euro.
- Con un calendario macroeconomico relativamente scarico, i mercati potrebbero essere alla ricerca di un nuovo catalizzatore. Nel breve termine, ulteriori movimenti dei rendimenti obbligazionari e dei prezzi del petrolio, insieme agli sviluppi sulla situazione fiscale francese, potrebbero rivelarsi decisivi per capire se gli indici azionari riusciranno a rimanere vicini ai massimi storici o se gli elevati costi di finanziamento inizieranno a pesare maggiormente sulle valutazioni.
- Samsung Electronics perde quasi il 2%, mentre SK Hynix cede circa il 3,5%, sottoperformando nettamente il più ampio settore dei semiconduttori. Gli investitori restano cauti in vista dei risultati del terzo trimestre, con l’attenzione concentrata sulla forza del won sudcoreano, sull’aumento dei costi, su un possibile rallentamento della domanda di chip legati all’IA e sui ritardi di alcuni progetti di data center negli Stati Uniti.
- Allo stesso tempo, le aspettative sugli utili restano elevate. Samsung pubblicherà i risultati preliminari nel corso di questa settimana, mentre SK Hynix dovrebbe comunicare i propri risultati più avanti nel mese di ottobre. I solidi risultati di Micron hanno inoltre sostenuto il sentiment del settore, suggerendo che la domanda di chip di memoria e componenti legati all’IA è rimasta robusta almeno fino alla fine di settembre.
- Donald Trump ha commentato ieri le notizie relative a una possibile presenza militare statunitense nell’Europa centrale e orientale, affermando che avrebbe “preso in considerazione” la questione di una base in Lituania, aggiungendo che una base statunitense in Polonia “potrebbe essere realizzata”. Ha inoltre dichiarato che i problemi sul mercato del diesel erano in parte legati agli attacchi alle raffinerie russe e ha suggerito che le tensioni con il Regno Unito sarebbero state riportate sotto controllo. Trump ha inoltre indicato che l’Iran potrebbe essere stato responsabile dell’incidente che ha coinvolto un aereo FlyDubai e ha avvertito che Teheran avrebbe affrontato una risposta molto dura qualora avesse droni da combattimento operativi nel Regno Unito.
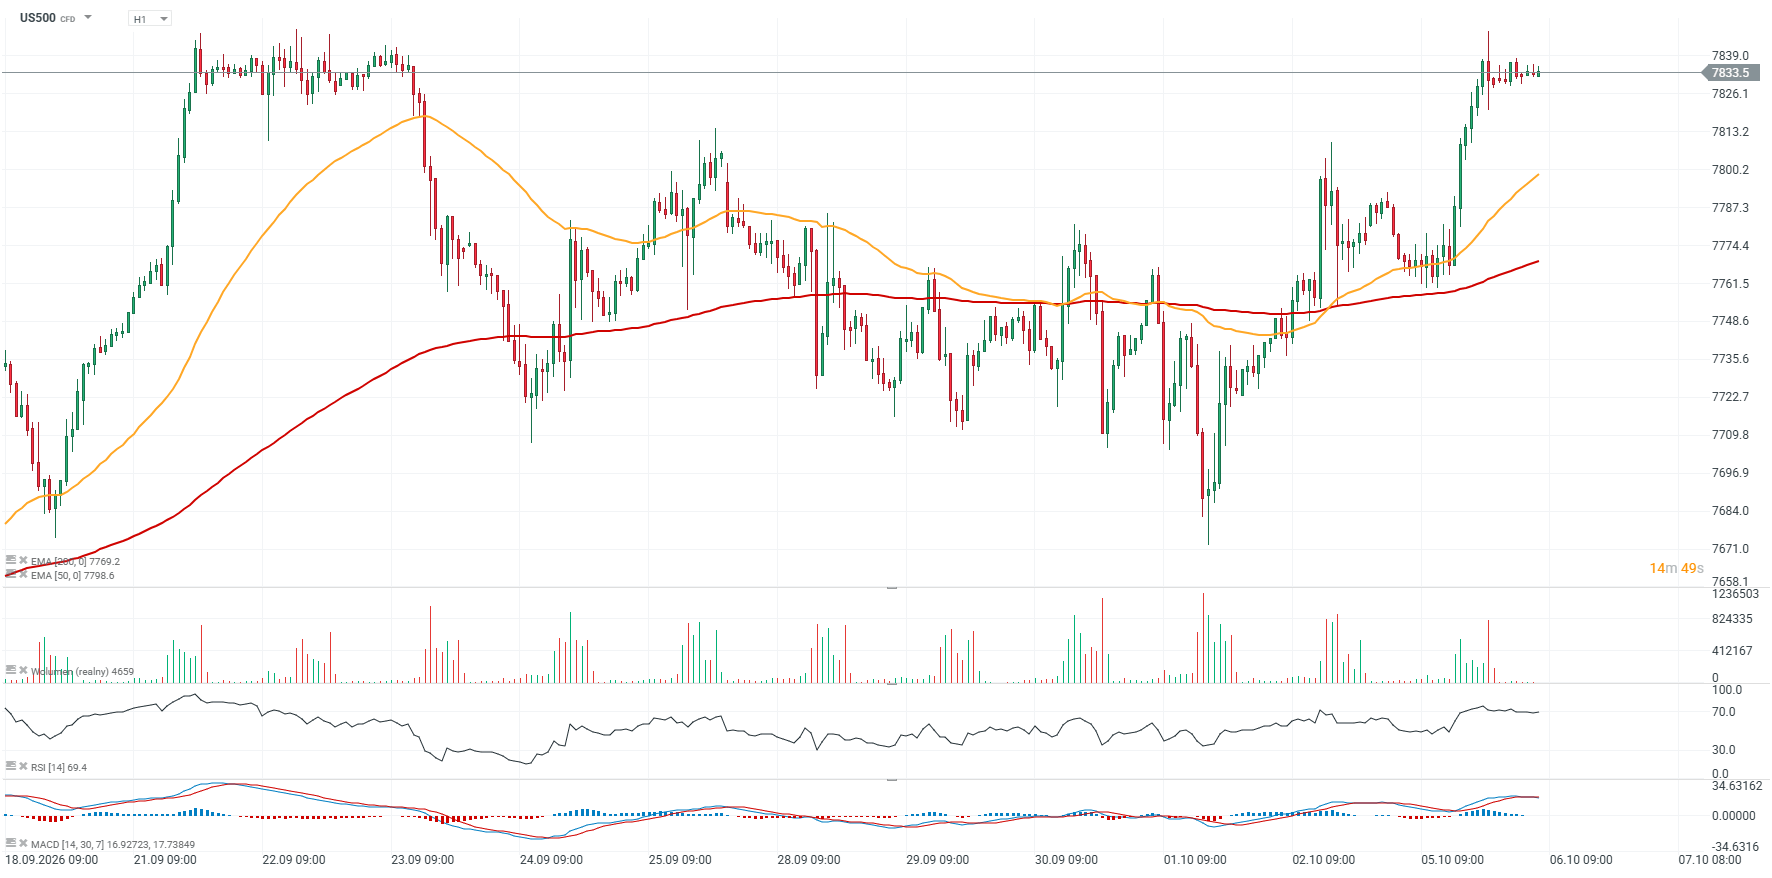
US500 (intervallo D1)
Il contratto US500 ha raggiunto ieri il massimo storico registrato il 22 settembre, mentre il momentum rialzista resta intatto, con l’RSI ancora relativamente elevato e vicino a 70. Il primo supporto sembra trovarsi intorno ai 7.800 punti, dove la EMA a 50 giorni (linea arancione) converge con le reazioni dei prezzi osservate nell’ultima settimana di settembre e all’inizio di ottobre. I principali livelli di resistenza si trovano intorno a 7.850 e 8.000 punti.
 Fonte: xStation5

Grafico del giorno 🚩 EURUSD scende ai livelli di maggio 2025 mentre la produzione industriale tedesca cala (06.10.2026)
Calendario economico: riflettori su vendite al dettaglio e interventi dei membri della Fed (06.10.2026)
L'indice ISM PMI dei servizi USA risulta inferiore alle attese 🚨


Bilancio della Francia ed elezioni in Spagna. La politica torna protagonista sui mercati.
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.