


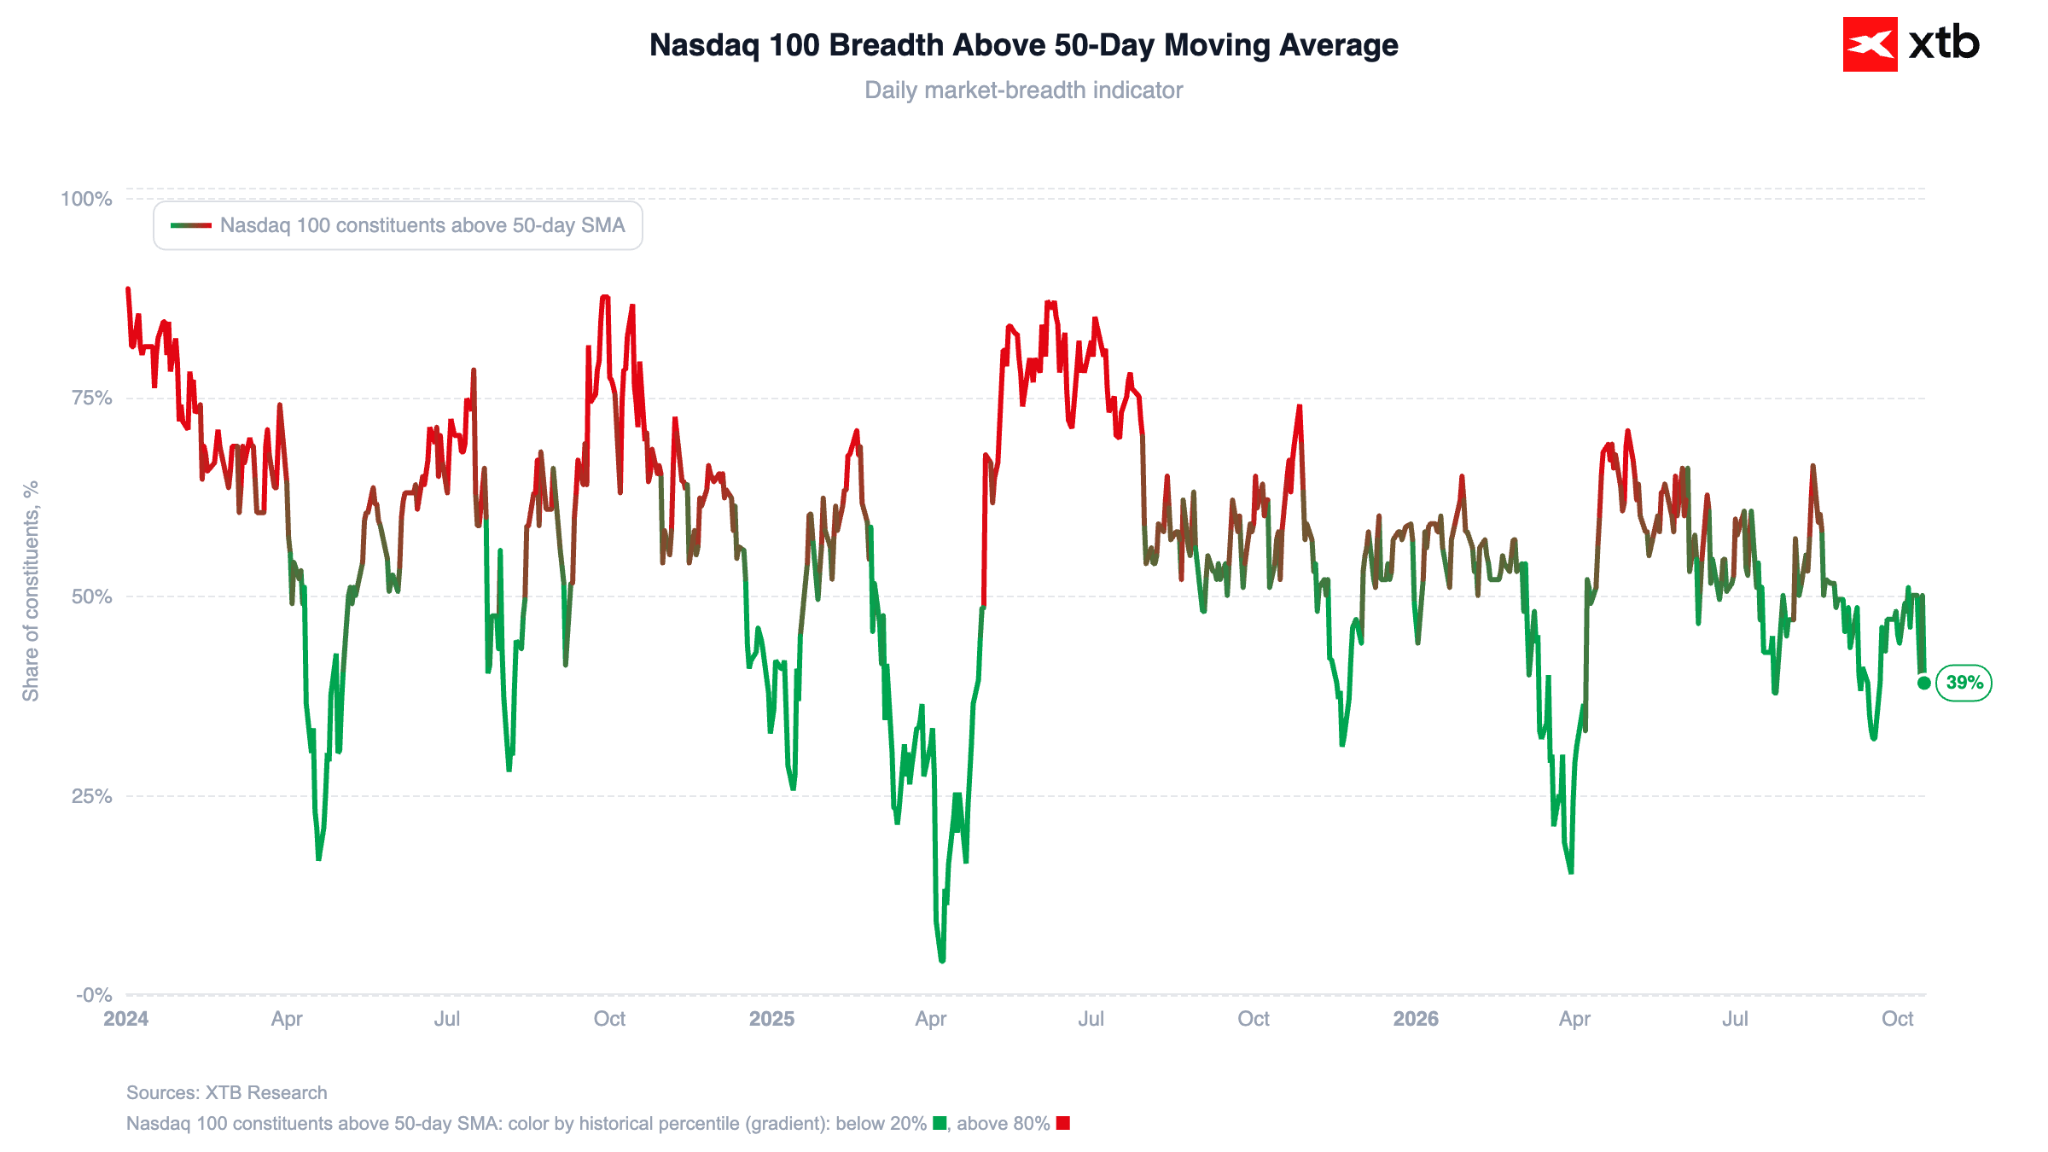
La scorsa settimana è stata la peggiore per il Nasdaq da aprile 2025, quando il cosiddetto «Liberation Day» aveva generato forti turbolenze sui mercati a causa delle tariffe commerciali. Oggi gli indici azionari statunitensi sono in forte rialzo: i futures sul Nasdaq 100 guadagnano oltre l’1,3%, mentre quelli sull’S&P 500 salgono di circa lo 0,8%.
Figura 1: Percentuale di società del Nasdaq 100 con quotazioni superiori alla media mobile a 50 giorni (2024-2026)
Fonte: Team di ricerca di XTB, 19.10.2026
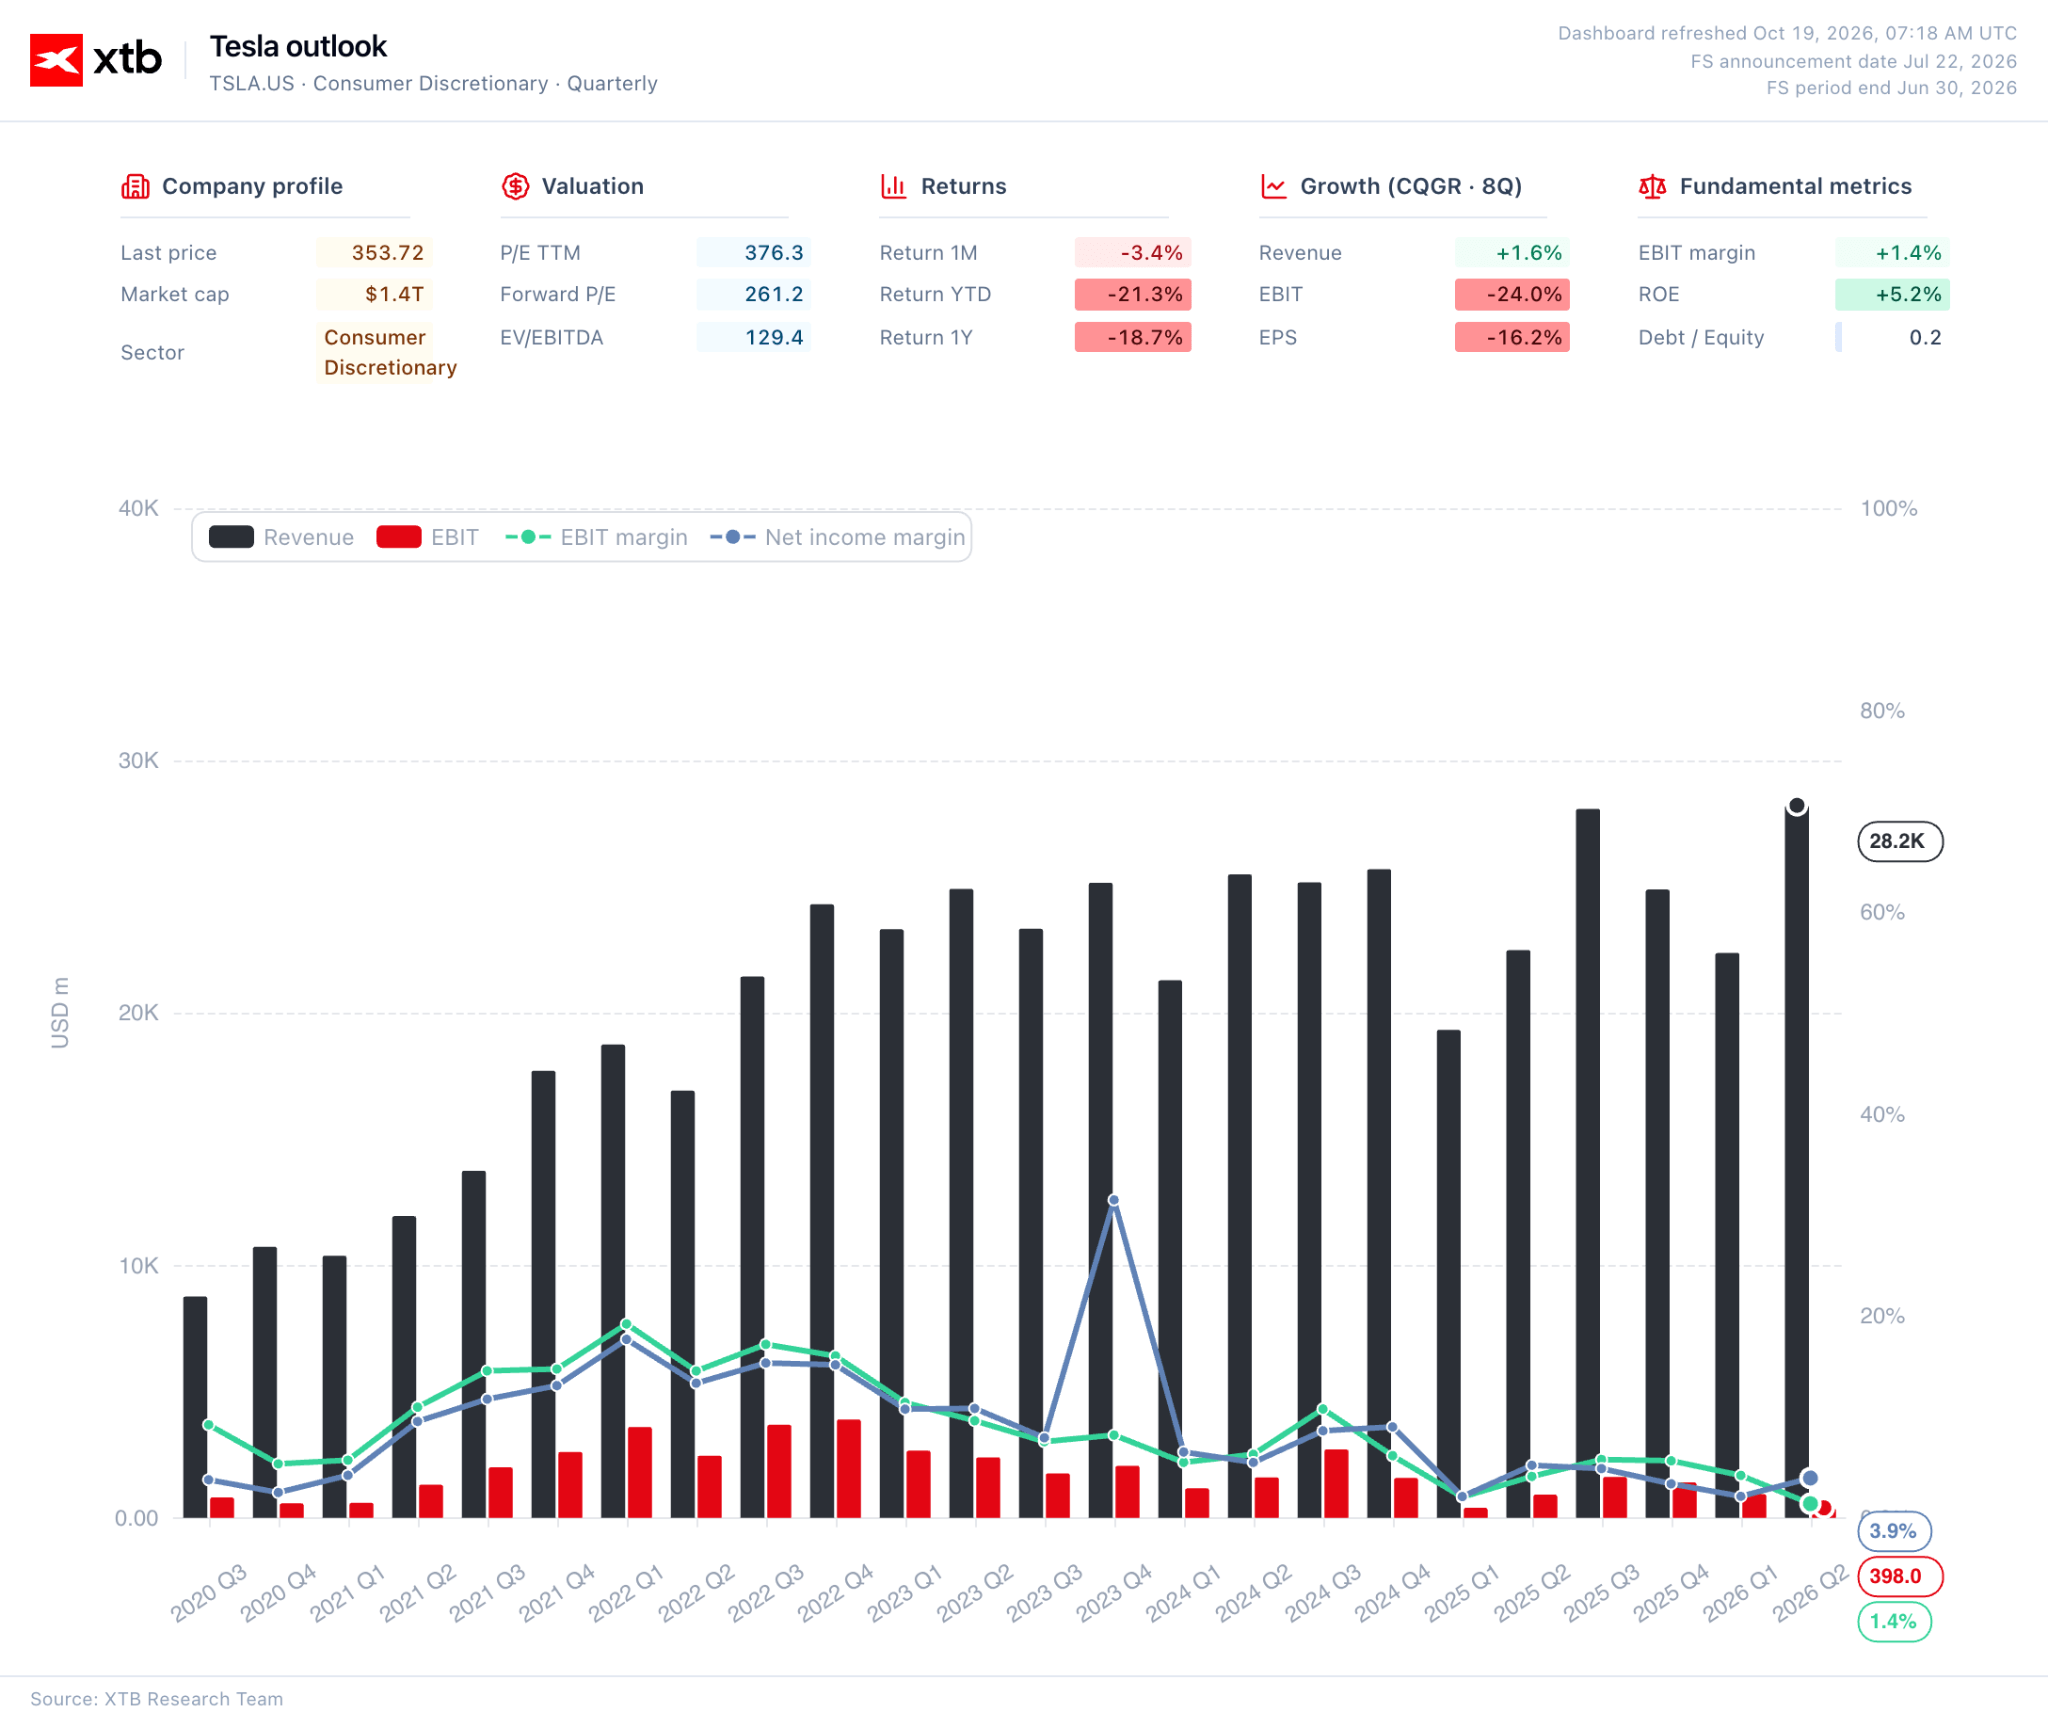
Gli investitori attendono i risultati trimestrali delle principali società tecnologiche, in programma questa settimana. Tesla, Meta e IBM pubblicheranno i propri risultati mercoledì, dopo Netflix, attesa per il giorno precedente.
Figura 2: Dashboard di Tesla (2024-2026)
Fonte: Team di ricerca di XTB, 19.10.2026
Restano tuttavia sullo sfondo almeno cinque questioni chiave che potrebbero pesare sul sentiment dei mercati: i crescenti dubbi sul finanziamento del boom dell’intelligenza artificiale, il ritorno dei titoli di Stato statunitensi al ruolo di beni rifugio, il calo del petrolio dai massimi degli ultimi cinque mesi, la marcata escalation delle tensioni geopolitiche tra Stati Uniti e Ucraina e le preoccupazioni per la situazione fiscale della Francia dopo le proteste del fine settimana.
📈 Azioni
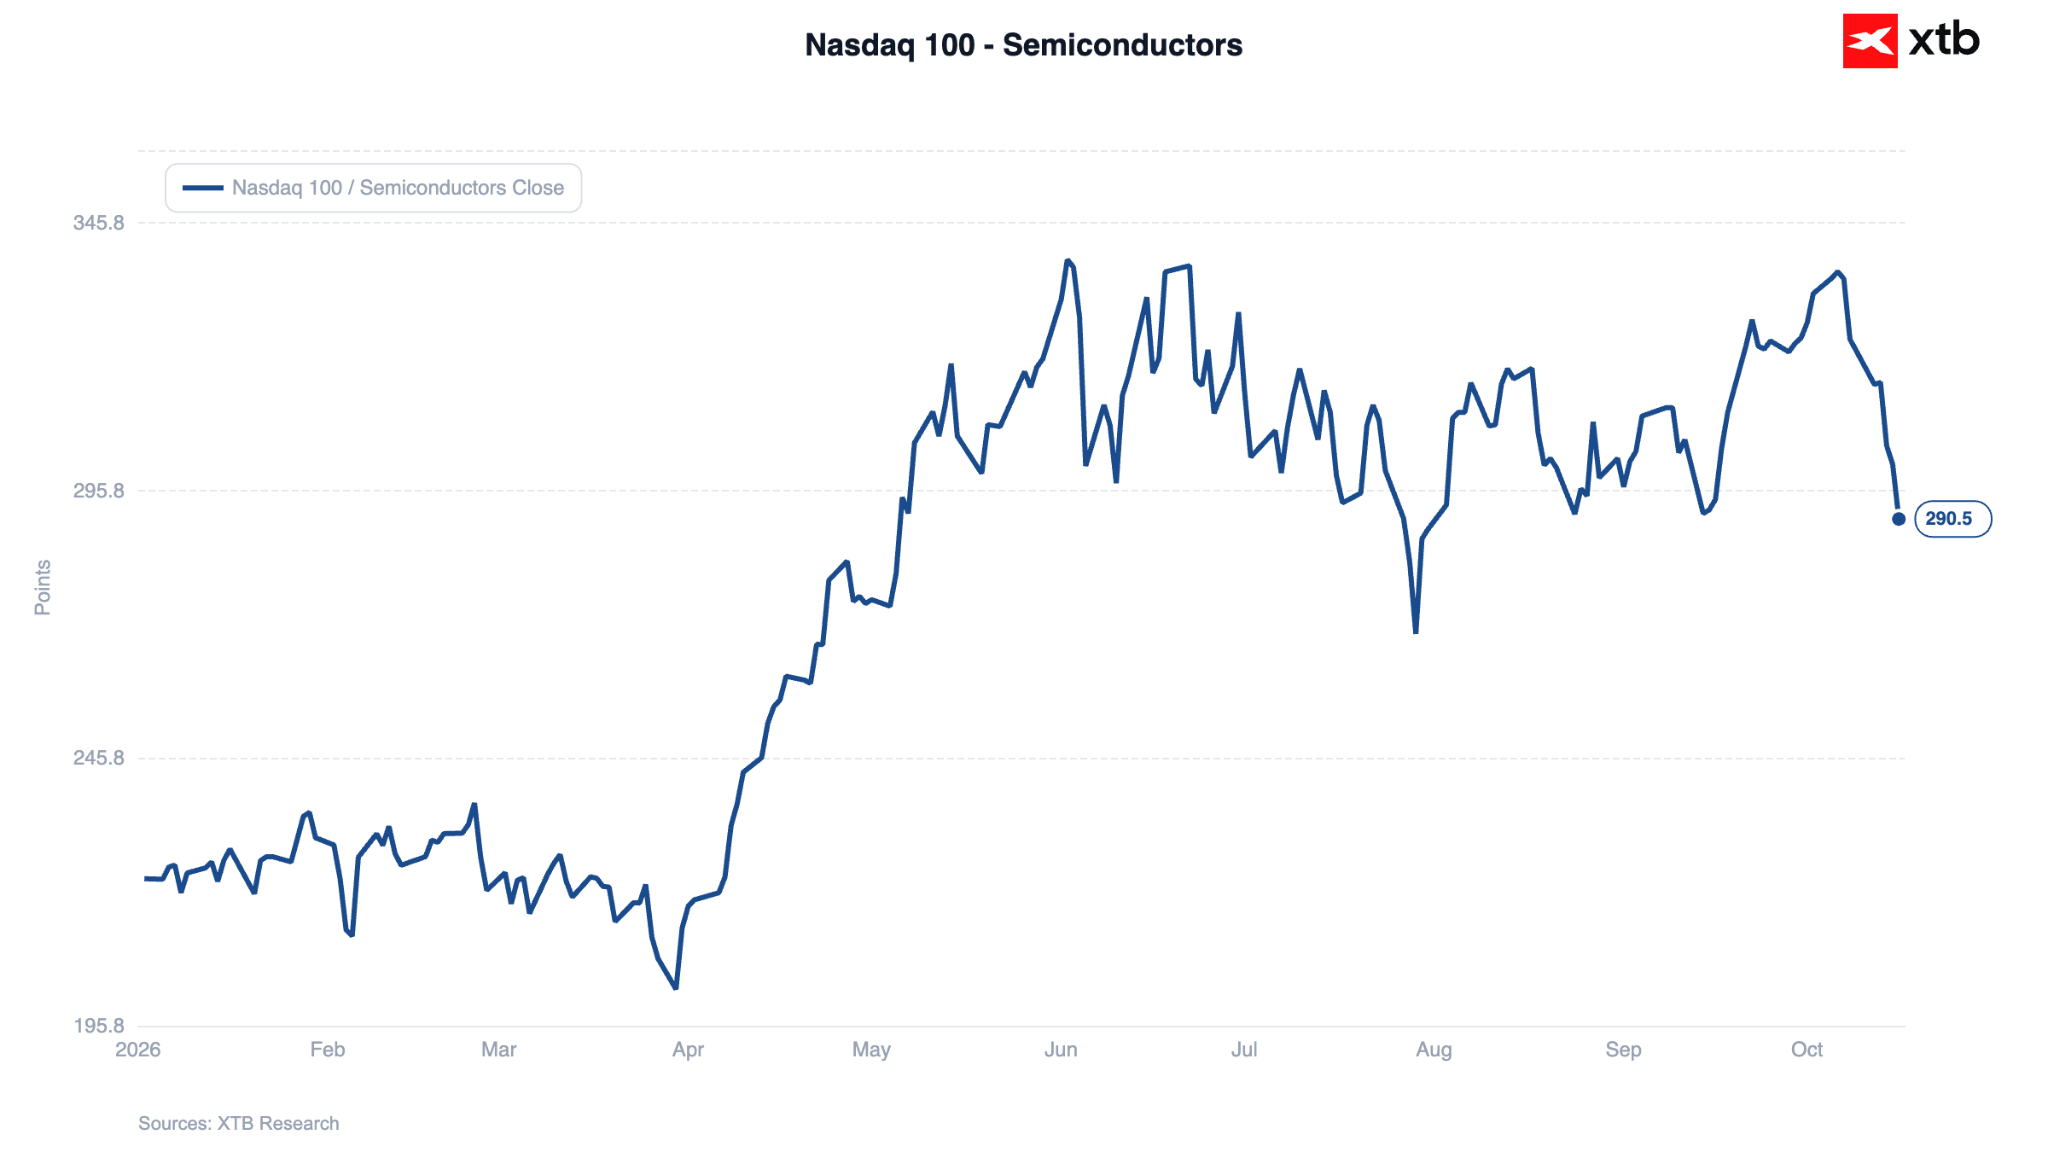
Alle nostre spalle restano il maggiore balzo dell’indice VIX da giugno e la più lunga serie di ribassi dell’indice SOXX dal 2008. Oggi la propensione al rischio torna sui mercati. Come già accennato, i futures sul Nasdaq 100 guadagnano l’1,3%, mentre quelli sull’S&P 500 salgono dello 0,8%.
Figura 3: Nasdaq 100 – Semiconduttori (2026)
Fonte: Team di ricerca di XTB, 19.10.2026
In Asia, l’andamento dei mercati è contrastato: il Nikkei 225 giapponese perde lo 0,8%, mentre il Kospi sudcoreano guadagna circa lo 0,2%. Lo Shanghai SE Composite rimane stabile dopo la pubblicazione di dati sul PIL superiori alle attese (maggiori dettagli più avanti). I futures europei sono in calo, con l’Euro Stoxx 50 in ribasso dello 0,3% dopo le proteste del fine settimana in Francia.
Da segnalare il nuovo modello di DeepSeek, che ha riacceso i timori che lo sviluppo dell’intelligenza artificiale possa richiedere meno potenza di calcolo di quanto ipotizzato dal mercato e, di conseguenza, ridurre la domanda di microchip. Ciò ha provocato una breve ondata di vendite sui titoli dei produttori di chip asiatici, anche se gran parte delle perdite è già stata recuperata.
Questa settimana l’attenzione sarà rivolta alla stagione delle trimestrali. Martedì Netflix pubblicherà i propri risultati, seguita mercoledì da Tesla, Meta e IBM. Sarà il primo vero banco di prova per la fiducia degli investitori nel settore dell’intelligenza artificiale dopo le recenti turbolenze. Il mercato guarderà ai risultati dei grandi operatori del cloud (hyperscaler) per verificare se gli ingenti investimenti in conto capitale stanno iniziando a tradursi in profitti.
Le recenti vendite hanno colpito soprattutto CoreWeave, fornitore di servizi cloud tra i cui principali azionisti figura Nvidia. I rendimenti delle sue obbligazioni hanno brevemente raggiunto il 15%. A contribuire al nervosismo sono stati anche i segnali di rallentamento della crescita dei ricavi di Anthropic. La società ha inoltre annunciato che destinerà il 5% delle proprie azioni a un nuovo fondo di pubblica utilità, volto a mitigare gli effetti negativi dell’IA sul mercato del lavoro.
📈 Mercato obbligazionario
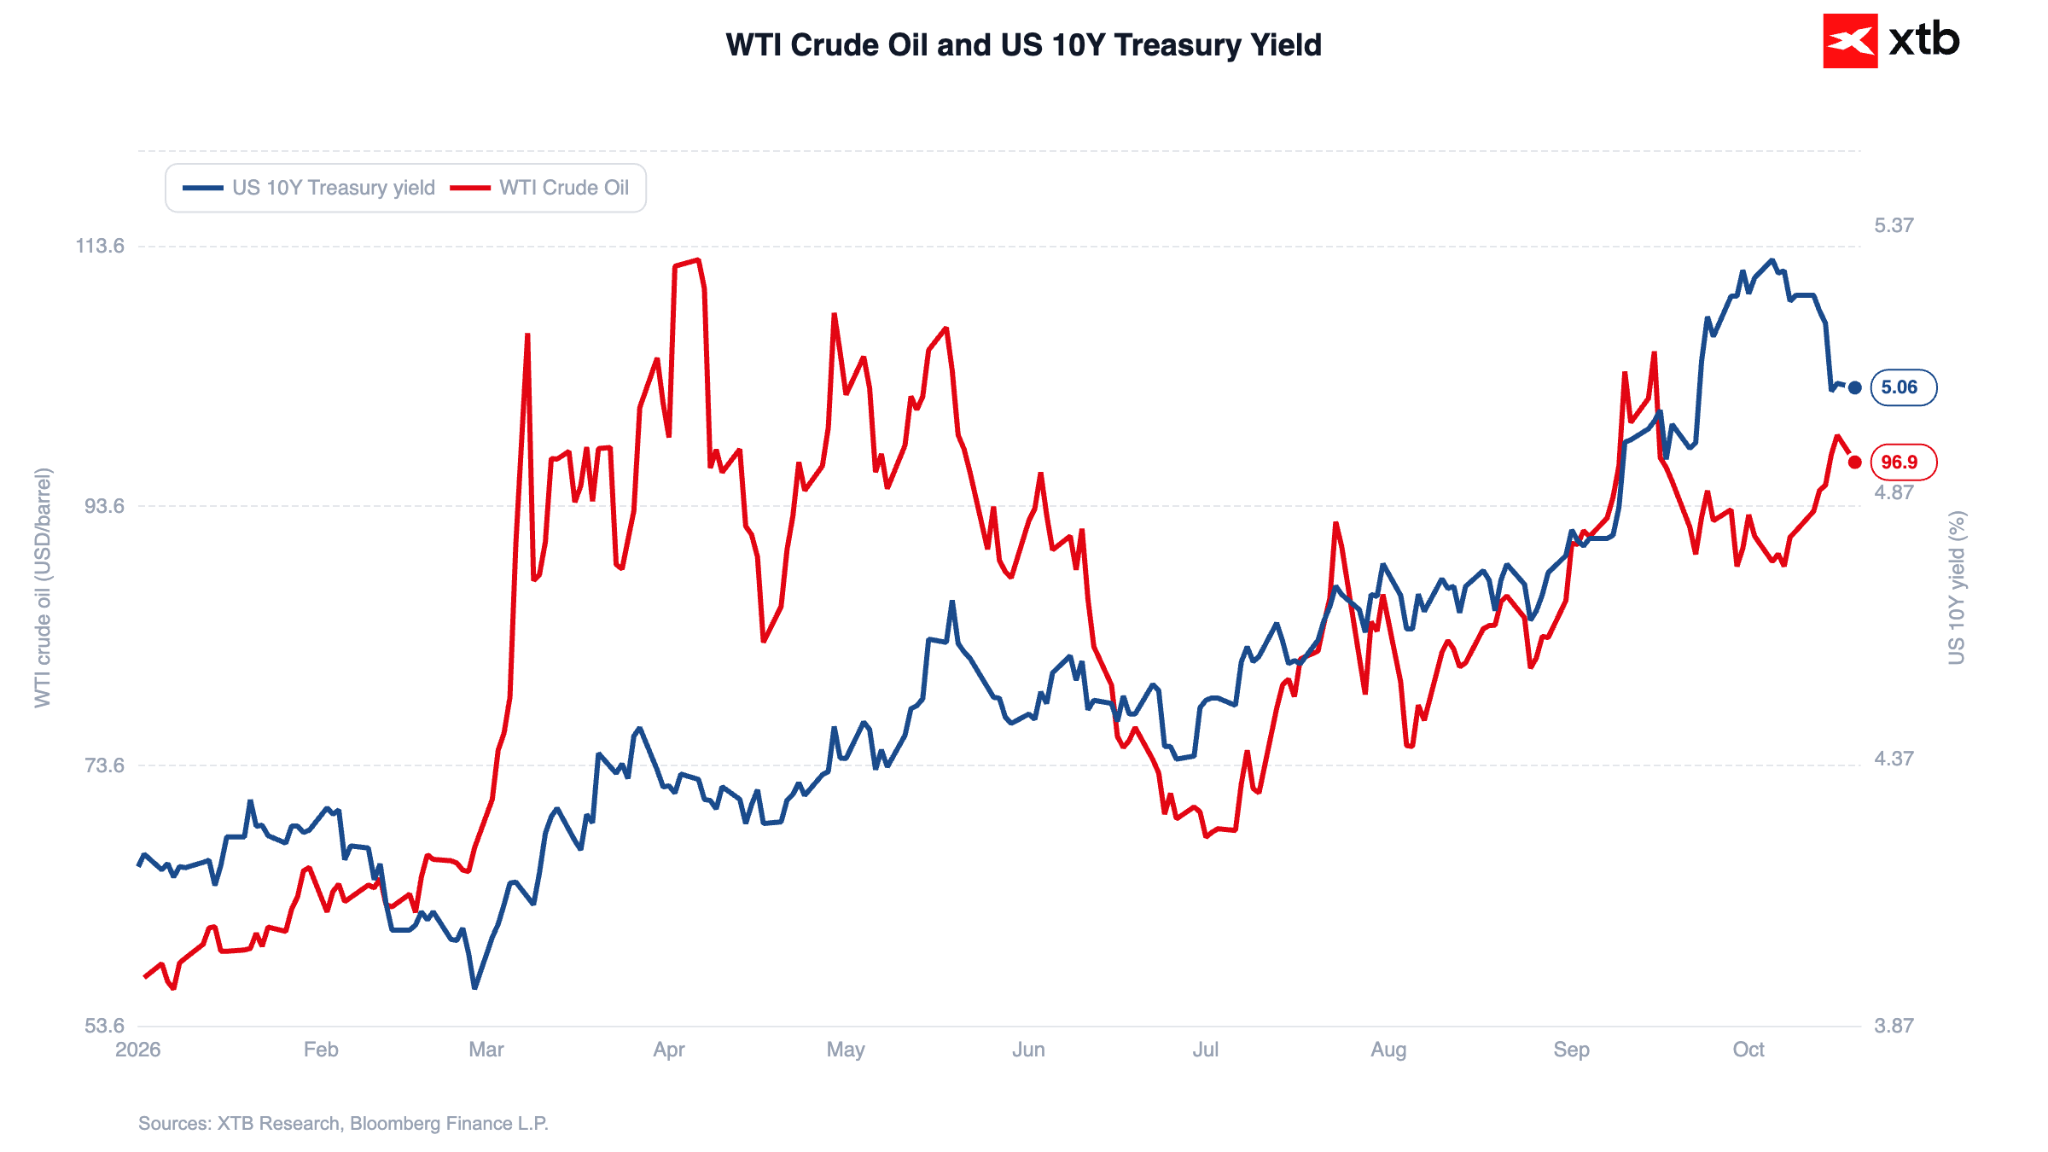
La tendenza più interessante degli ultimi giorni è l’inversione di rotta del mercato obbligazionario. I titoli di Stato statunitensi stanno iniziando a recuperare il loro tradizionale ruolo di beni rifugio. La scorsa settimana, il rendimento dei Treasury decennali è sceso di circa 17 punti base. Nello stesso periodo, il Nasdaq 100 ha perso circa il 5,5%. L’ultima volta che si è verificato un movimento così marcato in entrambe le direzioni è stato nell’aprile 2025, dopo l’annuncio dei dazi più elevati sulle importazioni statunitensi degli ultimi 100 anni.
Figura 4: Rendimenti obbligazionari e prezzi del petrolio greggio WTI (2026)
Fonte: Team di ricerca di XTB, 19.10.2026
Il rimbalzo del mercato obbligazionario è significativo perché, nei mesi precedenti, le obbligazioni non erano riuscite a svolgere la loro funzione di copertura: l’inflazione elevata, la resilienza dell’economia e l’ondata di nuove emissioni di debito pubblico e societario, in parte destinate a finanziare il boom dell’intelligenza artificiale, avevano spinto i rendimenti dei Treasury decennali ai livelli più alti degli ultimi vent’anni. Il movimento attuale è amplificato da posizioni degli investitori particolarmente aggressive, che hanno creato le condizioni per una chiusura delle posizioni ribassiste (short covering). Restano tuttavia voci caute, secondo cui il rimbalzo potrebbe essere di breve durata, considerati i persistenti rischi legati all’inflazione.
📈 Politica monetaria
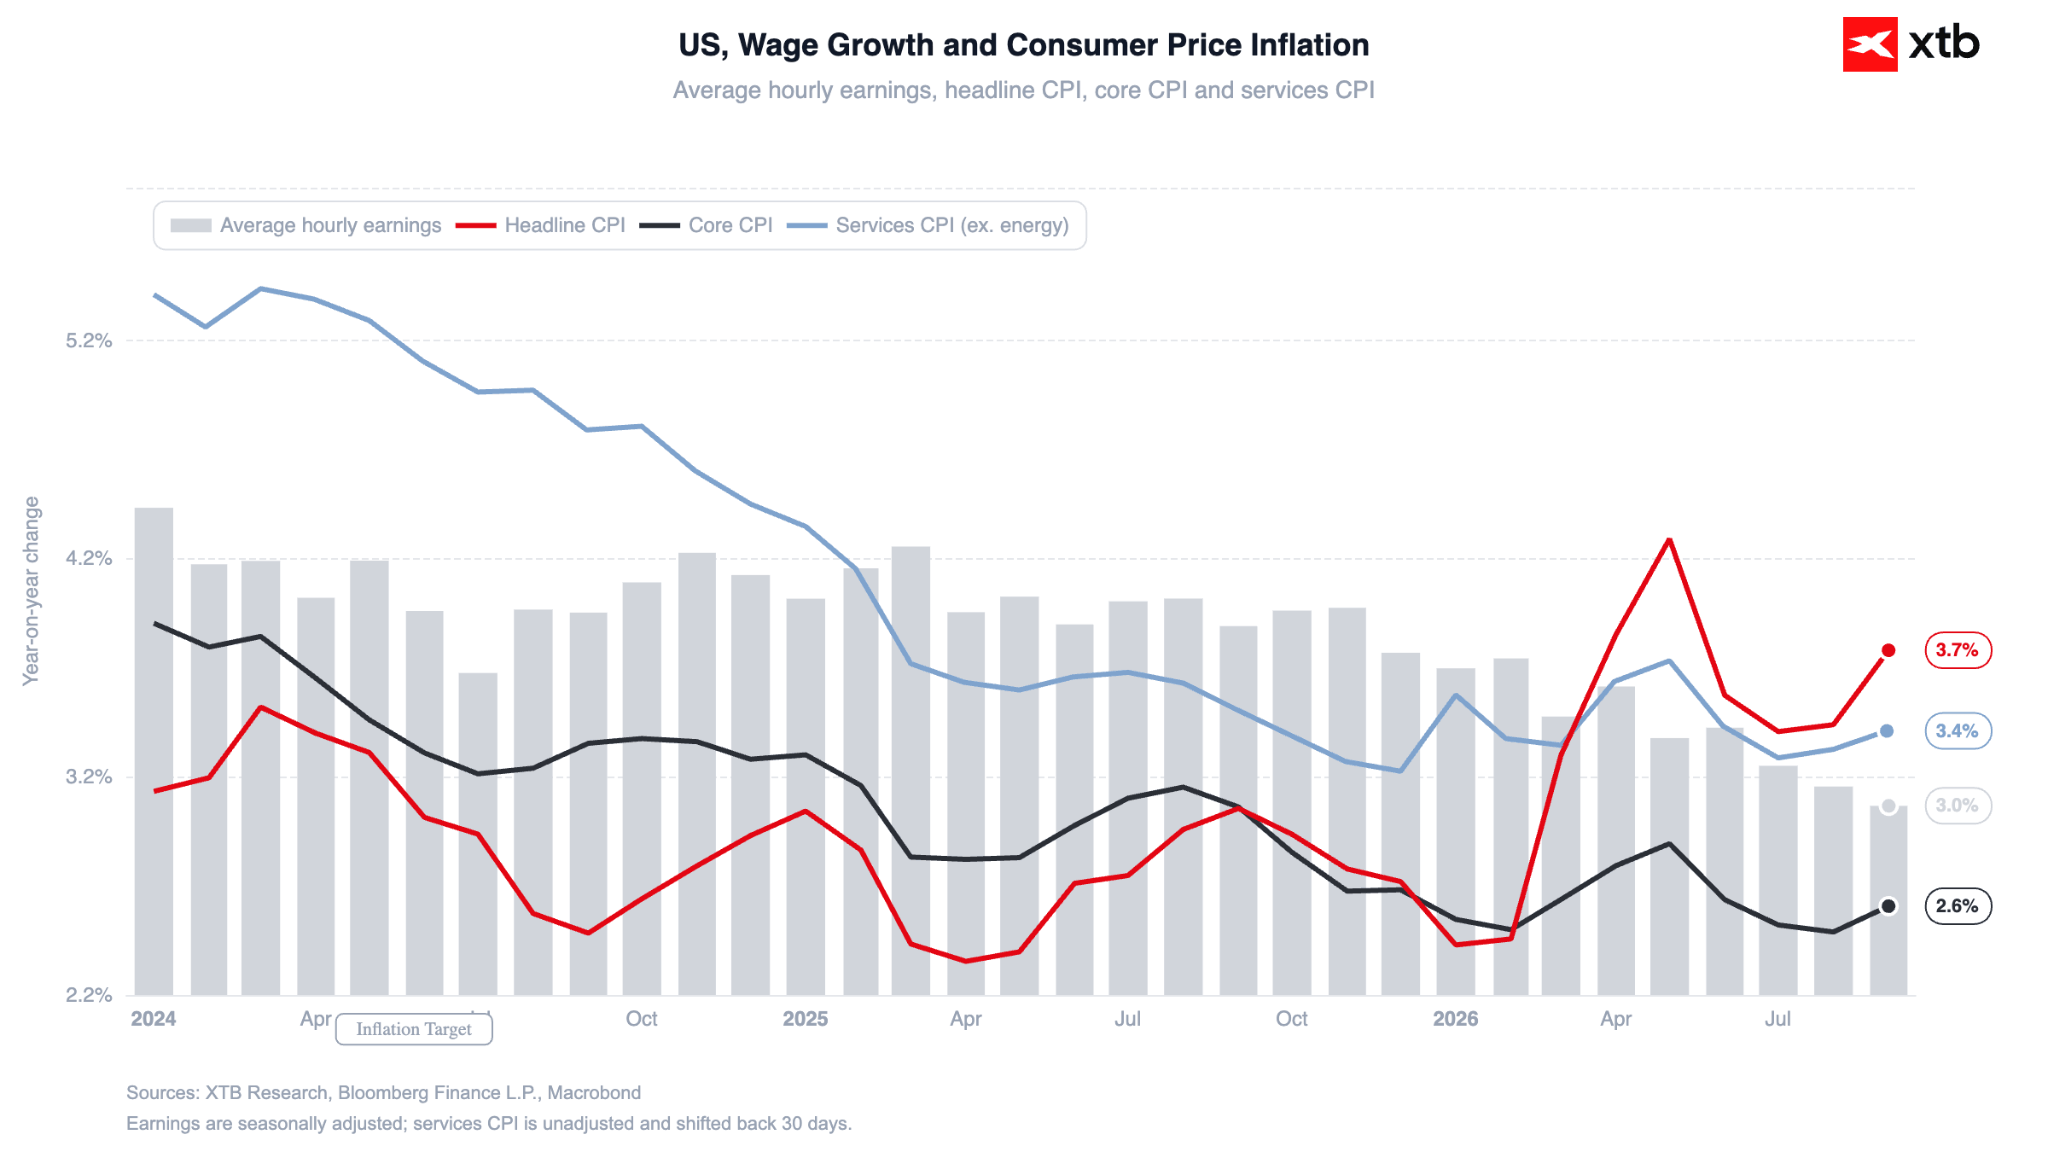
Un dato sull’inflazione misurata dal CPI superiore alle attese non è bastato ad alimentare le scommesse su un rialzo dei tassi d’interesse a ottobre. Il mercato sembra poco propenso a credere in una prosecuzione del ciclo di rialzi nella prossima riunione, assegnando a questo scenario una probabilità inferiore al 15%.
Figura 5: Inflazione CPI e crescita dei salari negli Stati Uniti (2024-2026)
Fonte: Team di ricerca di XTB, 19.10.2026
Il calo dei mercati azionari e il discorso tenuto venerdì dal presidente della Fed Kevin Warsh in occasione della riunione annuale del Fondo monetario internazionale (FMI) hanno offerto pochi elementi di supporto. Warsh non ha fatto riferimento diretto alle future decisioni del FOMC in materia di politica monetaria né alle prospettive economiche degli Stati Uniti, limitandosi a ribadire l’impegno della Fed per la stabilità dei prezzi.
Gli investitori continuano a scontare ulteriori rialzi dei tassi entro la fine dell’anno. Un rialzo a dicembre è ormai quasi interamente incorporato nelle aspettative del mercato.
📈 Dati economici
In Cina, il PIL del terzo trimestre è cresciuto del 4,5% su base annua, leggermente al di sopra delle previsioni del 4,4%, aumentando le probabilità che Pechino raggiunga l’obiettivo di crescita annuale.
Nei prossimi giorni sono attese diverse pubblicazioni importanti: martedì i dati sulla crescita dei salari in Polonia a settembre, mercoledì l’inflazione CPI nel Regno Unito e venerdì in Giappone. Sul fronte macroeconomico, l’attenzione si concentrerà probabilmente soprattutto sugli indici PMI preliminari di ottobre dell’Eurozona e degli Stati Uniti, in uscita venerdì.
🛢️ Materie prime energetiche
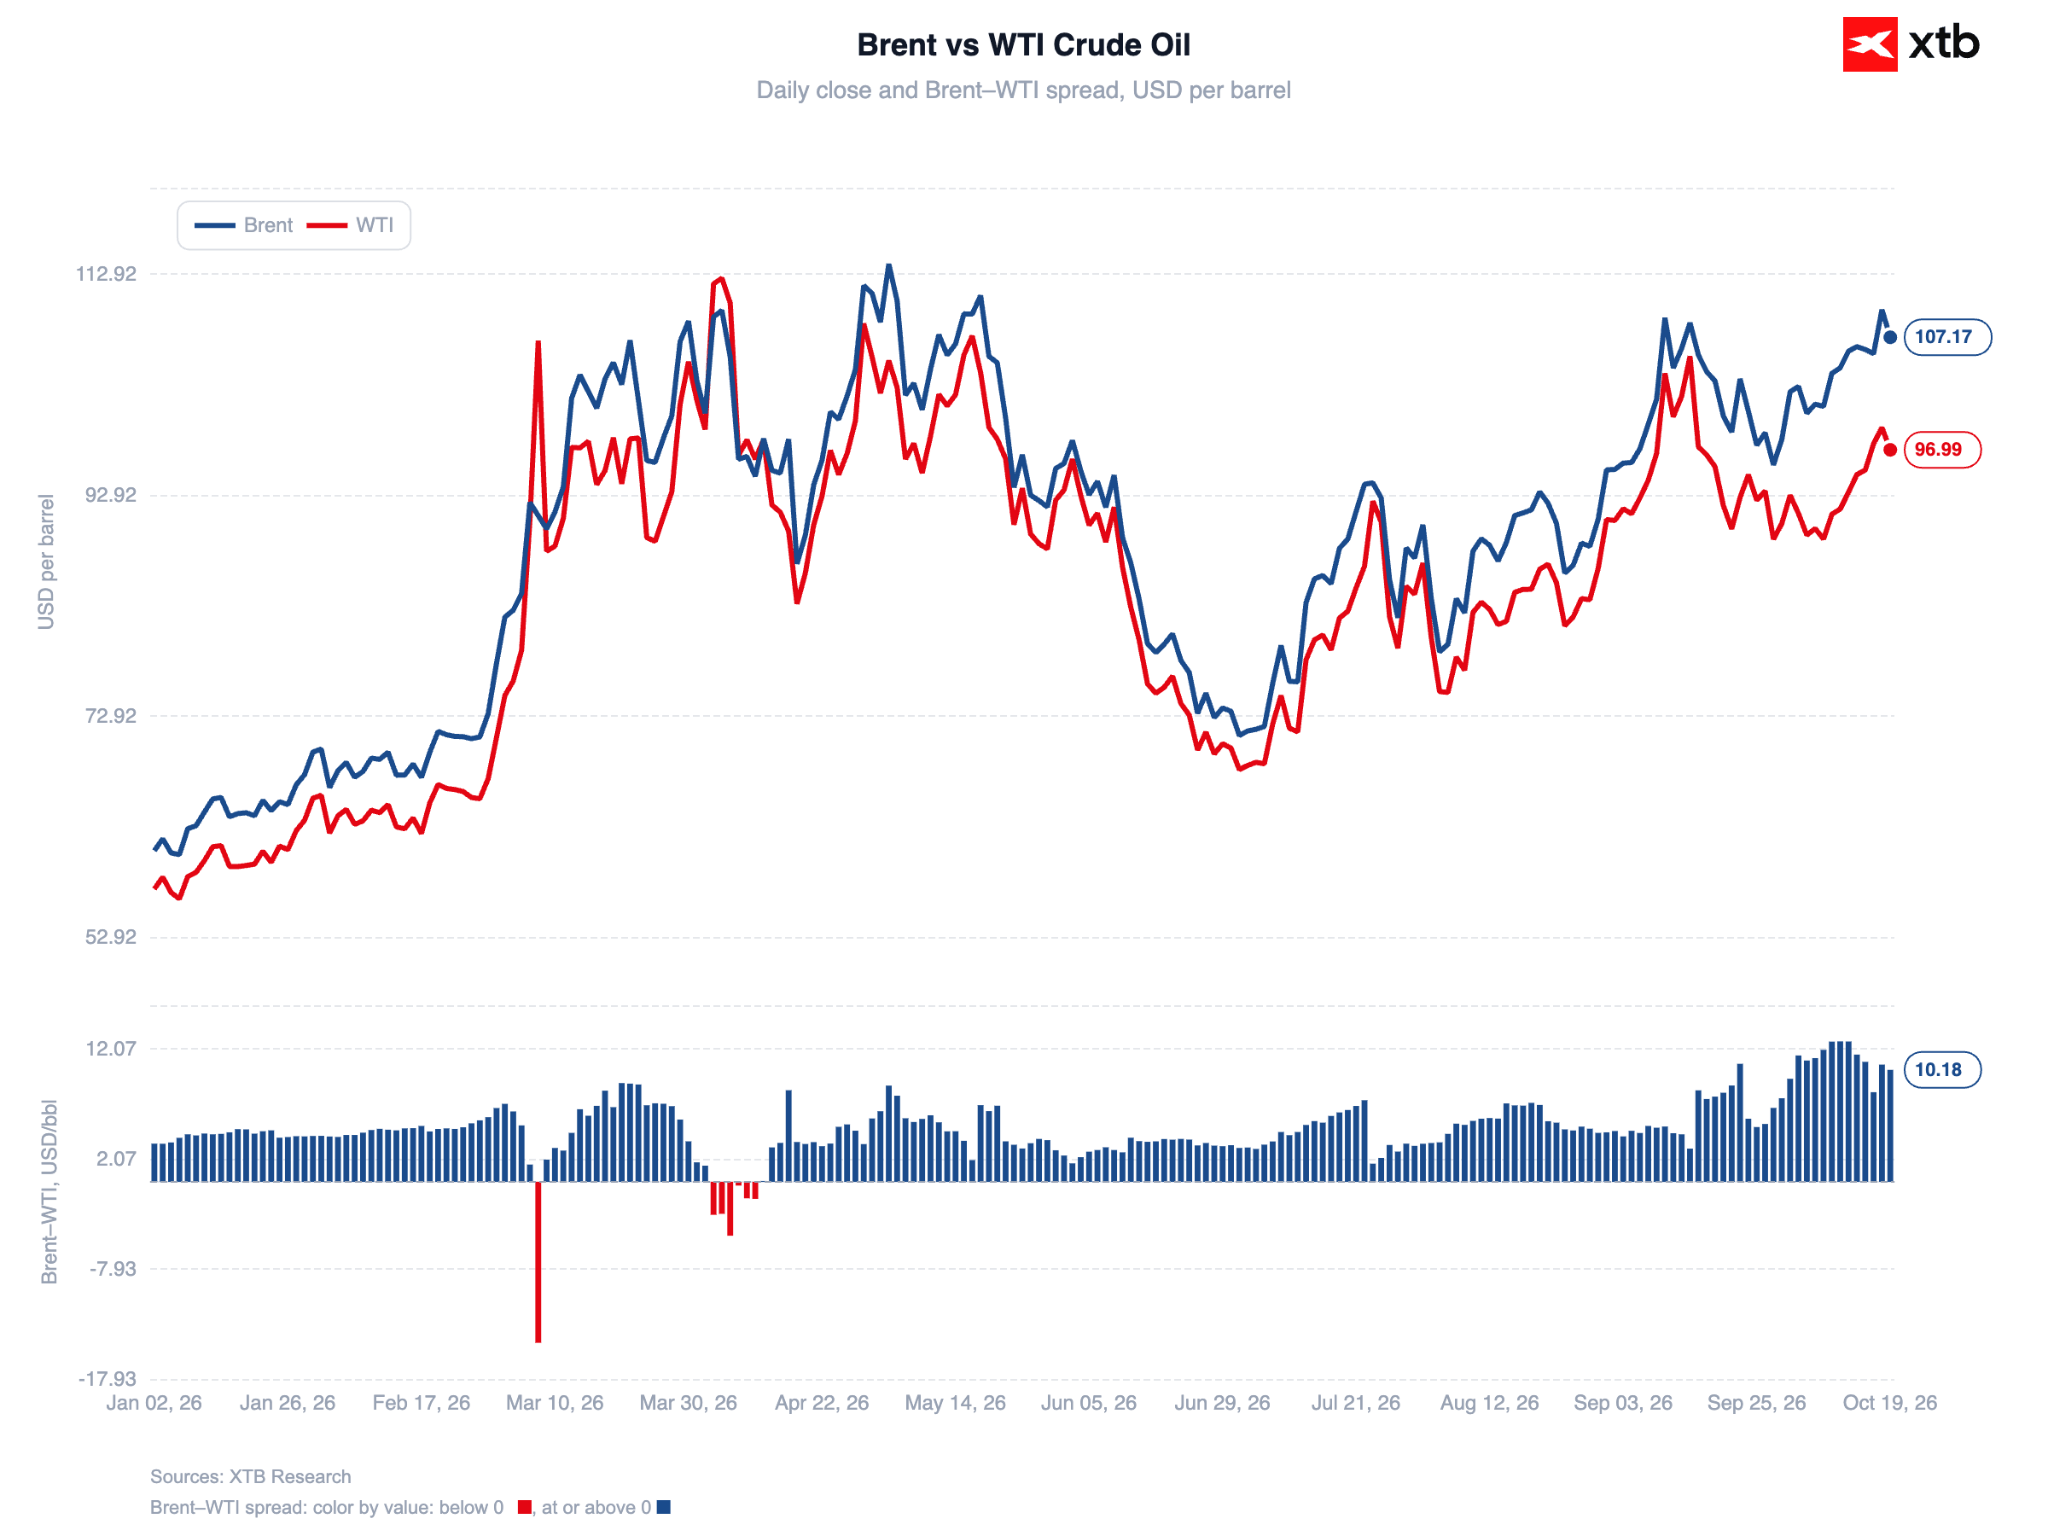
Il petrolio greggio sta arretrando dai massimi degli ultimi cinque mesi. Il Brent perde l’1,7%, scendendo a circa 108 dollari al barile, dopo essere balzato di quasi il 4% venerdì, mentre il WTI scende verso i 97 dollari. Gli investitori devono valutare due fattori contrapposti: il ritorno dei flussi di petrolio greggio su livelli vicini a quelli precedenti alla guerra e l’emergere di nuovi focolai di tensione.
Figura 6: Petrolio greggio Brent e WTI (2026)
Fonte: Team di ricerca di XTB, 19.10.2026
Nel fine settimana, un elicottero saudita si è schiantato vicino al confine con lo Yemen, gli Houthi hanno attaccato Yanbu, un importante terminal per l’esportazione di petrolio, e le autorità marittime britanniche hanno segnalato attacchi contro due petroliere nel Golfo Persico.
Tuttavia, secondo il segretario all’Energia degli Stati Uniti Chris Wright, i flussi di petrolio greggio dal Golfo Persico si attestano attualmente intorno all’80% dei livelli precedenti al conflitto. Una questione più urgente riguarda il trasporto dei prodotti raffinati: i prezzi del diesel stanno aumentando in misura significativamente maggiore e più rapidamente rispetto a quelli del greggio.
Restano sullo sfondo importanti decisioni politiche. Donald Trump ha confermato che gli Stati Uniti hanno raggiunto un accordo con la Russia sulle esportazioni di diesel e hanno sospeso una parte dei dazi e delle sanzioni sulle forniture energetiche russe. La decisione ha suscitato critiche da entrambi gli schieramenti politici al Congresso, dove è stato presentato un disegno di legge per bloccare questi acquisti.
🌍 Geopolitica
Le tensioni tra Stati Uniti e Ucraina sono in aumento. Il presidente Volodymyr Zelensky ha accusato Trump di cercare di costringere Kyiv alla capitolazione nei confronti della Russia, citando una serie di azioni ostili da parte di Washington: la limitazione del servizio Starlink, il ritardo nelle consegne dei missili Patriot e la mancata comunicazione di avvisi sugli attacchi missilistici russi. Un aspetto cruciale per i mercati è che sia l’Ucraina sia la Russia continuano a colpire le infrastrutture energetiche.
In Europa, l’attenzione resta concentrata sulla Francia, dove le manifestazioni di massa del fine settimana hanno accentuato le preoccupazioni per la solidità delle finanze pubbliche del Paese.
🪙 Metalli preziosi
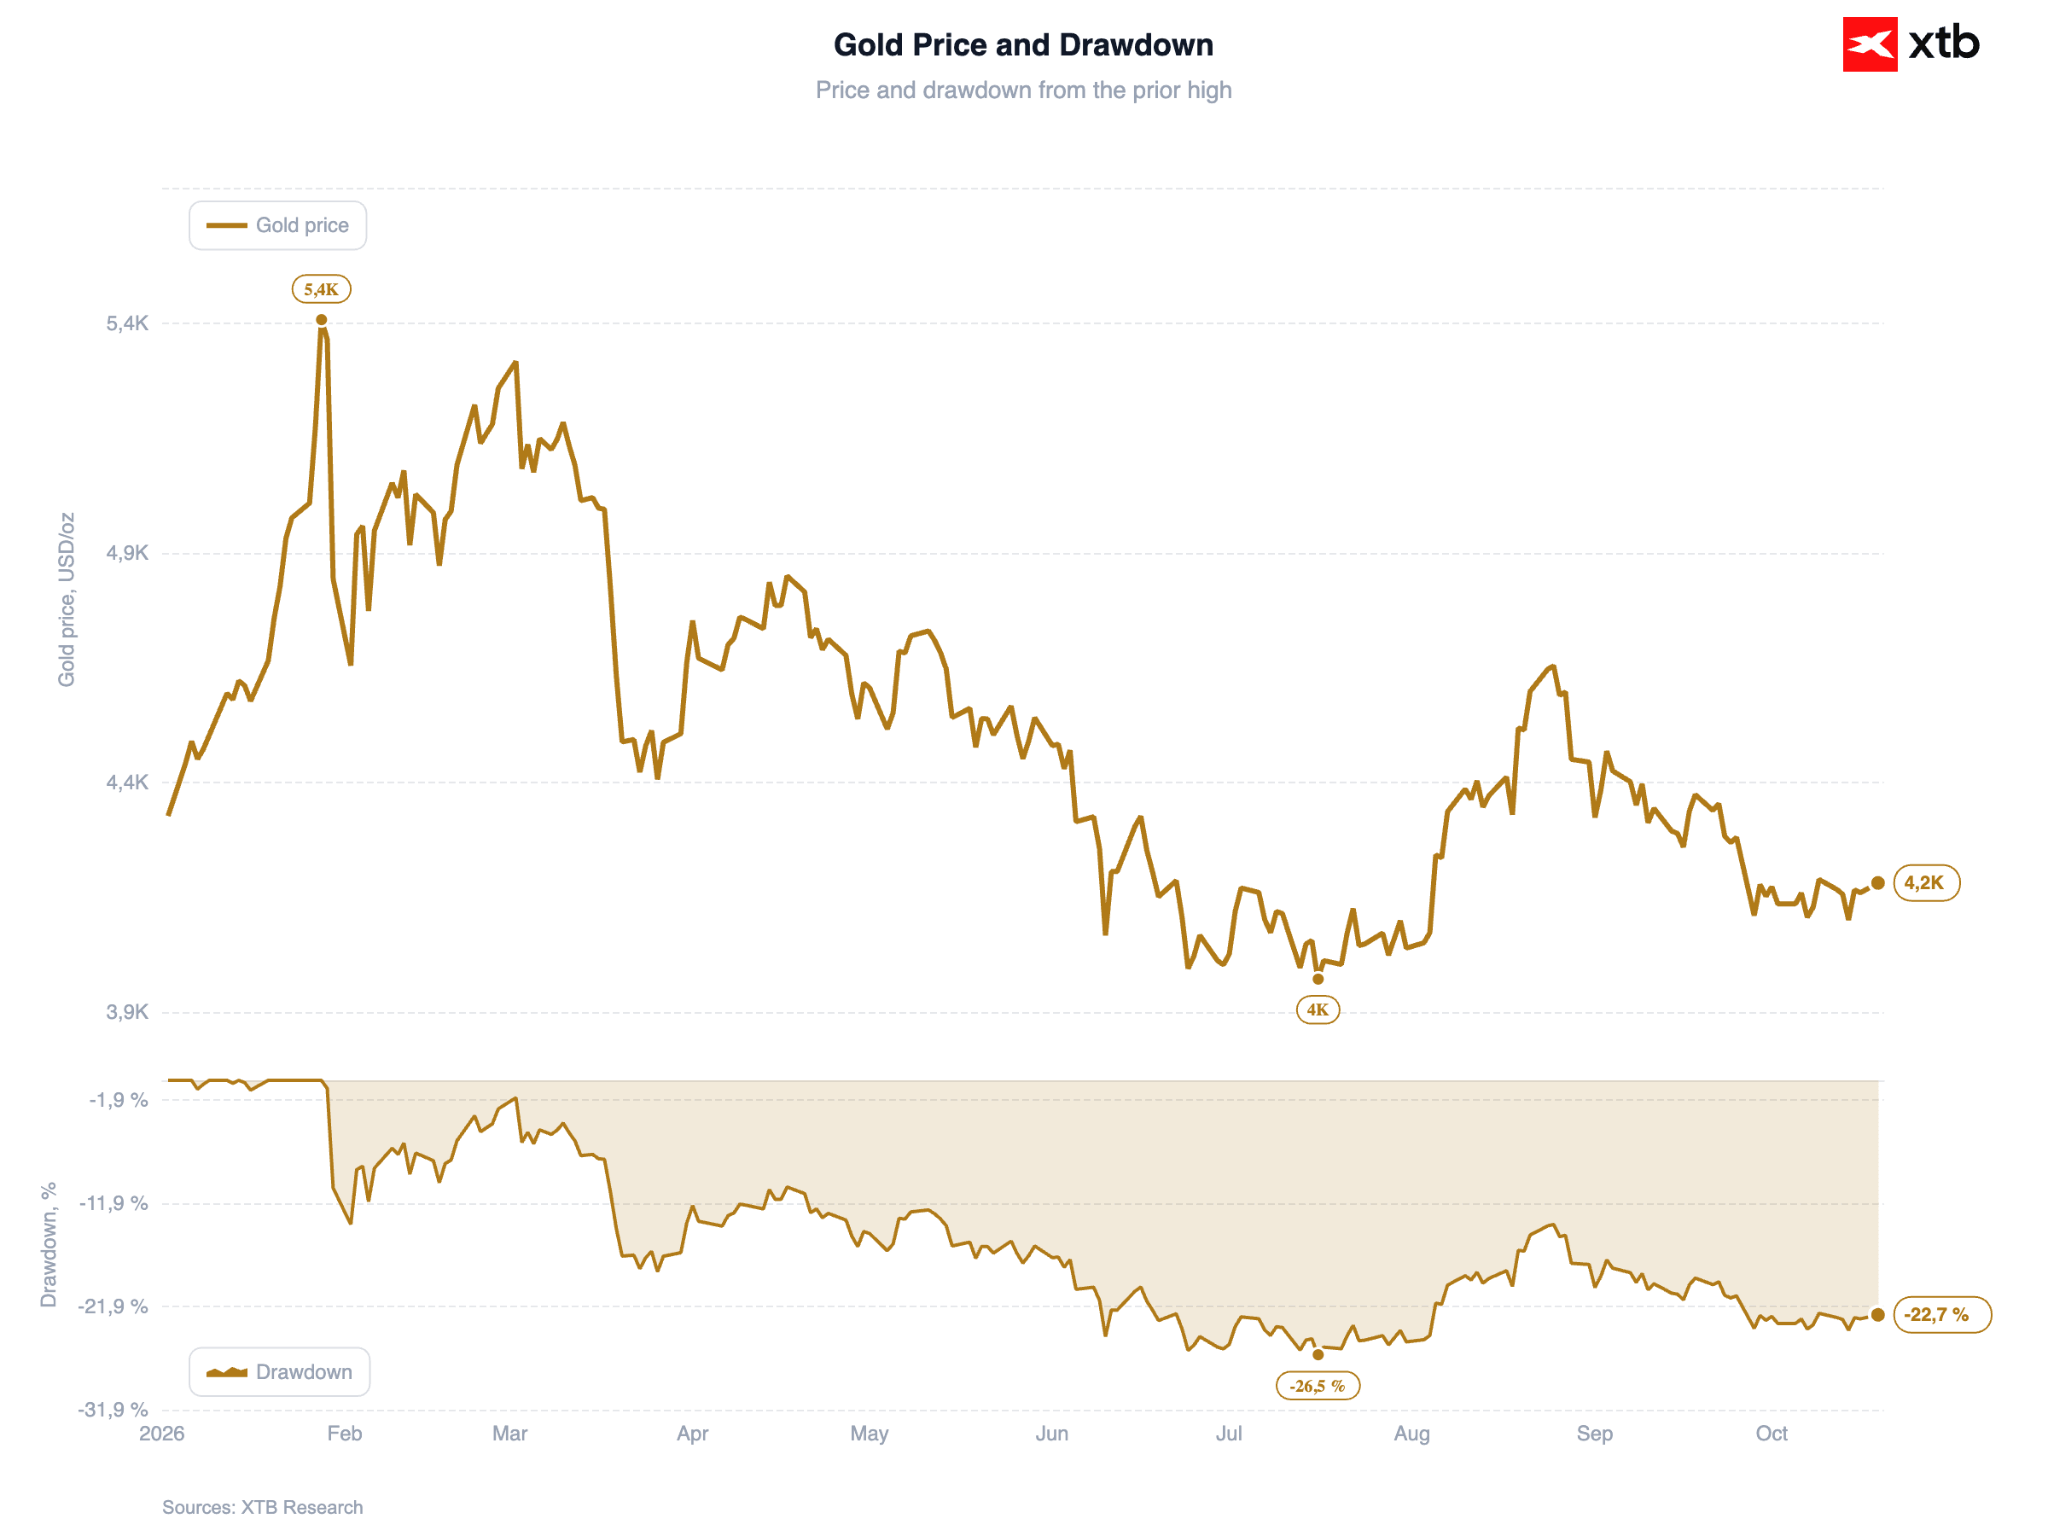
L’oro è in rialzo e viene scambiato intorno a 4.185 dollari l’oncia, recuperando gran parte delle perdite della settimana precedente. Il principale fattore di sostegno è il calo dei rendimenti obbligazionari. Anche l’argento guadagna circa l’1%, raggiungendo 57,6 dollari l’oncia.
Figura 7: Oro (2026)
Fonte: Team di ricerca di XTB, 19.10.2026
💱 Valute
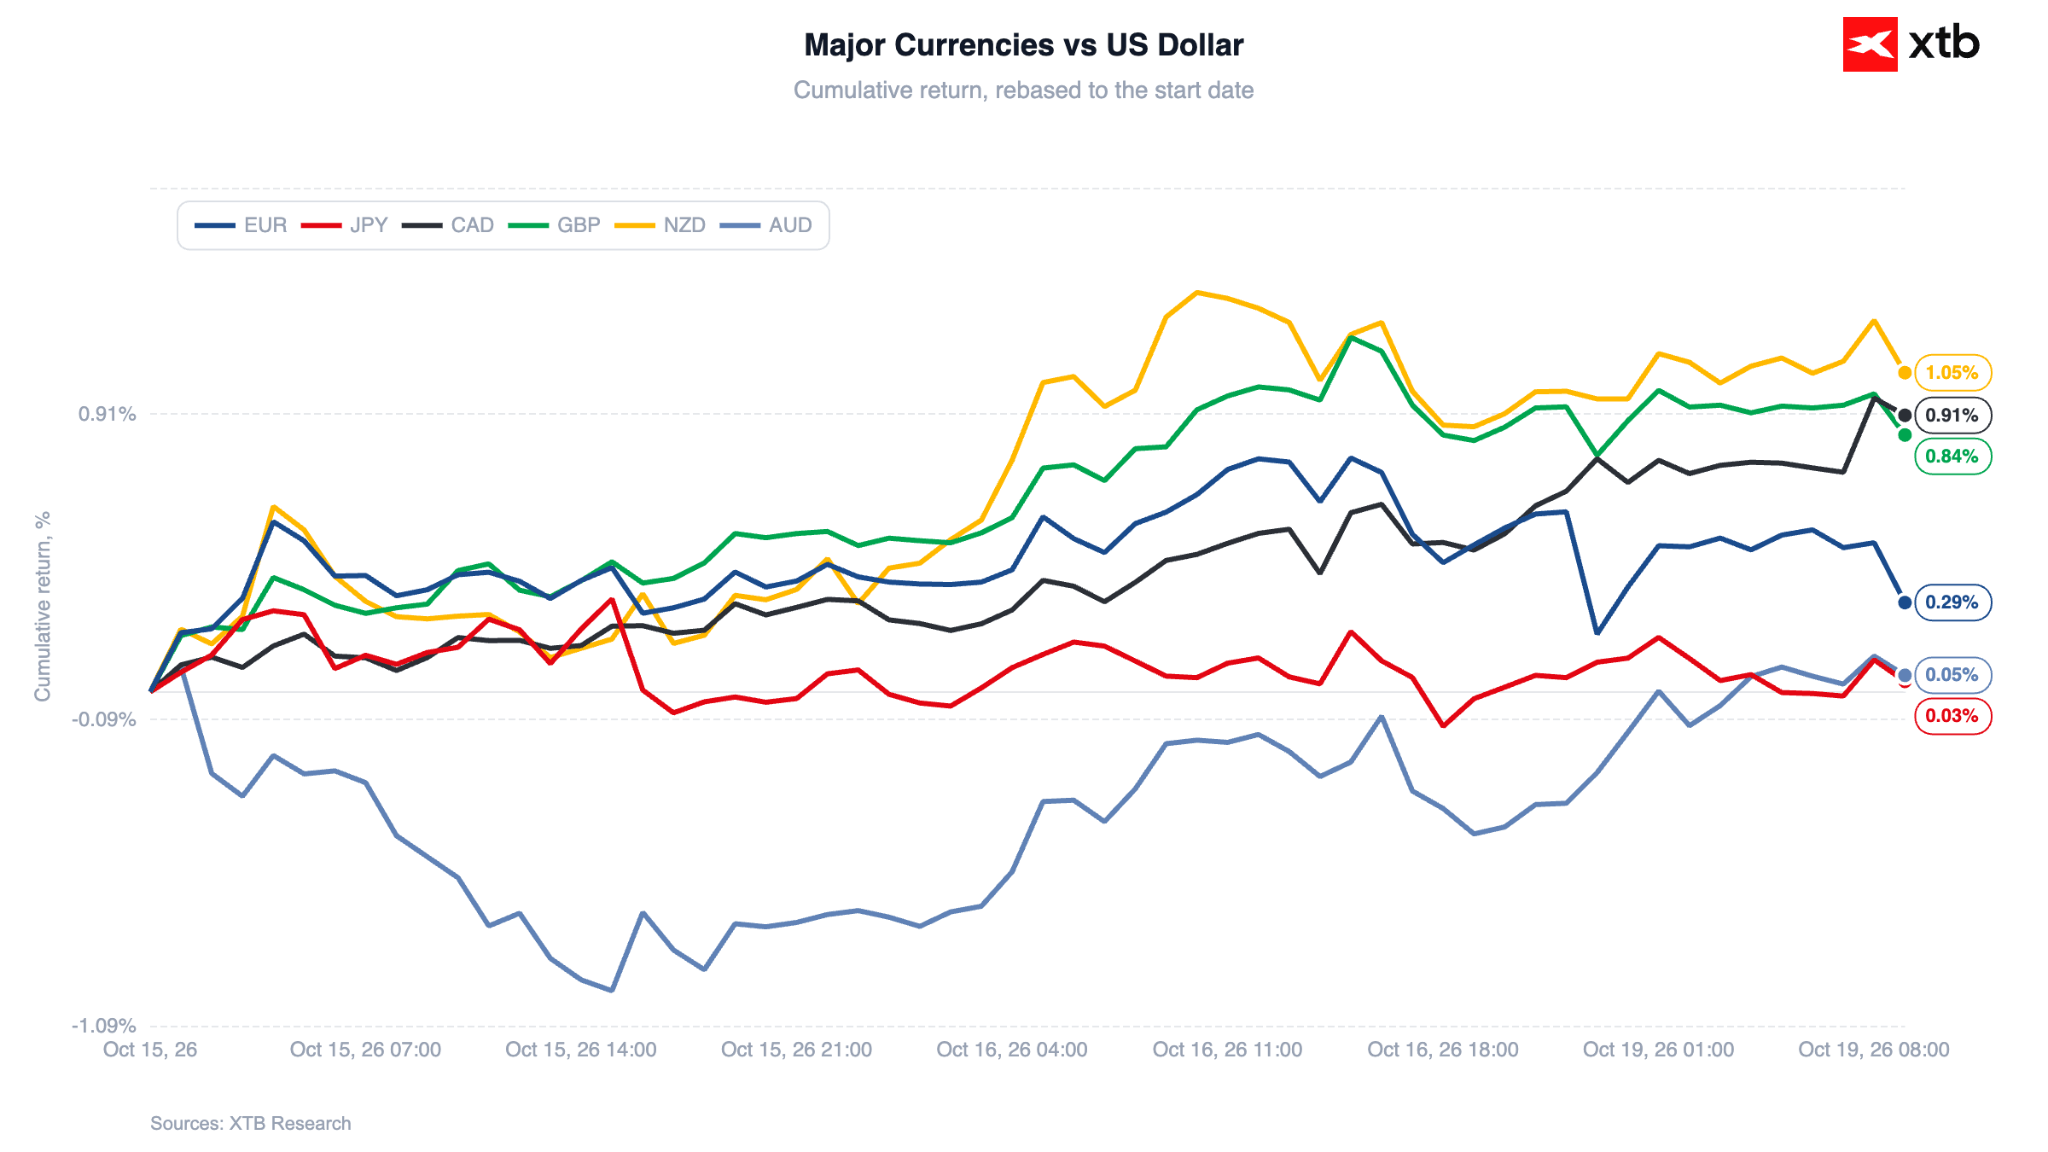
L’euro si indebolisce rispetto alla maggior parte delle valute del G10. La coppia EUR/USD registra un lieve rialzo, nonostante le crescenti preoccupazioni per le finanze pubbliche francesi. Il dollaro australiano si distingue come la valuta più forte del paniere G10, con un guadagno di circa lo 0,4%, sostenuto dai dati sul PIL cinese superiori alle attese e dal miglioramento del sentiment sui mercati.
Figura 8: Andamento delle principali valute rispetto al dollaro statunitense (15.10.2026-19.10.2026)
Fonte: Team di ricerca di XTB, 19.10.2026
₿ Criptovalute
Bitcoin è tornato sopra gli 82.000 dollari (+2,1%), recuperando terreno insieme agli altri asset più rischiosi grazie al calo dei prezzi del petrolio e al miglioramento del sentiment sui mercati. Ethereum guadagna oltre il 3%, attestandosi intorno a 2.425 dollari, mentre Solana sale di oltre il 4%.
La domanda istituzionale è in calo: gli ETF spot su Bitcoin negli Stati Uniti hanno registrato deflussi per la seconda settimana consecutiva, pari a 229 milioni di dollari, dopo i 681 milioni della settimana precedente.
—
Michał Jóźwiak, analista dei mercati finanziari di XTB



Calendario economico: settimana dedicata agli utili delle big tech e banco di prova per il rally legato all'IA (19.10.2026)



Notizie del mattino: timori legati al debito nel settore dell'intelligenza artificiale hanno raffreddato il sentiment, ma si intravede un rimbalzo.

🖥️ Grafico del giorno - US100: Il crollo del KOSPI è un'anticipazione delle difficoltà del Nasdaq?


Calendario economico - Avvio della stagione degli utili a Wall Street, RBA orientata al rialzo dei tassi e tensioni in Medio Oriente (13.10.2026)
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.