


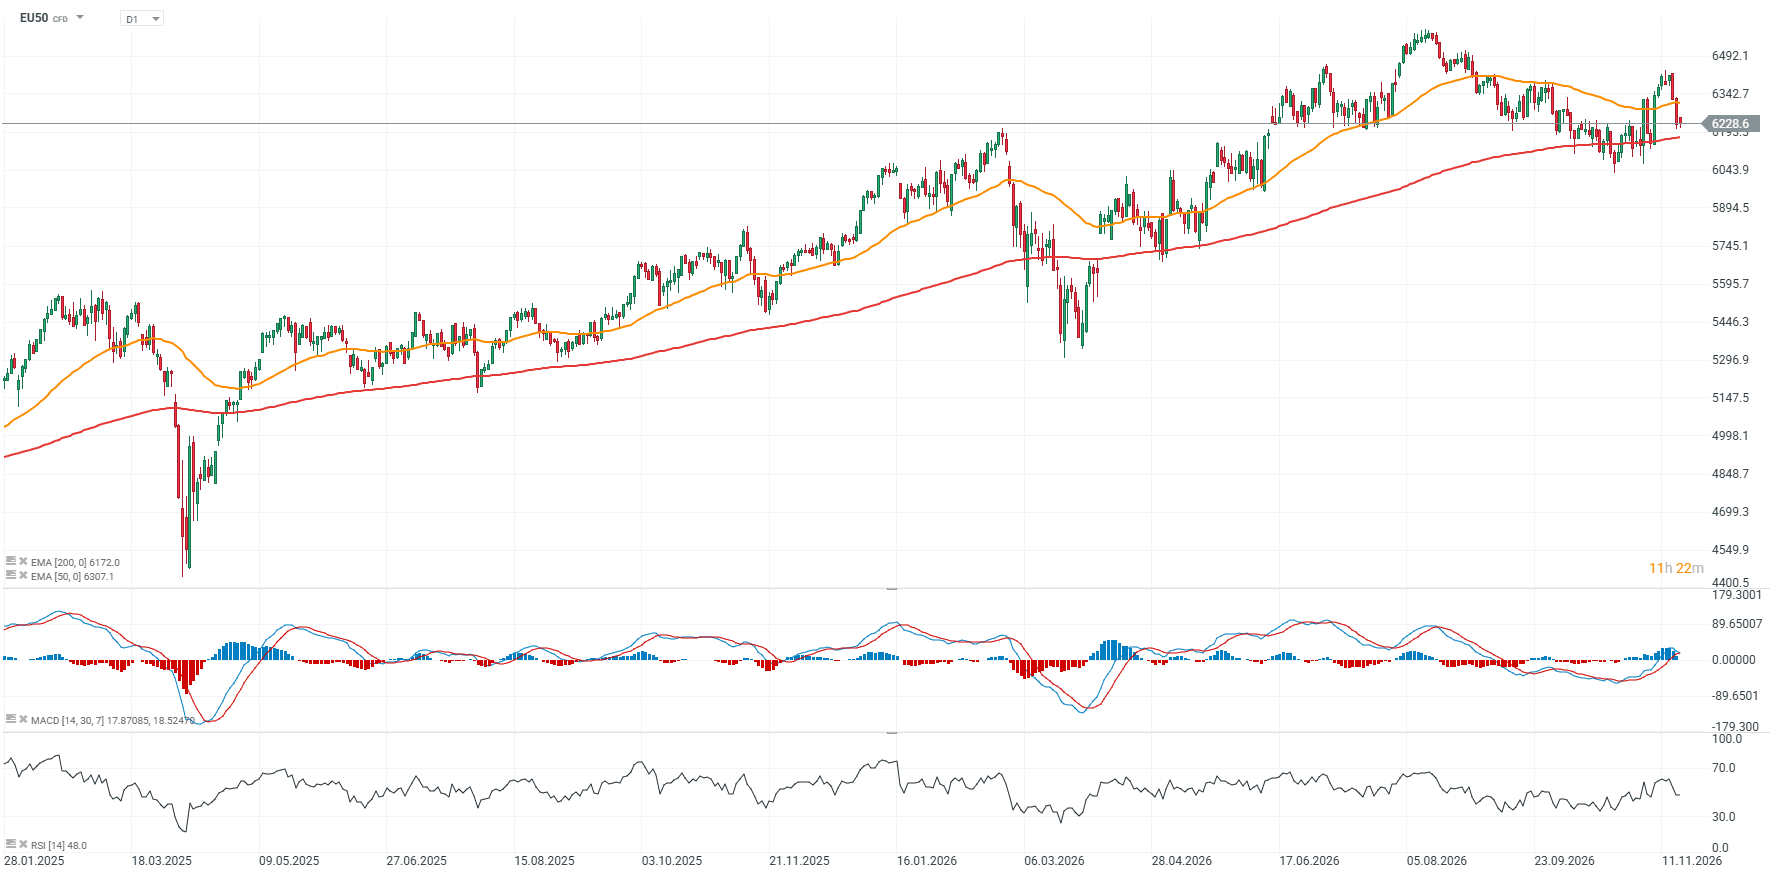
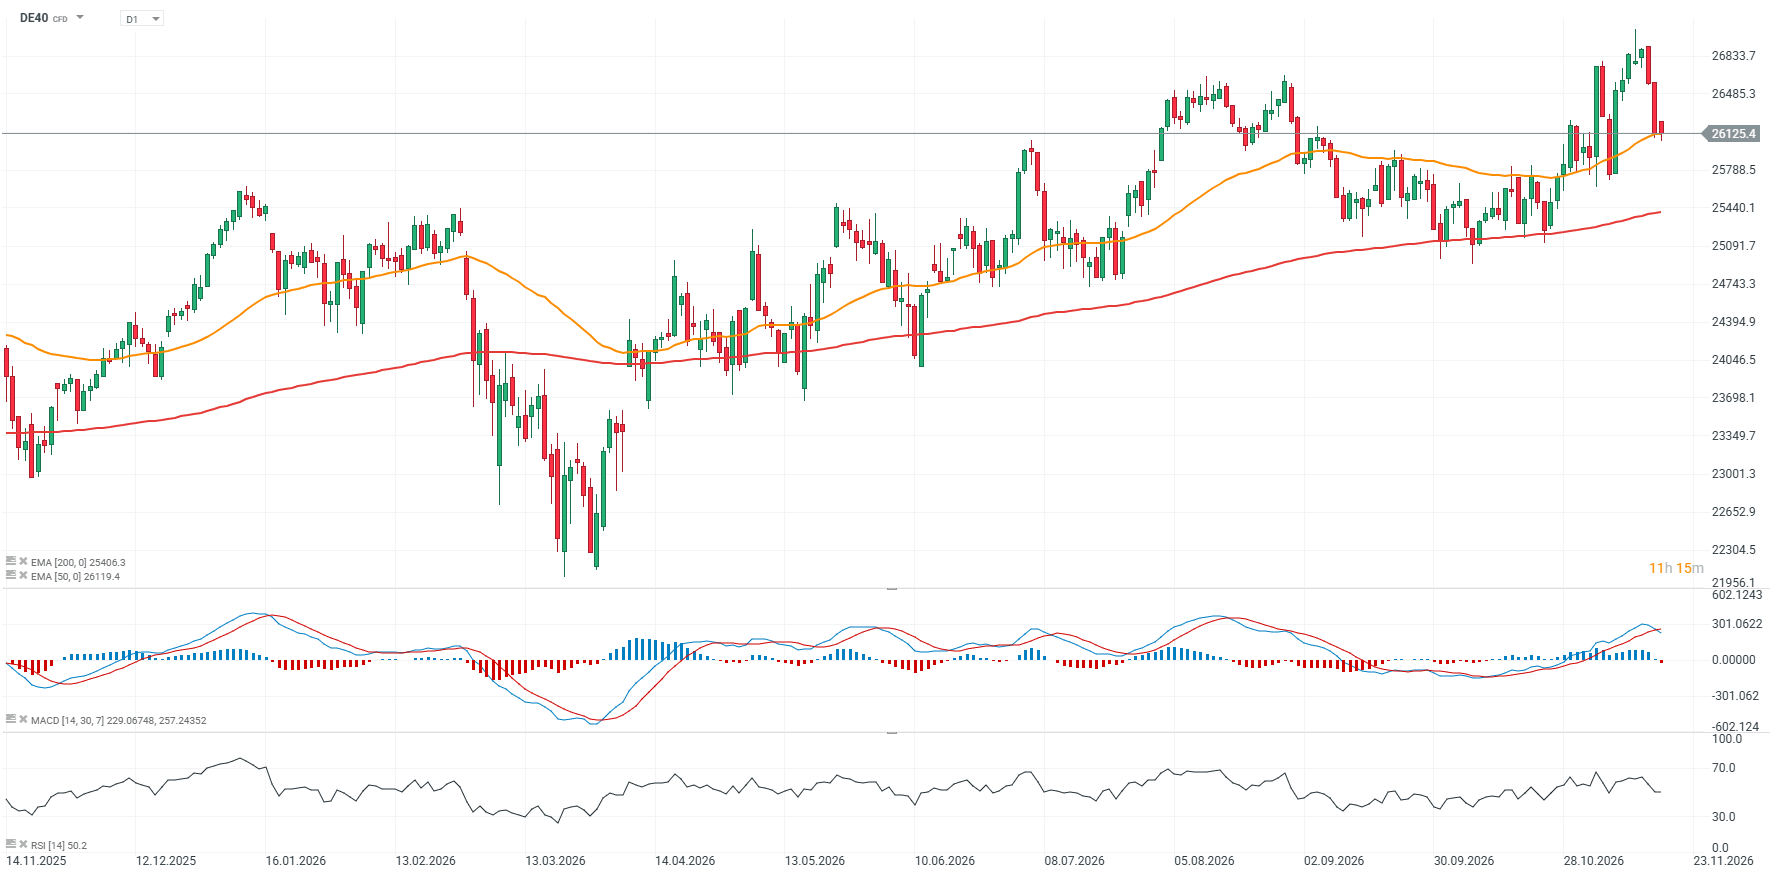
Gli indici azionari europei continuano a perdere terreno nonostante la forte flessione registrata nella seduta di ieri, poiché il sostegno arrivato dai risultati di Nvidia, superiori alle attese, non è sufficiente a invertire il sentiment negativo. Lo STOXX Europe 600 è in lieve calo, intorno a 651 punti, dopo aver perso l'1,75% martedì, registrando la flessione più marcata da marzo. Il DAX tedesco e il CAC 40 francese restano sostanzialmente invariati, mentre il FTSE 100 britannico cede circa lo 0,3%. I titoli tecnologici restano sotto i riflettori: l'indice settoriale ha guadagnato l'1,2% nelle prime ore della seduta, sostenuto dal rialzo dell'1,8% di ASML e di circa il 2% di ASM International, anche se parte di questi guadagni è stata successivamente riassorbita. I risultati record di Nvidia, che includono un aumento del 103% dei ricavi trimestrali su base annua, a 115,8 miliardi di dollari, hanno attenuato i timori sulla sostenibilità degli investimenti nelle infrastrutture per l'IA, ma non hanno eliminato i rischi legati alle valutazioni elevate del settore e all'aumento dei costi di finanziamento.
I titoli minerari europei registrano performance decisamente peggiori, con l'indice settoriale in calo di circa il 3%, sui livelli più bassi degli ultimi nove mesi. Glencore perde circa il 3,5%, mentre il produttore tedesco di rame Aurubis cede circa il 2,9%, risentendo dell'ulteriore calo dei prezzi dei metalli industriali e del rafforzamento del dollaro statunitense. In questo contesto, spicca la società britannica di analisi dei dati Experian, le cui azioni guadagnano circa il 3,7% dopo la pubblicazione dei risultati semestrali. I ricavi hanno superato le aspettative degli analisti, mentre il management ha annunciato un ulteriore programma di riacquisto di azioni proprie da 500 milioni di dollari. Gli investitori attendono inoltre il prezzo delle azioni Anthropic nell'ambito della sua IPO, previsto per oggi, che rappresenterà un ulteriore importante test dell'interesse dei mercati dei capitali per il settore dell'IA.
Un importante appuntamento macroeconomico della giornata è la pubblicazione dei dati sull'inflazione nel Regno Unito, che mostrano un'accelerazione dell'inflazione annua al 3,6% a ottobre, dal 3,5% di settembre, raggiungendo il livello più alto degli ultimi dodici mesi. L'inflazione core è rimasta invariata al 2,8%, mentre l'aumento dei prezzi dei carburanti ha esercitato un'ulteriore pressione sui bilanci delle famiglie. Questi dati rafforzano le aspettative di un ulteriore inasprimento della politica monetaria da parte della Bank of England, complicando le prospettive per l'economia britannica. Gli investitori attendono anche la pubblicazione dei verbali dell'ultima riunione del FOMC, che potrebbero fornire ulteriori indicazioni sulla propensione della Federal Reserve ad aumentare nuovamente i tassi di interesse.
Mercato valutario
-
EURUSD: L'euro resta sotto pressione a causa della forza del dollaro statunitense, con il cambio che oscilla tra 1,0980 e 1,1000. Le aspettative di ulteriori rialzi dei tassi da parte della Fed limitano il potenziale di recupero della moneta unica, mentre gli investitori attendono la pubblicazione dei verbali del FOMC prevista per oggi.
-
GBPUSD: La sterlina perde circa lo 0,2-0,3%, scendendo verso quota 1,3170. L'inflazione britannica superiore alle attese rafforza le prospettive di un ulteriore inasprimento della politica monetaria da parte della Bank of England, ma non è sufficiente a sostenere la valuta britannica nei confronti del dollaro.
-
USDJPY: Il cambio si stabilizza intorno a 159,2, registrando una lieve flessione. Il persistente differenziale tra i rendimenti dei titoli di Stato statunitensi e giapponesi continua a favorire il dollaro, anche se la vicinanza alla soglia di 160 alimenta i timori di un possibile intervento delle autorità giapponesi.
-
USDPLN: Il dollaro resta vicino a 4,00-4,01 zloty. La prospettiva di tassi di interesse elevati da parte della Fed continua a limitare il potenziale di apprezzamento dello zloty, soprattutto in un contesto di elevata avversione al rischio.
Mercato delle materie prime
-
Oro: Il metallo perde circa il 2-2,5%, scendendo verso i 3.770 dollari l'oncia. Il rafforzamento del dollaro e i rendimenti persistentemente elevati dei Treasury statunitensi riducono l'attrattiva del metallo prezioso, nonostante le persistenti incertezze geopolitiche.
-
Argento: I prezzi scendono di oltre il 3%, portandosi intorno a 45,7 dollari l'oncia. Il metallo prosegue la fase ribassista in corso da diversi mesi, risentendo sia delle aspettative di una politica monetaria più restrittiva da parte della Fed sia dell'indebolimento della domanda speculativa di metalli preziosi.
-
Gas naturale: Il gas naturale statunitense Henry Hub (NATGAS) perde circa lo 0,6%, scambiando intorno a 3,19 dollari per MMBtu, mentre anche i future sul gas naturale europeo TTF (NATGAS.EU) registrano un calo. I prezzi restano sensibili alle previsioni meteorologiche, ai livelli delle scorte e alle prospettive della domanda di gas durante l'inverno.
Grafici EU50 e DE40 (timeframe giornaliero)
 Fonte: XTB
Fonte: XTB
Notizie societarie
-
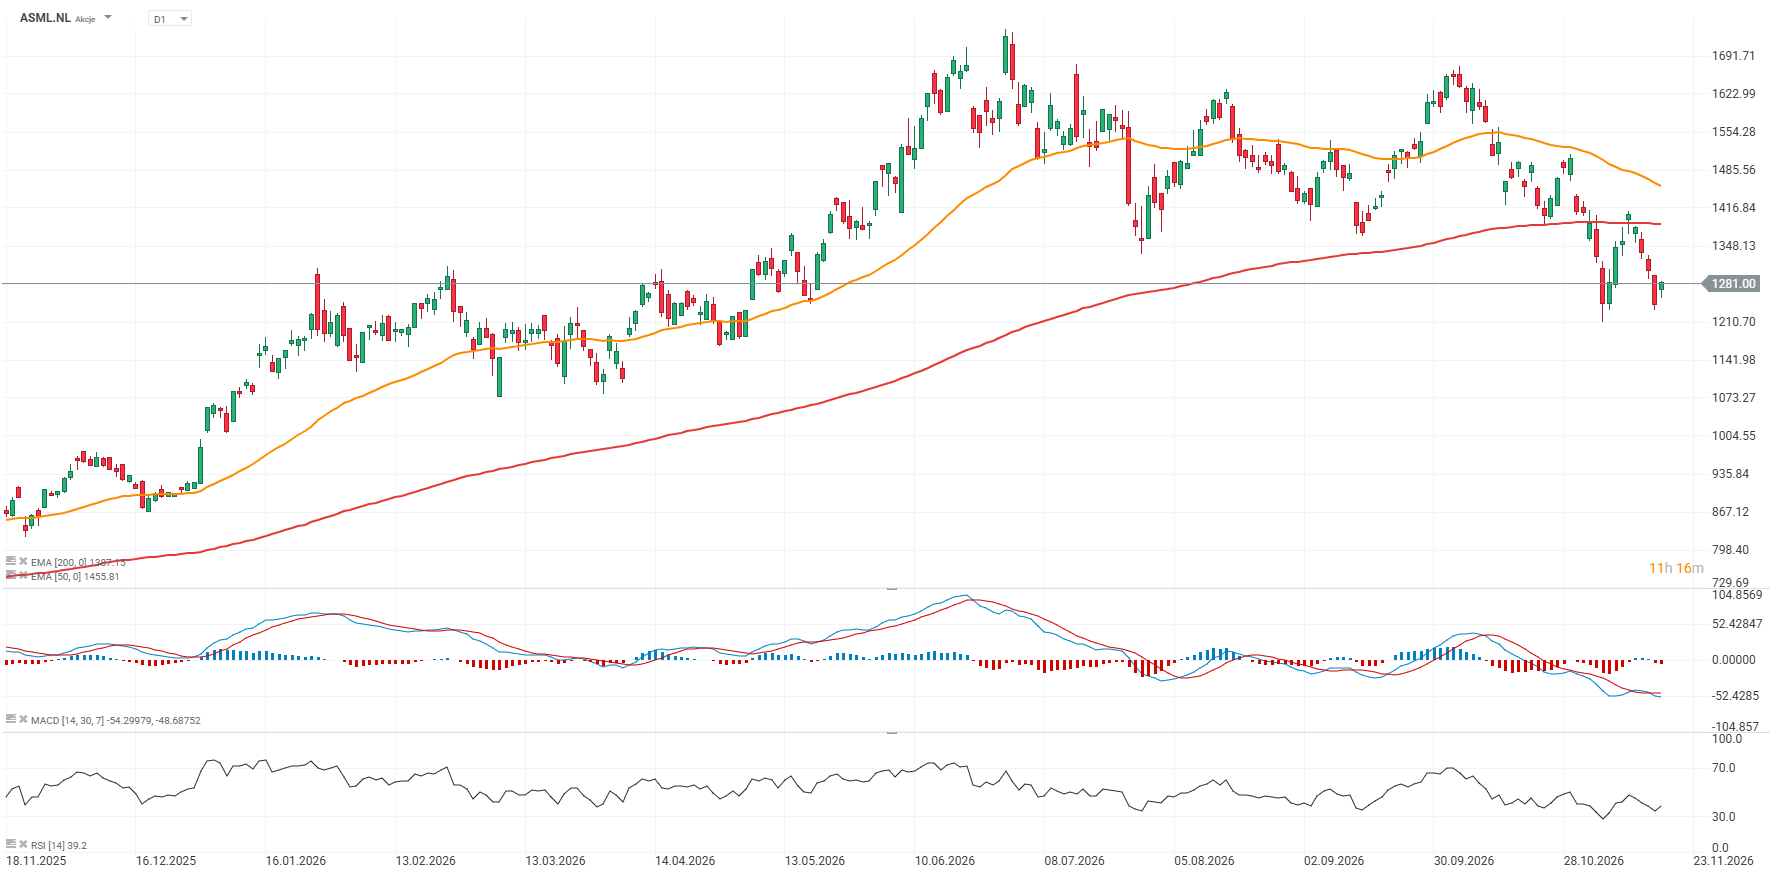
ASML (ASML.NL) e ASM International (ASM.NL): I produttori europei di apparecchiature per semiconduttori recuperano terreno dopo le perdite registrate nella seduta di ieri, sostenuti dai risultati record di Nvidia e dalle sue prospettive positive. I risultati del produttore statunitense di chip hanno migliorato il sentiment nel settore dell'IA, attenuando i timori di un possibile rallentamento degli investimenti nei data center. ASML guadagna circa l'1,8%, mentre ASM International avanza di quasi il 2%.
-
Experian (EXPN.UK): Le azioni della società britannica specializzata in dati creditizi e analisi registrano un rialzo di circa il 3,7% dopo la pubblicazione di risultati semestrali superiori alle attese. I ricavi sono aumentati dell'8% a tassi di cambio costanti, mentre l'utile per azione rettificato è cresciuto del 15%. La società ha inoltre annunciato un ulteriore programma di riacquisto di azioni proprie da 500 milioni di dollari, portando il valore complessivo dei programmi di buyback annunciati nel 2026 a 2,5 miliardi di dollari.
-
Glencore (GLEN.UK) e Aurubis (NDA.DE): Le società europee attive nel settore minerario e dei metalli sono sotto forte pressione di vendita a causa del calo dei prezzi del rame e del rafforzamento del dollaro statunitense. L'indice settoriale minerario dello STOXX 600 perde circa il 3%, raggiungendo il livello più basso degli ultimi nove mesi. Glencore cede circa il 3,5%, mentre il produttore tedesco di rame Aurubis perde quasi il 2,9%.
-
Target (TGT.US): La catena statunitense di vendita al dettaglio ha pubblicato risultati relativi al terzo trimestre del 2026 decisamente superiori alle attese, con ricavi pari a 27,07 miliardi di dollari, contro i 26,53 miliardi previsti, e un utile per azione rettificato di 2,65 dollari, rispetto alle stime degli analisti di 2,08 dollari. Le vendite comparabili sono aumentate del 5,6%, superando ampiamente le aspettative del 3,66%, mentre il margine lordo è salito al 30,5%, dal 28,2% dello stesso periodo dell'anno precedente. La società ha rivisto al rialzo le previsioni sull'utile per azione rettificato per l'intero esercizio, portandole a 10,65-11,40 dollari, rispetto alla precedente forchetta di 9,90-10,90 dollari. Il management prevede inoltre una crescita dei ricavi netti di circa il 6% e un margine operativo intorno al 6,2%, indicando un miglioramento della redditività aziendale.
-
Lowe's (LOW.US): La catena statunitense specializzata in prodotti per il miglioramento della casa ha pubblicato risultati relativi al terzo trimestre del 2026 superiori alle attese, con un utile per azione rettificato di 3,10 dollari, contro i 2,92 dollari previsti dagli analisti. Le vendite comparabili sono aumentate dell'1,8%, superando ampiamente le stime di consenso, pari appena allo 0,37%. La società ha rivisto al rialzo le previsioni di crescita delle vendite comparabili per l'intero esercizio, dallo 0% allo 0,5%, mentre i ricavi annui attesi si attestano ora a 92,5 miliardi di dollari. Il management ha tuttavia confermato le stime sull'utile per azione rettificato a circa 12,25 dollari, un valore leggermente inferiore alle aspettative degli analisti di 12,35 dollari, e ha rivisto al ribasso le previsioni sul margine operativo dall'11,6% all'11,5%, segnalando il permanere di pressioni sulla redditività.
Grafico delle azioni ASML (timeframe giornaliero)
 Fonte: XTB


Notizie del mattino (18.11.2026)

Nvidia da Record sulla trimestrale
Anteprima Nvidia: risultati solidi, futuro incerto



Notizie del mattino: la frenesia per il settore tecnologico si sta raffreddando e Wall Street perde terreno. Tutti gli occhi sono puntati su Nvidia
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.