


SpaceX si avvicina a una nuova stagione di risultati finanziari con una sfida che, fino a pochi anni fa, non era costretta ad affrontare in modo così diretto. Elon Musk può ancora parlare di Marte, di una rivoluzione dell'intelligenza artificiale e della costruzione di infrastrutture capaci di trasformare interi settori industriali. Ma dalla quotazione in Borsa, queste ambizioni hanno un costo concreto e gli investitori vogliono sapere cosa otterranno in cambio dei miliardi spesi.
Nei mercati privati era più facile attribuire un valore alle prospettive future. La fiducia nella visione del fondatore, le innovazioni tecnologiche e il potenziale di conquista di nuovi mercati erano spesso sufficienti. Per una società quotata, invece, c'è molto meno margine per rimandare le domande sulla redditività. La crescita dei ricavi conta, ma conta ancora di più capire quanto capitale sia necessario per ottenerla e se, alla fine, l'attività sarà in grado di sostenersi autonomamente.
Starlink rimane la colonna portante finanziaria di SpaceX, ma è sempre più difficile considerare i suoi profitti sufficienti a sostenere l'intero gruppo. Il business della connettività genera liquidità, mentre le attività spaziali e l'intelligenza artificiale assorbono enormi quantità di capitale, senza garanzie di raggiungere una redditività sostenibile. Più aumentano questi investimenti, maggiore è la pressione su Starlink, chiamata non soltanto a mantenere la crescita, ma anche a finanziare progetti sempre più costosi. In occasione della pubblicazione dei risultati del terzo trimestre, gli investitori cercheranno quindi una risposta a una domanda fondamentale: SpaceX può sviluppare nuove attività senza aumentare continuamente il peso finanziario che grava sulla sua unica divisione chiaramente redditizia?
Le principali attese
-
Ricavi del terzo trimestre: circa 12,7 miliardi di dollari.
-
Risultato operativo complessivo: circa 200 milioni di dollari.
-
Divisione connettività, inclusi Starlink e i servizi di connettività: 4,45 miliardi di dollari di ricavi e 1,66 miliardi di dollari di risultato operativo.
-
Divisione IA: 7,3 miliardi di dollari di ricavi e una perdita operativa di 938 milioni di dollari.
-
Divisione spaziale: perdita operativa prevista di 525 milioni di dollari.
-
Attività di lancio: circa 35 lanci nel trimestre, di cui 10 missioni per clienti.
Previsioni per l'intero 2026: la divisione connettività dovrebbe generare 17,4 miliardi di dollari di ricavi e 6,5 miliardi di dollari di risultato operativo. Per la divisione spaziale sono previsti ricavi pari a 3,4 miliardi di dollari, a fronte di una perdita operativa di 2,3 miliardi. Nel frattempo, la divisione IA potrebbe registrare ricavi per 27,1 miliardi di dollari e una perdita operativa di 1,5 miliardi.
Starlink è redditizia, ma l'intero gruppo continua a dipendere da essa
Starlink è ormai la colonna portante finanziaria di SpaceX. Le previsioni di ricavi trimestrali pari a 4,45 miliardi di dollari e di un risultato operativo di 1,66 miliardi dimostrano che i servizi di connettività hanno un profilo economico molto diverso dallo sviluppo dei razzi o delle infrastrutture per l'intelligenza artificiale. Si tratta di un'attività che può crescere insieme alla base di abbonati, all'espansione della copertura e all'acquisizione di clienti aziendali e del settore pubblico. È qui che il legame tra l'aumento delle dimensioni dell'attività e il miglioramento dei risultati finanziari risulta più concreto.
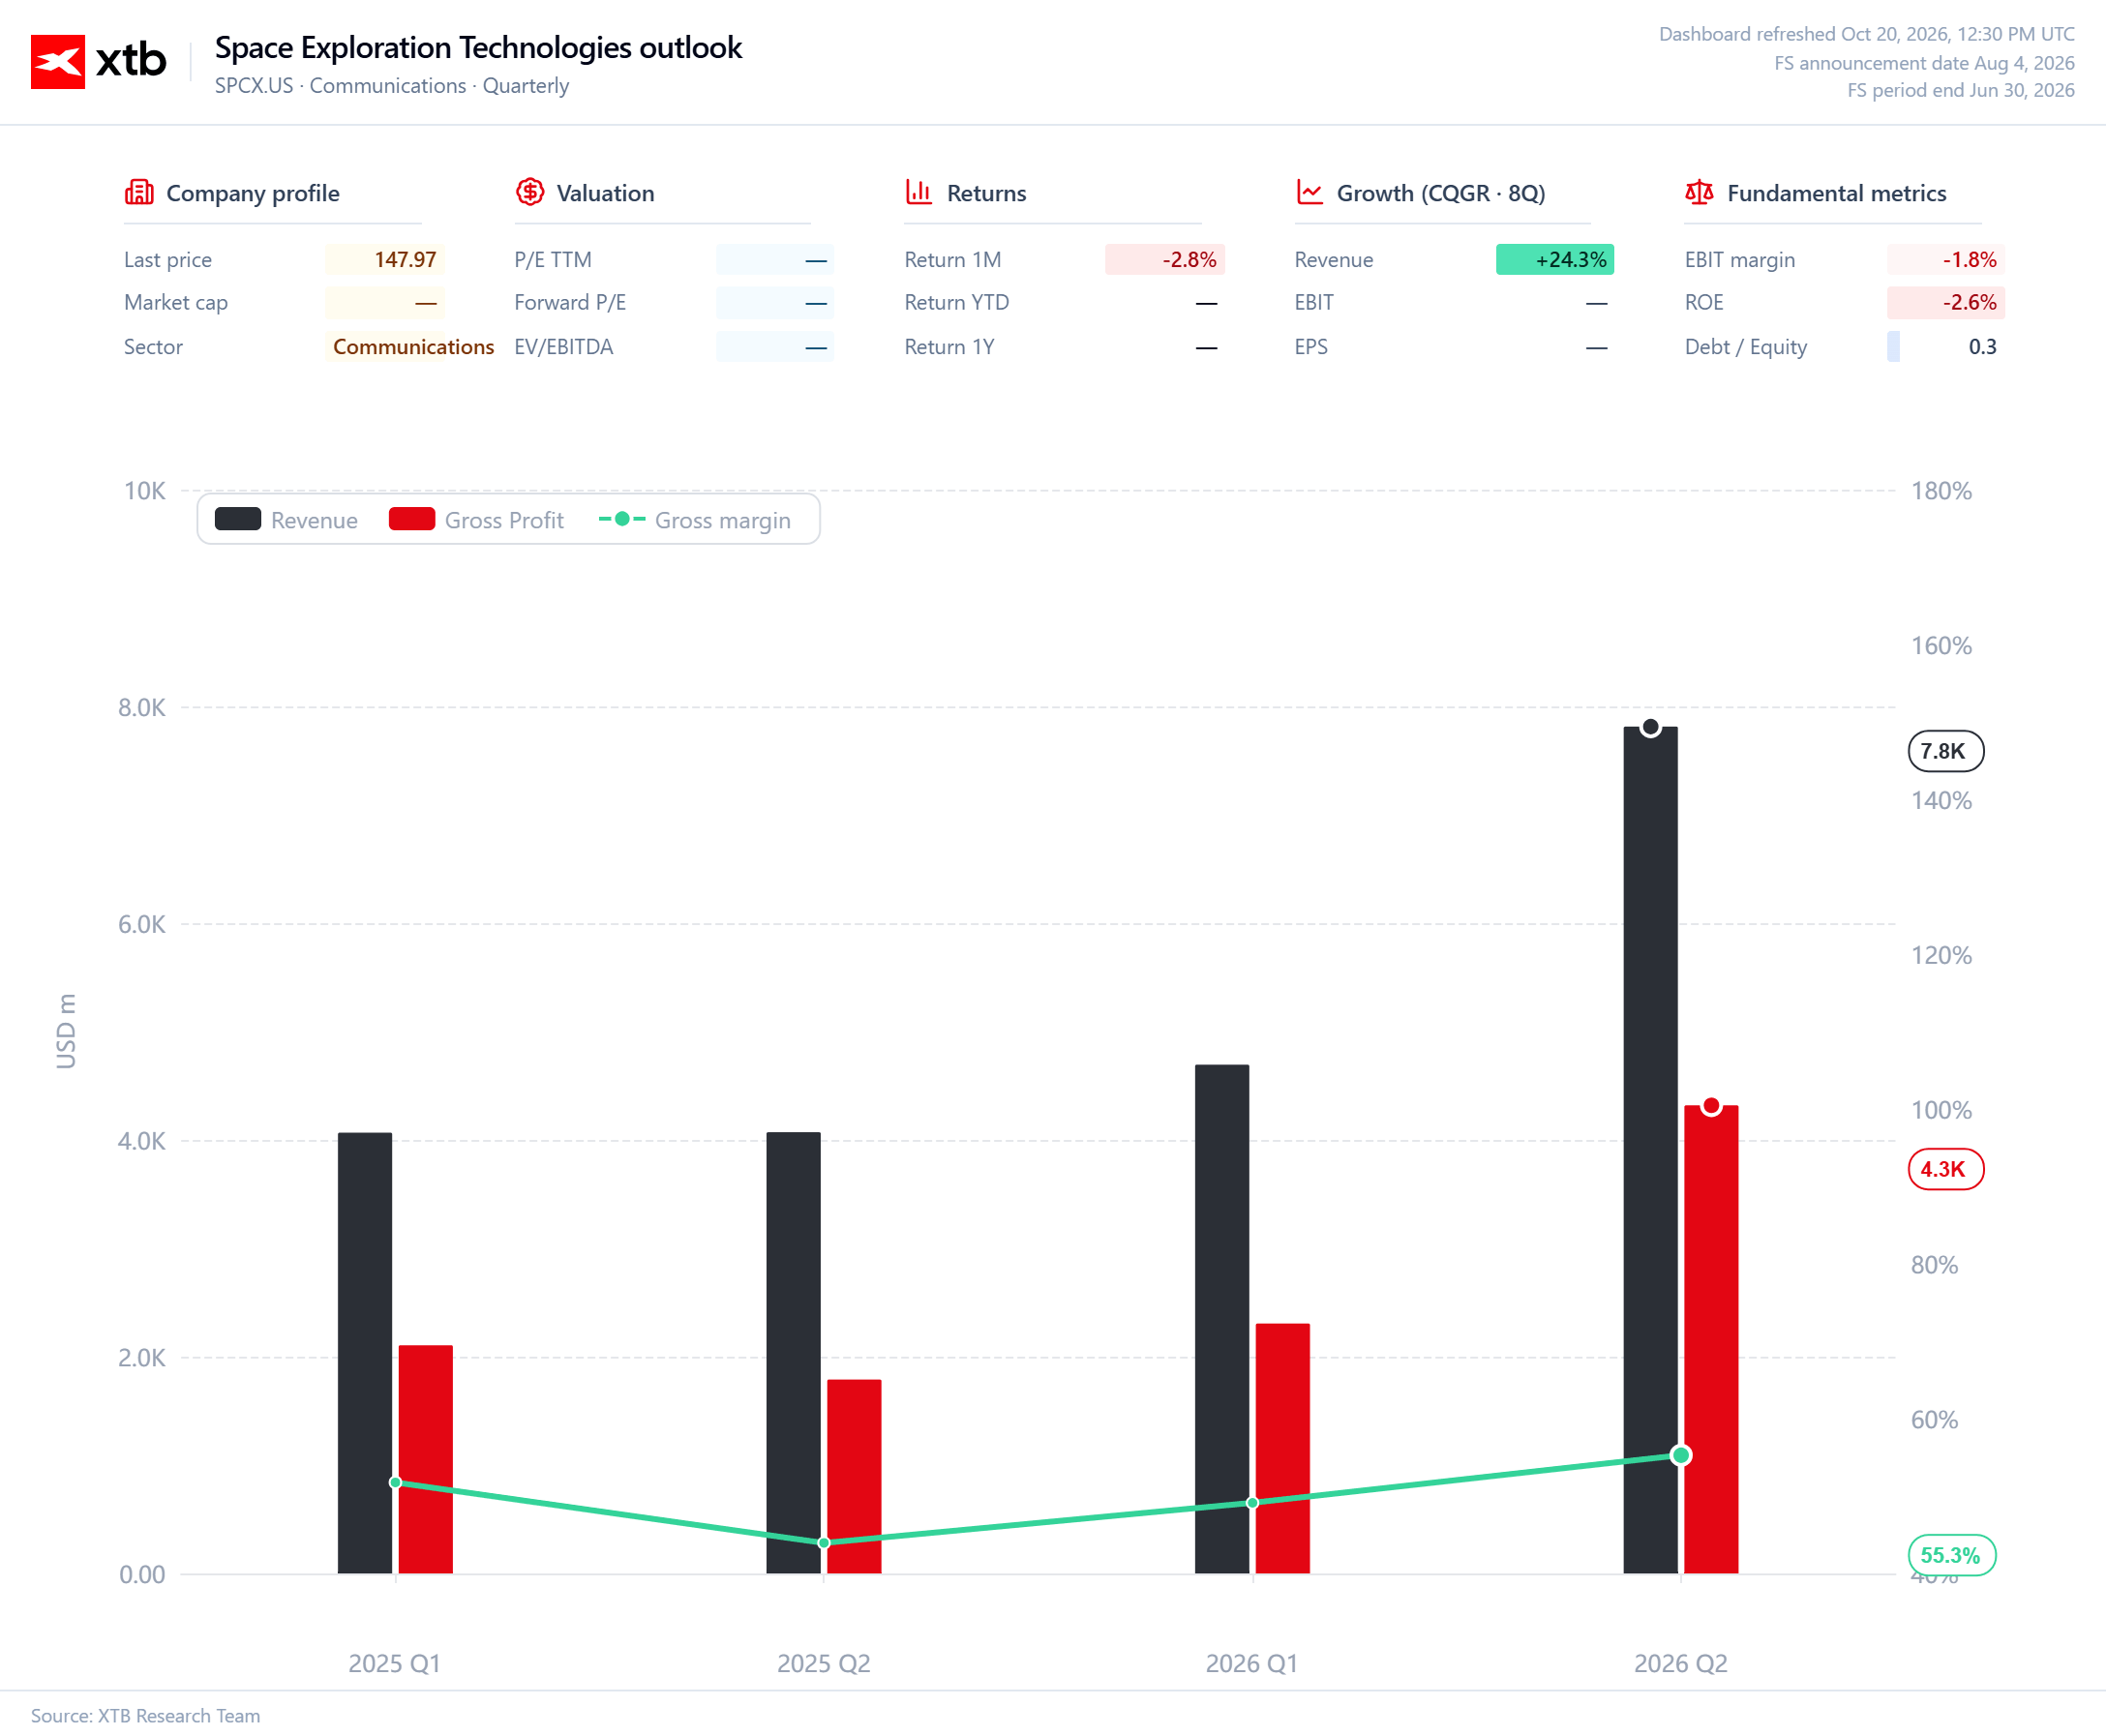
Questo non significa che SpaceX, nel suo complesso, si trovi in una posizione tranquilla. La redditività di Starlink non elimina i costi delle altre attività del gruppo, ma contribuisce semplicemente a finanziarli. Nel 2026, la divisione connettività dovrebbe generare un risultato operativo positivo di 6,5 miliardi di dollari, garantendo un surplus significativo. Allo stesso tempo, la divisione spaziale potrebbe registrare una perdita operativa di 2,3 miliardi di dollari, a cui si aggiungerebbero altri 1,5 miliardi di perdite della divisione IA. In questo scenario, i risultati complessivi del gruppo dipenderanno non solo dalla velocità di crescita di Starlink, ma anche dalla quantità di capitale assorbita dalle altre ambizioni di Musk.
La scalabilità non significa soltanto aumentare i ricavi
La questione centrale è se SpaceX riuscirà ad aumentare i ricavi più rapidamente dei costi. Un'attività scalabile dovrebbe essere in grado, nel tempo, di generare più profitti per ogni unità aggiuntiva venduta, senza dover aumentare proporzionalmente la spesa. Per Starlink, questo percorso potrebbe essere favorito dalla crescita della base utenti, da un utilizzo più efficiente delle infrastrutture esistenti e dall'ampliamento dei servizi destinati alle imprese e alle amministrazioni pubbliche. Ogni nuovo cliente potrebbe migliorare la redditività dell'attività, anche se mantenere un vantaggio competitivo richiederà ulteriori investimenti in satelliti, terminali e capacità di rete.
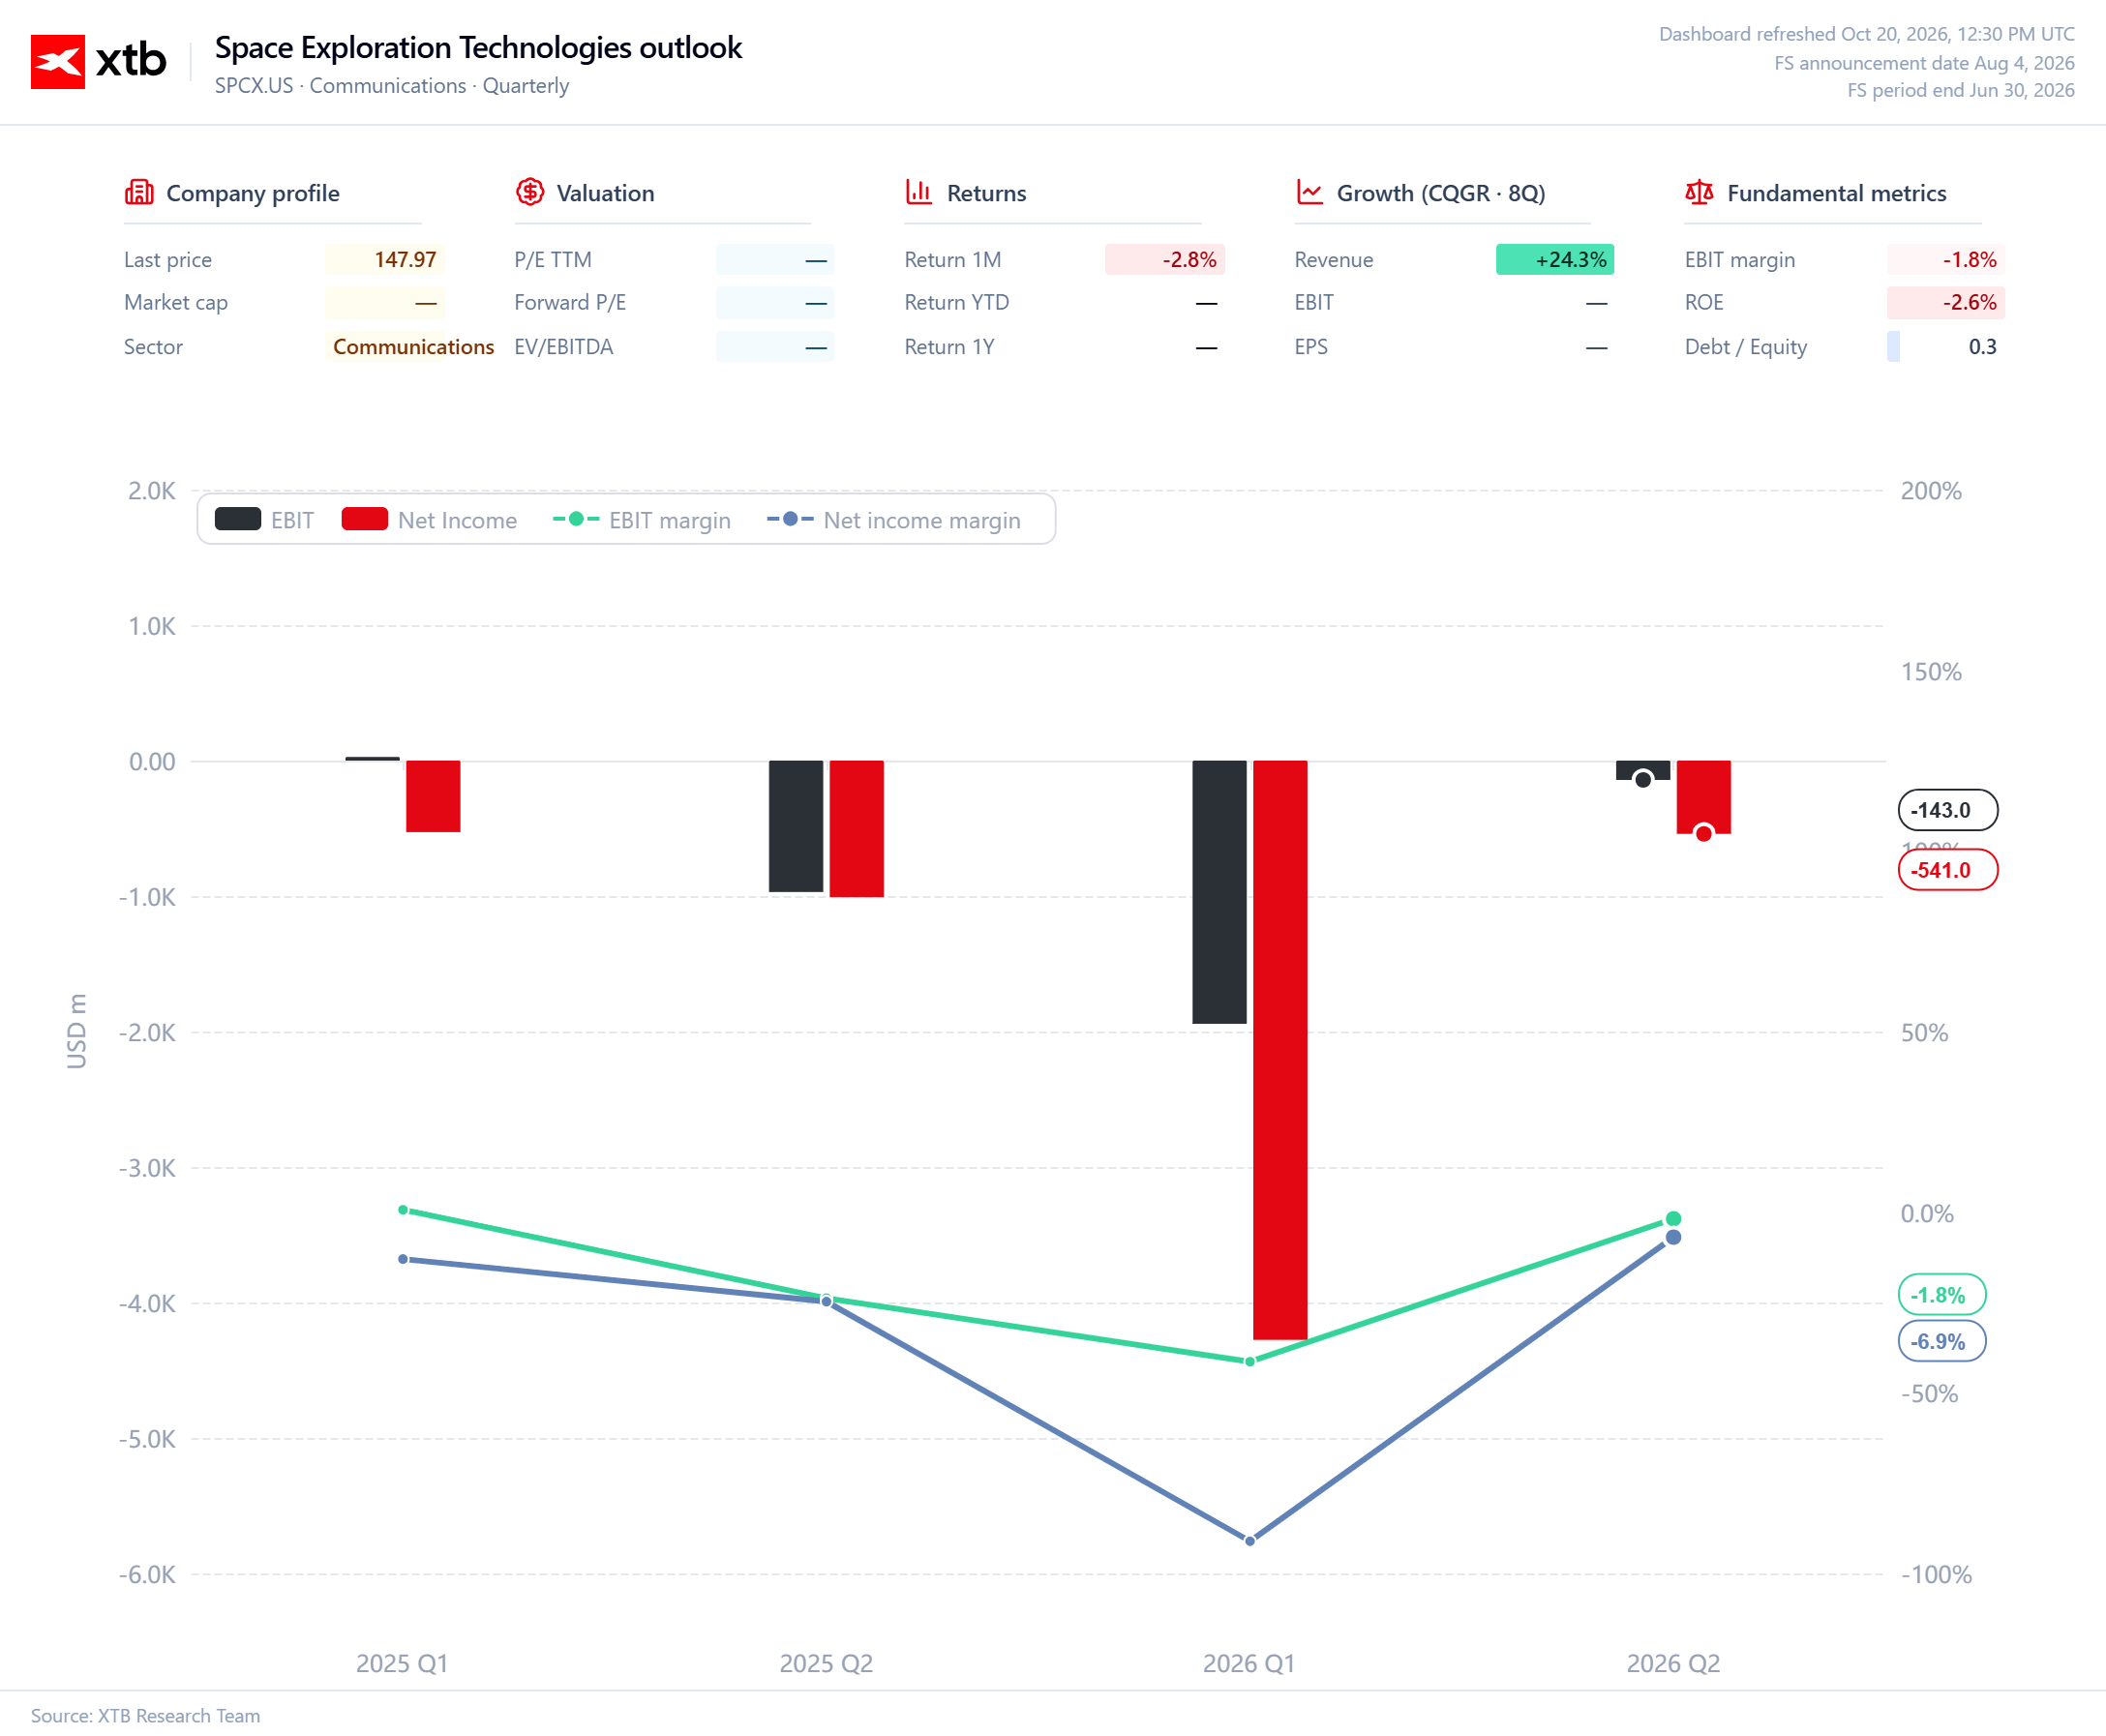
La situazione è più complessa per la divisione IA. I ricavi previsti per l'intero 2026, pari a 27,1 miliardi di dollari, sono impressionanti, ma una perdita operativa di 1,5 miliardi ricorda che un elevato fatturato non si traduce necessariamente in un modello di business redditizio. La spesa per la potenza di calcolo, i data center e lo sviluppo dei modelli potrebbe aumentare con la stessa rapidità della domanda. Gli investitori vorranno quindi capire se gli investimenti attuali stiano gettando le basi per un futuro miglioramento dei margini o se ogni nuova fase di crescita richiederà un ulteriore massiccio impiego di capitale.
Nel settore spaziale, la scalabilità assume ancora una volta caratteristiche diverse. Un numero maggiore di lanci potrebbe migliorare l'utilizzo delle infrastrutture e ridurre i costi unitari, ma lo sviluppo di Starship richiede investimenti prima che i benefici commerciali possano concretizzarsi su larga scala. I 147 lanci previsti per l'intero 2026, di cui 37 missioni per clienti, non renderanno automaticamente redditizia la divisione. A contare saranno la composizione delle missioni, i ricavi generati da ciascun lancio e la rapidità con cui le nuove capacità tecnologiche inizieranno a produrre entrate ricorrenti.
Starship e IA ampliano il potenziale, ma aumentano l'onere finanziario
Per il terzo trimestre, la divisione spaziale dovrebbe registrare una perdita operativa di 525 milioni di dollari. Nell'intero anno, questa perdita potrebbe raggiungere i 2,3 miliardi di dollari, nonostante ricavi pari a 3,4 miliardi. Il dato riflette i costi necessari per sviluppare tecnologie che potrebbero aprire nuovi mercati in futuro, ma che al momento non offrono ancora prospettive di redditività sufficientemente interessanti. Il solo numero di lanci non giustifica una spesa di questa entità. SpaceX dovrà dimostrare progressi concreti nello sviluppo e nell'impiego di Starship e delineare un percorso credibile verso attività in grado di finanziare autonomamente una quota maggiore del proprio sviluppo.
Tensioni simili emergono anche nell'IA. I ricavi potrebbero crescere rapidamente, ma finché la divisione resterà in perdita, la sua espansione aumenterà il fabbisogno complessivo di capitale del gruppo. Per SpaceX, questo significa trovare un equilibrio tra investimenti a lungo termine, con tempi di ritorno prolungati, e un'attività che genera già profitti. Starlink offre un sostegno finanziario al gruppo, ma non rappresenta una fonte di finanziamento inesauribile. Più aumenterà la spesa per l'IA e le tecnologie spaziali, più sarà importante che queste attività migliorino i propri risultati finanziari.
Le ipotesi di fusione con Tesla sono una questione a parte
Anche le speculazioni su una possibile fusione tra SpaceX e Tesla stanno attirando l'attenzione. Entrambe le società sviluppano tecnologie legate all'intelligenza artificiale ed Elon Musk è alla guida di entrambe. Un'operazione di questo tipo potrebbe modificare le modalità di finanziamento e valutazione delle singole attività, ma al momento non esiste alcuna conferma ufficiale che si concretizzerà. Non dovrebbe quindi essere considerata parte dello scenario di base per le prospettive finanziarie di SpaceX.
Se l'ipotesi dovesse tornare d'attualità in termini più concreti, gli aspetti chiave sarebbero le condizioni dell'operazione, la ripartizione del controllo e il modo in cui la nuova struttura distribuirebbe i costi dei progetti ad alta intensità di capitale. Le sinergie tecnologiche, da sole, non garantiscono vantaggi per gli investitori. L'unione di due società con fonti di ricavo ed esigenze di investimento differenti potrebbe aumentare la capacità di finanziamento, ma potrebbe anche rendere più difficile valutare la redditività delle singole attività.
La qualità della crescita sarà determinante
SpaceX ha il potenziale per costruire un'attività di dimensioni enormi, ma il potenziale non coincide con i risultati finanziari. Starlink dimostra che il gruppo è in grado di sviluppare un business con ricavi consistenti e un'elevata redditività operativa. L'IA e la divisione spaziale, invece, restano attività che richiedono investimenti significativi prima che sia possibile valutarne adeguatamente la capacità di generare ricavi ricorrenti e sostenibili.
Per questo, il fattore più importante non sarà la sola crescita dei ricavi, ma la capacità di SpaceX di trasformare l'espansione in un miglioramento duraturo della redditività. Se Starlink continuerà ad aumentare i propri profitti e le attività legate all'IA e allo spazio inizieranno a ridurre le perdite, le dimensioni del gruppo potrebbero diventare il suo principale vantaggio competitivo. Se, invece, i costi continueranno a crescere con la stessa rapidità dei ricavi, SpaceX resterà una società in cui un'unica divisione redditizia finanzia un portafoglio sempre più ampio di progetti ambiziosi e ad alta intensità di capitale.
Fonte: Team di ricerca di XTB



Apertura mercati USA: torna a crescere l'ondata di preoccupazioni legate all'IA, il petrolio risale verso i massimi

Netflix può ancora sorprendere?


Grafico del giorno: US100 (Nasdaq 100). Rimbalzo legato all'intelligenza artificiale a fronte di un quadro tecnico in indebolimento


Rimbalzo in Cina e calo dei prezzi del petrolio; la Francia guida i ribassi nell'UE
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.