


Wall Street ha recuperato gran parte delle perdite iniziali nella seduta di ieri, con l’S&P 500 che ha chiuso praticamente invariato, nonostante la maggior parte dei titoli dell’indice abbia registrato rialzi. Il sentiment è migliorato dopo le dichiarazioni di John Williams della Fed, secondo cui potrebbe essere ancora necessario un ulteriore rialzo dei tassi quest’anno, mentre altri aumenti nel 2027 potrebbero non essere necessari.
-
I rendimenti dei Treasury sono diminuiti, mentre nella seconda metà della seduta si è attenuata la pressione sul settore tecnologico. L’indice dei semiconduttori ha chiuso ieri in calo di appena lo 0,2% circa, recuperando gran parte delle perdite precedenti. Nel frattempo, le azioni Microsoft hanno raggiunto un nuovo massimo storico, dimostrando come la debolezza di una parte di Wall Street possa essere compensata dalla forza di altri titoli.
-
Il sentiment nel settore tecnologico rimane debole dopo i risultati contrastanti di ASML, mentre oggi il dollaro statunitense registra una lieve flessione. I future sul Nasdaq 100 e i mercati azionari europei hanno ridotto parte dei guadagni dopo che ASML ha avvertito che, nei prossimi due anni, l’offerta potrebbe non riuscire a soddisfare pienamente la domanda. Allo stesso tempo, tuttavia, la società ha aumentato il limite inferiore delle previsioni di vendita per il 2026, sostenuta dalla forte domanda legata all’intelligenza artificiale.
-
Nel terzo trimestre, ASML ha registrato vendite nette pari a 11,66 miliardi di euro, contro i 11,72 miliardi attesi, mentre l’utile netto ha superato nettamente le stime, raggiungendo 4,96 miliardi di euro rispetto ai 4,1 miliardi previsti. La società ha inoltre ristretto la previsione di fatturato per l’intero anno a 44–45 miliardi di euro, aumentando il limite inferiore rispetto ai precedenti 43 miliardi.
-
Per il quarto trimestre, ASML prevede vendite nette comprese tra 14,2 e 15,2 miliardi di euro, con il limite superiore dell’intervallo al di sopra delle stime LSEG, pari a 14,2 miliardi. A sostenere le prospettive di lungo periodo della società contribuiscono anche Samsung e TSMC, che si sono impegnate a utilizzare sistemi EUV High NA, destinati a svolgere un ruolo fondamentale nella prossima generazione di semiconduttori avanzati.
-
Oggi l’attenzione sarà rivolta ai dati sull’inflazione statunitense (CPI), in uscita alle 14:30 CET. Il mercato prevede un’accelerazione dell’inflazione al 3,6% su base annua, dal precedente 3,4%, e allo 0,6% su base mensile, dallo 0,4%. L’aumento dei prezzi della benzina potrebbe spingere al rialzo il dato complessivo di settembre, anche se le pressioni sui prezzi sottostanti, al netto di alimentari ed energia, dovrebbero mostrare segnali di moderazione. Nel frattempo, Christopher Waller ha osservato che gli elevati rendimenti dei Treasury a lungo termine stanno già inasprendo le condizioni finanziarie nei settori più sensibili ai tassi d’interesse, come quello immobiliare e automobilistico, riducendo potenzialmente la necessità di ulteriori rialzi dei tassi.
-
BlackRock e Bank of America pubblicheranno i risultati trimestrali prima dell’apertura dei mercati statunitensi. Gli investitori seguiranno inoltre gli sviluppi dell’Investor Day di Anthropic, previsto intorno alle 18:00, che potrebbe influenzare il sentiment nell’intero settore dell’intelligenza artificiale. Barkin della Fed è atteso per un intervento alle 21:30, mentre alle 22:00 la Fed pubblicherà il Beige Book, che offrirà ulteriori indicazioni sulle condizioni del settore privato statunitense.
-
I mercati azionari asiatici tentano un recupero, con l’indice MSCI Asia Pacific in rialzo di circa lo 0,5% dopo due sedute consecutive in calo. La Cina rimane tuttavia uno dei punti deboli della regione. Il CSI 300 perde circa lo 0,3% e si avvicina alla soglia tecnica del mercato ribassista, dopo aver perso oltre il 15% dal massimo di giugno.
-
L’inflazione CPI cinese di settembre si è attestata leggermente al di sotto delle attese, allo 0,9% su base annua, contro l’1,0% previsto e lo 0,8% precedente. Su base mensile, i prezzi sono aumentati dello 0,2%, rispetto allo 0,4% precedente. L’inflazione dei prezzi alla produzione ha invece accelerato al 5,0% su base annua, contro il 4,4% atteso e il 3,8% precedente.
-
Il Brent guadagna circa lo 0,6% e supera i 106 dollari al barile, in un contesto di intensificazione degli attacchi in Medio Oriente e crescente incertezza sulla ripresa dei flussi energetici dal Golfo Persico. Ieri gli Houthi hanno avvertito della possibilità di attacchi contro le infrastrutture petrolifere saudite.
-
La Fed resta impegnata a raggiungere il proprio obiettivo di inflazione del 2%, come ha ribadito Susan Collins, sottolineando che la banca centrale non sta valutando di modificarlo. Collins ha inoltre spiegato che, nel definire la politica monetaria, la Fed considera l’economia nel suo complesso, prestando particolare attenzione alla diffusione delle pressioni inflazionistiche e all’elevato livello di incertezza economica.
-
Collins ha riconosciuto che gli elevati tassi d’interesse stanno creando difficoltà all’economia, mentre i modelli della Fed tengono conto anche dei livelli del debito pubblico. Ciò suggerisce che le future decisioni sui tassi continueranno a dipendere dall’equilibrio tra inflazione, condizioni economiche e costi legati al mantenimento di una politica monetaria restrittiva.
-
I rischi geopolitici ed energetici restano sullo sfondo: CENTCOM ha dichiarato che le forze statunitensi hanno aiutato i partner del Golfo a trasportare oltre 19 milioni di barili di petrolio greggio attraverso lo Stretto. Nel frattempo, il presidente ucraino Zelenskyy ha affermato che un attacco missilistico balistico russo su Kyiv ha preso di mira principalmente le infrastrutture energetiche, compresa la centrale termoelettrica CHPP-4.
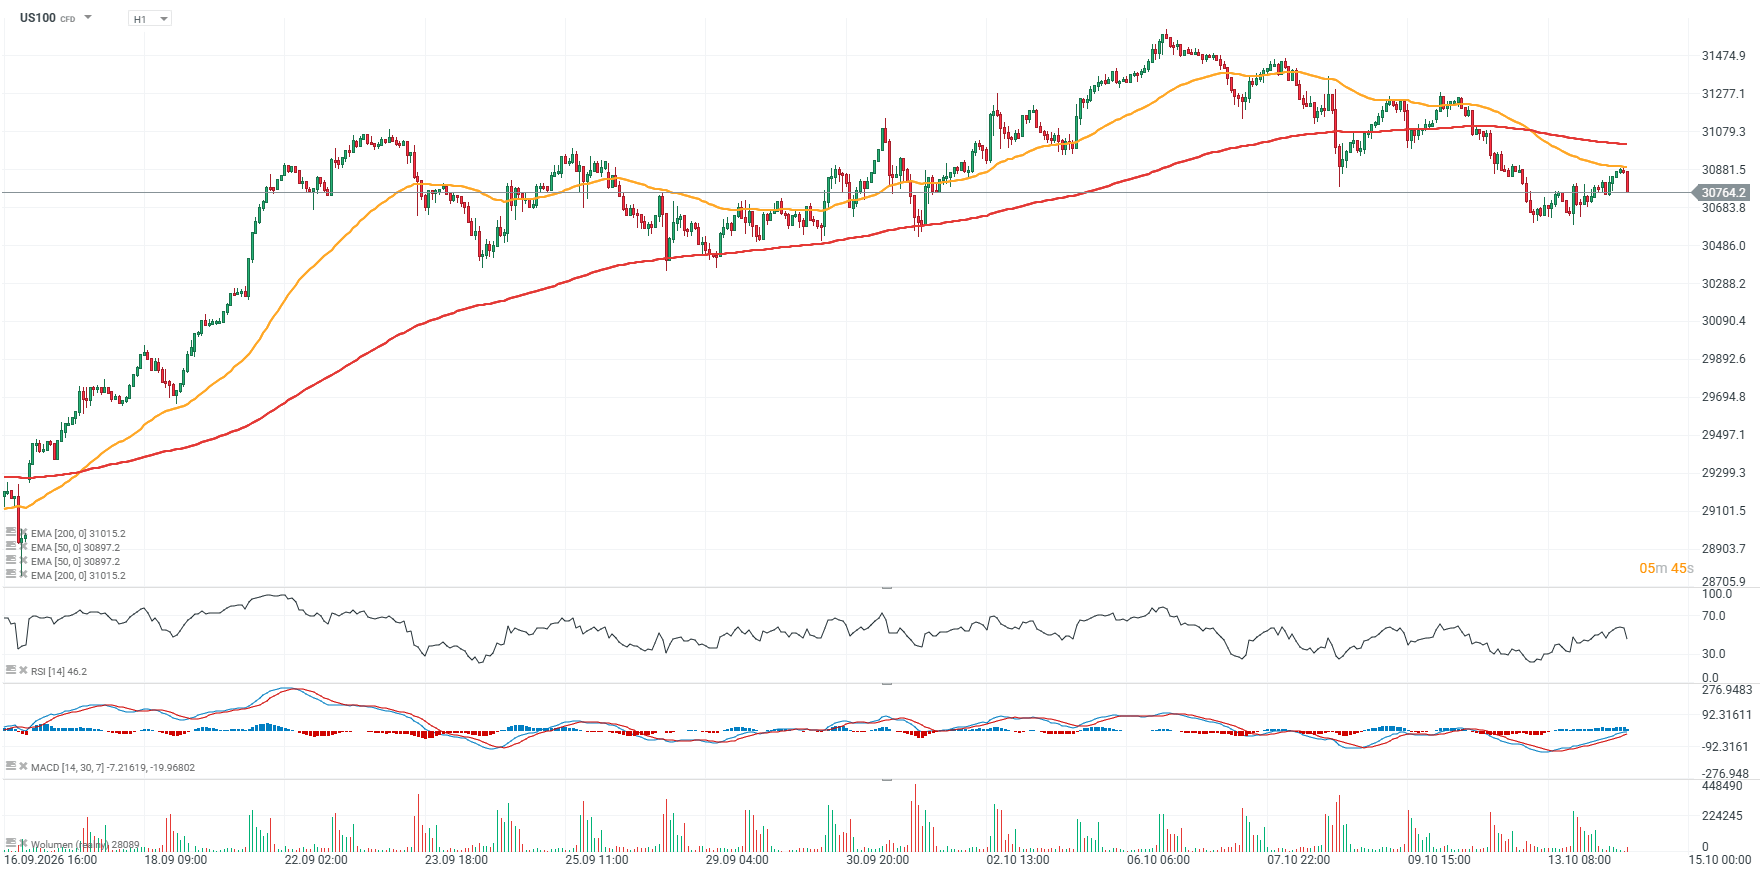
Grafico US100 (intervallo H1)
Il future sul Nasdaq 100 ha registrato una nuova correzione poco dopo aver raggiunto la media mobile esponenziale a 50 periodi (EMA50, linea arancione, intorno a 30.900 punti), che al momento rimane il principale livello di resistenza. I risultati solidi, seppur non del tutto privi di elementi negativi, pubblicati da ASML hanno innescato una brusca reazione al ribasso dell’indice. La principale area di supporto sembra ora collocarsi intorno a 30.600 punti, rafforzata dalle recenti reazioni dei prezzi.
Fonte: XTB



Calendario economico - Avvio della stagione degli utili a Wall Street, RBA orientata al rialzo dei tassi e tensioni in Medio Oriente (13.10.2026)



Notizie del mattino: crollo del settore tech in Asia e banche centrali orientate al rialzo dei tassi all'ombra di uno shock petrolifero (13/10/2026)



📊 Panoramica dei mercati: l'Europa rimbalza nonostante il rialzo di petrolio e dollaro (12/10/2026)


Grafico del giorno: l'audace pacchetto di misure normative della RBI salverà la rupia? (12.10.2026)
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.