

- Messlatte bei AWS liegt hoch: Für die Cloud-Sparte erwarten Analysten Erlöse von rund 45,4 Milliarden USD (+38 % YoY) sowie eine operative Marge von etwa 37,3 %, womit AWS an das Rekordwachstum des Vorquartals (37 % Zuwachs auf 42,2 Mrd. USD) anknüpfen müsste.
- 220-Milliarden-Dollar-CapEx fordern Renditenachweise: Amazon hob sein Investitionsbudget für 2026 um 20 Milliarden auf 220 Milliarden USD an; Marktteilnehmer fürchten, dass vorauseilende Ausgaben für Rechenzentren den freien Cashflow temporär belasten könnten.
- Optionsmärkte preisen 8 % Kursschwankung ein: Bei einem erwarteten Gesamtumsatz von rund 202,2 Milliarden USD (+12 % YoY) und einem EPS von 1,97 USD könnte ein bloßes Treffen des Konsenses unzureichend sein, falls der Ausblick auf das anstehende Weihnachtsgeschäft enttäuschen sollte.
Wenn Amazon am heutigen Donnerstag nach US-Börsenschluss seine Bücher öffnet, blickt die Wall Street auf den mutmaßlich wichtigsten Prüfstein der laufenden Berichtssaison. Nach den gegensätzlichen Reaktionen auf die Bilanzen von Microsoft (bejubelt für starkes Cloud-Wachstum) und Alphabet (abgestraft für ausufernde Investitionsbudgets) entscheidet sich bei der Amazon Aktie, welcher Bewertungsansatz sich am Markt durchsetzen könnte. Im Zentrum des Interesses steht dabei die Cloud-Sparte Amazon Web Services (AWS): Ein reines Bestätigen anhaltender Kundennachfrage dürfte kaum mehr genügen; Anleger verlangen vielmehr belastbare Beweise dafür, dass die massiven Investitionen in künstliche Intelligenz und Rechenzentren in nachhaltige freie Cashflows und Margenausweitungen überführt werden können. Die anstehenden Quartalszahlen dürften somit die Weichen für das gesamte Sentiment im Technologiesektor stellen.
► Amazon WKN: 906866 | ISIN: US0231351067 | Ticker: AMZN.US
💡 3 Key Takeaways
- Messlatte bei AWS liegt hoch: Für die Cloud-Sparte erwarten Analysten Erlöse von rund 45,4 Milliarden USD (+38 % YoY) sowie eine operative Marge von etwa 37,3 %, womit AWS an das Rekordwachstum des Vorquartals (37 % Zuwachs auf 42,2 Mrd. USD) anknüpfen müsste.
- 220-Milliarden-Dollar-CapEx fordern Renditenachweise: Amazon hob sein Investitionsbudget für 2026 um 20 Milliarden auf 220 Milliarden USD an; Marktteilnehmer fürchten, dass vorauseilende Ausgaben für Rechenzentren den freien Cashflow temporär belasten könnten.
- Optionsmärkte preisen 8 % Kursschwankung ein: Bei einem erwarteten Gesamtumsatz von rund 202,2 Milliarden USD (+12 % YoY) und einem EPS von 1,97 USD könnte ein bloßes Treffen des Konsenses unzureichend sein, falls der Ausblick auf das anstehende Weihnachtsgeschäft enttäuschen sollte.
☁️ AWS als Herzstück: Reicht reines Cloud-Wachstum noch aus?
Die Entwicklung von Amazon Web Services fungiert als primärer Impulsgeber für die Amazon Aktie:
-
Wachstumsdynamik im Visier: Im Vorquartal beschleunigte sich das AWS-Umsatzwachstum auf 37 % im Jahresvergleich (42,2 Mrd. USD) – das höchste Tempo seit 18 Quartalen. Der Konsens kalkuliert nun mit Erlösen von rund 45,4 Milliarden USD, was einem weiteren Zuwachs von knapp 38 % entsprechen würde.
-
Fokus auf operative Profitabilität: Neben dem reinen Erlöszuwachs rückt die Margenqualität in den Mittelpunkt. Die Erwartungen an die operative Marge von AWS liegen bei rund 37,3 % (nach zuvor erwarteten 35 %). Für Investoren wäre eine Kombination aus expandierendem Umsatz und stabiler oder steigender Marge ein ermutigendes Signal, dass das Wachstum nicht durch Margenzugeständnisse erkauft werden muss.
-
Wettbewerbsvergleich: Nach den jüngsten Tech-Zahlen fordern Investoren den Nachweis ein, dass Amazon die steigende Nachfrage nach Rechenleistung und KI-Lösungen ebenso profitabel monetarisieren kann wie Branchenrivale Microsoft.
🤖 220 Milliarden Dollar Investitionsbudget: Druck auf den freien Cashflow?
Das Ausmaß der Technologieausgaben wirft an den Finanzmärkten zunehmend Fragen bezüglich der Kapitaleffizienz auf:
-
Erhöhte CapEx-Prognose: Amazon plant für das laufende Geschäftsjahr Investitionsausgaben (CapEx) von etwa 220 Milliarden USD, nachdem das Budget zuvor um 20 Milliarden USD aufgestockt worden war. Ein Großteil dieser Mittel fließt in den Bau und die Ausrüstung von Hochleistungs-Rechenzentren zur Bewältigung der KI-Nachfrage.
-
Risiko asymmetrischer Zyklen: Das primäre Risiko bestünde darin, dass die Investitionstätigkeit dem realen Erlöswachstum über mehrere Quartale hinweg vorauseilt. Dies könnte den freien Cashflow spürbar schmälern und den Druck auf die Gesamtmargen erhöhen.
-
Blick auf das Investitionsjahr 2027: Marktbeobachter dürften die Aussagen des Managements bezüglich der Investitionspläne für das kommende Jahr auf die Goldwaage legen. Sollte die nächste Phase des Infrastrukturausbaus noch höhere Mittel verschlingen, ohne dass entsprechende Ertragszuwächse sichtbar werden, könnte der Markt nervös reagieren.
🛍️ Nordamerika-Handel und Weihnachtsgeschäft: Das Fundament im Hintergrund
Obwohl der Cloud-Bereich die Schlagzeilen dominiert, bleibt das traditionelle Handelsgeschäft ein wesentlicher Cashflow-Lieferant zur Finanzierung der Technologie-Offensive:
-
Regionaler Umsatz und Margen: Die Erwartungen für das Nordamerika-Segment belaufen sich auf rund 113,8 Milliarden USD. Die operative Einzelhandelsmarge wird bei etwa 6,8 % gesehen, wenngleich Analysten ihre Profitabilitätsprognosen für das dritte und vierte Quartal in den vergangenen Monaten leicht nach unten korrigiert haben.
-
Inflation und Zölle: Mögliche Belastungen durch Importzölle sowie eine inflationsbedingte Konsumzurückhaltung könnten die Margen im Endkundengeschäft belasten.
-
Bedeutung des vierten Quartals: Das anstehende Schlussquartal mit dem wichtigen Feiertagsgeschäft gilt als traditioneller Ertragspfeiler. Sollte sich im Kerngeschäft eine Schwächephase abzeichnen, fiele es Amazon schwerer, die hohen Technologieausgaben aus den laufenden operativen Mitteln abzufedern.
📊 Erwartungen an die Quartalszahlen und implizite Volatilität
Vor der Veröffentlichung lassen sich die wichtigsten Markterwartungen wie folgt zusammenfassen:
-
Gesamtumsatz: ca. 202,2 Milliarden USD (+12 % YoY)
-
Ergebnis je Aktie (EPS): ca. 1,97 USD
-
AWS-Umsatz: ca. 45,4 Milliarden USD (+38 % YoY)
-
AWS operative Marge: ca. 37,3 %
-
Nordamerika-Umsatz: ca. 113,8 Milliarden USD (Marge: ~6,8 %)
-
CapEx-Budget 2026: ca. 220 Milliarden USD
An den Terminbörsen signalisieren die Optionspreise eine erhebliche Kursspannung: Derivate bewerten eine potenzielle Kursbewegung im Anschluss an die Veröffentlichung mit etwa 8 % in beide Richtungen. Dies verdeutlicht, dass die Märkte bei einer verfehlten Prognose für das kommende Quartal zu abrupten Neubewertungen neigen könnten.
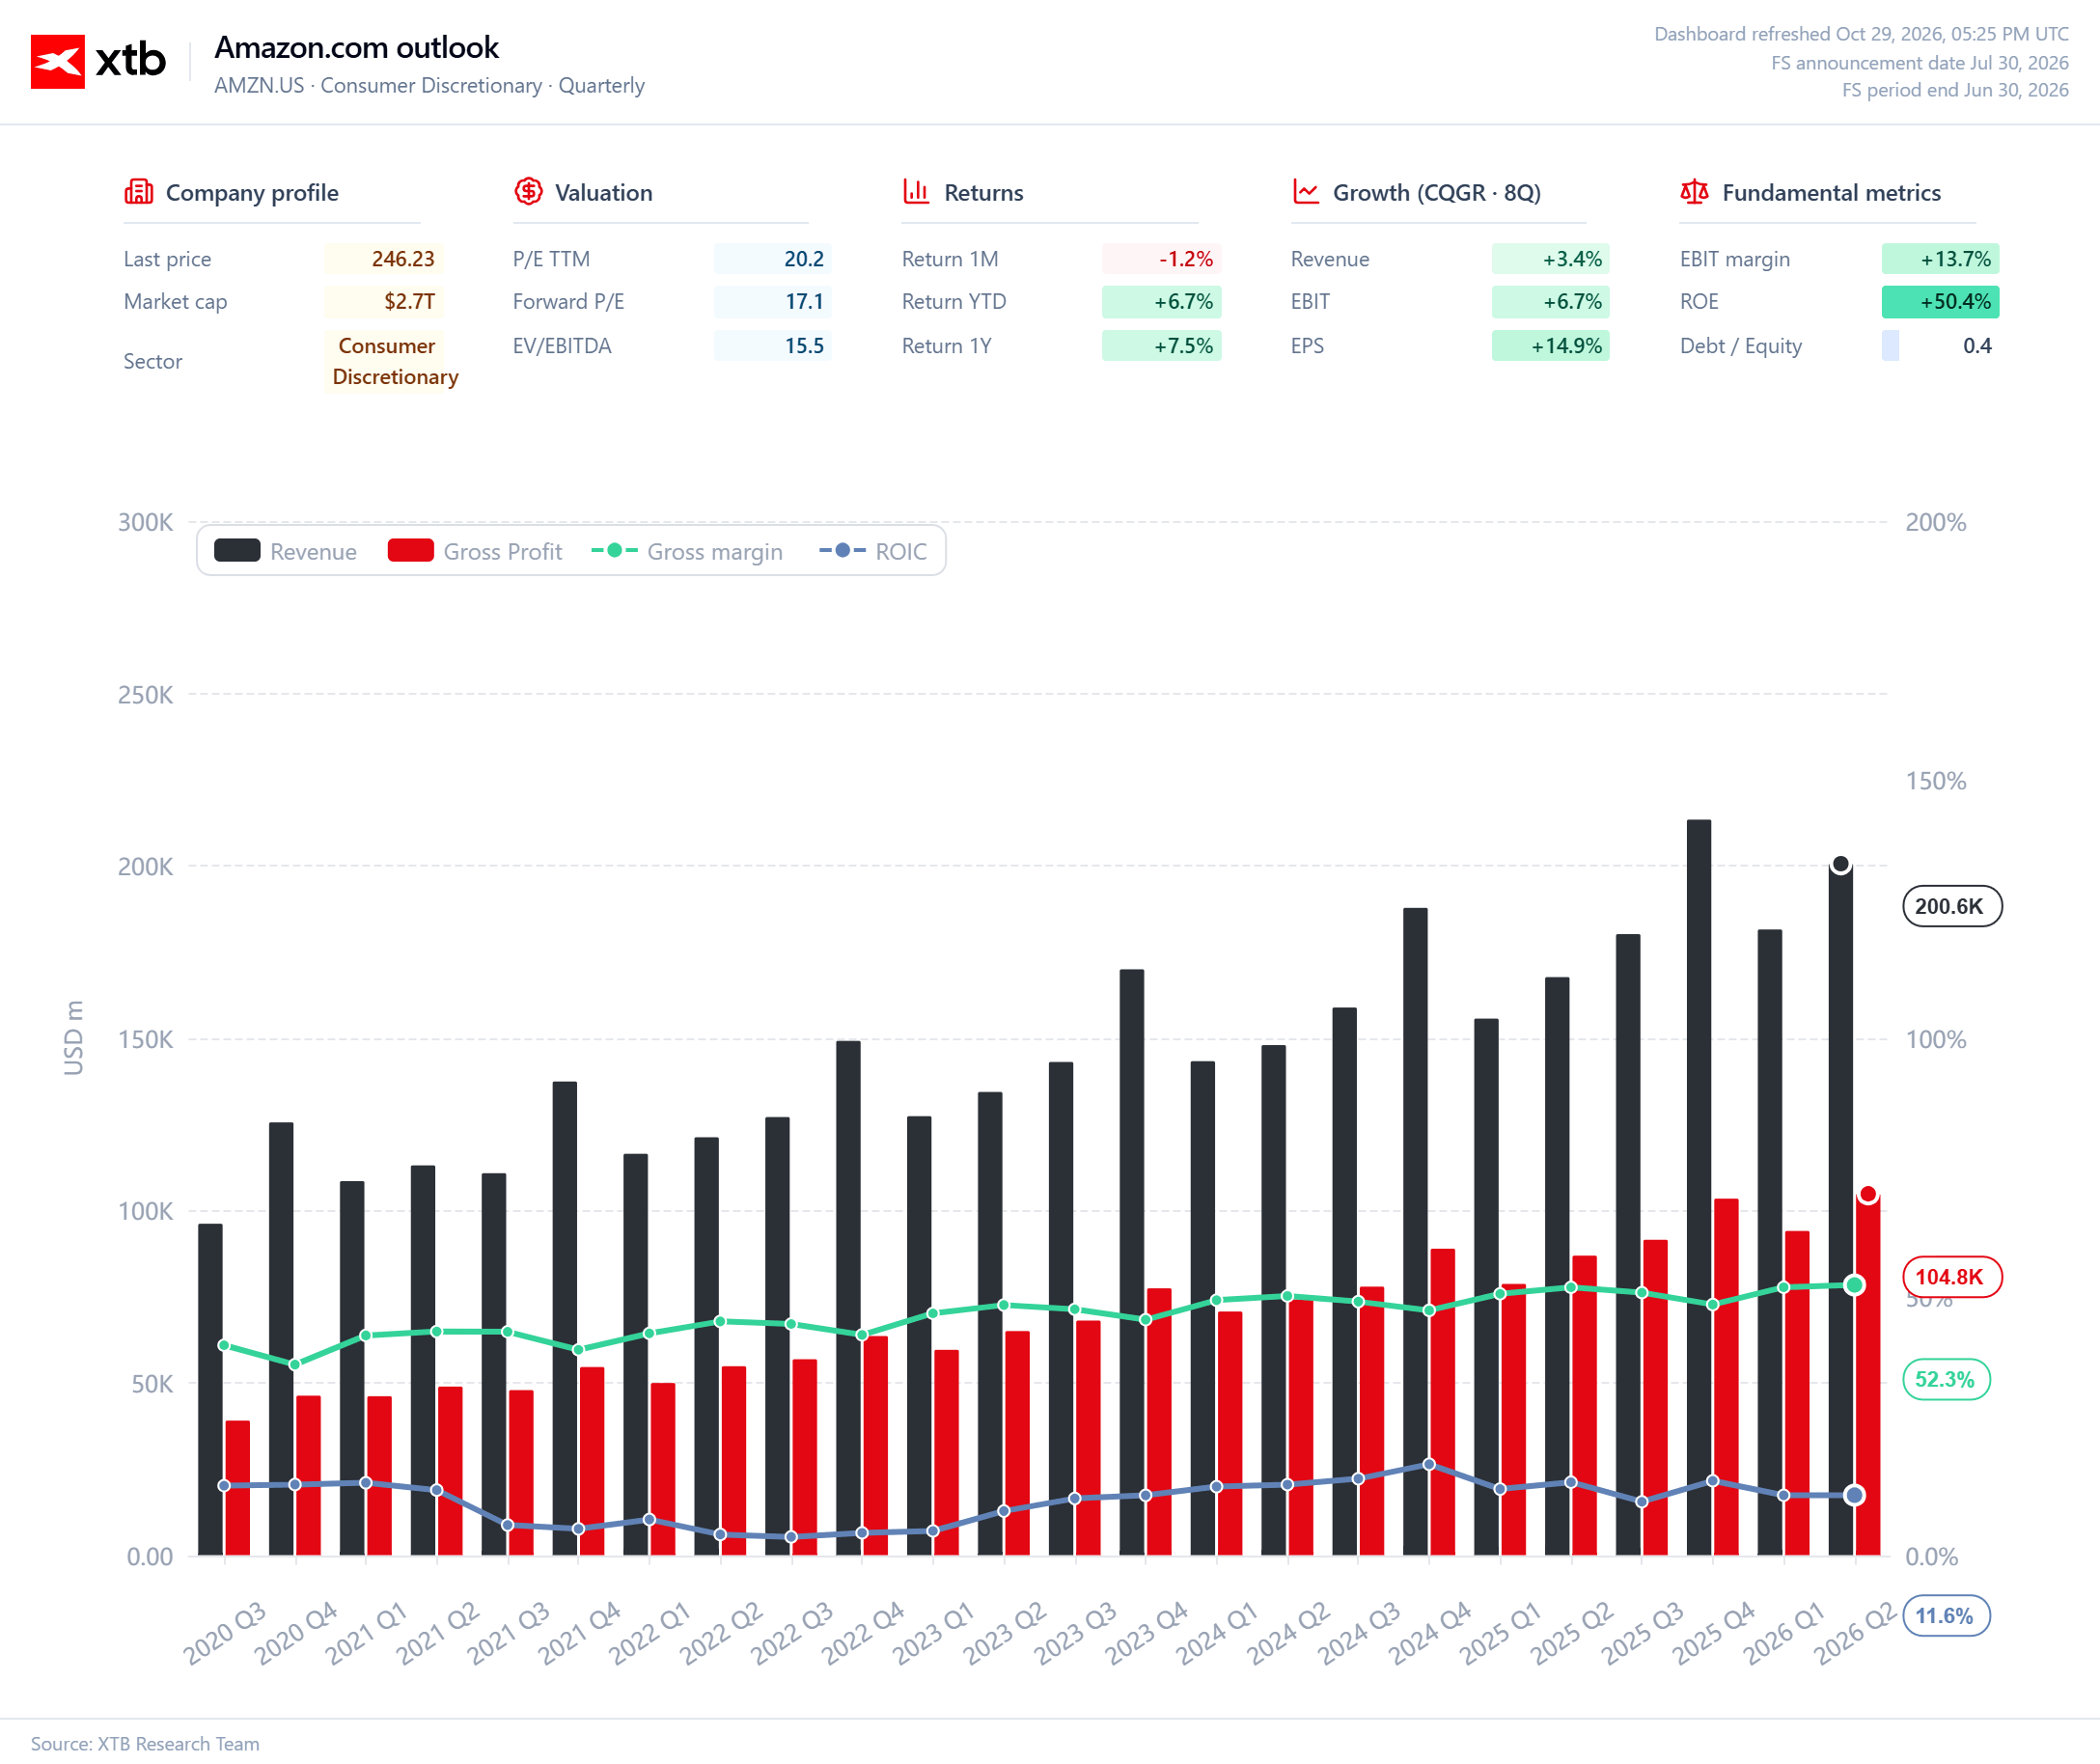
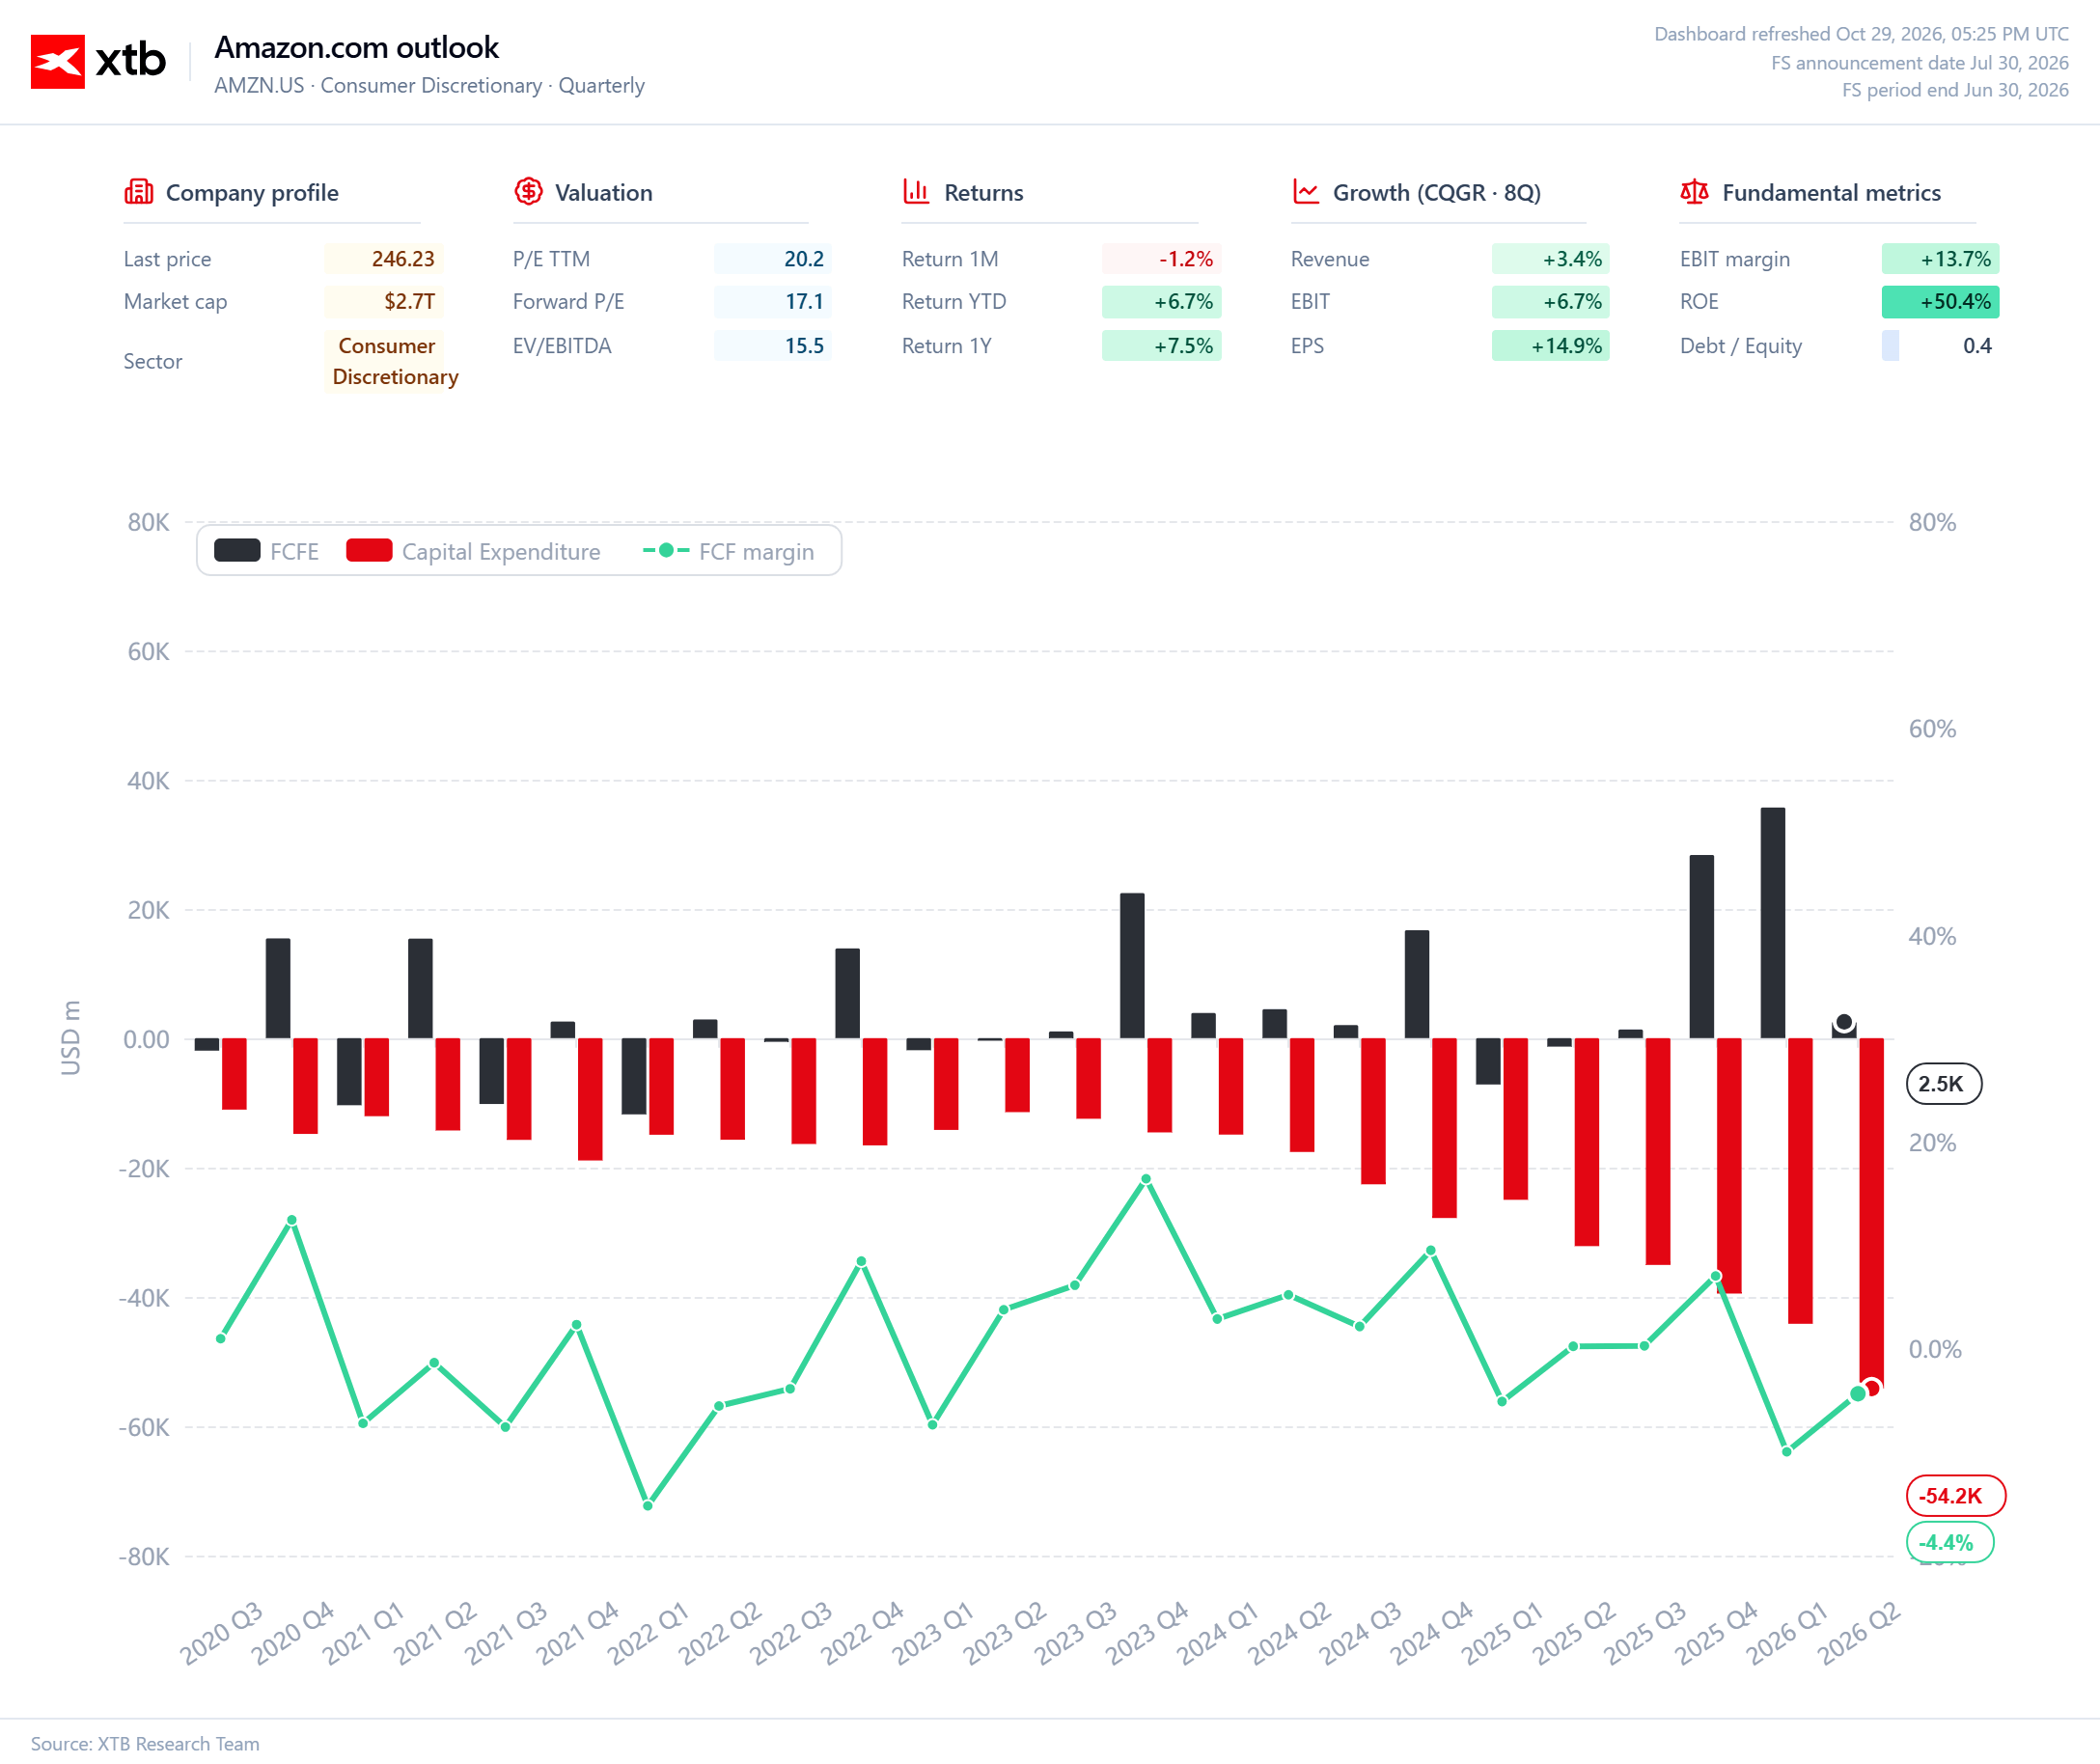
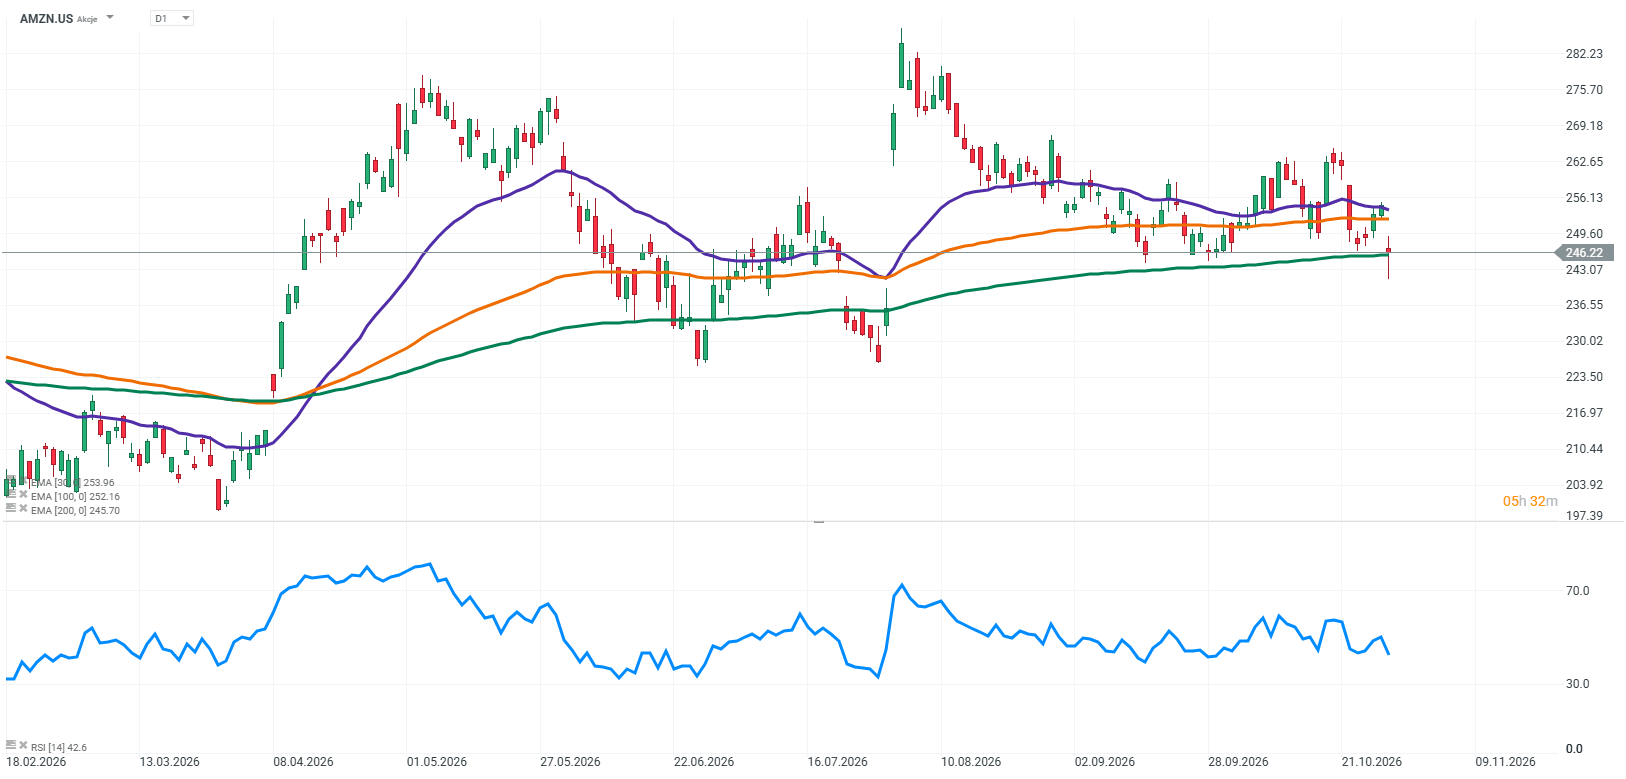
Quelle: XTB Investment Plattform, aufgenommen am 29.10.2026. Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Das Handelsinstrument notiert in USD. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
🏁 Fazit: Amazon Aktie vor Richtungsentscheidung bei den Quartalszahlen
Die anstehenden Quartalszahlen dürften darüber entscheiden, welcher Bewertungskategorie die Amazon Aktie von institutionellen Anlegern künftig zugeordnet wird. Während Microsoft demonstrierte, dass beschleunigtes Cloud-Wachstum massive Investitionsbudgets rechtfertigen kann, zeigte der Abverkauf bei Alphabet, wie empfindlich die Börse auf negative Cashflows und schrumpfende Ertragsmargen reagiert. Sollte Amazon belegen können, dass AWS die hohen Erwartungen von 38 % Zuwachs bei einer Marge von über 37 % erfüllt und die 220 Milliarden USD an Investitionen zeitnah in steigende Mittelzuflüsse münden, könnte dies der Aktie neuen Auftrieb verleihen. Träten hingegen Zweifel an der Tragfähigkeit der Investitionsoffensive auf oder fiele der Ausblick auf das Weihnachtsquartal verhalten aus, bliebe das Papier anfällig für spürbare Korrekturen.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
* Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.
❓ Häufig gestellte Fragen (FAQ) zu Amazon Aktie & Quartalszahlen
Welche Erwartungen hat der Markt an die Quartalszahlen der Amazon Aktie?
Der Konsens prognostiziert für das abgelaufene Quartal einen Gesamtumsatz von rund 202,2 Milliarden USD (+12 % YoY) und ein Ergebnis je Aktie von etwa 1,97 USD. Für die Cloud-Sparte AWS wird ein Erlös von 45,4 Milliarden USD bei einer operativen Marge von ca. 37,3 % erwartet.
Warum steht die Cloud-Sparte AWS bei der Amazon Aktie so stark im Fokus?
AWS generiert den maßgeblichen Anteil des operativen Konzerngewinns und gilt als direkter Konkurrent zu Microsoft Azure und Google Cloud. Anleger erwarten den Nachweis, dass AWS die rasant steigende Nachfrage nach KI-Computing-Diensten mit hoher Profitabilität bedienen kann.
Welche Risiken bergen die hohen Investitionsausgaben (CapEx) für Anleger?
Mit einem geplanten CapEx-Budget von rund 220 Milliarden USD im Jahr 2026 bindet Amazon enorme Barmittel. Sollte dieser Kapazitätsausbau dem realen Erlöswachstum zu weit vorauseilen, könnte dies den freien Cashflow belasten und bei einer Verlangsamung der Nachfrage zu Bewertungsabschlägen führen.

Intel Aktie: Kann der KI-Boom bei Server-CPUs die Wende bringen?

ServiceNow Aktie: War der Absturz nach den Quartalszahlen gerechtfertigt?


Dow Jones, S&P 500 & Nasdaq 100: Alphabet-Crash und Zinsdruck belasten die US Börse

Münchener Rück Aktie im Fokus: Gewinnziel angehoben – Ist das die Chance, Aktien zu kaufen? 📊🚀
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.