

- Erwartungen im Jahresvergleich deutlich höher: Der Konsens prognostiziert für das dritte Quartal einen Umsatz von rund 16,5 Milliarden USD (Vorjahr: 13,65 Mrd. USD) und ein bereinigtes Ergebnis je Aktie von 0,40 USD (Vorjahr: 0,23 USD); das Management peilt eine Bruttomarge von etwa 42 % an.
- Server-CPUs und Agentic AI als Wachstumstreiber: Der weltweite Kapazitätsausbau moderner Rechenzentren sowie die zunehmende Nutzung autonomer KI-Agenten heizen die Nachfrage nach Hochleistungs-Server-CPUs (Xeon) an; knappe Lieferkapazitäten könnten Intel Preissetzungsspielraum eröffnen.
- Restrukturierung und Guidance als Zünglein an der Waage: Da der Aktienkurs rund 30 bis 35 % unter seinen Jahreshöchstständen notiert, dürfte ein reines Erfüllen der Konsenswerte kaum ausreichen; Marktteilnehmer fordern belastbare Prognosen für das vierte Quartal und 2027 sowie messbare Erfolge beim laufenden Konzernumbau.
Der US-Halbleiterkonzern Intel legt am heutigen Donnerstag nach US-Börsenschluss seinen Finanzbericht für das dritte Quartal 2026 vor. An den Finanzmärkten wird das Zahlenwerk mit großer Spannung erwartet, da die Intel Aktie nach einer dynamischen Erholungsrallye und dem Erreichen eines Zwischenhochs bei rund 140 USD im Juni zuletzt spürbar auf ein Kursniveau von etwa 90 bis 95 USD zurücksetzte. Die Veröffentlichung der anstehenden Quartalszahlen gilt als entscheidender Realitätscheck dafür, ob die fundamentale Sanierung des Chipherstellers und die steigende Bedeutung klassischer Hauptprozessoren (CPUs) in Rechenzentren die vorangegangene Zuversicht rechtfertigen könnten. Neben den reinen Umsatzerlösen dürften vor allem Fortschritte bei der Fertigung, die Margenentwicklung und der Ausblick auf das kommende Geschäftsjahr über die künftige Trendrichtung an den Börsen mitentscheiden.
► Intel WKN: 855681 | ISIN: US4581401001 | Ticker: INTC.US
💡 3 Key Takeaways
- Erwartungen im Jahresvergleich deutlich höher: Der Konsens prognostiziert für das dritte Quartal einen Umsatz von rund 16,5 Milliarden USD (Vorjahr: 13,65 Mrd. USD) und ein bereinigtes Ergebnis je Aktie von 0,40 USD (Vorjahr: 0,23 USD); das Management peilt eine Bruttomarge von etwa 42 % an.
- Server-CPUs und Agentic AI als Wachstumstreiber: Der weltweite Kapazitätsausbau moderner Rechenzentren sowie die zunehmende Nutzung autonomer KI-Agenten heizen die Nachfrage nach Hochleistungs-Server-CPUs (Xeon) an; knappe Lieferkapazitäten könnten Intel Preissetzungsspielraum eröffnen.
- Restrukturierung und Guidance als Zünglein an der Waage: Da der Aktienkurs rund 30 bis 35 % unter seinen Jahreshöchstständen notiert, dürfte ein reines Erfüllen der Konsenswerte kaum ausreichen; Marktteilnehmer fordern belastbare Prognosen für das vierte Quartal und 2027 sowie messbare Erfolge beim laufenden Konzernumbau.
📊 Erwartungen an die Quartalszahlen: Umsatzwachstum trifft auf Margendruck
Die anstehenden Quartalszahlen spiegeln die schrittweise operative Stabilisierung wider, die Intel im Vergleich zum Vorjahreszeitraum vollziehen konnte:
-
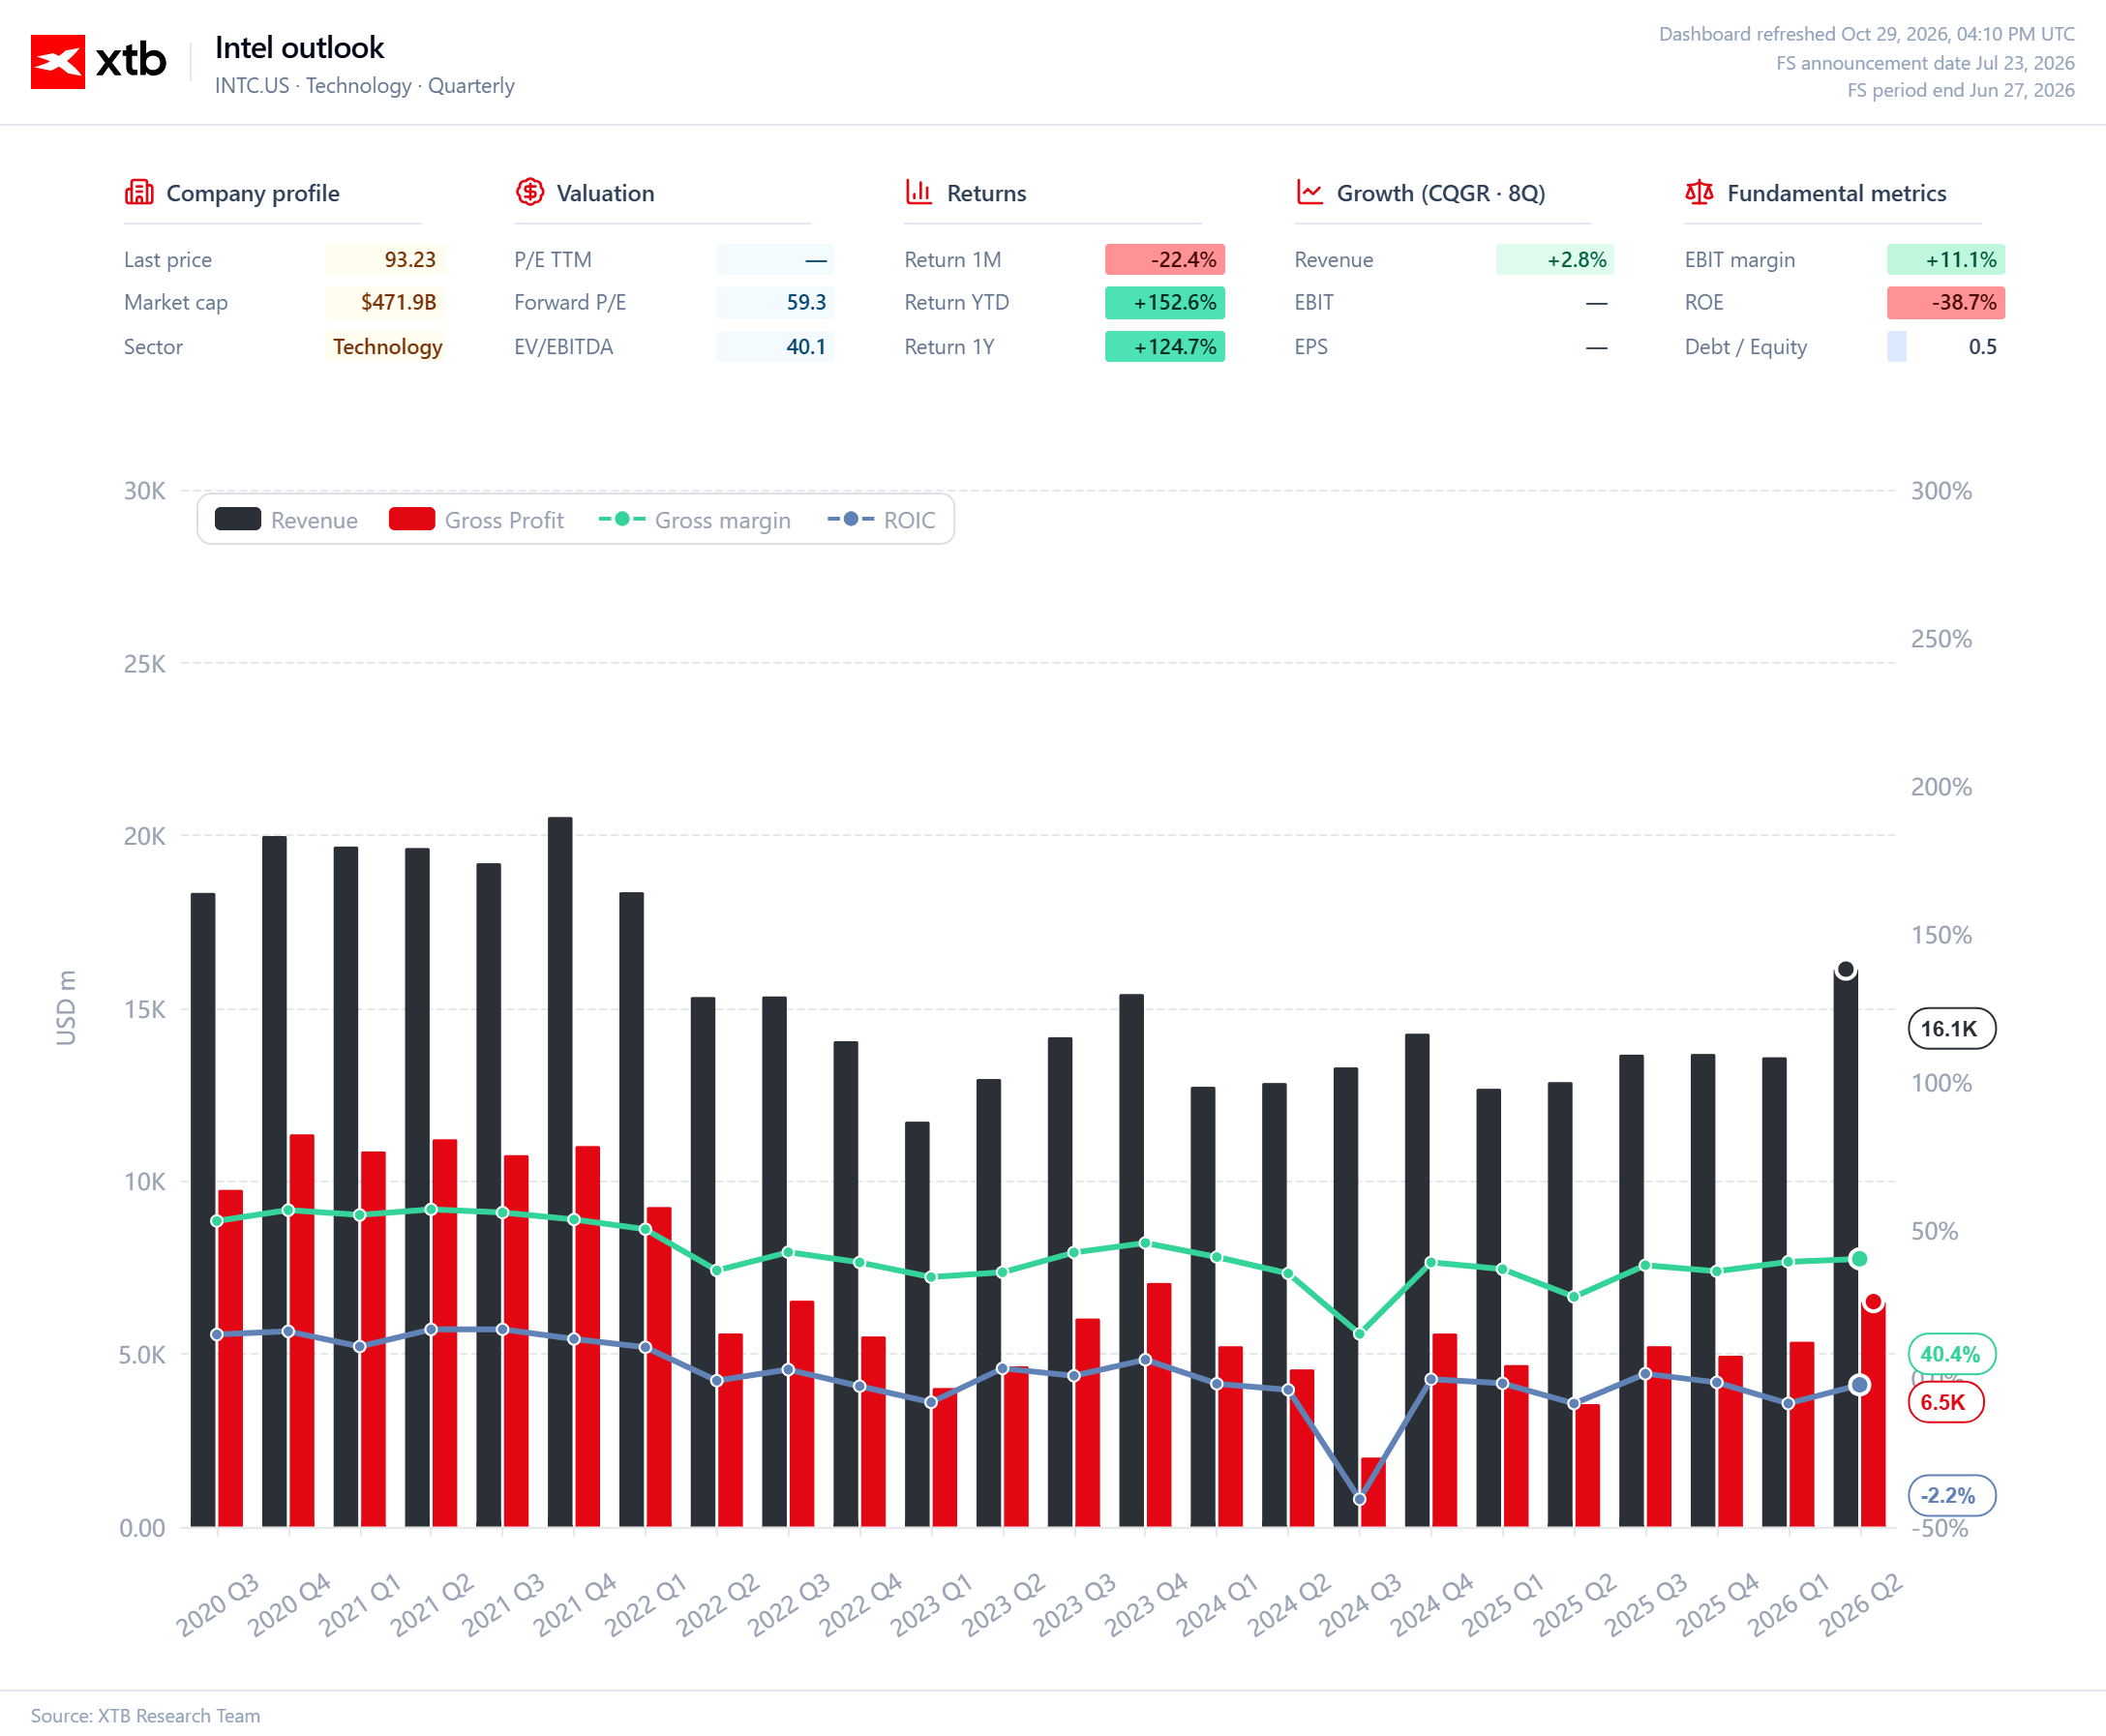
Konsensschätzungen für Q3: Analysten erwarten im Schnitt Konzernerlöse von ca. 16,5 Milliarden USD. Dies läge solide über dem Vorjahreswert von 13,65 Milliarden USD und im oberen Bereich der unternehmenseigenen Prognosespanne von 15,8 bis 16,8 Milliarden USD.
-
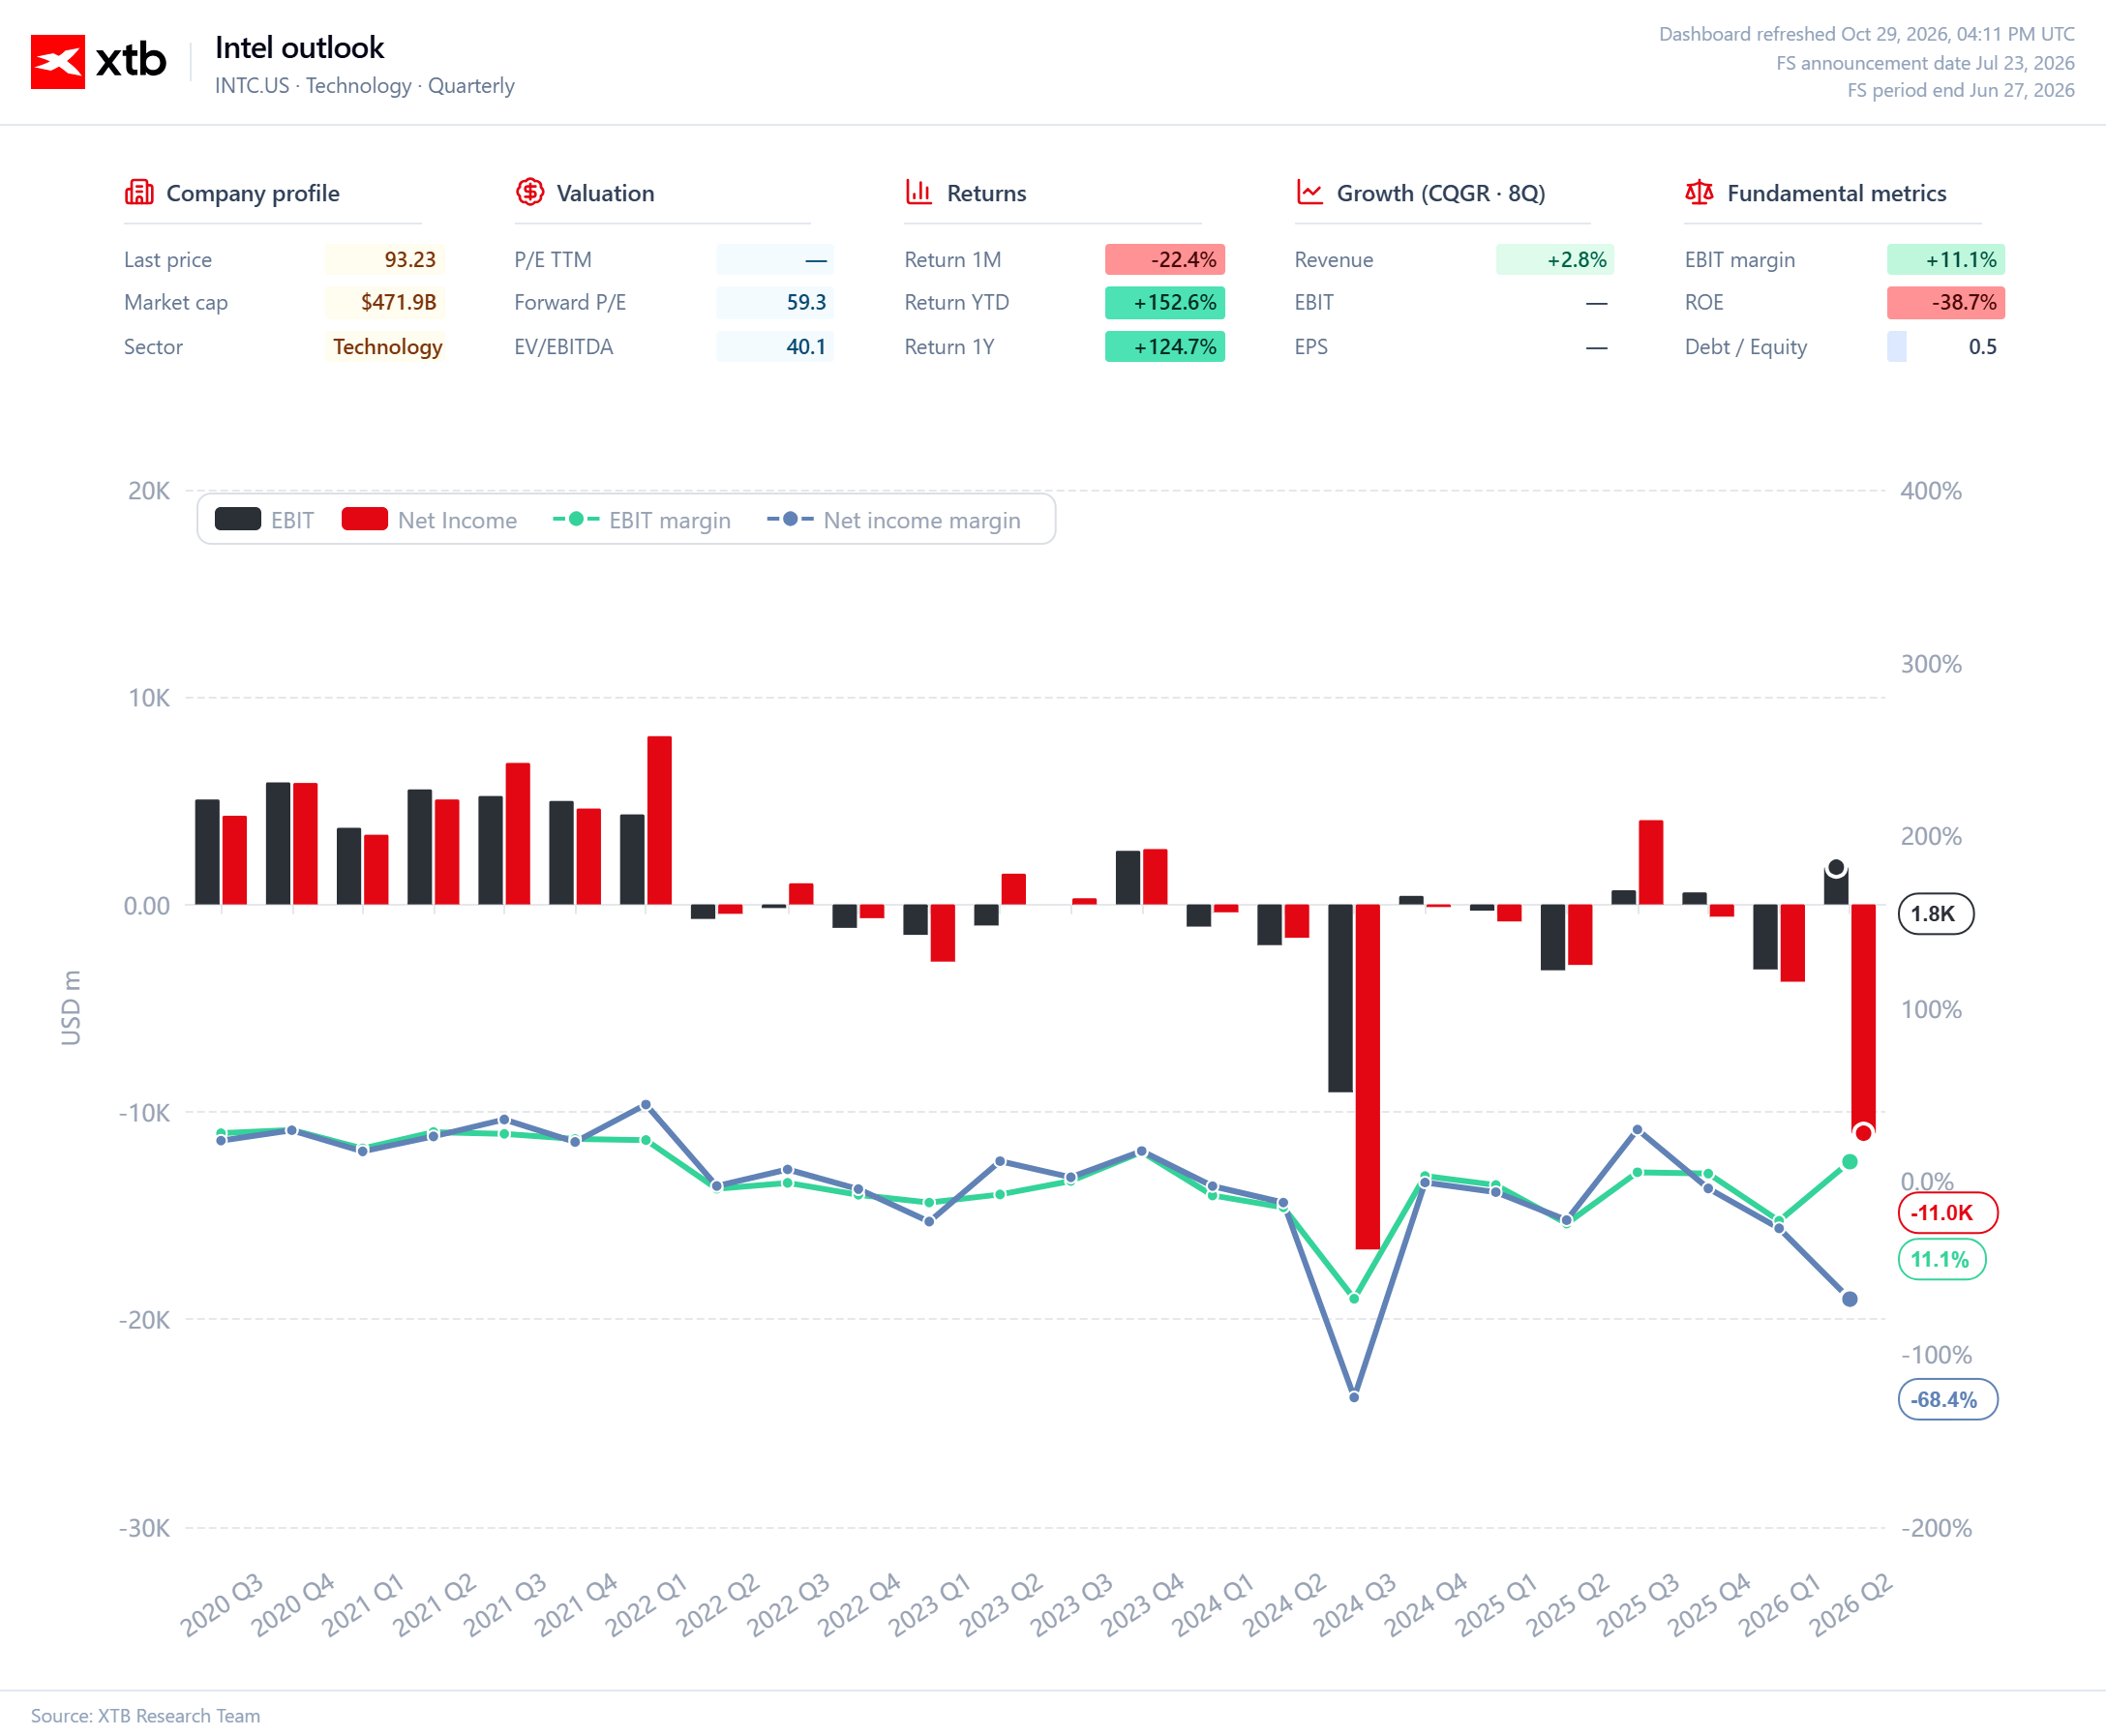
Ertragsentwicklung: Das bereinigte Ergebnis je Aktie (EPS) wird bei rund 0,40 USD taxiert (Vorjahr: 0,23 USD; Vorquartal: 0,42 USD bei 16,1 Mrd. USD Erlös). Damit würde der Gewinn im Jahresvergleich zwar kräftig zulegen, bliebe sequenziell jedoch leicht hinter dem zweiten Quartal zurück.
-
Bruttomarge: Die bereinigte Bruttomarge wird bei rund 42 % erwartet. Wie diszipliniert Intel die Fertigungskosten steuern kann, dürfte für institutionelle Investoren eine der wichtigsten Kernkennzahlen darstellen.
🖥️ Server-CPUs und Agentic AI: Neuer Nachfrageschub für Xeon-Prozessoren?
Im Technologiesektor rückte zuletzt die Erkenntnis in den Vordergrund, dass moderne KI-Infrastruktur neben spezialisierten Grafikbeschleunigern (GPUs) weiterhin erhebliche Mengen an Rechenleistung klassischer Serverprozessoren beansprucht:
-
Bedeutung für die Intel Aktie: Die Implementierung komplexer Software-Architekturen, insbesondere im Umfeld agentenbasierter KI-Modelle („Agentic AI“), könnte die Nachfrage nach Intels Xeon-Prozessorfamilie merklich anziehen lassen.
-
Angebotsverknappung stützt Verkaufspreise: Sollten Lieferengpässe bei einzelnen Komponenten anhalten, könnte Intel in der Lage sein, höhere durchschnittliche Verkaufspreise (ASPs) am Markt durchzusetzen, was sich positiv auf die operative Profitabilität auswirken dürfte.
-
Herausforderung Lieferfähigkeit: Der tatsächliche Ertragseffekt stünde und fiele jedoch mit der Frage, ob Intel seine Produktionskapazitäten rasch genug hochfahren kann, um eingehende Aufträge zeitnah zu bedienen, ohne Marktanteile an die Konkurrenz zu verlieren.
🏭 Restrukturierung und Kostenkontrolle: Fabriken und CapEx im Fokus
Parallel zum Wettbewerbsumfeld bleibt der interne Konzernumbau ein maßgeblicher Einflussfaktor auf die Bewertung der Intel Aktie:
-
Kostenreduktion und Investitionsdisziplin: Intel treibt Kostensenkungen voran und passt seine Investitionsbudgets (CapEx) an. Ziel bleibt es, die Effizienz der eigenen Halbleiterfabriken zu steigern und technologisch zu führenden Auftragsfertigern aufzuschließen.
-
Belastung der Cashflows: Das Tempo und der Umfang dieser Restrukturierungsmaßnahmen belasten kurzfristig die freien Mittelzuflüsse. Der Markt dürfte den Quartalsbericht daher gezielt daraufhin abklopfen, ob die eingeleiteten Sparprogramme bereits spürbare Früchte tragen oder ob weitere Einmalaufwendungen das Gesamtergebnis drücken könnten.
💻 Der PC-Markt als Unsicherheitsfaktor: Ausgleich durch Enterprise-Nachfrage?
Während das Geschäft mit Rechenzentren für Fantasie sorgt, bleibt das traditionelle Client-Computing-Segment (PC-Prozessoren) ein schwer kalkulierbarer Faktor:
-
Uneinheitliche Nachfrage: Die Absatzzahlen im weltweiten PC-Markt sowie der anhaltende Preisdruck könnten die Konsumsparte belasten.
-
Sektorale Kompensation: Für Anleger wird maßgeblich sein, ob die Stärke im Unternehmens- und Serversegment ausreichen würde, um eine potenzielle Schwächephase im privaten PC-Geschäft zu kompensieren.
🔮 Ausblick auf Q4 und 2027: Warum die Guidance über die Kursreaktion entscheiden dürfte
Angesichts der jüngsten Konsolidierung der Intel Aktie im Bereich von 90 bis 95 USD dürfte die unmittelbare Kursreaktion primär vom Ausblick des Managements auf die kommenden Quartale abhängen:
-
Blick auf 2027: Ein stabiles Auftragsbuch und klare Signale bezüglich steigender Auslieferungsmengen für das Schlussquartal und das Jahr 2027 könnten das Vertrauen in eine nachhaltige Trendwende festigen.
-
Enttäuschungspotenzial: Sollten die Prognosen bezüglich der Margenerholung hinter den Erwartungen zurückbleiben oder Verzögerungen bei der Fertigung aufscheinen, könnte die Aktie erneut unter Druck geraten, da Marktteilnehmer in der aktuellen Berichtssaison empfindlich auf Verfehlungen bei der Kapitaleffizienz reagieren.
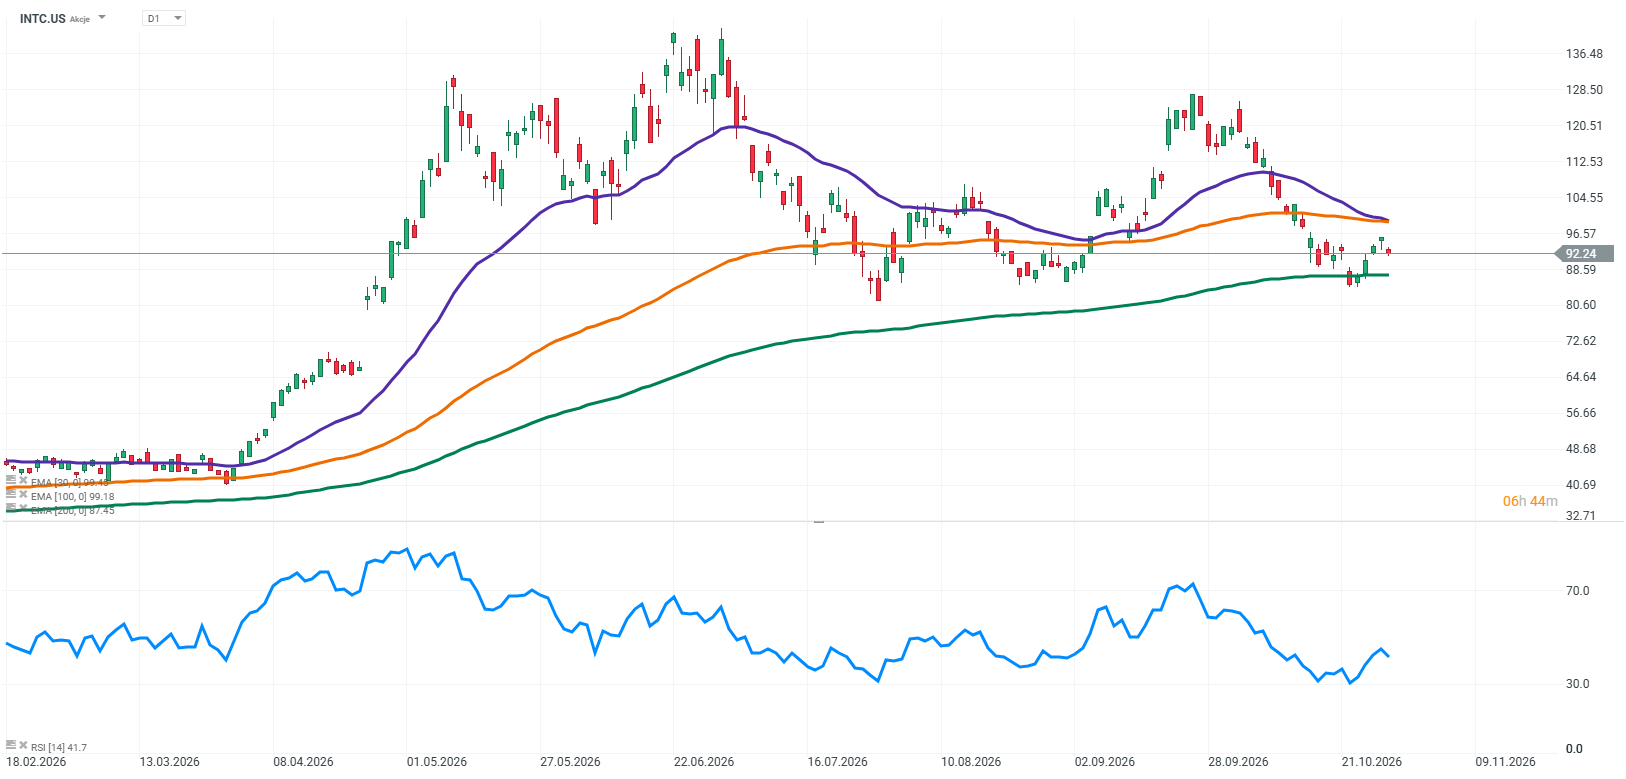
Quelle: XTB Investment Plattform, aufgenommen am 29.10.2026. Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Das Handelsinstrument notiert in USD. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
🏁 Fazit: Intel Aktie vor richtungsweisendem Härtetest
Die anstehenden Quartalszahlen bieten eine entscheidende Standortbestimmung für die Intel Aktie. Die Kombination aus einer soliden Erholung der nominalen Umsätze und der strukturell steigenden Nachfrage nach Server-CPUs für KI-Anwendungen eröffnet dem Traditionskonzern beachtliches Potenzial. Entscheidend für eine nachhaltige Rückkehr auf den Aufwärtspfad dürfte jedoch sein, dass das Management überzeugend darlegt, wie die operative Restrukturierung in höhere Bruttomargen und verbesserte Cashflows überführt werden soll. Sollte Intel mit einem robusten Ausblick aufwarten und die Lieferfähigkeit bei margenstarken Serverchips bestätigen können, könnte dies der Aktie neuen Auftrieb verleihen; bliebe die Guidance hingegen vage, dürfte die Konsolidierung im Bereich um 90 USD vorerst anhalten.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
* Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.
❓ Häufig gestellte Fragen (FAQ) zu Intel Aktie & Quartalszahlen
Welche Erwartungen hat der Markt an die Quartalszahlen von Intel?
Der Konsens prognostiziert für das dritte Quartal 2026 einen Umsatz von rund 16,5 Milliarden USD und ein bereinigtes Ergebnis je Aktie von etwa 0,40 USD bei einer erwarteten Bruttomarge von rund 42 %.
Warum spielen Server-CPUs derzeit eine so wichtige Rolle für die Intel Aktie?
Mit dem Ausbau weltweiter Rechenzentren und dem Aufkommen agentischer KI-Systeme steigt der Bedarf an klassischer CPU-Rechenleistung parallel zu Grafikprozessoren. Bei anhaltend knappem Angebot könnte Intel von höheren Verkaufspreisen und steigenden Absatzmengen bei seinen Xeon-Prozessoren profitieren.
Welche Risiken könnten die Erholung der Intel Aktie bremsen?
Zu den zentralen Risikofaktoren zählen mögliche Verzögerungen bei der Skalierung moderner Fertigungsprozesse, anhaltende Restrukturierungskosten, die den Cashflow belasten, sowie eine anhaltende Nachfrageschwäche im traditionellen Endkunden-PC-Markt.

ServiceNow Aktie: War der Absturz nach den Quartalszahlen gerechtfertigt?


Dow Jones, S&P 500 & Nasdaq 100: Alphabet-Crash und Zinsdruck belasten die US Börse

Münchener Rück Aktie im Fokus: Gewinnziel angehoben – Ist das die Chance, Aktien zu kaufen? 📊🚀

Symrise Aktie im freien Fall: DAX-Schlusslicht nach fast 10 % Kursrutsch – Jetzt antizyklisch Aktien kaufen? ⚠️📉
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.