

- Die US-Bilanzsaison beginnt mit den Berichten großer Banken wie JPMorgan Chase und Goldman Sachs.
- Spannungen im Nahen Osten und Flugausfälle lassen die geopolitischen Risikoprämien am Rohölmarkt steigen.
- Japan verzeichnet im September eine Verlangsamung des Erzeugerpreisindex auf 6,8 Prozent im Jahresvergleich.
Die heutige Handelssitzung steht an der Börse Heute ganz im Zeichen des offiziellen Auftakts der US-Berichtssaison für das vergangene Quartal. Anleger blicken gespannt auf die Quartalszahlen der größten amerikanischen Finanzinstitute – darunter JPMorgan Chase, Goldman Sachs, Citigroup und Wells Fargo. Die Bilanzen liefern wichtige Erkenntnisse über den Zustand des US-Bankensektors, die Qualität von Kreditportfolios sowie die Widerstandsfähigkeit der Verbraucher angesichts anhaltend hoher Zinsen.
Gleichzeitig bleibt die geopolitische Lage im Nahen Osten ein bestimmender Faktor für den Wirtschaftskalender. Berichte über Flugaussetzungen durch Etihad und Qatar Airways schüren die Sorge vor einer Eskalation des Konflikts, was sich in einer erhöhten Risikoprämie am Rohölmarkt niederschlägt.
In der Asien-Sitzung sorgte ein falkenhaftes Sitzungsprotokoll der Reserve Bank of Australia (RBA) für Aufsehen. Die RBA betonte die Notwendigkeit, die Binnennachfrage länger zu dämpfen, um die Inflation einzudämmen – obwohl das lokale Geschäftsklima spürbar einbrach. Unterdessen zeigten Daten aus Japan eine deutliche Verlangsamung der Erzeugerpreise (PPI auf 6,8 % j/j), was den Druck auf rasche Zinsanhebungen durch die Bank of Japan nimmt. Im Laufe des Tages kann die Volatilität an der Börse durch Reden mehrerer Fed-Mitglieder (Waller, Barkin, Collins) sowie die endgültigen deutschen Verbraucherpreise (CPI) weiter steigen.
Wirtschaftskalender: Wichtige Ereignisse des Handelstages in Asien
-
Japan – Erzeugerpreisindex (PPI) j/j (September): 6,8 % (Konsens: 7,6 %; Vorwert: 7,6 %). Der spürbare Rückgang des Kostendrucks auf Produzentenseite mildert den Inflationsdruck in der japanischen Wirtschaft.
-
Japan – Bankkredite j/j (September): 5,3 % (Konsens: 5,5 %; Vorwert: 5,3 %). Das Kreditzukunftswachstum hielt sein Tempo aus dem Vormonat und lag knapp unter den Markterwartungen.
-
Australien – NAB Geschäftsklima-Index (September): -13 Pkt. (Vorwert: -9 Pkt.). Die Verschlechterung der Stimmung spiegelt die zunehmende Belastung durch die restriktive Geldpolitik wider.
-
Großbritannien – BRC Einzelhandelsumsätze j/j (September): 1,0 % (Konsens: 0,8 %; Vorwert: 0,5 %). Ein höher als erwarteter Wert deutet auf eine leichte Erholung der Konsumneigung hin.
📆 Wirtschaftskalender: Die wichtigsten Termine an der Börse
(Alle Zeitangaben in deutscher Zeit)
| Uhrzeit | Land | Event / Makrodaten | Konsens | Vorwert |
| 02:30 | Australien | RBA Monetary Policy Meeting Minutes | – | – |
| 05:00 | UK | Rede von BoE-Mitglied Megan Greene | – | – |
| 08:00 | Eurozone | Deutschland Verbraucherpreise (CPI) m/m (Endgültig) | 0,6 % | 0,6 % |
| 09:45 | USA | Rede von Fed-Gouverneur Christopher Waller | – | – |
| 12:00 | USA | NFIB Kleinunternehmens-Index | 98,1 | 98,7 |
| 14:15 | USA | ADP Wöchentliche Beschäftigung | – | 23,8k |
| 16:00 | USA | Verkäufe bestehender Häuser | 3,95M | 3,98M |
| 16:30 | Australien | Conference Board Frühindikator m/m | – | 0,5 % |
| 19:00 | USA | Rede von Fed-Präsident Thomas Barkin (Richmond) | – | – |
| 22:00 | USA | Rede von Fed-Präsidentin Susan Collins (Boston) | – | – |
| 23:45 | Neuseeland | Touristenankünfte m/m | – | 0,5 % |
| TBD | China | Geldmenge M2 j/j | 7,4 % | 7,5 % |
| TBD | China | Neue Bankkredite | 1.025B | 60B |
| Ganztägig | 🌐 Global | IWF- und Weltbank-Jahrestagung (Tag 2) | – | – |
Börse Heute: Wichtige Quartalszahlen & Unternehmensberichte
Die Bilanzsaison beginnt mit Schwergewichten aus dem US-Finanz- und Gesundheitssektor:
-
JPMorgan Chase & Co (JPM) – vor Börsenöffnung (EPS-Prognose: $ 5,94): Die größte US-Bank gilt als Gradmesser für die finanzielle Gesundheit der Verbraucher und die Kreditausfallrückstellungen.
-
Johnson & Johnson (JNJ) – vor Börsenöffnung (EPS-Prognose: $ 2,53): Defensiver Barometer für den Gesundheitssektor und die Nachfragestabilität bei Medizintechnik und Pharmazeutika.
-
UnitedHealth Group (UNH) – vor Börsenöffnung (EPS-Prognose: $ 4,12): Liefert wichtige Einblicke in die Gesundheitskosten und Profitabilität des US-Versicherungsmarktes.
-
The Goldman Sachs Group (GS) – vor Börsenöffnung (EPS-Prognose: $ 12,90): Wichtiges Barometer für die Aktivität an den Kapitalmärkten, Handelserträge und die Erholung im M&A-Geschäft.
-
Wells Fargo & Company (WFC) – vor Börsenöffnung (EPS-Prognose: $ 1,85): Schlüsselfigur für den US-Hypothekenmarkt und den Nettozinsertrag.
-
Citigroup Inc. (C) – vor Börsenöffnung (EPS-Prognose: $ 2,66): Befindet sich im Konzernumbau; zeigt Trends bei globalen Unternehmensströmen und im Transaction Banking.
-
Domino's Pizza Inc (DPZ) – vor Börsenöffnung (EPS-Prognose: $ 4,33): Benchmark für Konsumausgaben im Fast-Food-Segment.
-
Albertsons Companies (ACI) – vor Börsenöffnung (EPS-Prognose: $ 0,31): Indikator für das Kaufverhalten der Haushalte unter dem Einfluss der Lebensmittelinflation.
-
AZZ Inc. (AZZ) – nach Börsenschluss (EPS-Prognose: $ 1,82): Spiegelt die Nachfrage nach Metallbeschichtungen und den Zustand der industriellen Infrastruktur wider.
-
Weitere Berichte heute: FB Financial (FBK), Unity Bancorp (UNTY), FingerMotion (FNGR) und Biomerica (BMRA).
Märkte im Fokus der Anleger
-
S&P 500 / Finanzsektor (XLF): Die Quartalszahlen der Großbanken werden zu Handelsbeginn die Richtung für die US-Indizes vorgeben.
-
Rohöl (Brent / WTI): Spannungen im Nahen Osten und Flugstreichungen halten den Preisdruck im Erdölmarkt hoch.
-
Australischer Dollar (AUD/USD): Das Währungspaar reagiert auf das Zusammenspiel aus falkenhaftem RBA-Protokoll, schwachem NAB-Geschäftsklima und globaler Risikoaversion.
Technische Analyse: S&P 500 steigt, aber Banken hinken hinterher
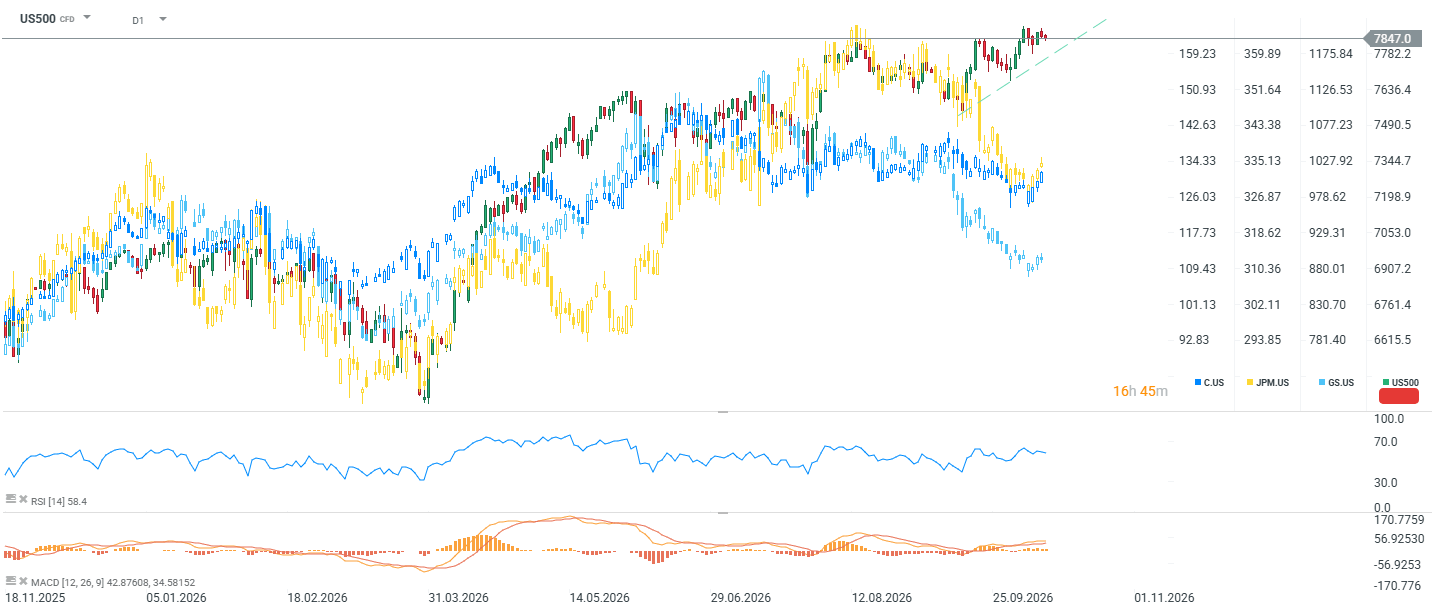
Quelle: XTB Investment Plattform, aufgenommen am 13.10.2026. Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Das Handelsinstrument notiert in Punkten. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
Der US500 (S&P 500) zeigt an der Börse heute ein gespaltenes Bild. Während der Index seit Mitte September einen Aufwärtstrend von rund 7.550 Punkten aufgebaut hat und die Hochs im Bereich von 7.800–7.850 Punkten testet, fehlen den Finanzwerten die nötigen Impulse.
JPMorgan und Citigroup bewegen sich seit August seitwärts und bestätigen die neuen Indexhochs bisher nicht. Goldman Sachs zeigt zwar relative Stärke, kann sich jedoch ebenfalls nicht entscheidend nach oben absetzen. Diese Divergenz ist ein klassisches Warnsignal: Wenn der Gesamtmarkt ohne Unterstützung des Bankensektors steigt, wird die Rallye zunehmend von wenigen Schwergewichten aus anderen Branchen getragen.
Indikatoren signalisieren nachlassendes Momentum
-
RSI(14): Liegt bei 58,4 Punkten im neutralen Bereich und lässt technisch Raum für weitere Bewegungen.
-
MACD: Das Histogramm schrumpft trotz steigender Kurse – eine negative Momentum-Divergenz ähnlich wie vor dem September-Rücksetzer.
Szenarien für die Reaktion auf die Quartalszahlen:
-
Bullisches Szenario: Starke Ergebnisse (besonders im Handels- und Investmentbanking) könnten die Divergenz schließen, die Bankaktien nach oben ziehen und die Stärke des US500 bestätigen.
-
Bärisches Szenario: Solide Zahlen gepaart mit vorsichtigen Ausblicken (Kreditrisiken, Rückstellungen) könnten Gewinnmitnahmen auslösen. Der Index könnte dann in Richtung der Trendlinie bei 7.600–7.650 Punkten oder tiefer auf 7.300–7.350 Punkte korrigieren.
WILLKOMMENS-BONUS FÜR NEUKUNDEN
- Eröffne ein neues Konto bei XTB, zahle Minimum 50 Euro ein und erhalte Gratis eine Porsche-Aktie dazu
- Nach Kontoeröffnung handelst Du bei XTB weltweite Aktien und ETF ab 0 Euro! Bis 100.000 Euro monatlichem Handelsumsatz streicht XTB die Orderkommission komplett
- Weitere Details und zur Aktion registrieren hier.



BÖRSE AKTUELL: Tech-Crash in Asien und restriktive Zentralbanken im Schatten eines Ölschocks (13.10.2026)



📊BÖRSE AKTUELL: Europa erholt sich trotz höherer Ölpreise und eines stärkeren Dollars (12.10.2026)


CHART des Tages: USDINR - Wird das mutige Regulierungsmaßnahmenpaket der RBI die Rupie retten? (12.10.2026)


Wirtschaftskalender: Wo bleiben die Börsen heute geschlossen? (12.10.2026)
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.