

-
Valoración de mercado y punto de inflexión: Las acciones de Basic-Fit cotizan a múltiplos históricamente bajos (en torno a 7,9x EV/EBITDA), a pesar de que la compañía atraviesa un verdadero punto de inflexión operativo y financiero.
-
Liderazgo europeo y modelo de expansión: La empresa es el líder indiscutible del sector en Europa con 2.246 clubes a cierre del tercer trimestre de 2026, basando su éxito en una estrategia de alta densidad en áreas urbanas y en la reciente incorporación de un modelo de franquicias.
-
Eficiencia y reducción de costes: La autorización para operar clubes 24/7 sin personal nocturno, liderada por su transición en Francia, supone un ahorro anualizado estimado de 46.300€ por instalación, lo que ofrece un gran potencial para la expansión de márgenes.
-
Generación de caja y potencial de revalorización: Basic-Fit ha dejado de quemar caja para registrar un Free Cash Flow positivo de 24,7 millones de euros en el primer semestre de 2026, con proyecciones que sitúan su potencial en el doble dígito.

-
Valoración de mercado y punto de inflexión: Las acciones de Basic-Fit cotizan a múltiplos históricamente bajos (en torno a 7,9x EV/EBITDA), a pesar de que la compañía atraviesa un verdadero punto de inflexión operativo y financiero.
-
Liderazgo europeo y modelo de expansión: La empresa es el líder indiscutible del sector en Europa con 2.246 clubes a cierre del tercer trimestre de 2026, basando su éxito en una estrategia de alta densidad en áreas urbanas y en la reciente incorporación de un modelo de franquicias.
-
Eficiencia y reducción de costes: La autorización para operar clubes 24/7 sin personal nocturno, liderada por su transición en Francia, supone un ahorro anualizado estimado de 46.300€ por instalación, lo que ofrece un gran potencial para la expansión de márgenes.
-
Generación de caja y potencial de revalorización: Basic-Fit ha dejado de quemar caja para registrar un Free Cash Flow positivo de 24,7 millones de euros en el primer semestre de 2026, con proyecciones que sitúan su potencial en el doble dígito.
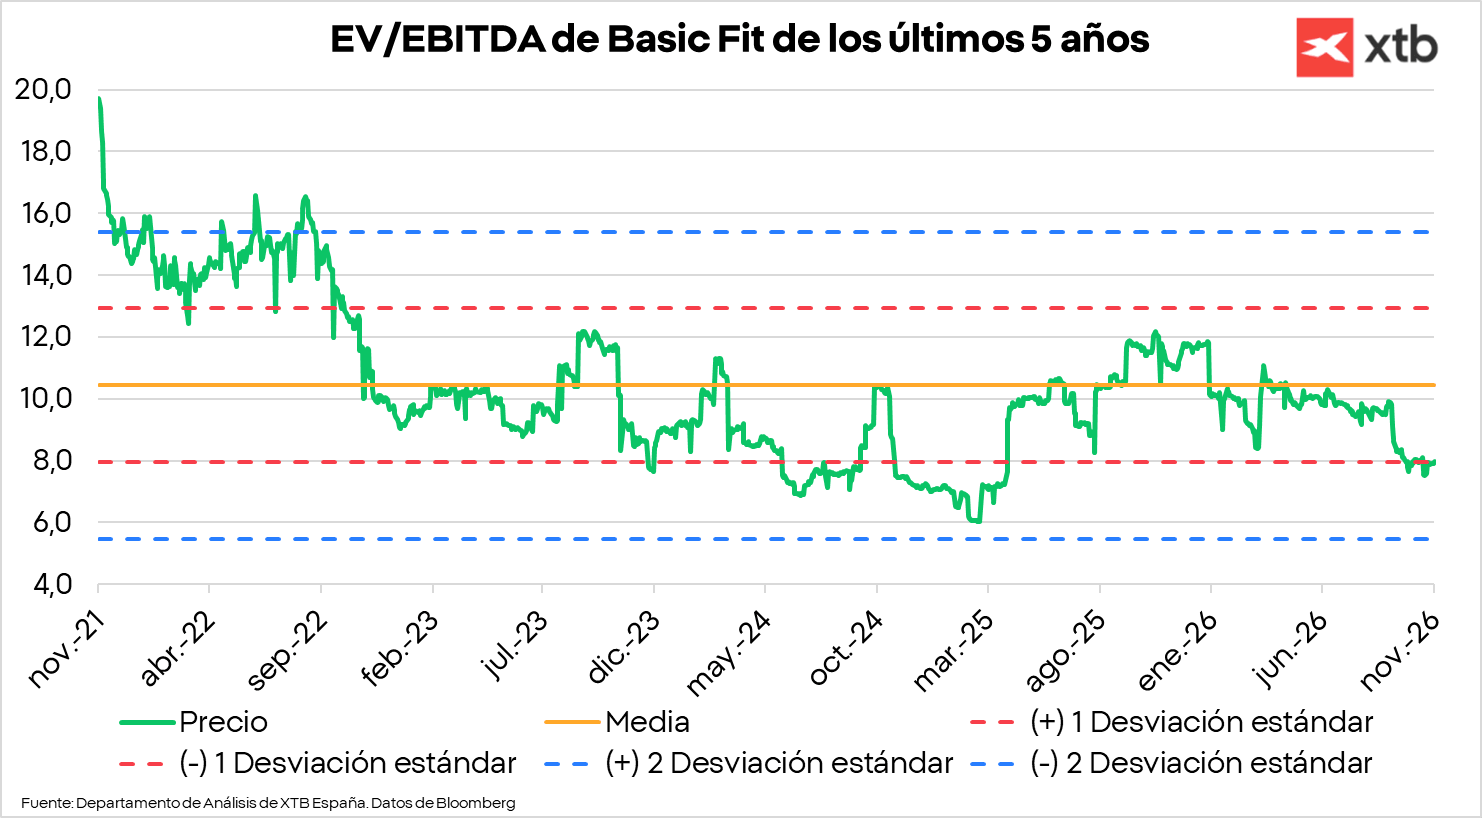
El mercado suele penalizar con dureza a las compañías de alto crecimiento cuando desaceleran el ritmo de aperturas o el crecimiento de sus ingresos se ralentiza. Sin embargo, en ocasiones esto podría no tener sentido si la empresa empieza a rentabilizar su crecimiento. Basic-Fit es un caso paradigmático de esta desconexión: mientras la cotización se mantiene comprimida en múltiplos históricamente bajos (en torno a 7,9x EV/EBITDA, cotizando cerca de una desviación estándar por debajo de su media de 5 años de ~10,5x), la compañía atraviesa su verdadero punto de inflexión operativo y financiero. ¿Cuáles son los puntos claves?
Puedes leer el informe completo de la tesis de Basic-Fit pinchando aquí.
Vientos de cola estructurales y un mercado hiperfragmentado
La tesis de Basic-Fit parte de un cambio de paradigma en el comportamiento del consumidor. Según datos de McKinsey, las generaciones Millennial (1981-1996) y Gen Z (1997-2012) priorizan el bienestar y el físico de forma significativamente superior a las generaciones anteriores: el 65% valora la salud cardiovascular como un aspecto crítico (frente al 60% de generaciones previas) y un 60% sitúa la gestión del estrés y la ansiedad como una prioridad esencial (frente al 53%). En términos estéticos, el 46% de la Generación Z en Estados Unidos califica la mejora de la apariencia física como una prioridad máxima, frente al 34% de los millennials y el 26% de generaciones mayores. Este patrón se refleja directamente en las salas de entrenamiento: un informe de Deloitte constata que el 59% de los usuarios de centros deportivos en Europa pertenecen ya a la Gen Z y Millennials.
En paralelo, frente a la narrativa que sitúa a los análogos de GLP-1 como una amenaza para la industria deportiva, consideramos que actuarán como un catalizador positivo. Con un 52% de la población adulta europea con sobrepeso, el tratamiento farmacológico requiere de ejercicio de fuerza concurrente para mitigar la pérdida de musculatura (se estima que combinar ejercicio físico reduce a la mitad la pérdida de masa muscular asociada al fármaco), y el gimnasio representa la alternativa sostenible para evitar una dependencia farmacológica de por vida.
A pesar de contar con 75,5 millones de abonados en Europa (+5,8% interanual) y facturar 39.100 millones de euros (+9,1%) a través de 67.515 instalaciones, el sector del fitness europeo sigue profundamente fragmentado:
- Los 20 mayores operadores apenas concentran el 28% de los miembros del continente.
- Solo 12 cadenas en Europa superan los 100 clubes, aglutinando en torno al 12% del total de instalaciones.
- En países como España, el 69% de los centros fitness continúan operando como establecimientos independientes únicos.
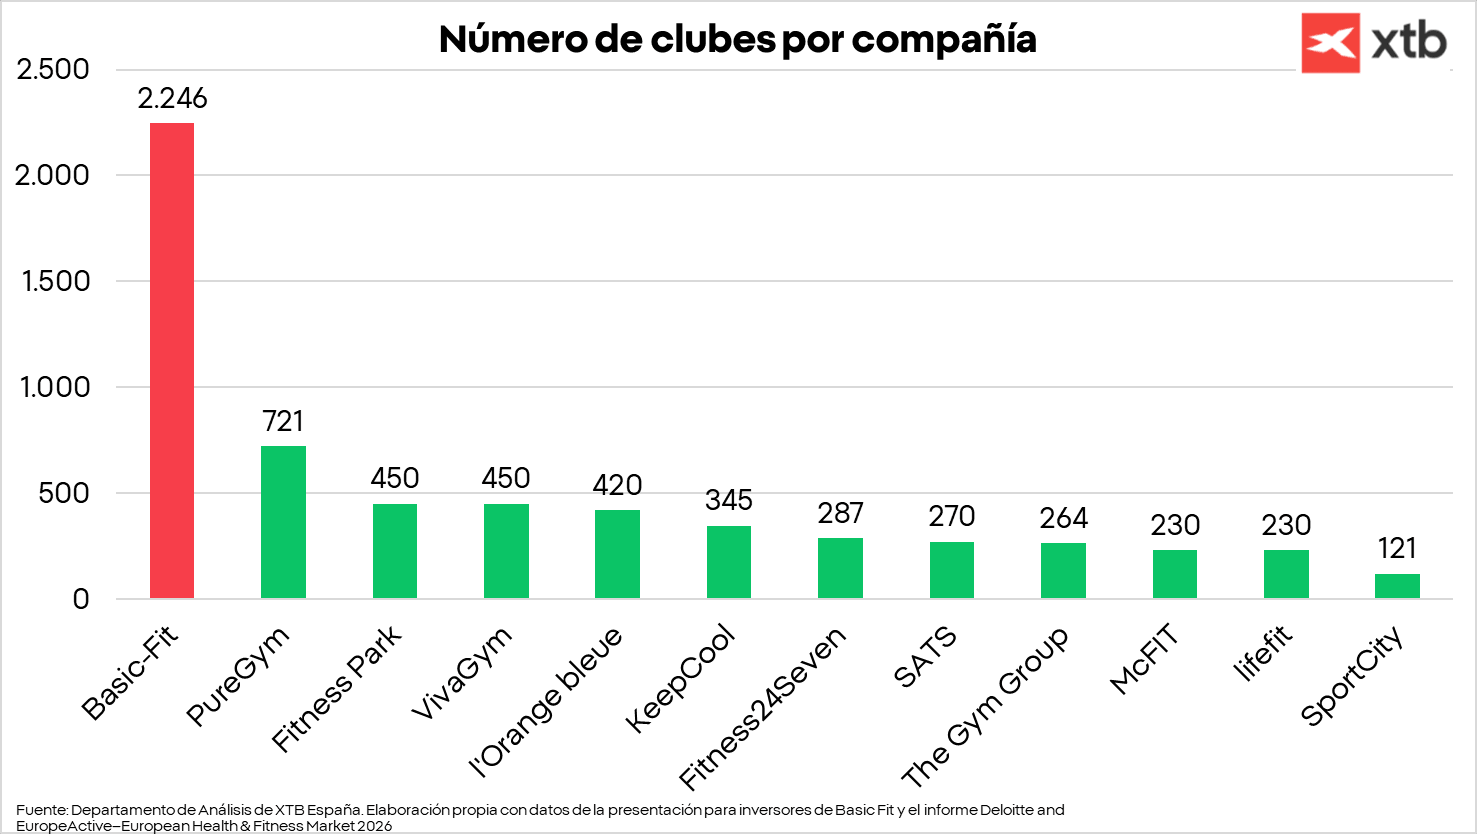
En este entorno fragmentado, Basic-Fit es el líder indiscutible en volumen con 2.246 clubes a cierre del 3T 2026, triplicando holgadamente a su inmediato perseguidor, PureGym (721 clubes), y dejando muy atrás a competidores como Fitness Park (450), VivaGym (450) o McFIT (230). Con una cuota de apenas el 3,2% de los locales y el 3,6% de los ingresos europeos a cierre de 2025, el espacio de consolidación orgánica e inorgánica por delante es enorme.
La arquitectura del modelo de Basic-Fit: Clústeres urbanos y el giro estratégico a la franquicia
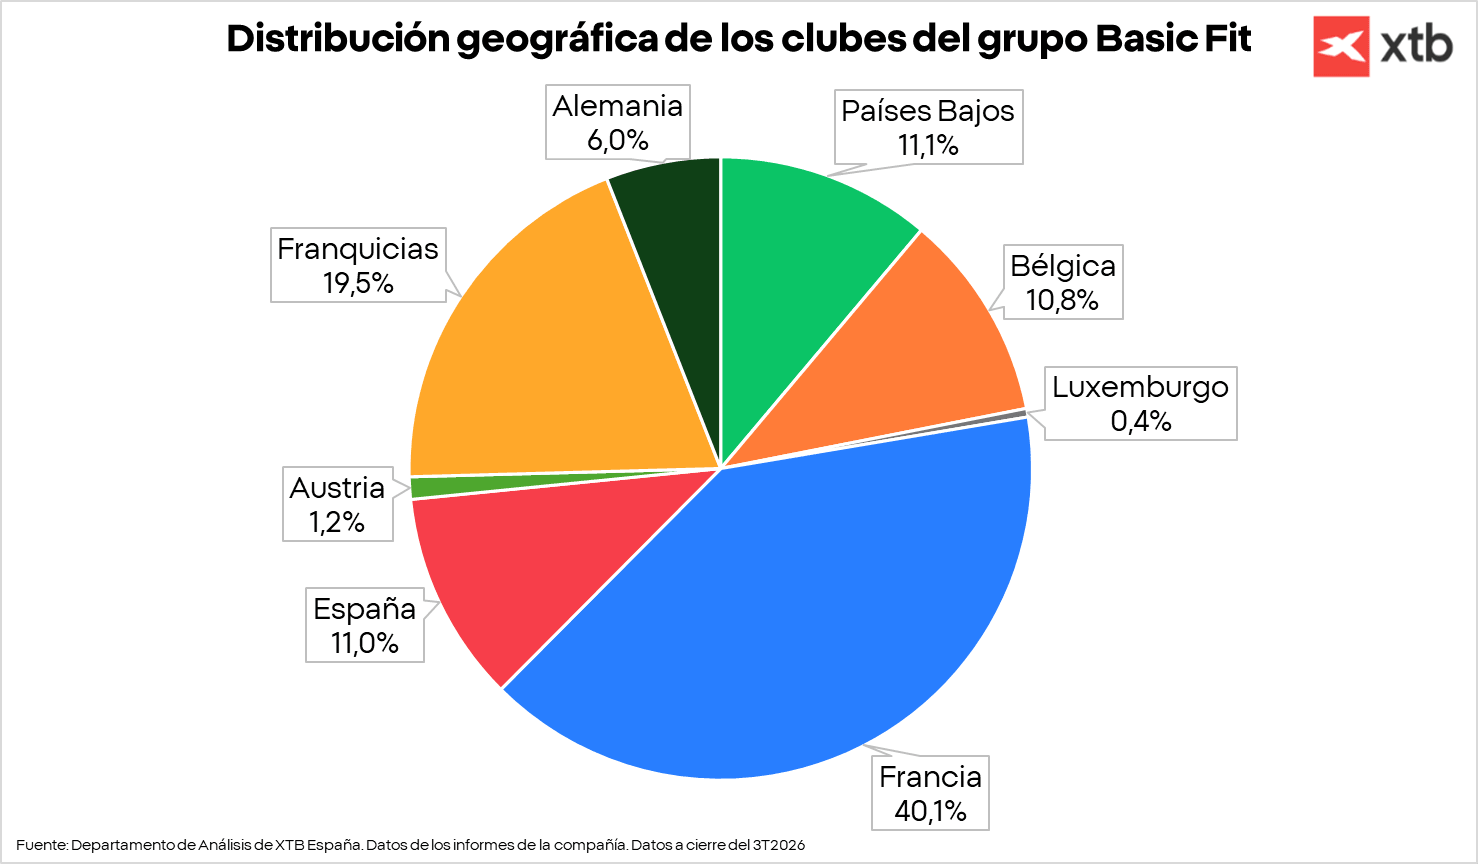
El éxito del modelo bajo coste-alto valor de Basic-Fit radica en su densidad de red. La compañía focaliza sus aperturas en áreas urbanas de al menos 30.000 habitantes y aplica una estricta estrategia de concentración. Al abrir múltiples ubicaciones simultáneas en una misma ciudad (como Barcelona o París), maximiza el apalancamiento publicitario (una única marquesina promociona todos los centros de la zona) y optimiza la supervisión regional de los managers. Además, esto le permite tener descuentos en la adquisición de equipamiento deportivo y maquinaria frente a otros operadores locales más pequeños.
Las métricas unitarias de cada nuevo club confirman la solidez del modelo de negocio:
- Inversión inicial (Capex): Aproximadamente 1,4 millones de euros por club.
- Umbral de rentabilidad (breakeven de caja): Se sitúa en torno a los 1.500 abonados por instalación. A partir de esa cifra, la compañía empieza a generar caja operativa.
- Filtro de retorno: Exigencia de un retorno sobre el capital invertido mínimo del 30% en fase de maduración.
Con la adquisición de Clever Fit a finales de 2025, la compañía entró decididamente en el negocio de franquicias. Para blindar el valor de la marca y la experiencia del socio, la directiva ha establecido una barrera clara: cada franquiciado debe comprometerse a operar un mínimo de 10 clubes, garantizando músculo financiero y estándares operativos homogéneos. Este modelo asset-light (ligero en activos) permite capturar un 7% de royalties sobre ingresos y un 4% de aportación al fondo de marketing.
Calidad de ingresos y retención del usuario
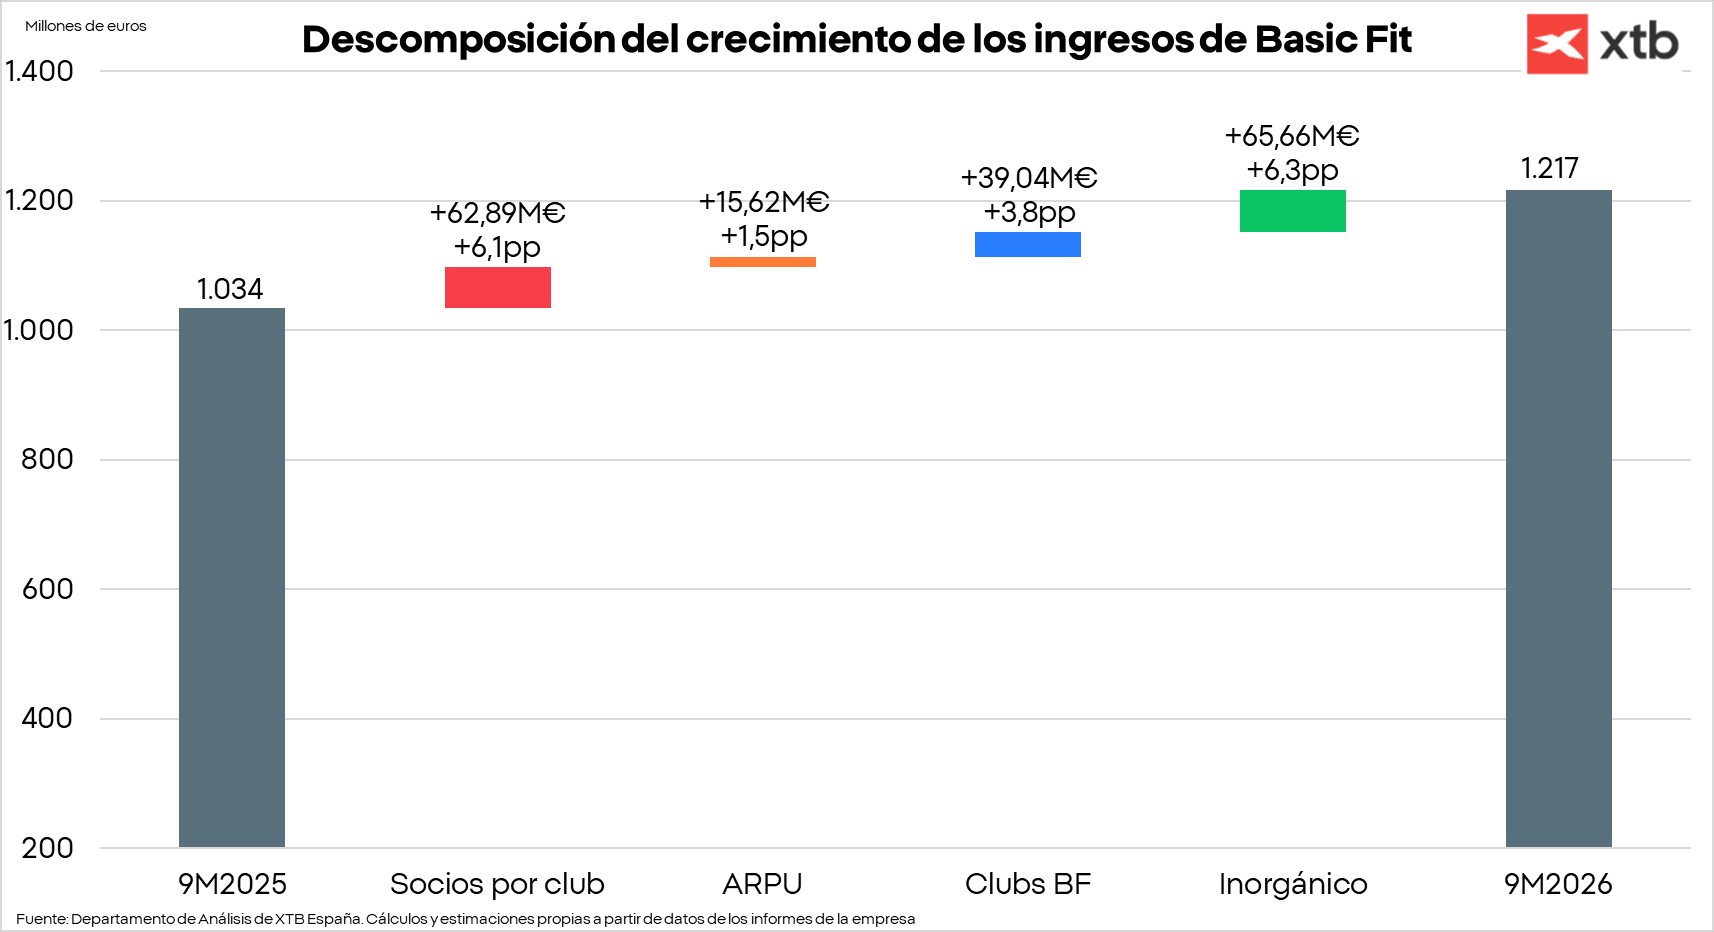
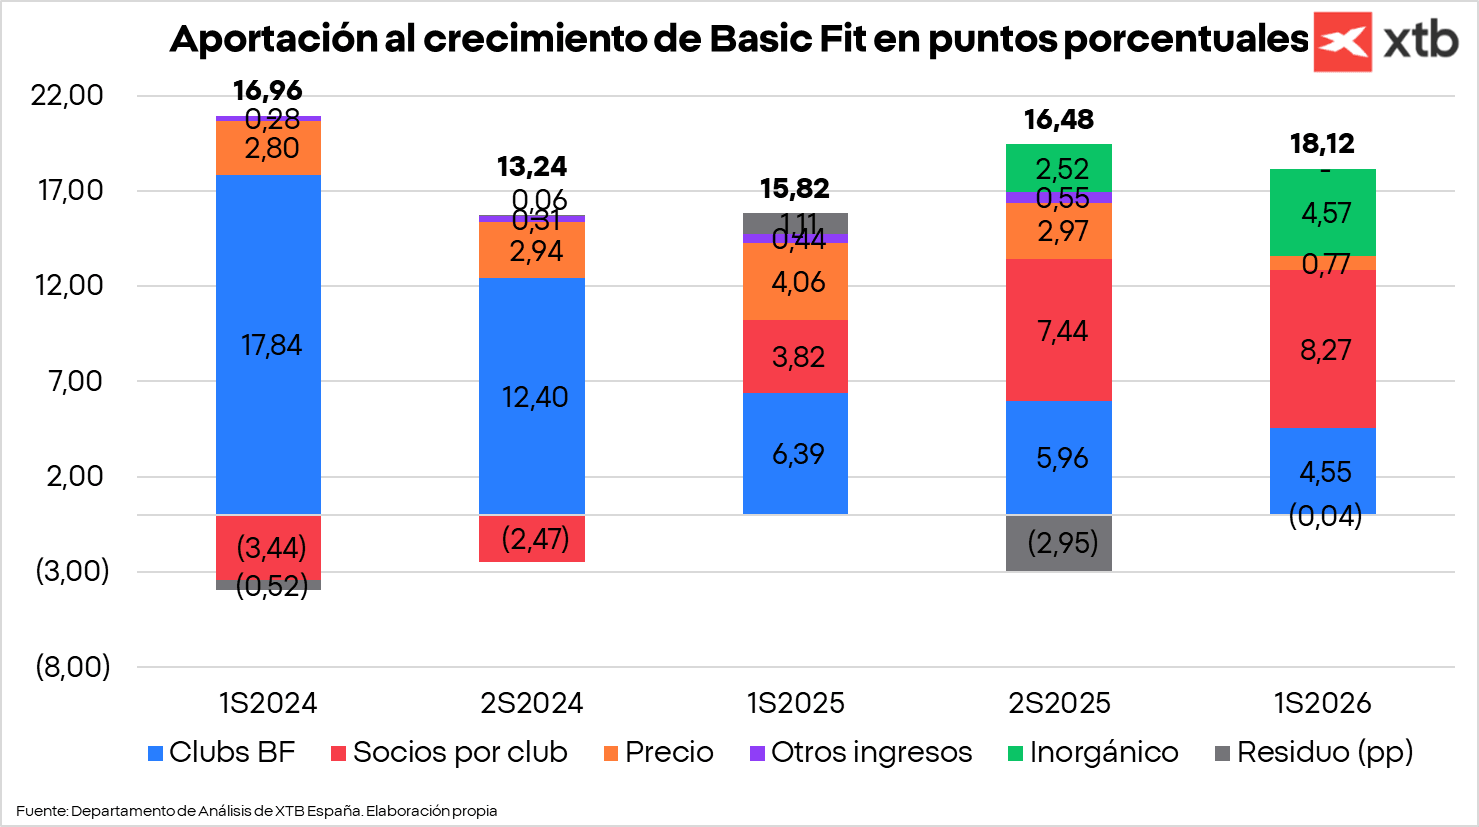
Uno de los aspectos más infravalorados de Basic-Fit es la calidad cualitativa de su crecimiento. Analizando los 9 primeros meses de 2026, los ingresos aumentaron de 1.034 a 1.217 millones de euros (+17,7%). Lo relevante es la descomposición interna: más del 64% de este incremento fue puramente orgánico (+11,3 puntos porcentuales) frente a la aportación inorgánica (+6,3 pp / +65,66 M€).
Palancas de crecimiento para Basic-Fit
Basic-Fit dispone de palancas internas operativas capaces de expandir sus ingresos y márgenes:
1. El modelo 24/7 sin personal nocturno
Actualmente, el 46% de los clubes propios cuentan con apertura 24 horas. En Francia, tras obtener la autorización regulatoria en abril para operar sin personal nocturno, la transición ha sido inmediata: de 300 clubes 24/7 que requerían plantilla nocturna, ya operan 356 centros 24/7 con un 60,7% totalmente desatendidos de noche (estimando cerrar el año en 361 clubes con el 65% sin personal nocturno). La directiva ha cuantificado este ahorro en 10 millones de euros anualizados en Francia, lo que equivale a unos 46.300 euros por club al año. En un ejercicio completo, estimamos que este ahorro alcanzará los 10,8 millones de euros, representando un 3,8% del coste de personal total de club (a cifras de junio de 2026). La traslación gradual de este formato al resto de geografías ofrece un potencial muy atractivo para la expansión del margen.
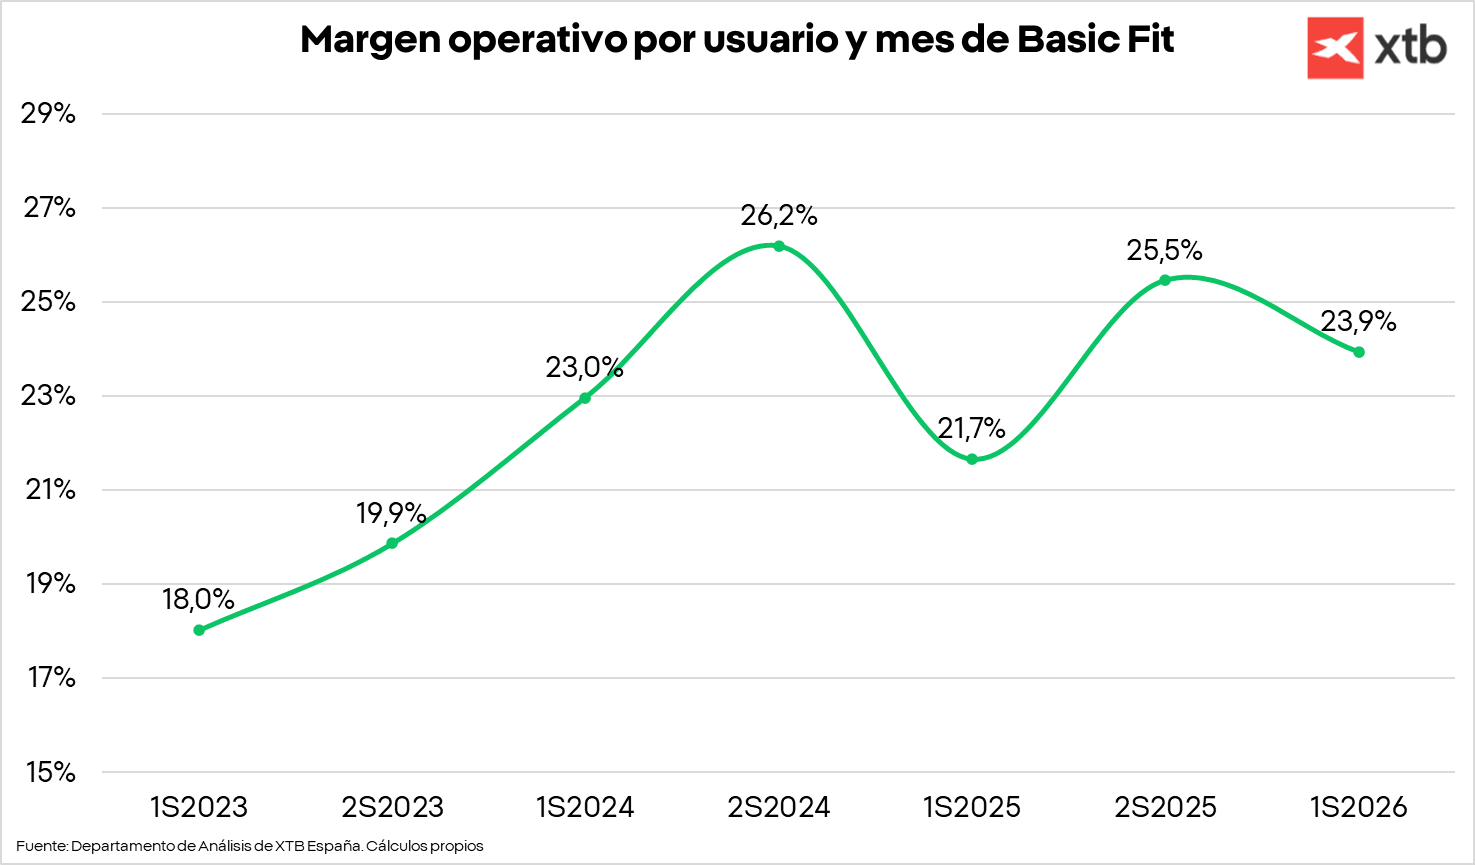
2. Apalancamiento operativo
Al ser la cadena de gimnasios más grande de Europa, la compañía puede aprovechar esto para conseguir mejores precios a la hora de comprar maquinaria para sus nuevos clubs. Y no solo eso, sino que la concentración de clubes en ciertas áreas, ahora por ejemplo en Alemania con las últimas compras de Clever Fit, Kraftwerk y wellyou, el mismo gasto en publicidad puede dividirse entre más clubs.
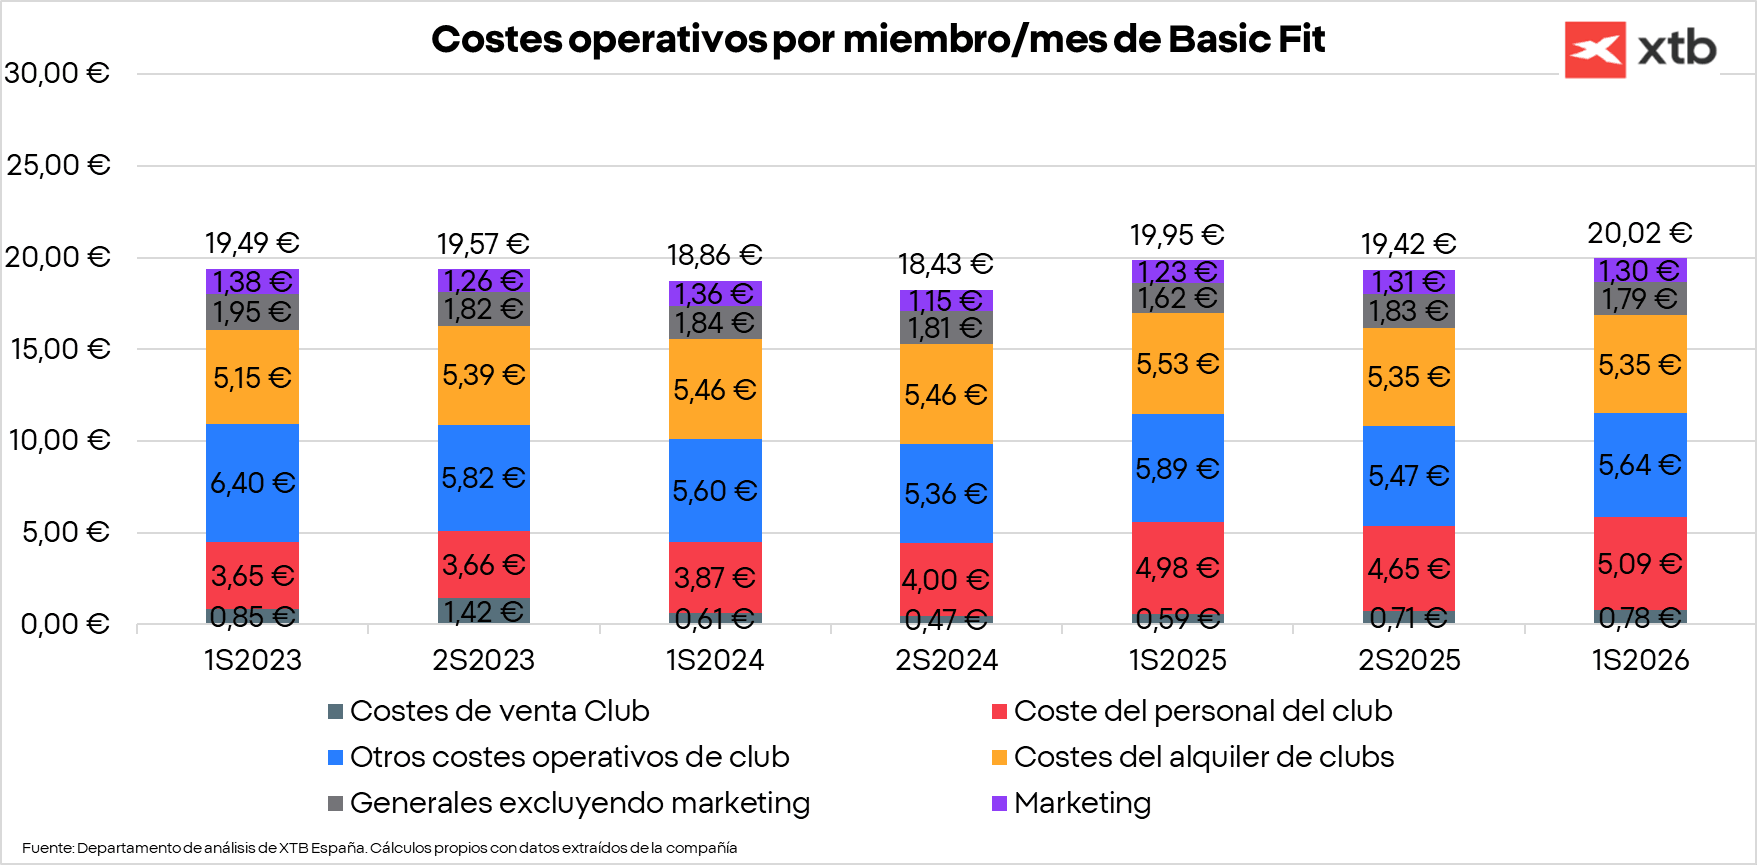
A pesar del entorno inflacionario en salarios y suministros, el coste operativo total por miembro al mes se ha mantenido en una estabilidad admirable: 19,49 € en el 1S 2023 frente a 20,02€ en el 1S 2026.
3. Crecimiento clubes
Basic-Fit continúa con su plan de expansión de clubes propios. La compañía abre al año unos 50 clubs netos de marca propia, a lo que hay que sumar para el 2027 los clubs en propiedad de las adquisiciones de Clever Fit, Kraftwerk y wellyou que se transformarán para ser marca Basic Fit. A esto hay que añadir las franquicias, que son un modelo de aperturas cuyo coste es mucho inferior. El foco estará en Francia y Alemania. Basic-Fit tiene como objetivo alcanzar los 3.500 clubs a largo plazo, con alrededor de 1.000 clubs en Alemania.
4. Crecimiento de socios
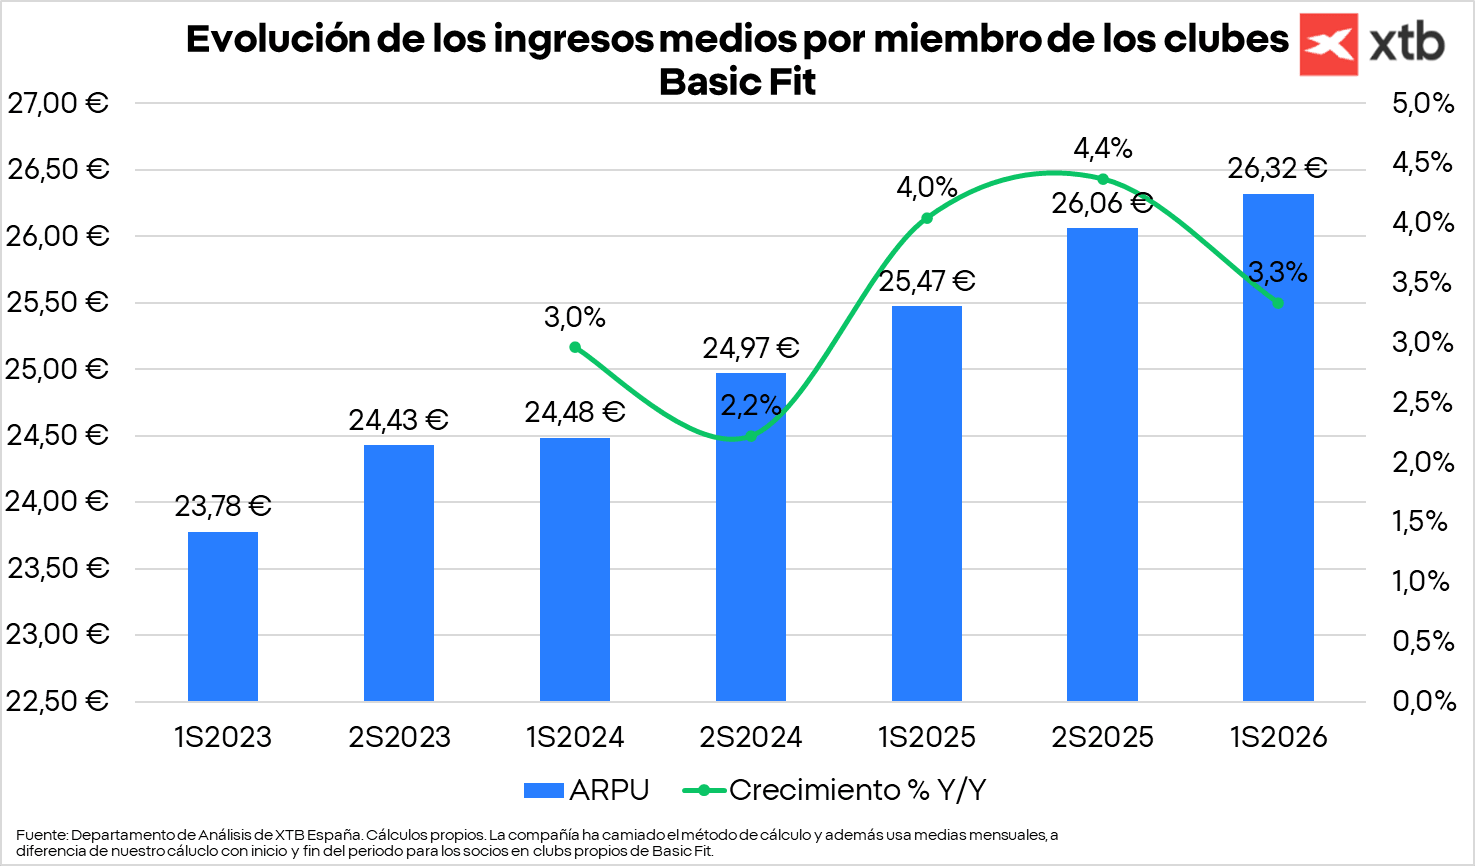
Pensamos que seguirá creciendo el número de socios en sus clubes gracias a las mejoras, incrementando el número de clubes maduros y por tanto la rentabilidad. Además, las tarifas de Basic Fit llevan a que el ARPU (ingreso medio por usuario) se incremente de manera natural. De una matrícula de 19,99€ y una tarifa mensual de 29,99€, pasando por otro de solo tarifa mensual de 24,99€ y 29,99€, se ha añadido una última tarifa de 34,99€ que permite además de ir a cualquier club de Europa llevar a un acompañante. Alemania no sigue esta política de precios, pero creemos que acabarán instaurándose. El objetivo es alcanzar los 3.200 socios por club (media)
La inflexión del Free Cash Flow y valoración de las acciones de Basic-Fit
Basic-Fit estuvo quemando caja para sostener su agresiva carrera de aperturas. Sin embargo, la inflexión ya ha ocurrido: 2025 cerró con un FCF positivo de 26 millones de euros. En el primer semestre de 2026, la compañía generó 24,7 millones de euros de FCF (frente al drenaje de -57,4 M€ en el 1S 2025), igualando en apenas seis meses toda la caja generada en el ejercicio previo.
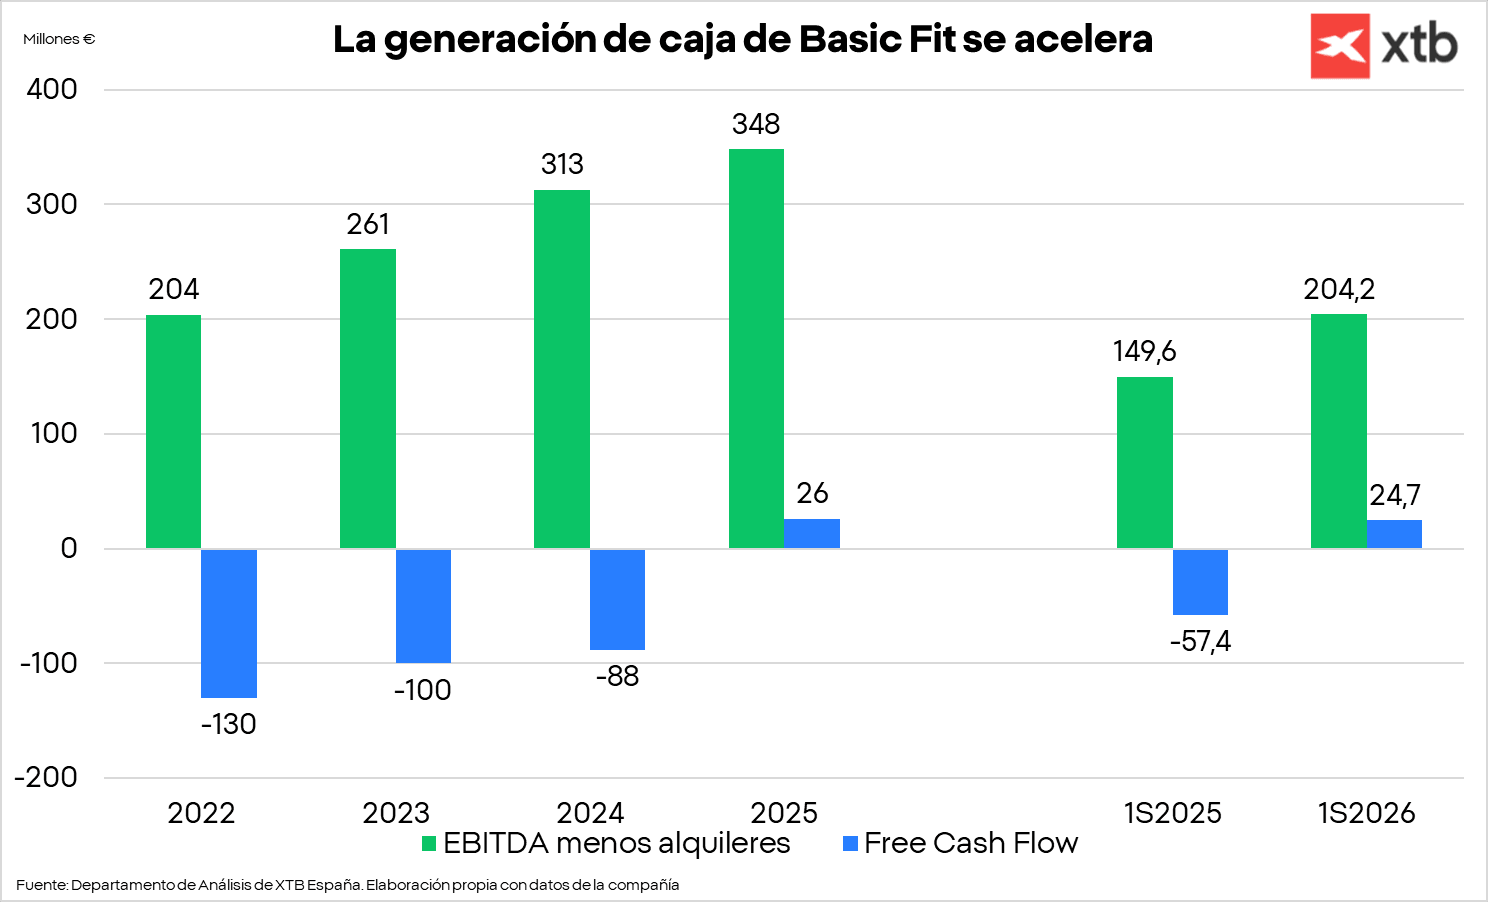
Por tanto, vemos como el apalancamiento operativo empieza a tener efecto y la compañía entra en una nueva fase de generación de caja. Sin embargo, los inversores la han penalizado por una ralentización en el crecimiento de los ingresos frente a los años 2022 y 2023, llevándola a cotizar a un múltiplo históricamente bajo.
Para determinar el potencial de revalorización, planteamos un ejercicio de valoración estrictamente centrado en la optimización del parqué actual:
Basic-Fit tiene como objetivo elevar su densidad hasta los 3.200 abonados promedio por club. Asumiendo un ARPU constante y sin computar aperturas netas adicionales, alcanzar esa maduración inyectaría directamente 88,47 millones de euros de EBITDA incremental. Si proyectamos la consecución de este hito a un horizonte de 3 años e incorporamos el efecto de los alquileres (con una inflación anual estimada del 4%), el EBITDA normalizado se sitúa en los 876 millones de euros.
Bajo la hipótesis conservadora de que el mercado decida no expandir el múltiplo de valoración y la compañía continúe cotizando a los múltiplos deprimidos actuales, obtenemos un precio objetivo para las acciones de Basic-Fit de 81,13 € por título. Frente a la cotización actual en el entorno de los 30,44 €, esto representaría una rentabilidad anualizada del 38,3% a 3 años o un 22,3% anualizado a un plazo de 5 años.
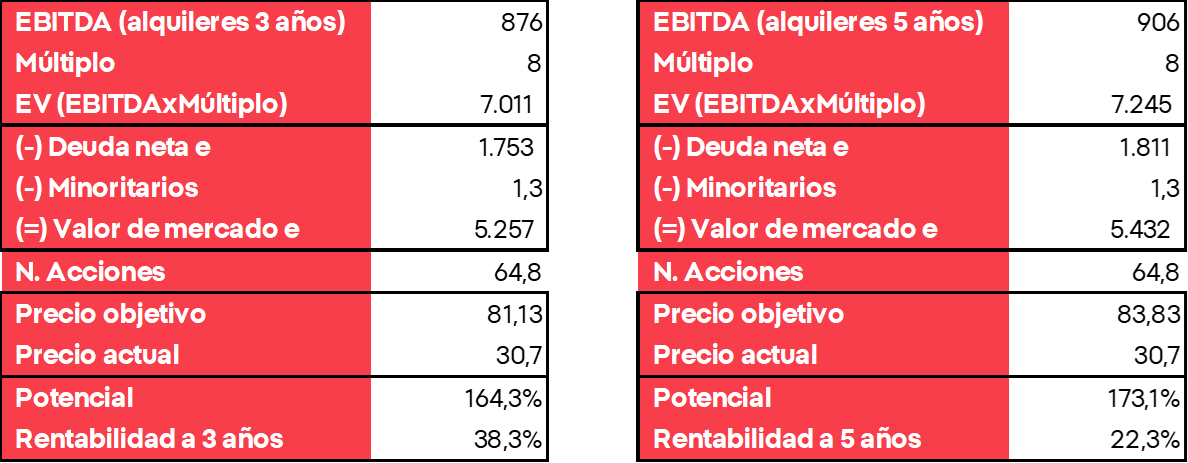
El perfil riesgo-recompensa es evidente. Si bien existen riesgos que deben monitorizarse de cerca: como un potencial deterioro de la experiencia de marca si los franquiciados no mantienen los estándares de servicio, o el efecto adverso del apalancamiento operativo si la captación de socios se frenara bruscamente. Basic-Fit está demostrando que puede crecer con menor intensidad de capital, ensanchar sus márgenes por socio y transformarse en una sólida generadora de caja libre, una realidad que el precio actual de la acción aún no ha comenzado a reflejar.
¿Cómo comprar acciones de Basic-Fit?
Dentro de la amplia oferta de instrumentos financieros de XTB, nuestros usuarios pueden encontrar acciones de Basic-Fit (ticker: BFIT.NL; ISIN: NL0011872650) para invertir en la compañía. Al igual que ocurre con el resto de ETFs o acciones de nuestra cartera, los primeros 100.000 euros de negociación mensual no tienen comisión de compra ni de venta. Además, aquellos que quieran invertir en varios tipos de activos a la vez pueden hacerlo a través de nuestros planes de inversión, una funcionalidad que permite combinar distintos títulos, programando las aportaciones de manera periódica y eligiendo tanto el importe como el plazo o método de pago. En concreto, nuestros usuarios pueden crear su plan de inversión a partir de tan sólo 15 euros, pudiendo elegir hasta 9 ETFs diferentes en cada uno de sus planes.

Las acciones de Inditex caen tras llegar a máximos históricos

Los ordenadores cuánticos se están convirtiendo en un bien escaso

Pesadilla en Wall Street: El VIX sufre la segunda mayor subida de la historia

Las acciones de IAG repuntan después de sus resultados del 3T2026
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.