

- El índice VIX superó los 28 puntos tras registrar una fuerte subida impulsada por el desplome del sector tecnológico.
- El Nasdaq se hundió un 5,8 por ciento y arrastró a la baja al resto del mercado bursátil.
- La curva de futuros del VIX entró en backwardation al cotizar el valor de contado por encima de los contratos a futuro.

- El índice VIX superó los 28 puntos tras registrar una fuerte subida impulsada por el desplome del sector tecnológico.
- El Nasdaq se hundió un 5,8 por ciento y arrastró a la baja al resto del mercado bursátil.
- La curva de futuros del VIX entró en backwardation al cotizar el valor de contado por encima de los contratos a futuro.
El CBOE Volatility Index (VIX) es un indicador clave de las expectativas del mercado sobre la volatilidad a corto plazo. A diferencia de la calma vista en sesiones previas, los productos con este índice como subyacente experimentaron la segunda mayor subida de la historia, reflejando pánico en los mercados. Este salto llegó impulsado por una venta masiva en el sector tecnológico, especialmente en las acciones de chips e inteligencia artificial (IA). Pero ¿qué motivos concretos hay detrás de este movimiento?
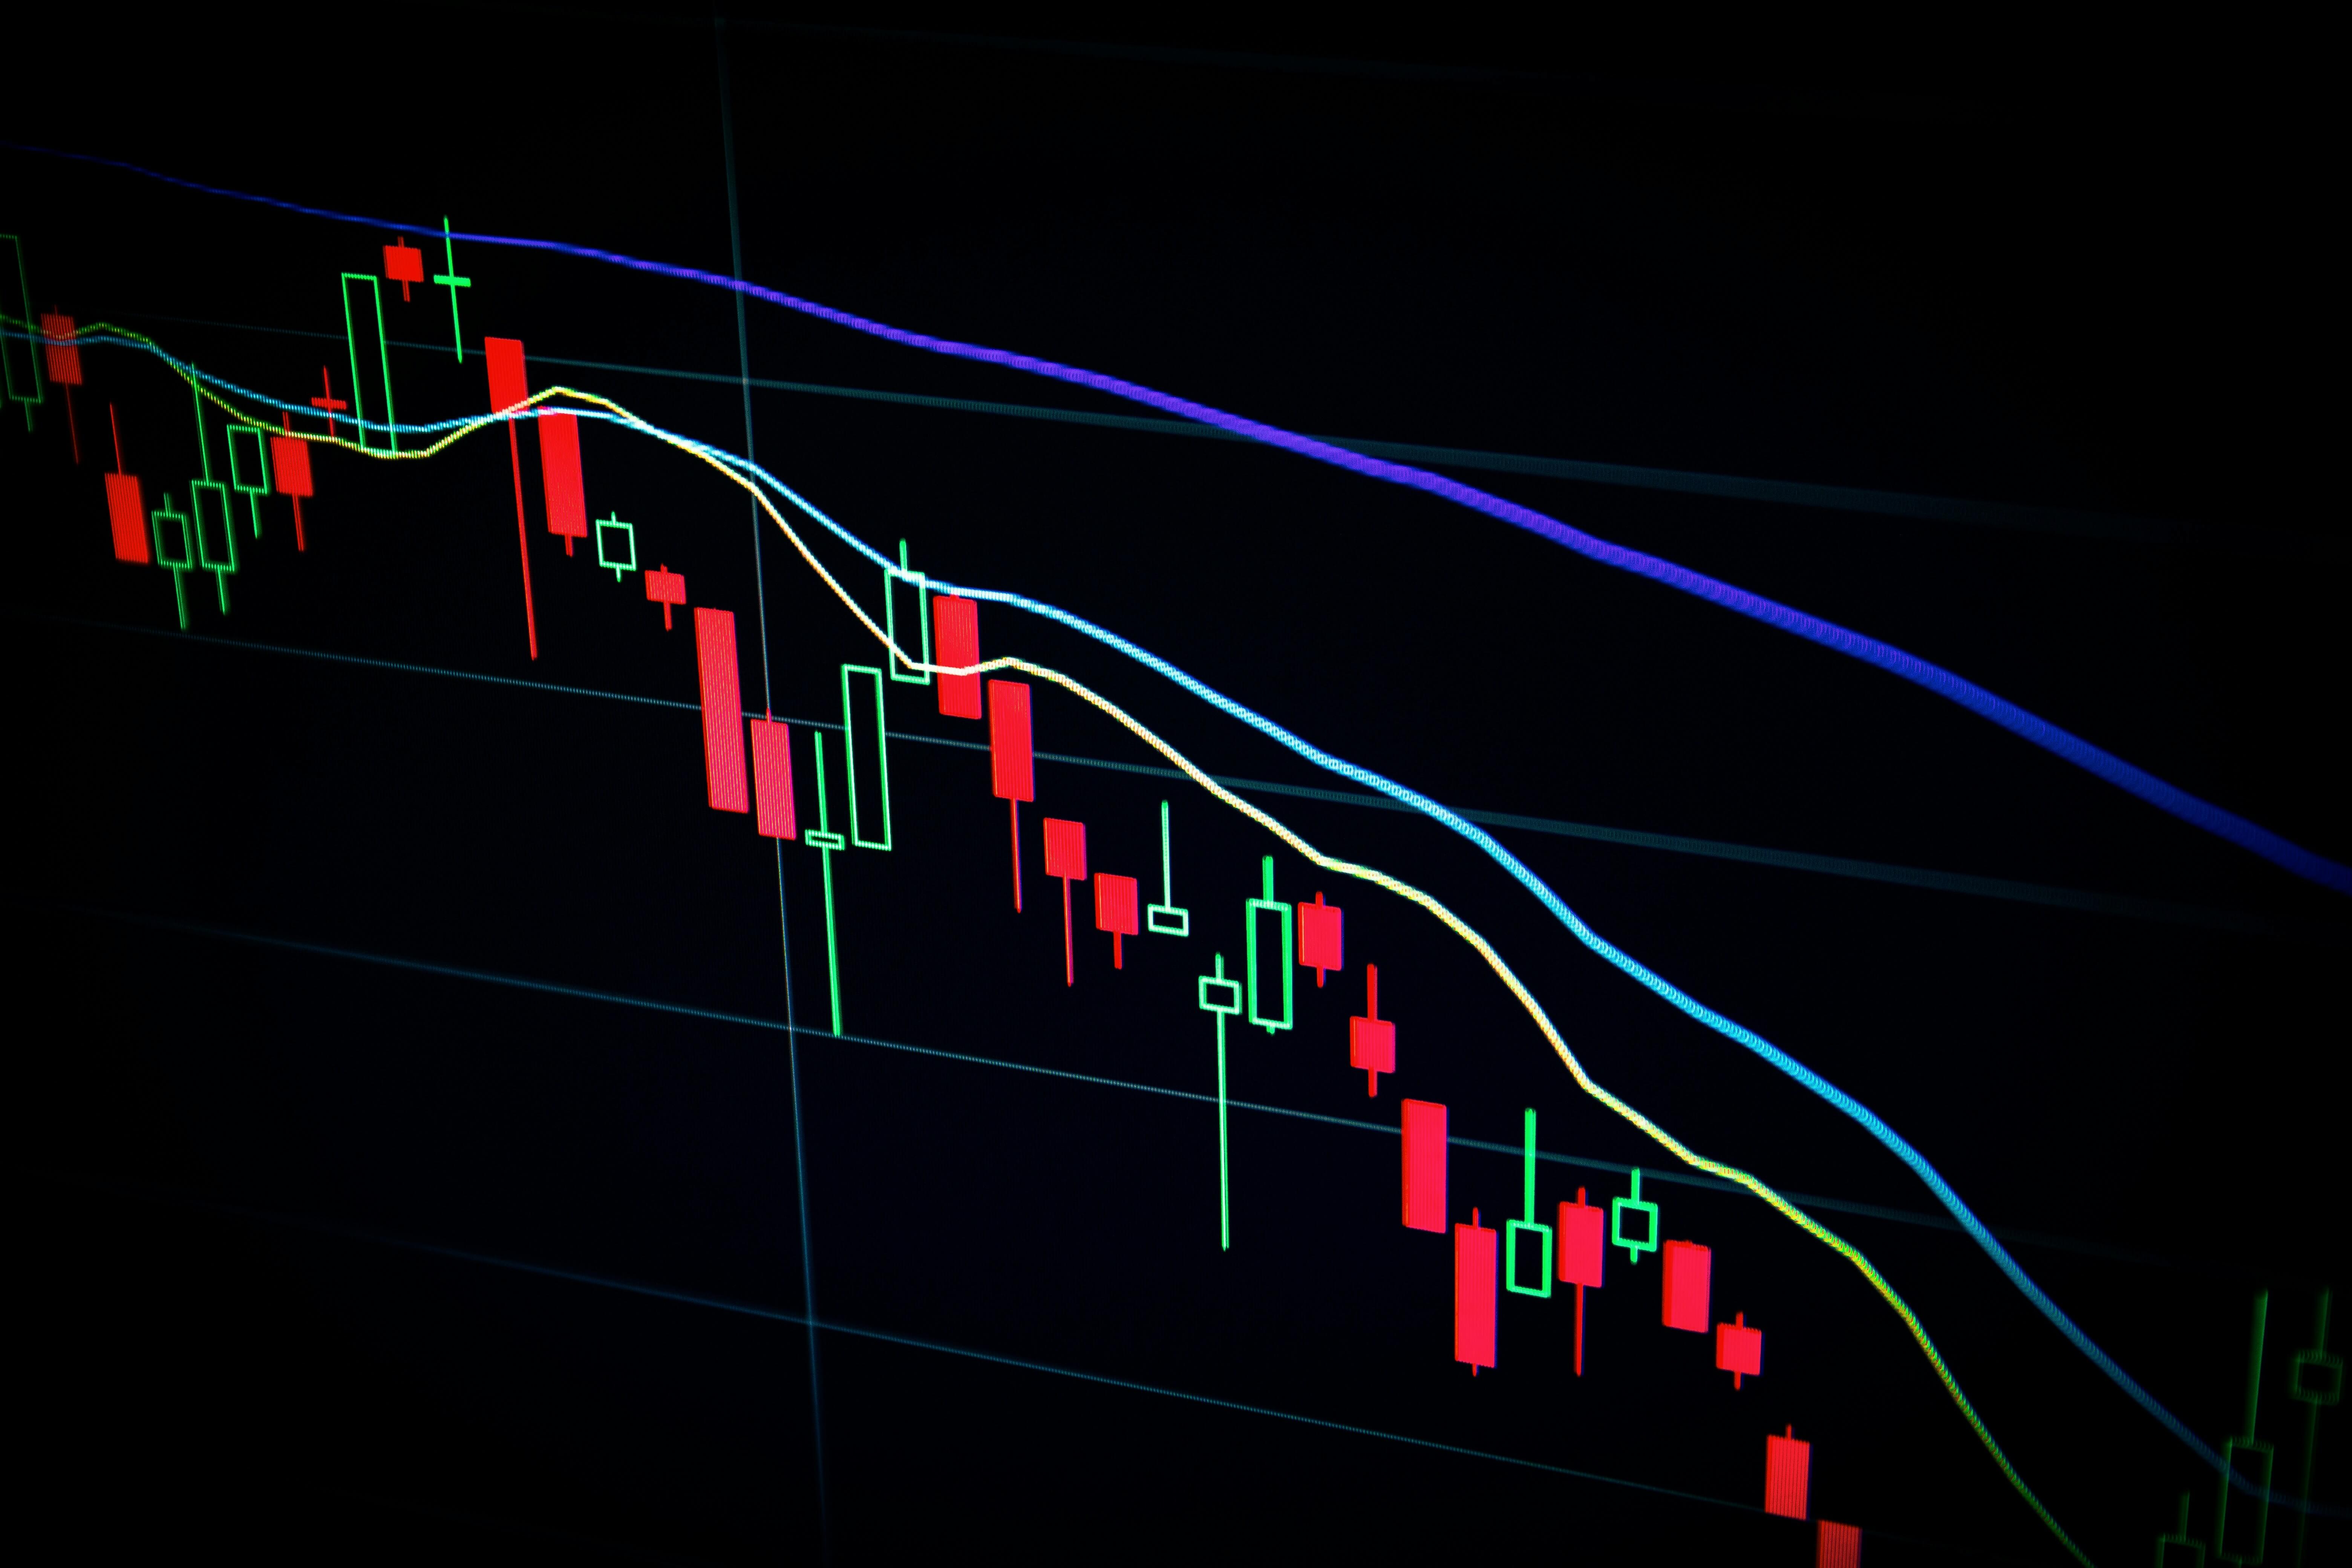
¿Cómo funciona el efecto dominó que hundió todavía más a los índices?
El motivo de esta fuerte subida en la volatilidad ha sido el desplome del Nasdaq, que se hundió un 5,8%, arrastrando al S&P 500 posteriormente. Este aumento en el "índice del miedo" responde sobre todo a la compra masiva de coberturas por parte de los institucionales a través de opciones put OTM y venta del subyacente (el índice S&P 500).
Las opciones put, o de venta, son productos derivados que dan a su comprador el derecho pero no la obligación de vender el activo subyacente, en este caso el S&P 500, a un precio determinado en un momento determinado, mientras que las acciones call (o de compra) dan al comprador el derecho de comprar. Cuando estos producto está OTM (fuera de dinero), sus primas son menores, pero en momentos de pánico su demanda se dispara porque permiten una cobertura más barata ante caídas severas. Los datos reflejan un ratio Put/Call de 1.44, cuando este ratio se encuentra por encima de 1 se entiende que el mercado está armando coberturas de las carteras y un sesgo bajista.
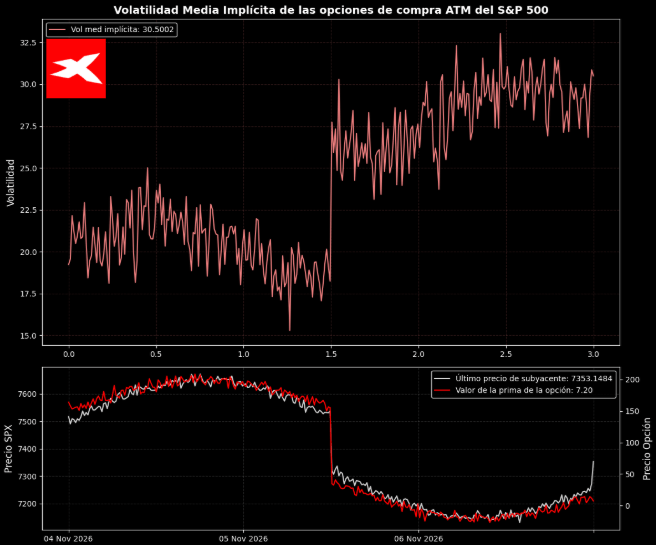
Quienes proveen esta liquidez son los creadores de mercado (dealers), que al vender estas opciones quedan expuestos direccionalmente. Para mantener sus carteras neutrales (Delta Neutral), se ven obligados a vender futuros del S&P 500. A medida que el mercado cae y la volatilidad implícita se dispara, la sensibilidad de estas opciones aumenta (Gamma Negativa), obligando a los dealers a vender de forma acelerada, lo que “aviva aún más el fuego” y genera el efecto dominó. Recordemos que para el cálculo del valor del VIX se toma la volatilidad implícita de una amplia franja de opciones (puts y calls) del índice con vencimientos entre 23 y 37 días para capturar la volatilidad implícita a 30 días, la cual experimentó subidas verticales en cuestión de horas, pasando de niveles del 15-20% a superar el 29% en los vencimientos inminentes.
En concreto en las opciones call con un strike cercano al precio en spot del S&P 500 (ATM), la volatilidad implícita media bid y ask marcó mínimos de la semana el miércoles tras la subida del índice tras las elecciones (llegó a ser menor a rondar el 12,5%). En cuestión de horas, la volatilidad implícita media llegó a triplicarse, la cotización del S&P 500 cayó un 4% y la prima de estas opciones de compra con vencimiento 6 de noviembre pasó de 200 dólares a cotizar cerca de los 0. Esta situación obliga a los creadores de mercado a vender contratos del índice para hacer que la posición en opciones siga siendo neutral (los cambios en la volatilidad y en el precio del subyacente afectan a la sensibilidad de la opción a los cambios en el subyacente y a la volatilidad del mismo). Mientras que en las opciones put ATM sucedió todo lo contrario. La prima pasó de ser prácticamente 0 a valer más de 155 dólares en cuestión de minutos.
Situación actual del VIX e implicaciones
Al analizar los vencimientos y los datos recientes, observamos que el índice VIX spot alcanzó el nivel de 28,15, tras registrar una subida de 11,57 puntos en la sesión. Este movimiento ha provocado que la curva de futuros del VIX abandone su situación habitual de contango para invertirse, entrando en backwardation. Actualmente, el valor de contado (28,15) cotiza significativamente por encima del contrato de futuros con vencimiento en noviembre (23,8). En otras palabras, el mercado está cubriéndose en el corto plazo y descuenta una menor volatilidad a futuro. La situación considerada como normal es la contraria, al haber un horizonte temporal mayor, los futuros del VIX en los vencimientos más alejados deberían cotizar a mayor precio. Es decir, la curva de futuros de este índice debe ser creciente.
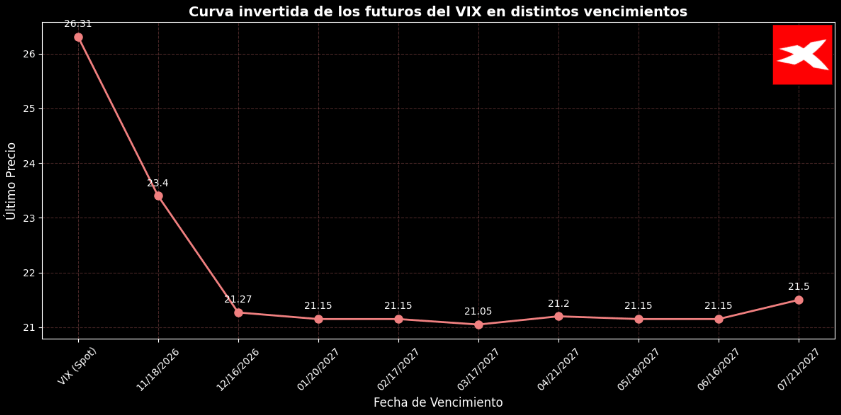
La situación actual implica un riesgo inminente de caídas fuertes en el S&P 500, ya que los inversores están pagando una prima importante por la protección a muy corto plazo. Al dispararse la volatilidad, los grandes fondos y bancos de inversión se enfrentan a coberturas mucho más caras, lo que suele obligarles a reducir su exposición al riesgo (vendiendo más acciones) para equilibrar sus carteras.
¿Cómo operar un ETF ligado a los futuros del VIX en este entorno?
Dentro de la oferta financiera de XTB, los usuarios tienen a su disposición el ETF de los futuros del CBOE Volatility Index (ticker: LVO.NL; ISIN: LU0832435464) para posicionarse en este mercado, ya sea para buscar rentabilidad ante el aumento del pánico o para cubrir sus carteras de acciones. Al igual que con el resto de acciones y ETFs de nuestra plataforma, los primeros 100.000 euros de negociación al mes están exentos de comisiones de compra y venta. Por otro lado, si buscas diversificar tu cartera en momentos de turbulencia, tienes la opción de usar nuestros planes de inversión. Esta herramienta te permite agrupar varios activos, programar aportaciones periódicas y configurar el importe, los plazos y el método de pago que mejor te encajen. En la práctica, puedes poner en marcha tu plan desde solo 15 euros y añadir hasta 9 ETFs distintos en cada cartera.

Los ordenadores cuánticos se están convirtiendo en un bien escaso

Acción del Mes: ¿Están en forma las acciones de Basic-FIT?

Las acciones de IAG repuntan después de sus resultados del 3T2026


Calendario económico: Informe sobre el empleo no agrícola (NFP) en Estados Unidos
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.