

- El sector energético mantiene valoraciones atractivas gracias a una prima geopolítica elevada y unos inventarios reducidos de crudo.
- Las aseguradoras europeas y estadounidenses se benefician de tipos altos al reinvertir primas a mayor rentabilidad en renta fija.
- Brasil ofrece oportunidades bursátiles impulsadas por su creciente producción petrolera, un menor coste de financiación y catalizadores políticos.
- La deuda soberana estadounidense presenta potencial en tramos cortos e intermedios con atractivas rentabilidades para inversores con y sin cobertura.
- El oro recupera atractivo como activo refugio respaldado por la caída de tipos reales y las compras récord de los bancos centrales.
El cuarto trimestre está marcado por la capacidad de los beneficios empresariales para sostener las valoraciones y por la presión del coste de financiación. La bolsa estadounidense mantiene su fortaleza, pero depende cada vez más de un grupo reducido de compañías tecnológicas. Nuestra visión sigue siendo constructiva mientras sus resultados respalden las expectativas, aunque una mayor participación de otros sectores daría más solidez al avance.
Estados Unidos necesita que la apuesta por la inteligencia artificial funcione. Su despliegue puede acelerar la productividad, impulsar crecimiento y ampliar los ingresos fiscales que permitan atender una deuda pública creciente. La competición con China refuerza los incentivos de la Administración para sostener esta inversión. Si los retornos decepcionan, el riesgo podría extenderse desde la tecnología a las perspectivas que respaldan la deuda del Tesoro.
El problema es que esa inversión necesita financiarse ahora, mientras sus beneficios llegarán con el tiempo. Los déficits públicos y el gasto en centros de datos compiten por el capital disponible, presionando el coste de financiación. Si los rendimientos de los bonos siguen subiendo, podrían frenar proyectos, deteriorar las valoraciones y elevar el gasto en intereses. En ese escenario creemos que aumentaría la presión para adoptar medidas que alivien la financiación, aunque una intervención no está garantizada. El nivel objetivo que hemos identificado es el 6% en el bono a 10 años.
Respecto a la volatilidad de los bonos, si bien el ajuste sigue siendo más ordenado que en episodios como la crisis de Silicon Valley Bank. Nuestra preocupación es la distancia entre la tranquilidad de la bolsa y las señales que empiezan a aparecer en el crédito. Si vuelven a dispararse el petróleo y los tipos, los inversores que hoy mantienen poca protección frente a las caídas podrían buscarla todos a la vez. Ahí la ampliación reciente de los diferenciales high yield dejaría de ser un dato aislado: sería una señal de que el encarecimiento de la financiación empieza a transmitirse. Este contexto nos lleva a buscar oportunidades en sectores con capacidad para generar caja, como la energía y las aseguradoras, y a estudiar catalizadores específicos, como las elecciones en Brasil. ¿Cuáles son las cinco ideas de inversión en las que podemos fijarnos en este cierre de año?
Sector energético
Nuestra visión sobre el sector energético continúa siendo positiva de cara al último trimestre. El Brent se mantiene por encima de los 100 dólares incluso después de que los flujos de crudo del Golfo hayan empezado a recuperarse. Las exportaciones de la región han vuelto aproximadamente al 75% de los niveles anteriores a la guerra, aunque los ataques a buques, los elevados costes de transporte y seguros y la incertidumbre sobre la seguridad del estrecho de Ormuz impiden hablar todavía de una normalización completa.
Esto demuestra que una parte significativa de la subida del petróleo ya no responde únicamente a barriles que han desaparecido del mercado. El Brent continúa incorporando una prima de riesgo extraordinariamente elevada, próxima a 20 dólares por barril, a ello se añadía un efecto cercano a 8 dólares asociado a la caída de los inventarios. Es decir, alrededor de 30 dólares del precio podían explicarse conjuntamente por el riesgo geopolítico y la escasez de inventarios.
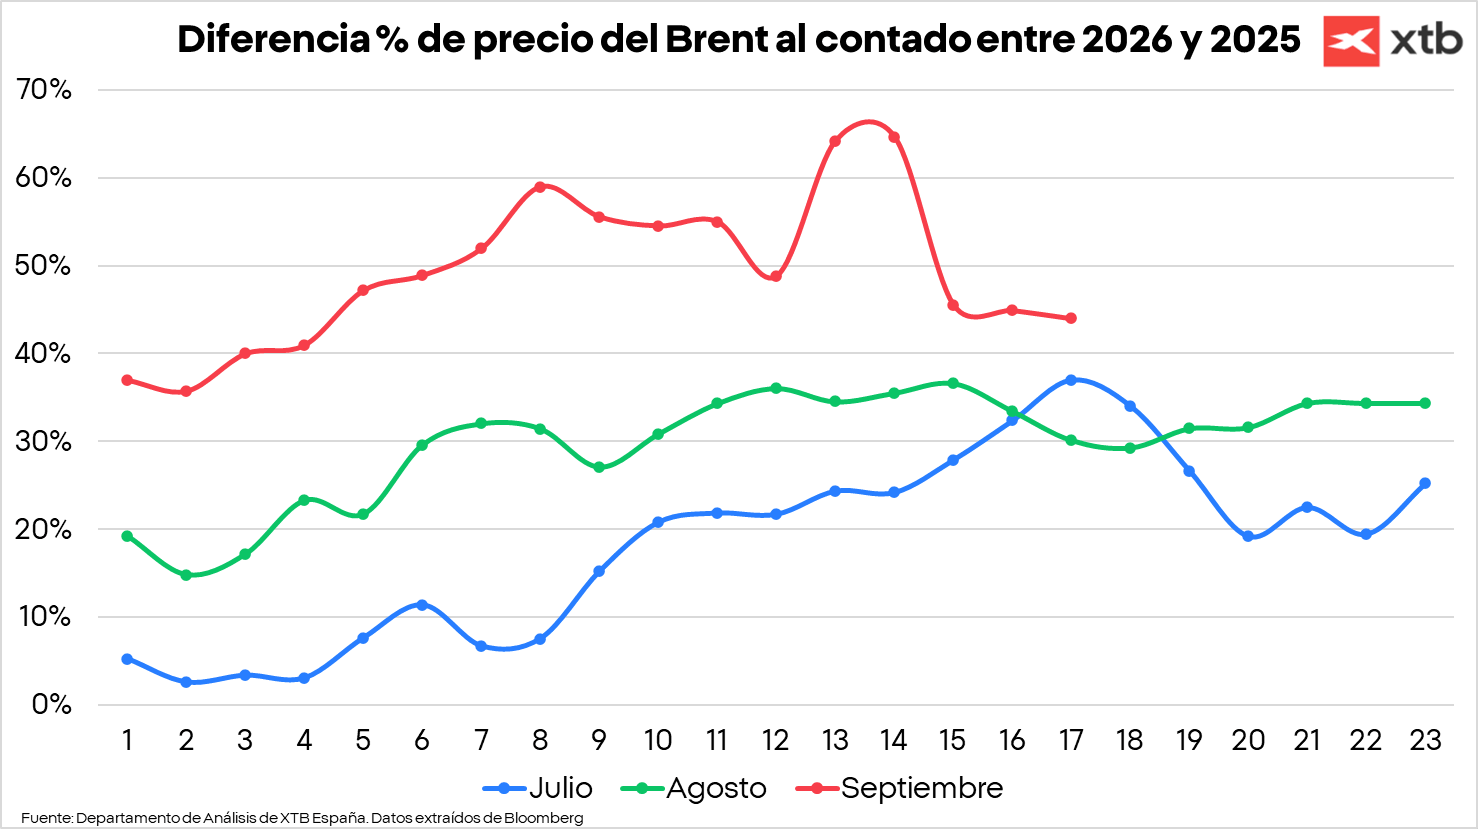
A esto se suma un tercer trimestre especialmente favorable para las petroleras. Los precios medios del crudo se han situado muy por encima de los registrados un año antes y el apalancamiento operativo debería permitir que una parte importante de ese incremento se traslade directamente a beneficios y generación de caja. Ya no necesitamos un Ormuz cerrado para ser positivos con el sector. Basta con que continúe existiendo una prima geopolítica elevada, unos inventarios reducidos y unos costes de transporte superiores a los normales.
¿Cómo invertir en esta idea?
Para obtener exposición al sector energético global, un ejemplo es el Xtrackers MSCI World Energy UCITS ETF 1C (XDW0.DE), que reúne compañías energéticas de mercados desarrollados. Para concentrar la inversión en Europa, una alternativa es el iShares MSCI Europe Energy Sector UCITS ETF (ESIE.DE). Ambos permiten invertir en empresas del sector, cuya evolución depende tanto del precio de la energía como de sus márgenes, costes y decisiones de inversión.
Sector asegurador
Otra idea de inversión para cerrar 2026 es el sector aegurador. Esta industria puede beneficiarse del contexto actual de altos tipos de interés por dos vías: la primera es la que viene de reinvertir las primas a tipos de interés más altos. El sector genera mucha liquidez que viene de las primas de los seguros, unas primas que van a cubrir un riesgo de siniestro que no se sabe cuándo pasará. Por tanto, es un capital al que las aseguradoras pueden darle una rentabilidad, pero sin asumir demasiado riesgo. Ahí entran las carteras de renta fija, que si bien se pueden ver perjudicados por la caída del precio, la realidad es que son pérdidas no realizadas.
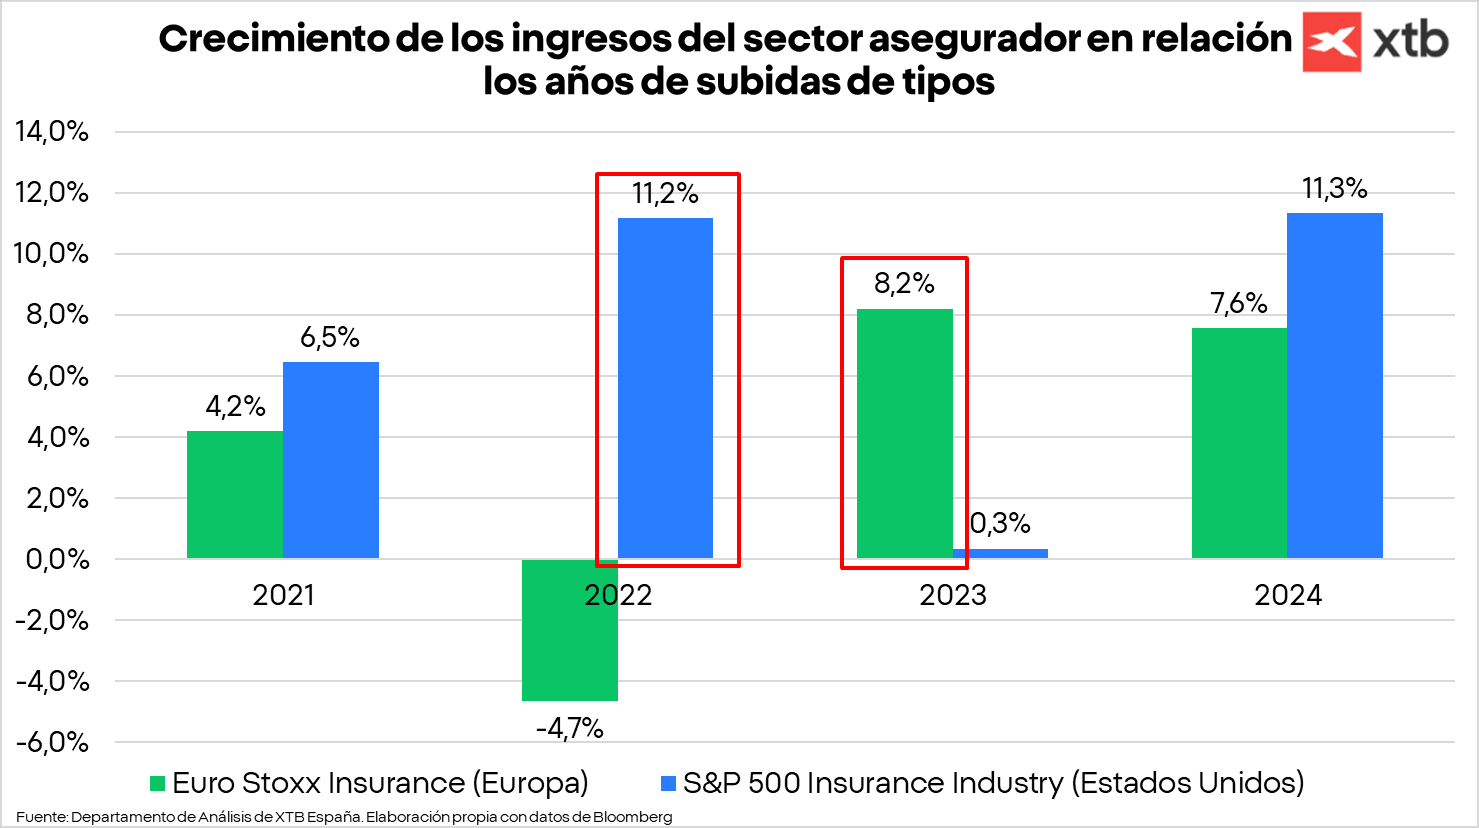
Las subidas de tipos favorecen el negocio de vida-ahorro de las aseguradoras. Al poder comprar nuevos bonos con mayor rentabilidad, tienen más margen para ofrecer seguros de ahorro con intereses atractivos y, en algunos casos, garantizados por contrato. Esto no se aplica automáticamente a los unit linked, donde el cliente suele asumir el riesgo de la inversión.
También pueden hacer más atractivas las rentas vitalicias: el cliente aporta un capital y recibe pagos durante el resto de su vida. Cuanto mayor sea la rentabilidad que la aseguradora puede obtener con ese dinero, mayor margen tendrá para ofrecer una renta inicial. En determinados casos existen ventajas fiscales, aunque no cualquier capital trasladado desde otro producto queda exento de impuestos.
¿Cómo invertir en esta idea?
La exposición al sector asegurador europeo puede obtenerse mediante el Amundi STOXX Europe 600 Insurance UCITS ETF Acc (LIRU.DE). Para invertir en aseguradoras estadounidenses, un ejemplo es el Invesco Dow Jones US Insurance UCITS ETF Acc (INSU.UK). Estas alternativas permiten participar en la evolución de una cesta de compañías, diversificando el riesgo de elegir una única aseguradora.
Brasil
Brasil reúne varios catalizadores que pueden mantener el atractivo de su bolsa y que lo convierten en otra idea de inversión para este final de año. Una victoria de Bolsonaro podría favorecer a la bolsa y al real si refuerza las expectativas de disciplina fiscal y confianza empresarial. El ciclo de bajadas de tipos añade un apoyo relevante. El banco central redujo en septiembre y, si la inflación permite continuar con los recortes, una financiación menos costosa podría estimular el consumo, la inversión y los beneficios empresariales. Además, la menor remuneración de los bonos puede favorecer una rotación gradual del ahorro hacia las acciones. Los dividendos también contribuyen al atractivo del mercado: como referencia, el índice presenta una rentabilidad de los últimos doce meses del 3,94% a septiembre de 2026.
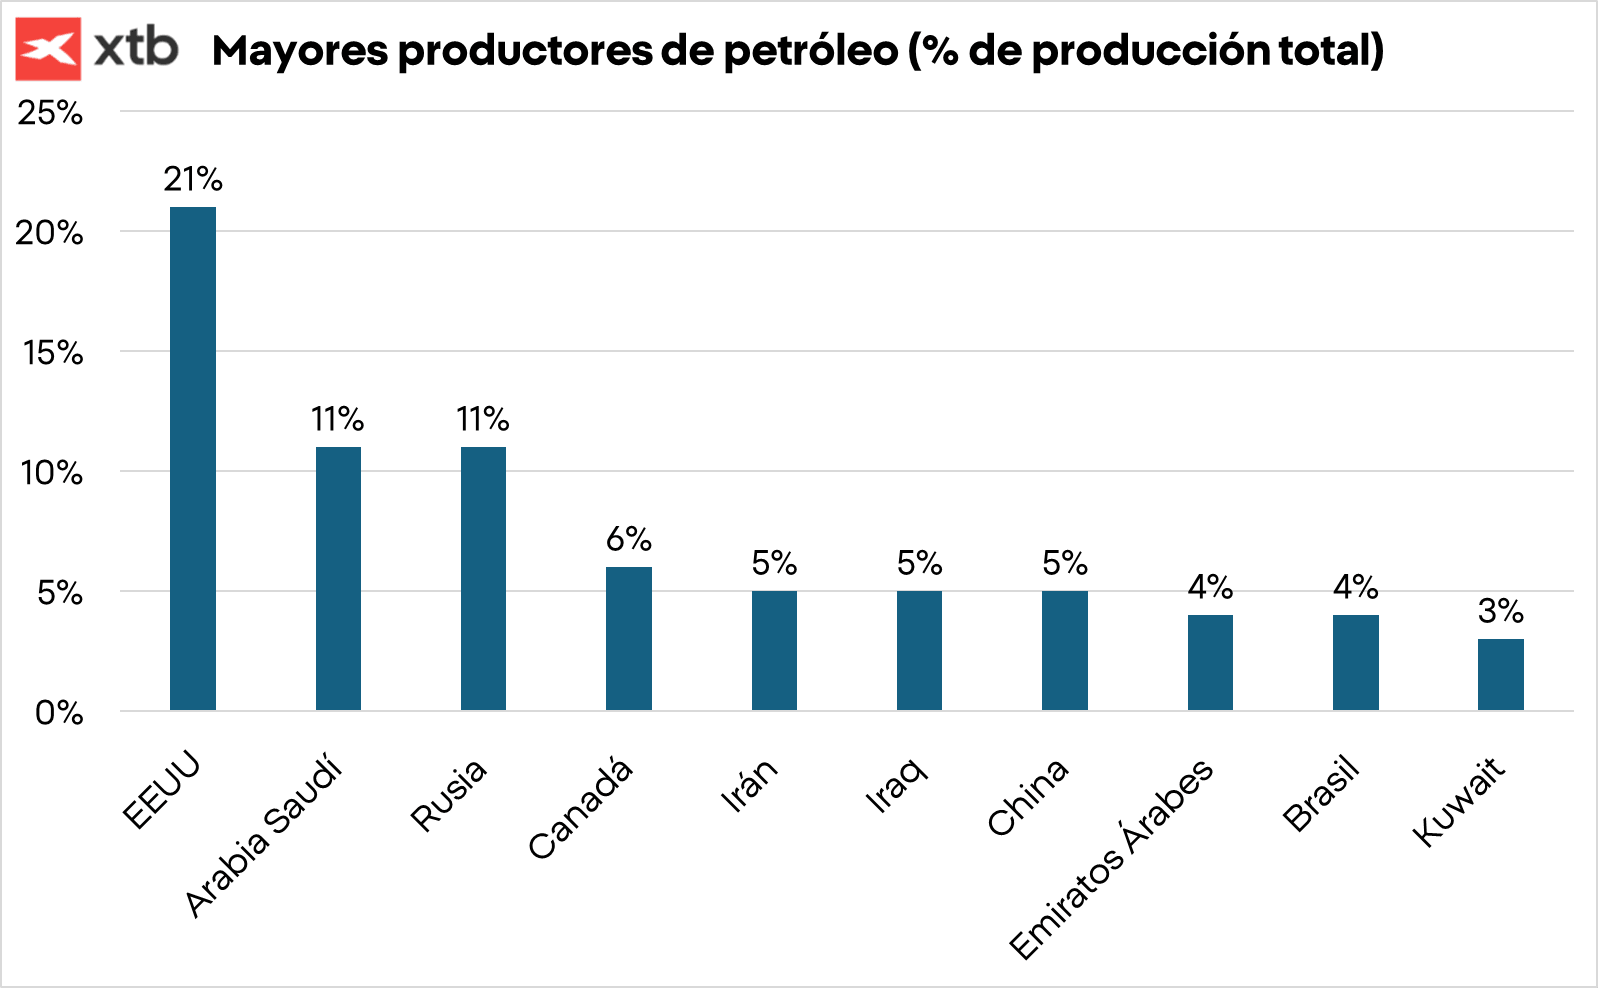
El petróleo constituye otro de los grandes argumentos. Brasil ya figura entre los diez mayores productores mundiales y podría situarse pronto entre los cinco primeros. Esta creciente capacidad productiva gana relevancia en un contexto de dificultades de suministro en Oriente Medio, que impulsa la búsqueda de proveedores alternativos. La combinación de mayores volúmenes y precios elevados puede favorecer a las petroleras, la balanza comercial y los ingresos públicos. A ello se suma el acuerdo comercial entre la Unión Europea y Mercosur, aplicado provisionalmente desde mayo. La reducción de aranceles y barreras puede ampliar las oportunidades de exportación y atraer inversión sobre todo de EEUU en caso de cambio político.
¿Cómo invertir en esta idea?
Para invertir en la bolsa brasileña, dos ejemplos son el Franklin FTSE Brazil UCITS ETF (FLXB.DE) y el Xtrackers MSCI Brazil UCITS ETF 1C (XMBR.DE). Ambos ofrecen exposición a una cesta de empresas brasileñas. Su evolución dependerá de los beneficios empresariales, el escenario político y económico y las fluctuaciones del real. Cotizar en euros no elimina la exposición a la divisa brasileña.
Renta fija de gobierno americana
También vemos oportunidades importantes en la deuda soberana estadounidense. El tramo de dos años sigue siendo nuestro punto favorito por su elevada rentabilidad y su menor sensibilidad a movimientos de los tipos. A partir de ahí, creemos que tiene sentido incorporar duración de manera progresiva en los vencimientos intermedios, donde el inversor puede combinar un carry elevado con una posible apreciación del precio si la economía termina perdiendo impulso. Además, frente a la deuda europea, los Treasuries siguen ofreciendo una remuneración superior. Para un inversor europeo, el diferencial de tipos también continúa proporcionando cierto apoyo al dólar, aunque una inversión sin cobertura incorpora riesgo de divisa.
Desde la llegada de Kevin Warsh, nuestra sensación es que el mercado está recuperando una mayor capacidad para marcar el paso a la Reserva Federal. Con una menor dependencia del forward guidance, los inversores reaccionan directamente a inflación, empleo y actividad y trasladan esas expectativas inmediatamente a la curva. En cierto modo, el mercado puede endurecer las condiciones financieras antes incluso de que la Fed suba los tipos. El Treasury a dos años se mueve alrededor del 4,75%, un nivel compatible con aproximadamente tres subidas adicionales durante el próximo año. No compartimos plenamente ese escenario. Creemos que la economía estadounidense tendría dificultades para absorber un endurecimiento de esa magnitud sin que aparezcan daños en vivienda, crédito, consumo o inversión empresarial.
Esto introduce una asimetría que nos parece interesante. Si la Fed finalmente ejecuta buena parte de las subidas que descuenta el mercado, el tramo corto ya ofrece una rentabilidad elevada que permite absorber una parte del impacto. Pero si el crecimiento se modera, el empleo continúa deteriorándose o la inflación energética pierde intensidad, el mercado tendrá que retirar parte de esas subidas de la curva.
La inflación seguirá siendo la principal amenaza. Mientras el petróleo permanezca elevado existe el riesgo de que las presiones terminen extendiéndose hacia bienes y servicios. Sin embargo, una desaceleración de la actividad podría empezar a compensarlo. También pensamos que el ciclo de inversión en IA puede terminar reduciendo parte de la presión actual. Si la economía se debilita, parte de las inversiones previstas podría retrasarse y disminuir la financiación. Y si ocurre lo contrario las grandes tecnológicas deberían generar más flujo de caja necesario.
¿Cómo invertir en esta idea?
Para el tramo de uno a tres años de la deuda estadounidense, dos ejemplos son el iShares $ Treasury Bond 1–3yr UCITS ETF EUR Hedged (Acc) (IBTE.UK) y el Invesco US Treasury Bond 1–3 Year UCITS ETF Acc (TRX3.DE). La diferencia relevante es la divisa: IBTE.UK incorpora cobertura a euros, mientras TRX3.DE mantiene exposición al dólar, aunque cotice en euros.
Oro
Nuestra visión sobre el oro vuelve a ser constructiva. El entorno de mercado ha cambiado respecto a las últimas semanas: las rentabilidades nominales de los Treasuries han empezado a retroceder desde máximos y, con unas expectativas de inflación todavía elevadas, los tipos de interés reales también pierden atractivo. Esto reduce uno de los principales costes de oportunidad de mantener un activo que no paga cupón y ayuda a explicar la rápida recuperación del oro después de las correcciones recientes.
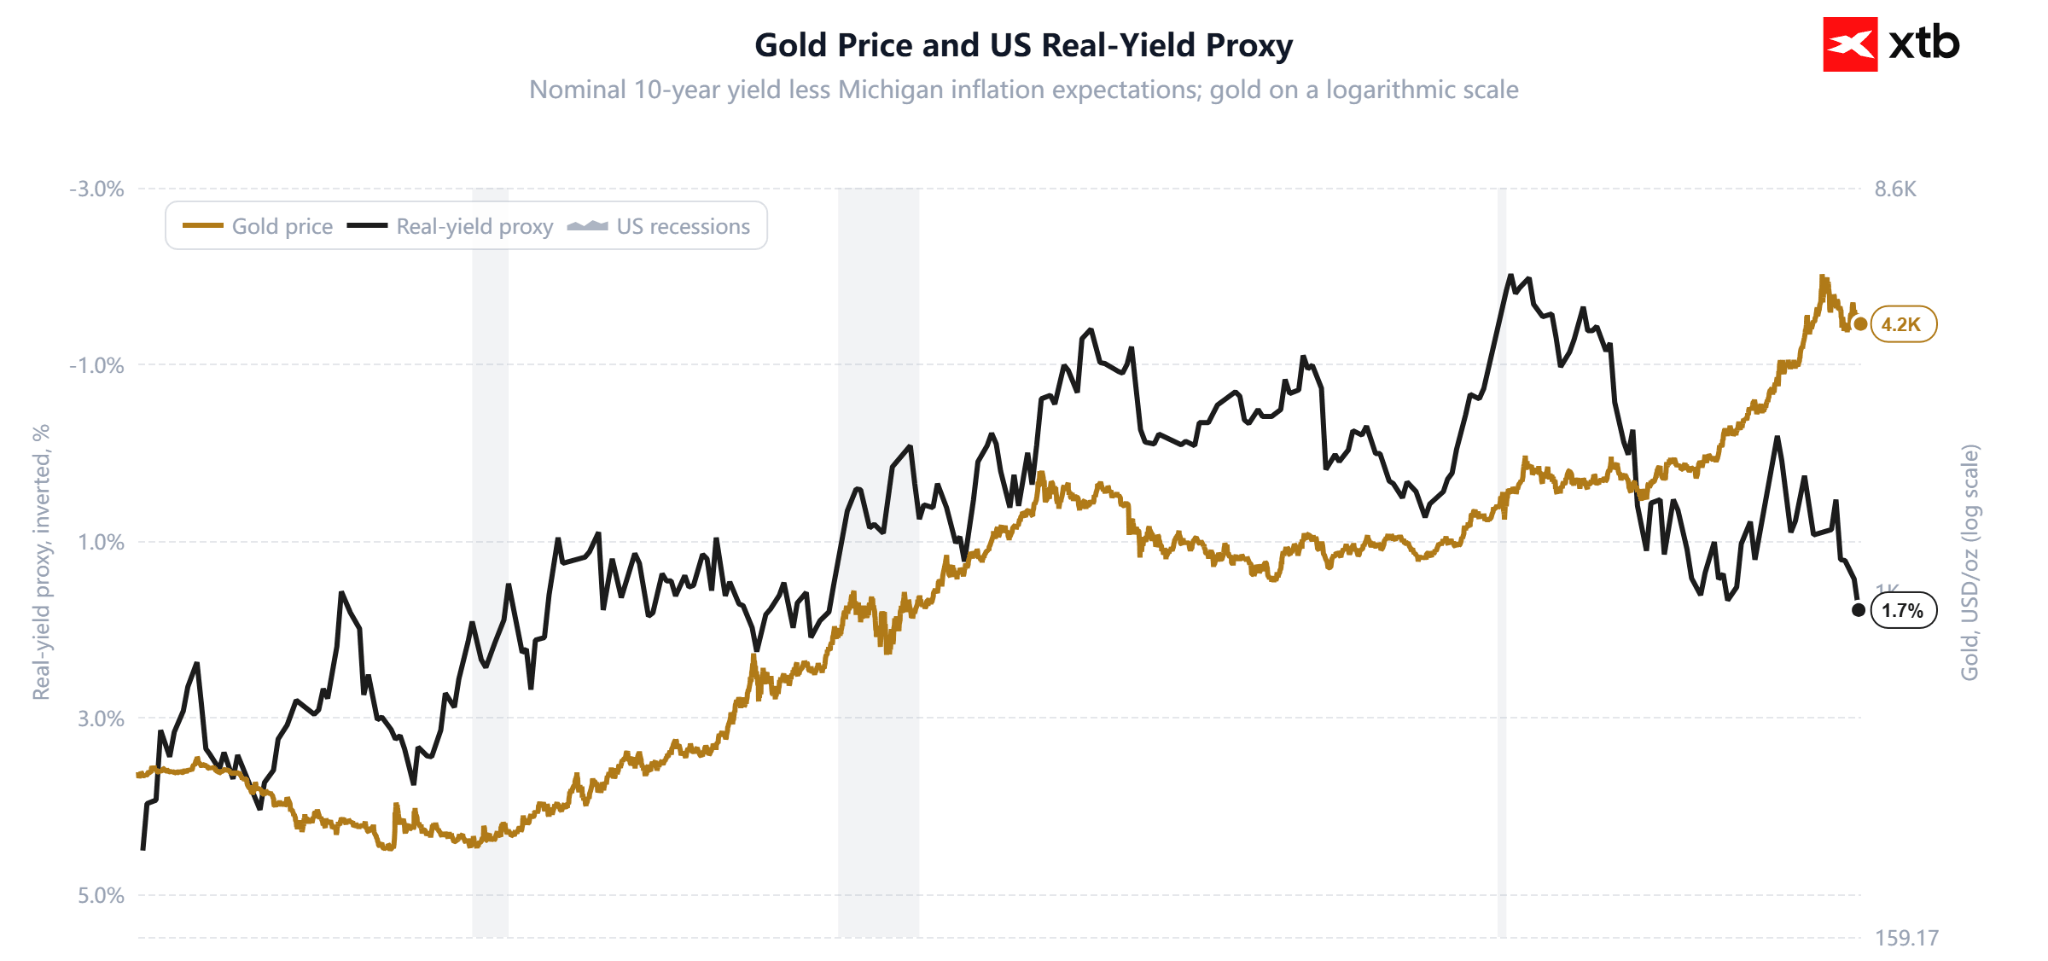
Las dudas sobre la sostenibilidad de algunas inversiones ligadas a la inteligencia artificial, el aumento de los diferenciales de crédito y la posibilidad de una desaceleración estadounidense vuelven a elevar la demanda de activos refugio. A ello se suma una cuestión cada vez más relevante: el dólar. Si el crecimiento de EEUU pierde fuerza mientras el déficit, la deuda y la factura por intereses permanecen elevados, el diferencial de rentabilidad que ha sostenido a la divisa podría empezar a reducirse. Un dólar más débil reforzaría adicionalmente la demanda de oro.
Además, existe un soporte estructural que no depende únicamente del ciclo económico. Los bancos centrales continúan diversificando sus reservas hacia el metal. En el segundo trimestre compraron cerca de 289 toneladas netas, un récord para un segundo trimestre, y las compras siguieron siendo positivas durante el verano. La elevada deuda pública y la incertidumbre geopolítica están consolidando al oro como activo de reserva más allá de su relación tradicional con los tipos reales, lo que lo posiciona como una idea de inversión de interés en este final de 2026.
¿Cómo invertir en esta idea?
Para obtener exposición al precio del oro, dos ejemplos son el iShares Physical Gold ETC (EGLN.UK) y el Xtrackers IE Physical Gold ETC Securities (XGDU.DE). Ambos cuentan con respaldo de oro físico y permiten incorporar el metal a la cartera sin gestionar directamente su compra y almacenamiento. No incorporan cobertura del dólar frente al euro, por lo que la divisa también influye en la rentabilidad del inversor europeo.
¿Y tú? ¿Cuáles crees que son las ideas de inversión clave para cerrar este año? ¡Te invitamos a comentarlas en nuestro perfil de Instagram!

Las acciones de Solaria se disparan tras firmar un acuerdo millonario con Uruguay


Gráfico del día: Gas Natural - ¿Hay posibilidades de un repunte estacional ante el tiempo cálido?
▶️ La verdadera BURBUJA no está en la IA: todo depende de la deuda



Calendario económico: inflación del IPC de la zona euro y datos del sector manufacturero en Estados Unidos
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.