


Las bolsas europeas cierran la semana con calma tras la sesión histórica del jueves. El Euro Stoxx 50 y el DAX suben un simbólico 0,07%, el CAC 40 prácticamente no se mueve (+0,03%) y el FTSE 100 avanza un 0,21%. El STOXX 600, que el día anterior alcanzó un máximo histórico en torno a los 665 puntos, se encamina a una subida semanal de alrededor del 2,4%, su mejor semana desde finales de junio. Dentro del Euro Stoxx 50, la balanza se inclina ligeramente hacia las caídas (23 empresas suben, 27 bajan).
Europa está aprovechando cada vez más los problemas del sector tecnológico estadounidense, agravados por la dimisión de Jensen Huang como consejero delegado de Nvidia tras un escándalo relacionado con una empresaria china sospechosa de espionaje. Desde principios de noviembre, el STOXX 600 ha ganado alrededor de un 2,6%, mientras que el Nasdaq-100 se ha mantenido plano. Los índices europeos tienen un peso tecnológico mucho menor (alrededor del 8,8% frente a más del 35% en EE. UU.) y se ven impulsados por una temporada de resultados muy sólida: las empresas del STOXX 600 se encaminan a un aumento del 25% en los beneficios del tercer trimestre, el ritmo más rápido en cuatro años. Este crecimiento está impulsado principalmente por el sector energético (alrededor de +151%), pero incluso excluyéndolo, los beneficios siguen aumentando a un sólido 10%. El Reino Unido también deparó una sorpresa positiva, con un crecimiento del PIB del 0,2% en septiembre, superior a lo previsto.
El petróleo crudo se encamina a su segunda semana consecutiva de caídas. El Brent se mueve en torno a 95-96$, muy por debajo de sus máximos recientes, mientras que el WTI ronda los 88,5$, aunque los ataques de los hutíes contra infraestructuras saudíes y petroleros en el Golfo están impidiendo que los precios caigan más. El dólar se encuentra cerca de su nivel más alto en 19 meses (DXY en torno a 103,2), ya que el mercado está descontando ahora, por primera vez, una probabilidad de alrededor del 12% de que la Fed suba los tipos hasta 50 puntos básicos en diciembre. Como consecuencia, el euro se debilita (EUR/USD en torno a 1,1045), el oro sube un 0,34% hasta cerca de 3.890$, y el bitcoin pierde más de un 3% y cae hasta alrededor de 69.000$.
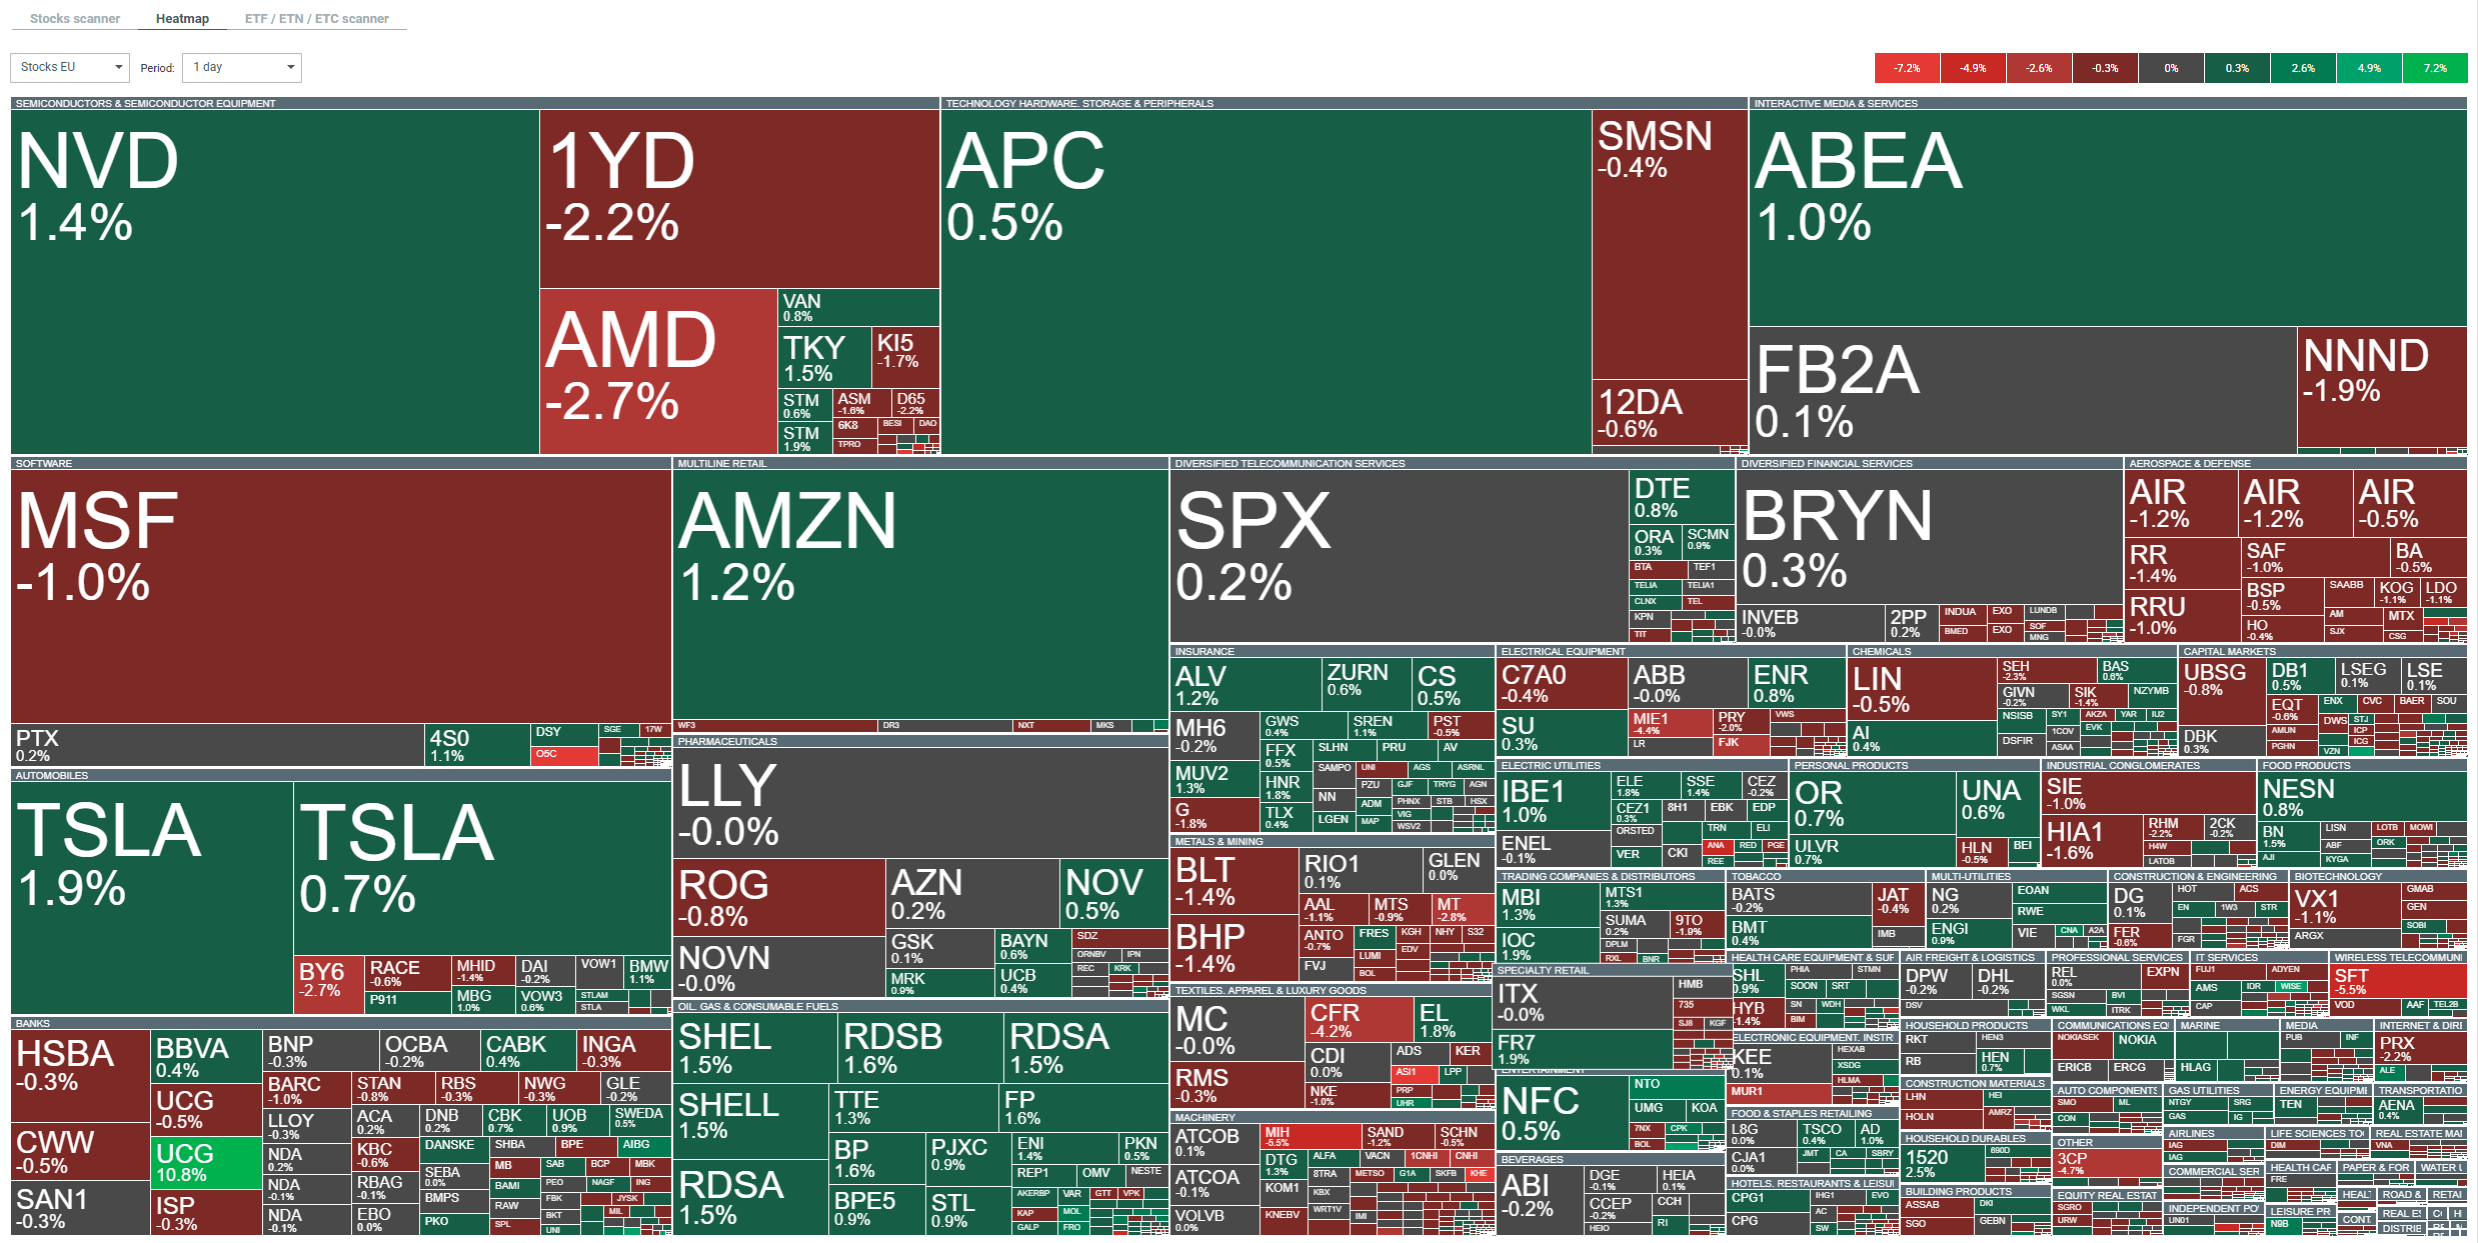
Por sectores, la energía lidera las subidas (+1,05%), seguida de materiales, utilities y salud. Los más débiles son industriales (-0,98%), lastrado por las empresas de defensa y aeroespaciales; tecnología (-0,64%), en vilo tras la turbulencia en torno a Nvidia; y consumo cíclico (-0,41%), penalizado por una venta masiva en el sector del lujo tras los resultados de Richemont.
Información de empresas:
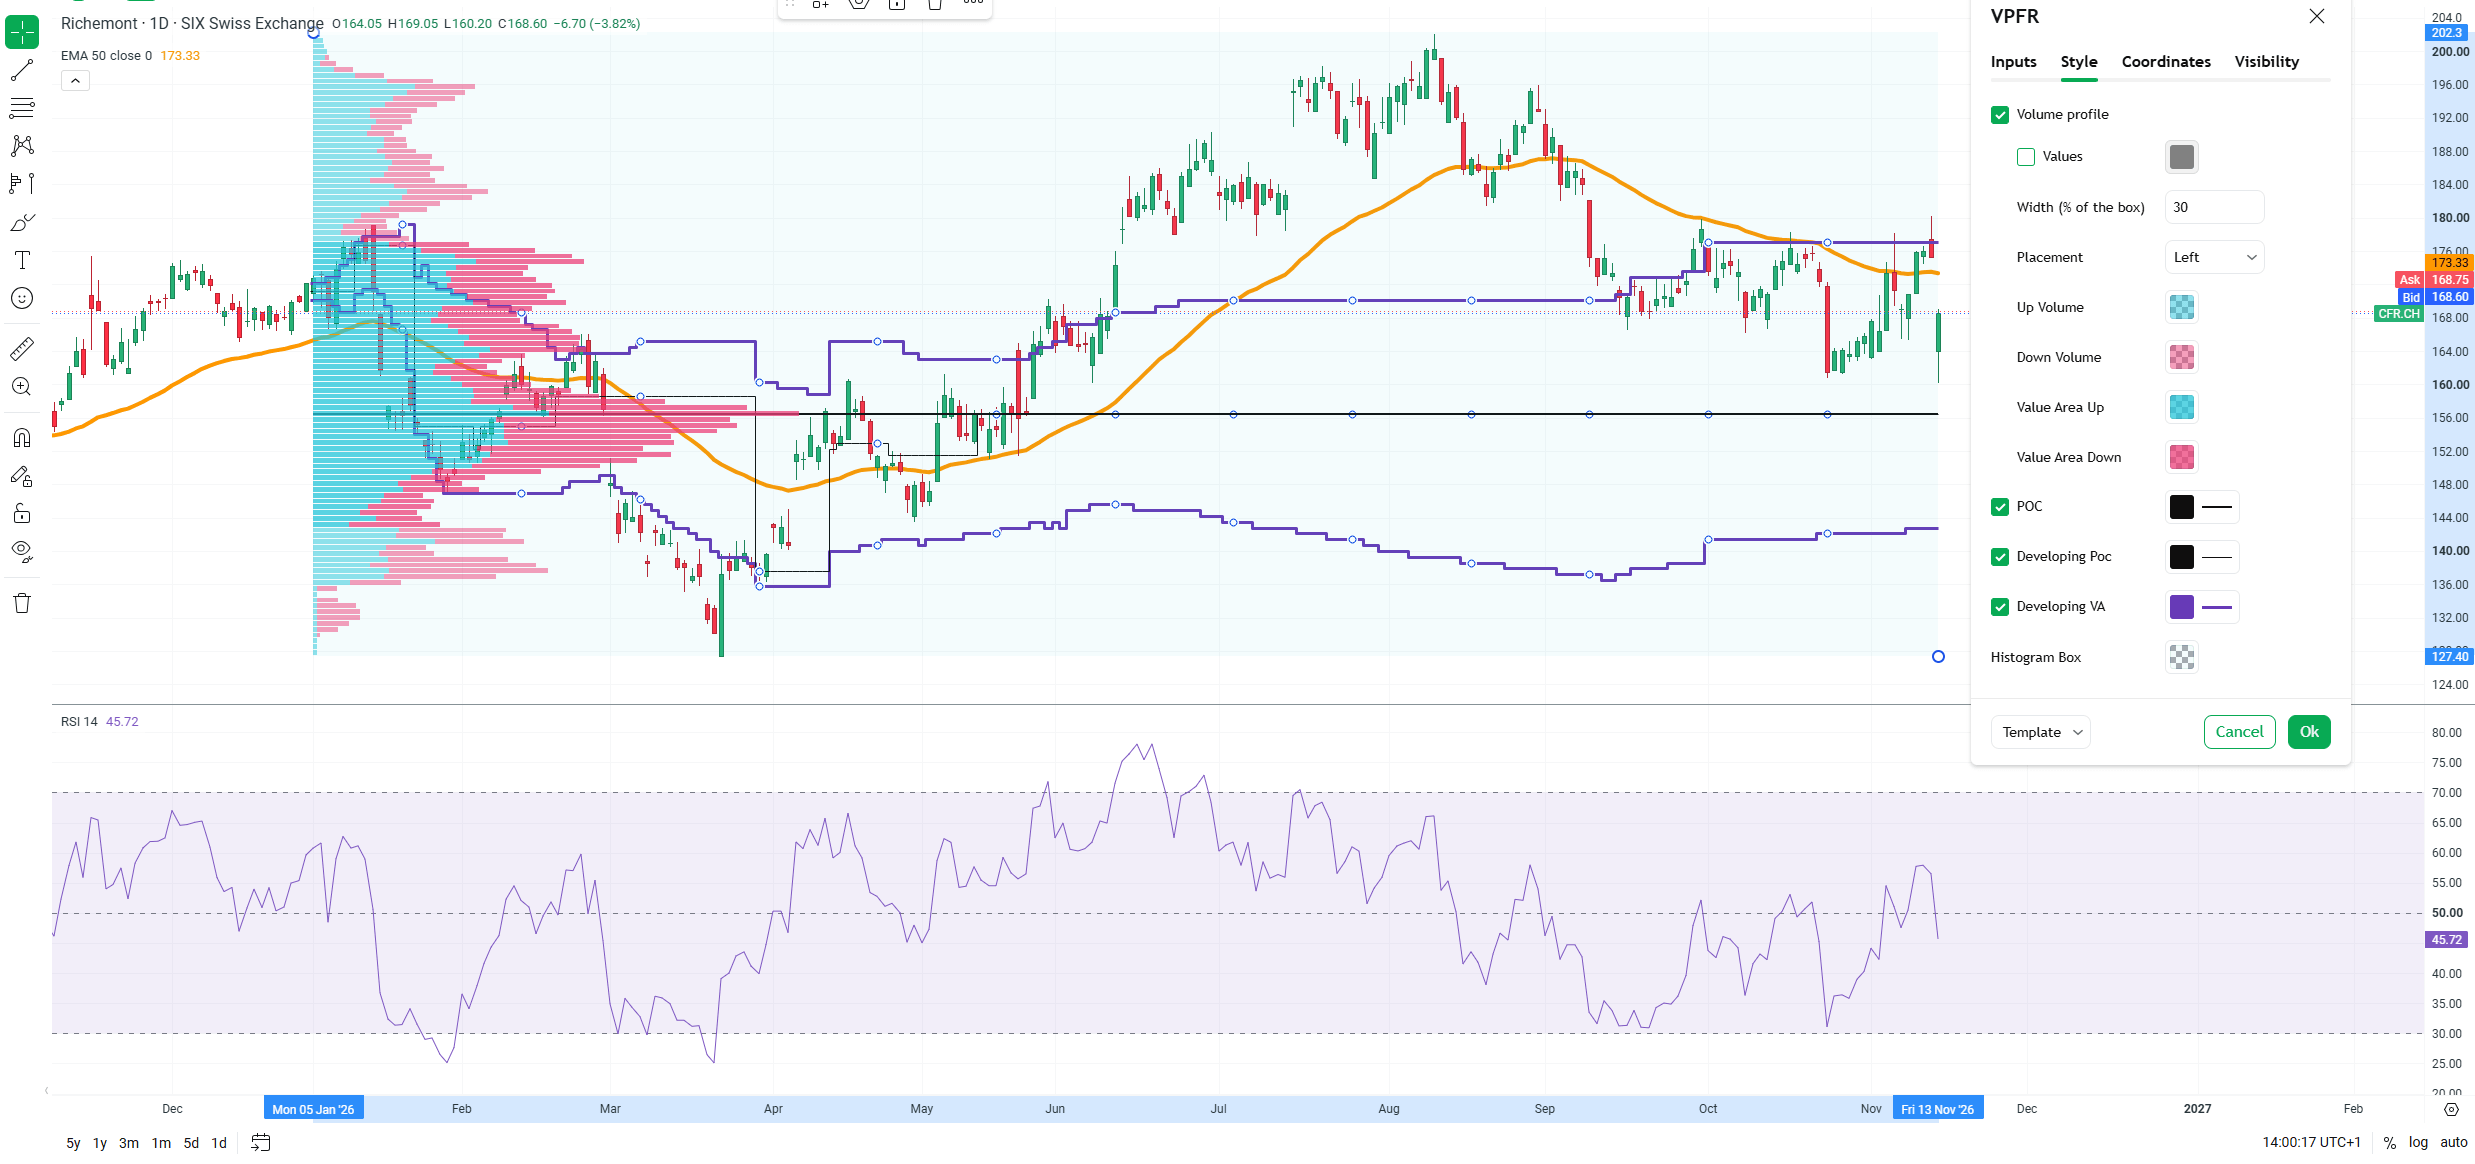
El informe más importante del día son los resultados de Richemont. El propietario de Cartier y Van Cleef & Arpels cae entre un 4 y un 6% (hasta un 9% durante la sesión), a pesar de haber presentado resultados muy sólidos del primer semestre de su ejercicio fiscal. Las ventas aumentaron un 17% a tipos de cambio constantes, hasta 12.280 millones de euros; el beneficio operativo subió un 33%, hasta 3.130 millones de euros (consenso: 2.800 millones de euros); y el beneficio neto creció un 39%, hasta 2.530 millones de euros. El margen operativo mejoró hasta el 25,5%, y la caja neta aumentó hasta 7.700 millones de euros. Sin embargo, parte del beneficio operativo procede de partidas extraordinarias relacionadas con aranceles (229 millones de euros); sin ellas, la cifra se sitúa en torno a 2.900 millones de euros.
El mercado se centró en las señales de desaceleración en el segmento de joyería, la principal fuente de beneficios del grupo. En el segundo trimestre, las ventas del segmento crecieron un 14%, por debajo del 16% esperado y notablemente más lento que el 24% del primer trimestre; en la región de Oriente Medio y África, las ventas cayeron un 7% (se esperaba un aumento del 4%) debido al conflicto, que está frenando el gasto turístico. Según RBC, China continental sigue mostrando una debilidad persistente. Los relojes, en cambio, tienen un buen comportamiento: las ventas del segundo trimestre crecieron un 12%, y el beneficio operativo del segmento en el primer semestre se triplicó hasta 150 millones de euros. El consejero delegado, Nicolas Bos, subraya que el crecimiento en joyería se debe al volumen y no solo a las subidas de precios, mientras que el presidente, Johann Rupert, asegura que China "se recuperará, aunque no está claro cuándo". Si la caída se mantiene, será la peor sesión bursátil para la acción desde julio de 2023, y la venta masiva también arrastró a Kering (-1,7%) y Hermès (-0,3% a -0,8%).
Las mayores subidas del Euro Stoxx 50 corresponden a las petroleras Eni (+1,5%) y TotalEnergies (+1,4%), así como a Ahold Delhaize (+1,4%). Las mayores caídas son las de Prosus (-1,75%), Safran (-1,6%), Rheinmetall (-1,5%) y Siemens (-1,4%), donde los inversores están recogiendo beneficios tras una reciente revisión al alza de las previsiones a medio plazo.
En el mercado en general, destaca Wise (hasta +9,8%, a la cabeza del STOXX 600) tras alcanzar un acuerdo en una investigación belga y registrar un aumento de ingresos del 23%. A la cola del índice se encuentra Acciona (con una caída de alrededor del 7%), cuya filial Acciona Energía reconoció que no cumplirá su plan de venta de activos por valor de 2.000 millones de euros.


Tres mercados a seguir la próxima semana (13.11.2026)

Repsol apuesta por la inversión sostenible y sus acciones se disparan

GTA y Wall Street: ¿Qué ocurre con las acciones de Take-Two cuando llega un nuevo lanzamiento?

Se confirma lo esperado… La inflación en España no desacelera
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.