

- Porté par l'IA, le marché des semi-conducteurs devrait dépasser 1 500 milliards de dollars en 2026
- Trois valeurs du top 10 sont éligibles au PEA (ASML, STMicroelectronics, Infineon) ; les géants américains et asiatiques comme NVIDIA, TSMC ou Micron ne sont accessibles que via un compte-titres, en direct ou via un ETF.
- Le secteur reste cyclique et volatil (-30 % en 2022) : les actions semi-conducteurs se conçoivent comme un complément de portefeuille, pas comme son cœur.
- Porté par l'IA, le marché des semi-conducteurs devrait dépasser 1 500 milliards de dollars en 2026
- Trois valeurs du top 10 sont éligibles au PEA (ASML, STMicroelectronics, Infineon) ; les géants américains et asiatiques comme NVIDIA, TSMC ou Micron ne sont accessibles que via un compte-titres, en direct ou via un ETF.
- Le secteur reste cyclique et volatil (-30 % en 2022) : les actions semi-conducteurs se conçoivent comme un complément de portefeuille, pas comme son cœur.
Pourquoi investir dans les actions de semi-conducteurs en 2026 ?
Un semi-conducteur est une puce électronique gravée sur du silicium. Elle sert à calculer, stocker ou transmettre de l'information.
Ces puces sont partout :
- smartphones,
- voitures,
- serveurs,
- objets connectés
- rien ne fonctionne sans puces.
La demande en semi-conducteurs explose.
Selon la Semiconductor Industry Association, les ventes mondiales ont atteint 134,5 milliards de dollars sur le seul mois de juin 2026. C'est une hausse de 123,6 % sur un an.
Le moteur principal de cette croissance est l'intelligence artificielle. Pour entraîner et faire tourner les modèles d'IA, les géants de la tech construisent des centres de données géants. Et ces centres de données engloutissent des puces : GPU, mémoire haute performance (HBM), composants réseau.
Selon Gartner, les puces liées à l'IA représentaient un tiers des ventes du secteur en 2025 et cette part devrait dépasser 50 % d'ici 2029.
Investir dans les semi-conducteurs, c'est donc s'exposer indirectement à la croissance de l'IA. Plutôt que de parier sur les modèles ou les applications, on mise sur les « pelles et pioches » : les puces que tous les acteurs de l'IA sont obligés d'acheter. Avec des risques réels, qu'on détaille en fin d'article.
Quels sont les différents types d'entreprises de semi-conducteurs ?
Les cinq grands métiers du secteur sont :
- Les concepteurs (fabless). Ils dessinent les puces mais ne les fabriquent pas. Exemples : NVIDIA, AMD, Broadcom, Qualcomm.
- Les fondeurs. Ils fabriquent les puces pour le compte des concepteurs. Le géant absolu : TSMC. Samsung et Intel tentent de suivre.
- Les équipementiers. Ils fournissent les machines qui gravent les puces. Le néerlandais ASML détient un monopole mondial sur la lithographie la plus avancée (EUV).
- Les spécialistes de la mémoire. Ils produisent la DRAM (Dynamic Random Access Memory, la mémoire vive qui stocke temporairement les données en cours d'utilisation), la NAND (la mémoire flash qui conserve les données de façon permanente, comme dans les SSD et les smartphones) et surtout la HBM (High Bandwidth Memory, une mémoire ultra-rapide empilée directement à côté des GPU, indispensable aux serveurs d'IA). Trois acteurs dominent : SK Hynix, Samsung et Micron
- Les intégrés (IDM). Ils conçoivent et fabriquent leurs puces dans leurs propres usines, sans passer par un fondeur. C'est le modèle des européens STMicroelectronics et Infineon, spécialistes des puces automobile, industrielles et de puissance, où la maîtrise complète de la fabrication fait la différence.
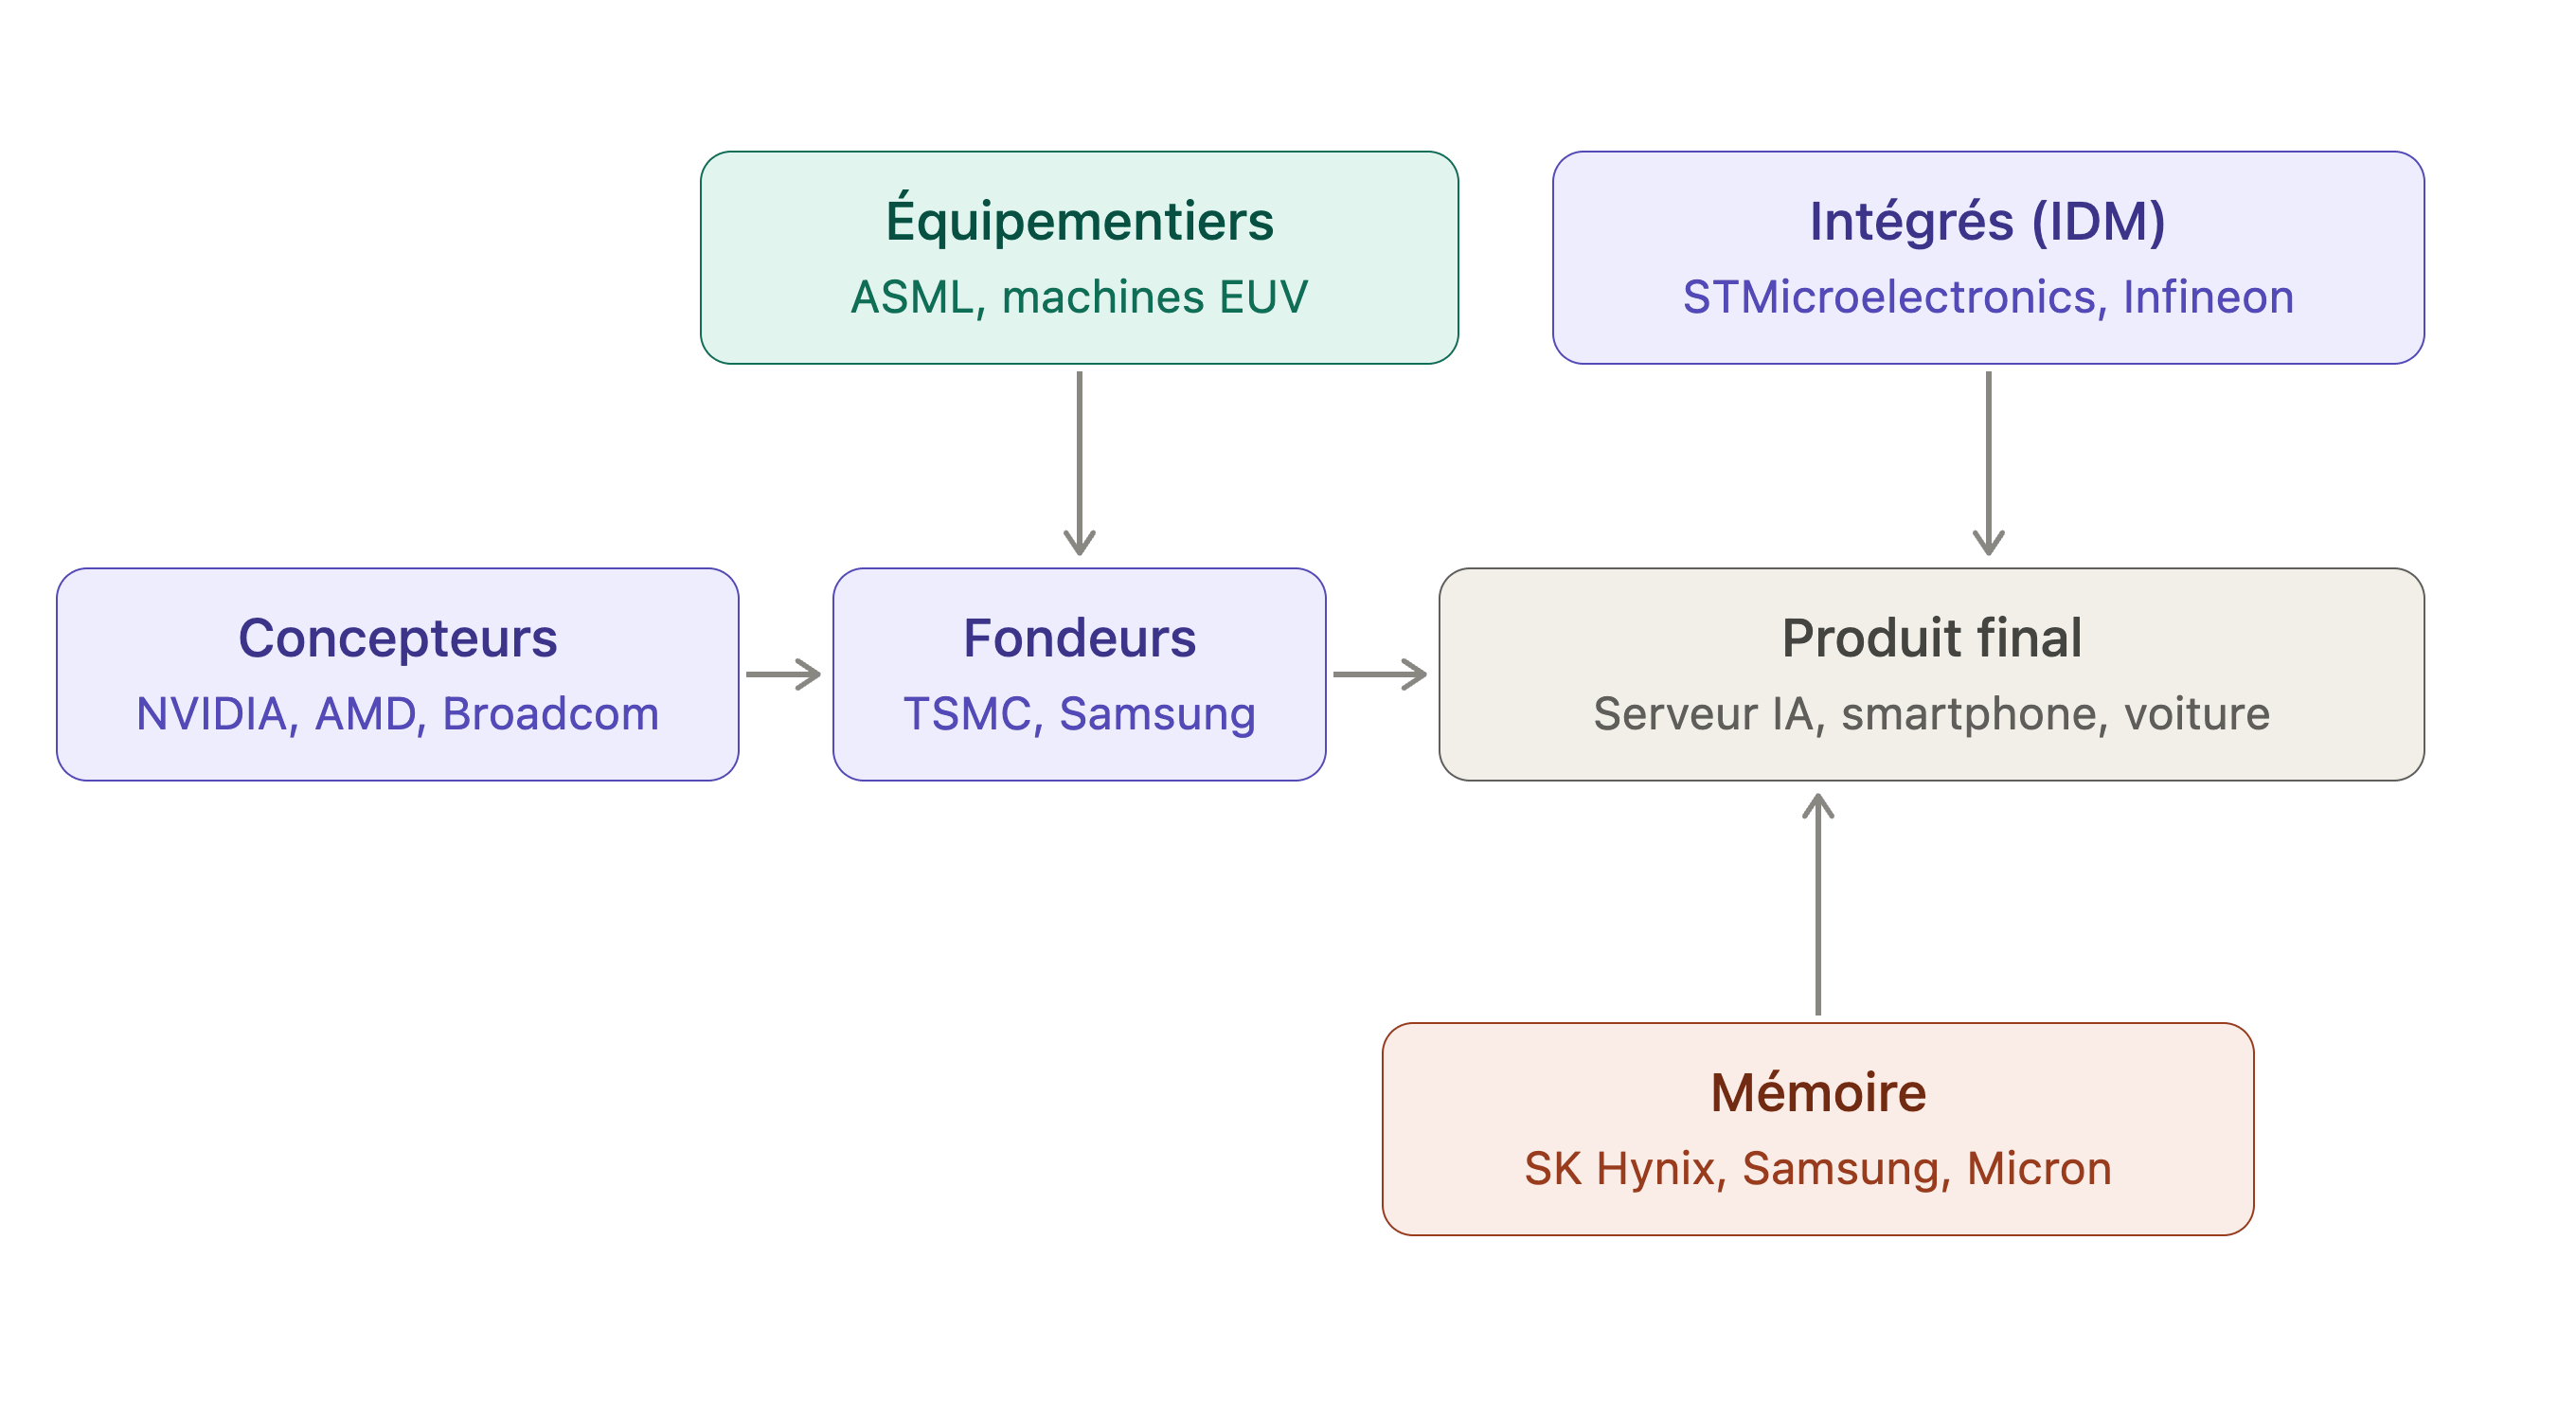
Le schéma se lit de gauche à droite : les concepteurs dessinent la puce, les fondeurs la fabriquent (grâce aux machines fournies par les équipementiers, d'où la flèche qui descend), et la puce finie est assemblée avec la mémoire dans le produit final, serveur d'IA ou smartphone.
Top 10 des meilleures actions semi-conducteurs en 2026
Cette sélection n'est pas un palmarès par capitalisation boursière. Les dix valeurs sont ordonnées du plus incontournable au plus spécifique, en couvrant volontairement tous les métiers de la chaîne (concepteurs, fondeur, équipementier, mémoire et intégrés) jusqu'aux champions européens éligibles au PEA.
1. NVIDIA (NVDA)
- Cotation : Nasdaq
- PEA : non
- Type : Concepteur
NVIDIA conçoit des processeurs graphiques, les fameux GPU.
À l'origine, ces puces servaient à afficher les jeux vidéo. Mais leur capacité à faire des millions de calculs en parallèle en a fait l'outil parfait pour entraîner les intelligences artificielles.
Aujourd'hui, ChatGPT, Gemini et tous les grands modèles d'IA tournent sur des puces NVIDIA.
L'entreprise est devenue le fournisseur incontournable de la révolution en cours.
Sur son exercice fiscal 2026, NVIDIA a réalisé 215,9 milliards de dollars de chiffre d'affaires, en hausse de 65 %, pour environ 117 milliards de bénéfice net. Et la croissance continue : 81,6 milliards de dollars sur le seul trimestre clos en avril 2026.
Une domination écrasante des puces d'entraînement d'IA.
Une valorisation exigeante et des restrictions d'exportation vers la Chine qui pèsent sur une partie du marché.
2. TSMC (TSM)
- Cotation : Taipei et NYSE (ADR)
- PEA : non
- Type : Fondeur
TSMC fabrique les puces les plus avancées de la planète pour NVIDIA, AMD et Apple.
Au deuxième trimestre 2026, son chiffre d'affaires a atteint un record d'environ 39,6 milliards de dollars, en hausse de 36 % sur un an.
TSMC contrôle plus de 70 % du marché mondial de la fonderie.
Un quasi-monopole sur la gravure de pointe.
La concentration géographique à Taïwan, au cœur des tensions sino-américaines.
3. ASML (ASML)
- Cotation : Euronext Amsterdam
- PEA : oui
- Type : Equipementier
ASML fait partie du groupe des équipementiers et on peut dire que c'est le joyau technologique européen.
En effet, ASML est le seul fabricant au monde de machines de lithographie EUV. Ces machines à plusieurs centaines de millions d'euros sont indispensables pour graver les puces les plus fines.
Au deuxième trimestre 2026, ASML a réalisé 9,3 milliards d'euros de ventes et 2,9 milliards de bénéfice net, au-dessus de ses propres prévisions.
Le groupe a relevé son objectif annuel à 43-45 milliards d'euros, sa troisième révision à la hausse depuis janvier. Il visait 34 à 39 milliards en début d'année.
Surtout, l'avenir est déjà bien préparée. ASML se dit « proche d'être entièrement couvert » par des commandes pour ses machines EUV en 2027, et a déjà reçu un nombre important de commandes pour 2028. Pour suivre, le groupe prévoit d'augmenter sa capacité de production EUV d'environ 30 % en 2027, et étudie une nouvelle hausse de 30 % pour 2028.
En parallèle, deux relais de croissance s'ajoutent :
- les machines High-NA, la génération suivante de machine, est déjà en production chez les premiers clients
- et la mémoire, dont les revenus devraient bondir d'environ 75 % en 2026 grâce à la HBM des serveurs IA.
Un monopole mondial et une éligibilité PEA rare dans le secteur.
Un carnet de commandes dépendant des cycles d'investissement des fondeurs.
4. SK Hynix (000660)
- Cotation : Bourse de Corée (KRX)
- PEA : non
- Type : Mémoire
SK Hynix est la star de 2026. Le coréen domine la mémoire HBM, celle qui alimente les GPU d'IA : environ 58 % de part de marché au premier trimestre 2026 selon Counterpoint Research. Son principal client n'est autre que NVIDIA.
Les résultats donnent le vertige. Au deuxième trimestre 2026, SK Hynix a réalisé 79 300 milliards de wons de chiffre d'affaires (environ 50 milliards d'euros), en hausse de 257 % sur un an.
Le bénéfice opérationnel a été multiplié par plus de six, avec une marge record de 76 %. Sur le seul premier semestre, le groupe a dépassé les 100 000 milliards de wons de revenus.
L'avenir se prépare déjà puisque SK Hynix a démarré les livraisons de masse de la HBM4, la nouvelle génération de mémoire, et accélère la construction d'une nouvelle usine.
En plus, le groupe a signé des contrats pluriannuels avec une dizaine de clients stratégiques afin de verrouiller les prix et volumes sur plusieurs années.
Le fournisseur numéro un de NVIDIA en HBM.
La mémoire reste le segment le plus cyclique du secteur, capable de retournements brutaux.
5. Micron (MU)
- Cotation : Nasdaq
- PEA : non
- Type : Mémoire
Tout comme SK Hynix, Micron est spécialiste de la mémoire.
Au troisième trimestre de son exercice fiscal 2026, publié fin juin, Micron a réalisé 41,5 milliards de dollars de chiffre d'affaires, plus de quatre fois le niveau d'un an plus tôt. C'est son cinquième trimestre record d'affilée. L'activité centres de données, elle, a été multipliée par sept.
Le chiffre qui a stupéfié les analystes : une marge brute de 84,9 %, contre 39 % un an plus tôt.
C'est plus que NVIDIA. Du jamais vu pour un fabricant de mémoire, un métier historiquement soumis à la volatilité des prix.
Et cette rentabilité semble verrouillée pour un moment. Micron a signé 16 accords pluriannuels avec ses clients, soit environ 100 milliards de dollars de revenus minimum garantis, et indique que toute sa production 2026 est déjà vendue à prix fixes.
Pour le trimestre suivant, le groupe vise environ 50 milliards de dollars de revenus. Son PDG anticipe un marché tendu au-delà de 2027.
Le seul grand acteur mémoire américain, stratégique pour Washington, avec 100 milliards de dollars de revenus déjà sécurisés par contrat.
Des marges record qui laissent peu de place à la déception : si la demande d'IA ralentit, la chute des prix de la mémoire serait tout aussi spectaculaire que leur envolée.
6. Broadcom (AVGO)
- Cotation : Nasdaq
- PEA : non
- Type : Concepteur
Broadcom conçoit les puces réseau des centres de données et, surtout, des puces d'IA sur mesure (ASIC) pour les géants du cloud.
Google, Amazon, Meta ou Microsoft lui confient la conception de leurs propres accélérateurs, pour réduire leur dépendance aux GPU NVIDIA.
Le groupe possède aussi une importante activité logicielle avec VMware.
Au deuxième trimestre de son exercice 2026, Broadcom a réalisé 22,2 milliards de dollars de chiffre d'affaires, en hausse de 48 % sur un an. Les revenus liés à l'IA ont bondi de 143 %, à 10,8 milliards de dollars : ils pèsent désormais près de la moitié de l'activité.
Pour le trimestre suivant, le groupe vise 16 milliards de revenus IA, soit un triplement sur un an.
Et pourtant, le titre a chuté de plus de 10 % à l'annonce, la prévision étant inférieure aux attentes des analystes. Un cas d'école du niveau d'exigence du marché sur les valeurs IA.
Positionné sur la deuxième vague de l'IA, celle des puces personnalisées, avec les plus grands clouds du monde comme clients et des revenus IA qui triplent.
Une part croissante de logiciel (VMware) qui en fait un profil hybride.
7. AMD (AMD)
- Cotation : Nasdaq
- PEA : non
- Type : Concepteur
AMD est l'éternel challenger de NVIDIA. La société américaine a changé de dimension en 2026 en décrochant des engagements massifs notamment avec sa gamme de GPU d'IA Instinct et ses serveurs Helios.
OpenAI et Meta se sont chacun engagés à déployer plusieurs gigawatts de puces AMD sur plusieurs années.
Au deuxième trimestre 2026, AMD a réalisé un chiffre d'affaires record de 11,5 milliards de dollars, en hausse de 50 % sur un an. L'activité centres de données a plus que doublé, à 6,7 milliards de dollars, et représente désormais 58 % du groupe.
AMD reste par ailleurs un acteur majeur des processeurs pour PC et serveurs, où il grignote des parts à Intel.
L'écart avec NVIDIA reste néanmoins immense : le leader génère environ dix fois plus de revenus dans les centres de données, et son écosystème logiciel CUDA demeure la référence des développeurs d'IA.
Le principal bénéficiaire d'une diversification des achats hors NVIDIA, avec OpenAI et Meta engagés sur plusieurs années.
Un écart de taille et de logiciel (écosystème CUDA) encore immense face à NVIDIA, pour une valorisation qui a déjà plus que doublé en 2026.
8. Samsung Electronics
- Cotation : Bourse de Corée (KRX)
- PEA : non
- Type : Mémoire et Fondeur
Samsung est présent partout : mémoire, fonderie, smartphones, écrans. C'est le seul acteur au monde à couvrir toute la chaîne, de la mémoire à l'assemblage en passant par la fabrication de puces logiques.
Longtemps distancé par SK Hynix sur la mémoire HBM, Samsung a engagé sa remontée.
Au deuxième trimestre 2026, le groupe a dégagé un bénéfice opérationnel record d'environ 89 400 milliards de wons, multiplié par 19 sur un an, porté par un trimestre historique de sa division mémoire.
En effet, Samsung a lancé les premières ventes à grande échelle de HBM4, sélectionnée pour la plateforme Vera Rubin de NVIDIA.
Dans le domaine de la fonderie, l'écart avec TSMC reste encore important, mais Samsung monte en cadence sur la gravure 2 nm et ouvre son usine texane de Taylor. Sa capacité d'investissement, colossale, lui permet de mener toutes ces batailles de front.
Le seul acteur intégré du secteur (mémoire, fonderie, assemblage), de retour dans la course HBM avec la HBM4 retenue par NVIDIA.
Challenger sur ses deux batailles clés (HBM et fonderie), avec le risque de rester deuxième partout.
9. STMicroelectronics (STMPA)
- Cotation : Euronext Paris
- PEA : oui
- Type : Intégré
STMicroelectronics est une société franco-italienne spécialisée dans les puces pour l'automobile et l'industrie. Ses microcontrôleurs et capteurs équipent les voitures électriques et les objets connectés.
Au deuxième trimestre 2026, STMicroelectronics a réalisé 3,49 milliards de dollars de chiffre d'affaires, en hausse de 26 % sur un an, et renoué avec un bénéfice net de 222 millions de dollars, contre une perte un an plus tôt. La direction évoque de solides prises de commandes sur tous ses marchés et vise plus de 4 milliards de dollars de revenus au quatrième trimestre.
Le groupe fournit des composants optiques et des microcontrôleurs pour les serveurs, et vise désormais plus de 1 milliard de dollars de revenus liés aux centres de données dès 2026, puis plus de 2 milliards en 2027. Le marché reste toutefois exigeant : le titre a lourdement corrigé après ces résultats, sanctionnant des marges encore sous pression.
Accessible en PEA, leader sur l'automobile électrifiée, avec une nouvelle corde IA à son arc (plus de 2 milliards de dollars visés en 2027).
Un cycle automobile mou depuis 2024 qui pèse sur la croissance à court terme.
10. Infineon (IFX)
- Cotation : Deutsche Börse (Francfort)
- PEA : oui
- Type : Intégré
Infineon est une entreprise allemande spécialisée dans les semi-conducteurs de puissance : les puces qui gèrent l'énergie dans les voitures électriques, l'industrie et, de plus en plus, les alimentations des centres de données d'IA.
C'est un positionnement stratégique car un serveur d'IA consomme énormément d'électricité, et chaque watt doit être converti et distribué efficacement.
À l'été 2026, Infineon a publié un chiffre d'affaires trimestriel record, porté par une demande qualifiée de « très forte » pour ses solutions d'alimentation destinées aux centres de données d'IA.
Le groupe vise environ 1,5 milliard d'euros de revenus liés à l'IA sur son exercice 2026, et 2,5 milliards en 2027. Gartner l'a d'ailleurs désigné « the company to beat » des semi-conducteurs de puissance pour centres de données d'IA.
En effet, les perspectives sont florissantes : Infineon indique avoir conclu ou des accords de réservation de capacité pluriannuels avec de grands clients de l'IA, pour un chiffre d'affaires cumulé de plusieurs milliards d'euros.
Leader mondial des puces de puissance, éligible au PEA, avec des revenus IA en route pour doubler d'ici 2027.
Une exposition automobile (près de la moitié de l'activité) qui redémarre lentement et le rend sensible au cycle du secteur.
Quelles actions semi-conducteurs sont éligibles au PEA ?
Les entreprises semi-conducteurs ouvertes au PEA
Plusieurs valeurs européennes de notre sélection figurent parmi les actions éligibles au PEA :
- ASML pour les équipements de lithographie (le monopole EUV)
- STMicroelectronics pour les puces automobile et industrie,
- Infineon pour les semi-conducteurs de puissance
Ces valeurs couvrent trois métiers complémentaires et offrent donc une exposition large au secteur. ASML est la plus liée au boom de l'IA, les deux autres sont plus dépendantes du cycle automobile.
On peut aussi garder d'autres valeurs plus spécialisées avec des capitalisations plus petites et une volatilité plus élevée :
- ASM International (Euronext Amsterdam) : leader mondial des équipements de dépôt de couches atomiques (ALD), une technologie de plus en plus critique à mesure que les puces se miniaturisent. Le profil le plus proche d'ASML, en plus petit.
- Soitec (Euronext Paris) : le français fabrique des substrats innovants (SOI) sur lesquels d'autres gravent leurs puces, notamment pour la radiofréquence des smartphones. Un savoir-faire unique, mais une forte dépendance au marché mobile qui a pesé sur le titre ces dernières années.
- X-Fab (cotée à Paris) : fonderie spécialisée dans les puces analogiques pour l'automobile et l'industrie.
Les limites du PEA pour investir dans les entreprises de semi-conducteurs
Via un PEA, il est impossible de s'exposer à NVIDIA, TSMC, ou aux champions de la mémoire comme SK Hynix et Micron, c'est-à-dire précisément aux valeurs qui ont porté le secteur en 2026.
L'univers PEA offre une exposition européenne de qualité, mais partielle. Pour couvrir tout le secteur, il vaut mieux privilégier un compte-titres ordinaire (CTO), en titres vifs ou via un ETF.
Actions ou ETF semi-conducteurs : que choisir ?
Acheter des actions en direct permet de viser plus haut. Mais c'est aussi plus risqué et plus chronophage.
Personne n'avait prédit que SK Hynix écraserait le classement 2026. Miser sur la mauvaise valeur du secteur peut coûter cher, même quand le secteur monte.
Un seul ETF couvre tout le secteur, pour environ 0,35 % de frais par an. Les meilleurs ETF semi-conducteurs affichent tous des frais identiques : le choix se joue sur la composition et la liquidité.
| Actions en direct | ETF | |
|---|---|---|
| Potentiel | Élevé (si bon choix) | Celui du secteur |
| Risque | Concentré sur un titre | Réparti sur 25 à 260 valeurs |
| Frais | Courtage à chaque ordre | ≈ 0,35 % par an + courtage |
| Temps à y consacrer | Suivi régulier | Minimal |
| PEA | Oui (valeurs européennes) | Non |
Les risques avant d'acheter
Le secteur des semi-conducteurs est cyclique. En 2022, la plupart de ces valeurs ont perdu 30 % ou plus. Les prévisions record de 2026 reposent presque entièrement sur la poursuite des investissements dans l'IA : tout ralentissement se paierait cash.
S'ajoutent le risque géopolitique (Taïwan fabrique l'essentiel des puces avancées), le risque de change (la plupart des titres cotent en dollars, wons ou dollars taïwanais) et des valorisations souvent tendues.
La gestion de la position
Taille de la position
La psychologie du trading : maîtrisez vos émotions pour mieux investir
"Ce matériel est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de la loi du 29 juillet 2005 sur le commerce des instruments financiers. (c.-à-d. Journal des Lois 2019, point 875, tel que modifié). L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."