


Gli indici europei stanno proseguendo la seduta odierna all'insegna della cautela e della volatilità. In mattinata, lo STOXX 600, l'indice più ampio dei mercati europei, ha guadagnato circa lo 0,3%, dopo tre sedute consecutive in calo e la chiusura sui minimi delle ultime tre settimane. Tuttavia, ha ormai completamente annullato i guadagni iniziali. Attualmente, il DAX tedesco registra un rialzo marginale (circa +0,1%), l'Euro Stoxx 50 guadagna circa lo 0,3%, mentre il FTSE MIB di Milano sale di circa lo 0,6%, sostenuto dal comparto bancario. Il CAC 40 francese è sostanzialmente invariato, mentre il FTSE 100 di Londra (circa -0,4%) e l'IBEX spagnolo (circa -0,3%) sono in territorio negativo.
Il rimbalzo odierno dei mercati tecnologici è trainato principalmente dal debutto in Borsa di Anthropic. La società ha fissato il prezzo delle azioni a 83 USD, al di sopra della forchetta iniziale di 70-78 USD, raccogliendo circa 81 miliardi di USD e dando vita alla più grande IPO della storia. La valutazione di mercato raggiunge circa 1.500 miliardi di USD. Le azioni, che saranno negoziate con il ticker ANT, sono attese al debutto sul Nasdaq dopo l'apertura dei mercati statunitensi. Secondo i dati del mercato grigio, potrebbero aprire a un prezzo superiore di oltre il 20% rispetto a quello di collocamento.
Gli investitori hanno tirato un sospiro di sollievo, dopo che a novembre il Nasdaq aveva perso circa il 4% a causa dei timori legati ai rendimenti degli ingenti investimenti nelle infrastrutture per l'intelligenza artificiale. Prima dell'apertura, i futures sul US100 guadagnano oltre il 2%, quelli sull'S&P 500 salgono di quasi l'1,2% e quelli sul Dow Jones registrano un rialzo di circa lo 0,7%. Il successo dell'offerta rappresenta un banco di prova per la propensione al rischio in un settore che ha subito le maggiori pressioni nelle ultime settimane.
Il contesto macroeconomico rimane tuttavia complesso. I verbali della riunione della Fed di ottobre, pubblicati ieri sera, hanno confermato un orientamento restrittivo (hawkish). Quasi tutti i partecipanti hanno concordato sul fatto che ulteriori rialzi dei tassi nei prossimi mesi sarebbero appropriati, mentre diversi membri hanno lasciato aperta la possibilità di un intervento più consistente a dicembre. Quasi tutti hanno inoltre indicato i rendimenti deludenti degli investimenti nell'IA come un potenziale rischio per la stabilità finanziaria. Per questo motivo, l'IPO di oggi assume una certa rilevanza anche per la Fed.
Le dichiarazioni dei singoli membri sono ancora più nette. Waller ha affermato che la Fed dovrà «sorprendere» il mercato con un rialzo di 50 punti base, mentre l'alternativa sarebbe un aumento di 25 punti base accompagnato dal segnale di un ulteriore intervento a gennaio. Attualmente, il mercato sconta una probabilità di circa il 90% di un rialzo di 25 punti base a dicembre e del 10% circa di un aumento di 50 punti base. Le conseguenze sono evidenti: il dollaro si trova sui livelli più alti degli ultimi 19 mesi (DXY intorno a 104), i rendimenti dei Treasury decennali rimangono sopra il 5,1% e il costo più elevato del capitale continua a pesare sull'oro, sui metalli industriali e sui titoli growth dalle valutazioni più elevate.
Le nuove richieste di sussidi di disoccupazione si sono attestate a 203.000 (contro le 198.000 previste), rimanendo su livelli contenuti, sebbene leggermente superiori alle attese. Le richieste continuative sono invece aumentate di 70.000 unità, raggiungendo quota 1,763 milioni (contro gli 1,703 milioni previsti). I dati indicano che i licenziamenti rimangono limitati, ma trovare un nuovo impiego richiede più tempo. Inoltre, l'indice della Fed di Philadelphia è sceso a 6,3 punti (contro i 20,1 previsti), mentre la componente relativa ai prezzi pagati è balzata a 58,2 punti, rispetto ai precedenti 43,2. Un'attività economica più debole accompagnata da costi in aumento rappresenta una combinazione poco favorevole per la Fed.
Mercato valutario (FX)
Grafico 1: andamento odierno delle principali valute rispetto al dollaro statunitense
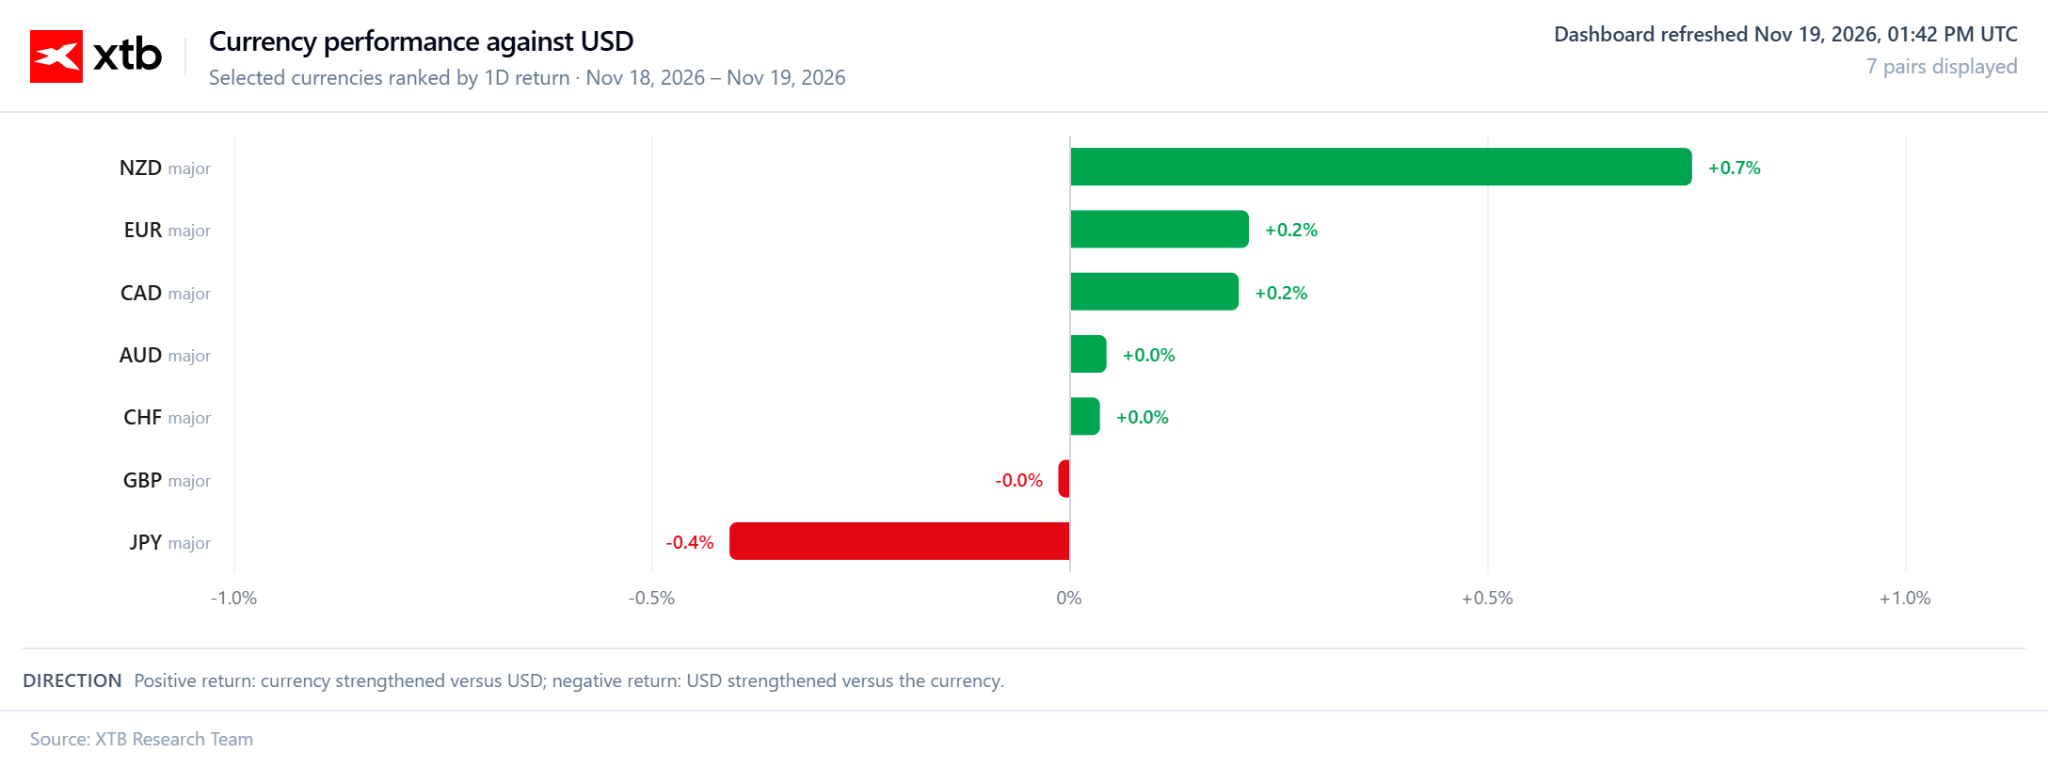
- NZDUSD: Il dollaro neozelandese guadagna circa lo 0,7% rispetto al dollaro statunitense, risultando la valuta più forte della giornata. Si tratta tuttavia di un rimbalzo all'interno di una tendenza ribassista, piuttosto che di un'inversione di direzione. La coppia aveva registrato sei sedute consecutive in calo, raggiungendo i livelli più bassi da marzo 2020.
- EURUSD: L'euro rimane vicino ai minimi da aprile 2025 (intorno a 1,099), mentre il dollaro si rafforza sulle aspettative di un rialzo dei tassi a dicembre. Oggi la coppia registra un rimbalzo dello 0,2%.
- USDJPY: Il dollaro si rafforza nei confronti dello yen (circa +0,4%), con il cambio che si avvicina a quota 160. Per il mercato, si tratta di un livello che potrebbe spingere il Giappone a un nuovo intervento sul mercato valutario.
Mercato delle materie prime
- Oro: Dopo il sell-off di ieri, pari a circa il 3%, che ha spinto il metallo ai minimi degli ultimi 14 mesi, oggi l'oro registra un'ulteriore lieve flessione (circa -0,2%), attestandosi intorno a 3.720 USD l'oncia. Il rafforzamento del dollaro e le aspettative di rialzi dei tassi prevalgono sui rischi geopolitici. Anche le tensioni legate all'Iran, questa volta, non riescono a sostenere le quotazioni del metallo prezioso. L'argento perde circa lo 0,3%.
- Rame: Il metallo perde un ulteriore 0,6% circa, dopo il forte calo registrato nella seduta precedente. Il rame rimane sotto pressione a causa del dollaro forte, delle aspettative di tassi di interesse più elevati e dei dubbi sulla spesa per i data center destinati all'intelligenza artificiale.
- Petrolio: Il Brent guadagna quasi il 2%, mentre il WTI sale di circa l'1%. Le indiscrezioni del New York Times, secondo cui Donald Trump starebbe valutando ulteriori attacchi contro l'Iran, hanno interrotto la fase di ribasso, anche se il rimbalzo rimane contenuto. Sul mercato continuano a pesare le previsioni dell'AIE relative a un surplus dell'offerta, l'aumento delle scorte statunitensi di oltre 3 milioni di barili e il ritorno dei flussi attraverso lo Stretto di Hormuz ai livelli precedenti alla guerra. Le quotazioni del Brent sono già inferiori di quasi il 20% rispetto all'inizio di novembre.
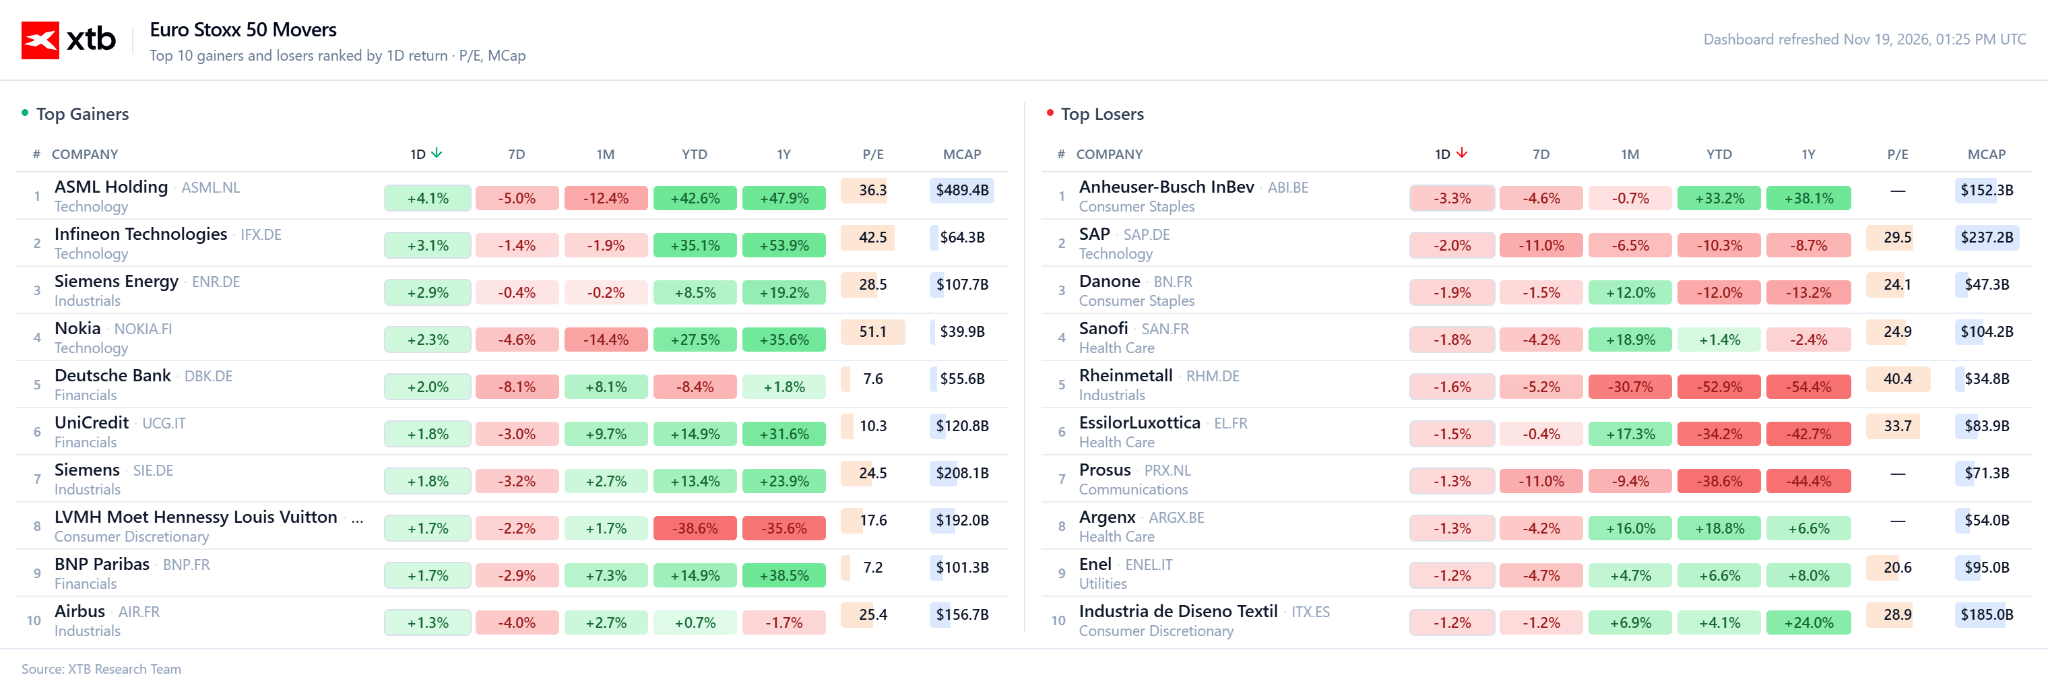
Grafico 2: maggiori variazioni di prezzo tra le società incluse nell'indice Euro Stoxx 50.
Notizie societarie
Migliori performance:
- ASML (ASML.NL), Infineon (IFX.DE), Siemens Energy (ENR.DE), Nokia (NOKIA.FI): Le società legate alle infrastrutture per l'intelligenza artificiale registrano rialzi dopo il successo del collocamento azionario di Anthropic, che ha contribuito ad attenuare i timori sulla redditività degli investimenti nel settore. ASML guadagna circa il 4,6%, Infineon il 3,7%, Siemens Energy il 3% e Nokia il 2,2%.
- UniCredit (UCG.IT): Il titolo sale in seguito alle indiscrezioni relative a un accordo con il governo tedesco sull'acquisizione di Commerzbank. La nuova entità manterrebbe la sede centrale a Francoforte e continuerebbe a essere quotata in Borsa, mentre Berlino avrebbe rinunciato alla richiesta di ottenere due seggi nel consiglio di sorveglianza. Il titolo guadagna circa il 2,2%.
Peggiori performance:
- AB InBev (ABI.BR): Il titolo risente tecnicamente dello stacco del dividendo (0,40 EUR per azione) e perde terreno anche a causa di un più ampio sell-off nel comparto dei beni di consumo difensivi. La flessione è di circa il 3%.
- SAP (SAP.DE): Il titolo rimane sotto pressione per la terza seduta consecutiva, penalizzato dalle vendite nel settore software, dalle prese di profitto e dall'aumento dei rendimenti obbligazionari. La società non ha diffuso nuove notizie negative. Il titolo perde circa il 2,7%.
- Rheinmetall (RHM.DE): Le azioni del produttore tedesco di sistemi per la difesa rimangono sotto pressione dopo la revisione al ribasso delle previsioni di vendita comunicata a novembre. Il titolo perde circa l'1,7%.



Notizie del mattino: È il momento del più grande debutto in borsa della storia (19.11.2026)

Apertura Mercati USA: Nvidia non basta, Wall Street torna in rosso


Apertura Mercati USA: Prosegue la svendita nel settore tecnologico in attesa dei risultati di Nvidia e del debutto di Anthropic
Notizie del mattino: le vendite su Nvidia pesano sugli indici; quante altre vicende legate a Huang dovrà scontare il mercato? (12.11.2026)
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.