


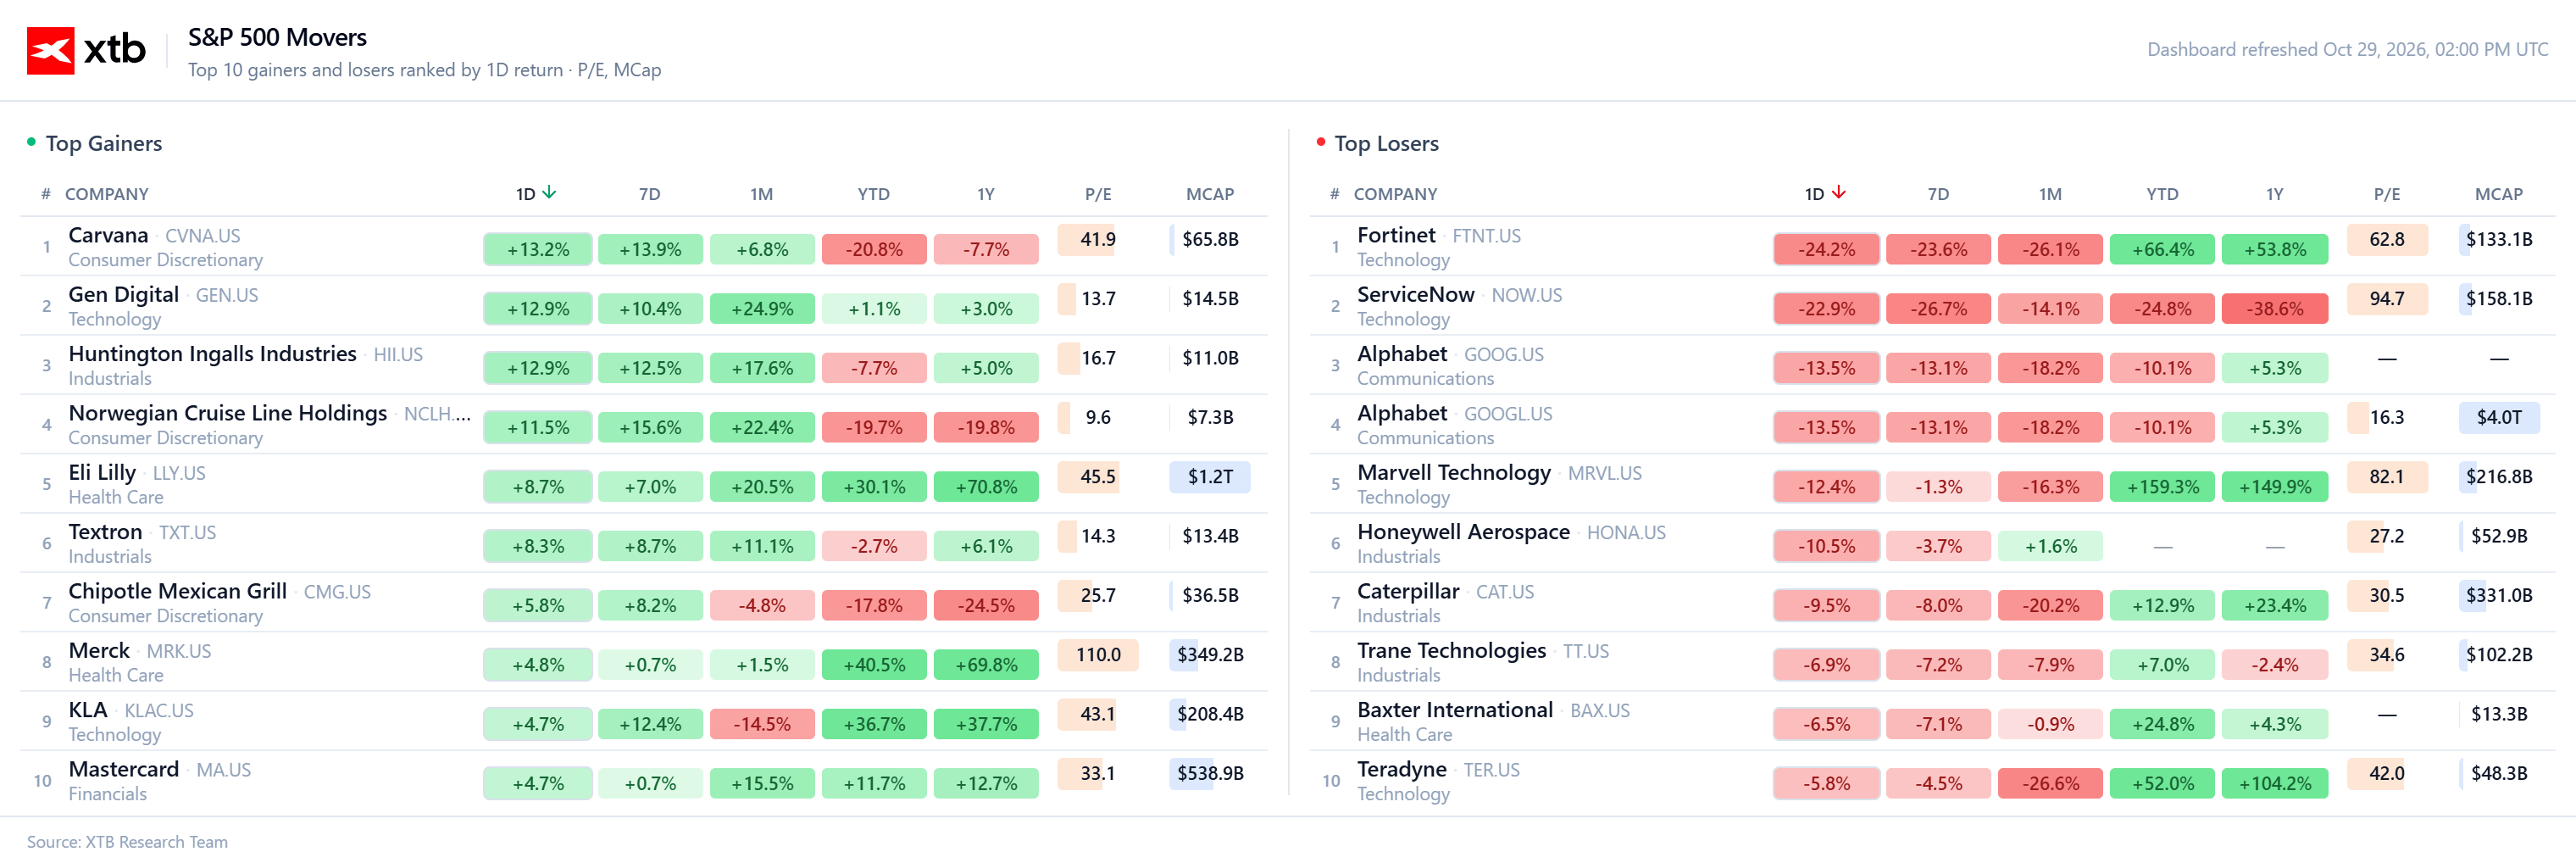
Wall Street si prepara ad aprire in ribasso giovedì. Il Nasdaq perde circa l'1,3%, l'S&P 500 cede lo 0,3% e il Dow Jones scende dello 0,2%. I solidi dati economici statunitensi non sono riusciti a migliorare il sentiment di mercato. L'attenzione degli investitori è rivolta ai risultati trimestrali delle principali società tecnologiche, in particolare Alphabet, le cui azioni stanno crollando dopo la pubblicazione dei conti.
Nel terzo trimestre, il PIL statunitense è cresciuto a un tasso annualizzato del 3,4%, superando le previsioni del 3,2%. L'inflazione misurata dal PCE è risultata sostanzialmente in linea con le attese, ma non ha offerto particolari motivi alla Federal Reserve per adottare una posizione più ottimistica. L'inflazione annua è salita al 3,6%, rispetto al 3,4% del mese precedente. L'economia continua a crescere a un ritmo sostenuto, ma le pressioni sui prezzi restano persistenti. Questa combinazione rende più difficile per la Fed riprendere i tagli dei tassi di interesse.
La decisione di ieri di lasciare invariati i tassi era ampiamente attesa. Tuttavia, le divergenze tra i membri del FOMC si sono rivelate più significative della decisione stessa, con due esponenti favorevoli a un rialzo dei tassi. Con una crescita economica ancora solida e un'inflazione elevata, giustificare un rapido passaggio a una politica monetaria più accomodante diventa sempre più difficile. Per Wall Street, questo significa che il costo del denaro potrebbe rimanere elevato più a lungo di quanto previsto da alcuni operatori di mercato.
Alphabet esercita la maggiore pressione sui titoli tecnologici. I risultati hanno deluso gli investitori, mentre le ingenti spese per lo sviluppo dell'intelligenza artificiale hanno riacceso i dubbi su quando gli investimenti su larga scala si tradurranno in maggiori profitti e flussi di cassa più consistenti. L'aumento della spesa, da solo, non basta più a convincere gli investitori che l'azienda stia procedendo nella direzione giusta. Con valutazioni già elevate, le aspettative sulle maggiori società tecnologiche restano alte, lasciando poco margine per eventuali delusioni.
Microsoft ha registrato risultati decisamente più solidi, sostenuti dalla robusta crescita del business cloud Azure. Le reazioni contrastanti del mercato ai risultati delle due società evidenziano quanto gli investitori siano diventati selettivi nei confronti delle aziende che sviluppano soluzioni di intelligenza artificiale. Il settore non viene più considerato come un'unica storia di crescita: oggi contano i risultati effettivi, l'aumento dei ricavi e prove concrete che gli investimenti nelle infrastrutture generino rendimenti adeguati.
Il ribasso odierno del Nasdaq, quindi, non è legato soltanto a una trimestrale deludente. Le elevate aspettative sulle Big Tech si scontrano con i costi crescenti dello sviluppo dell'intelligenza artificiale, mentre i solidi dati macroeconomici rafforzano le prospettive di una politica monetaria restrittiva da parte della Fed. Amazon pubblicherà i risultati dopo la chiusura dei mercati. La trimestrale offrirà un'ulteriore indicazione per capire se gli investitori siano ancora disposti a pagare un premio per la crescita legata all'IA o se stiano iniziando a richiedere prove più concrete di redditività.
Fonte: Team di ricerca di XTB
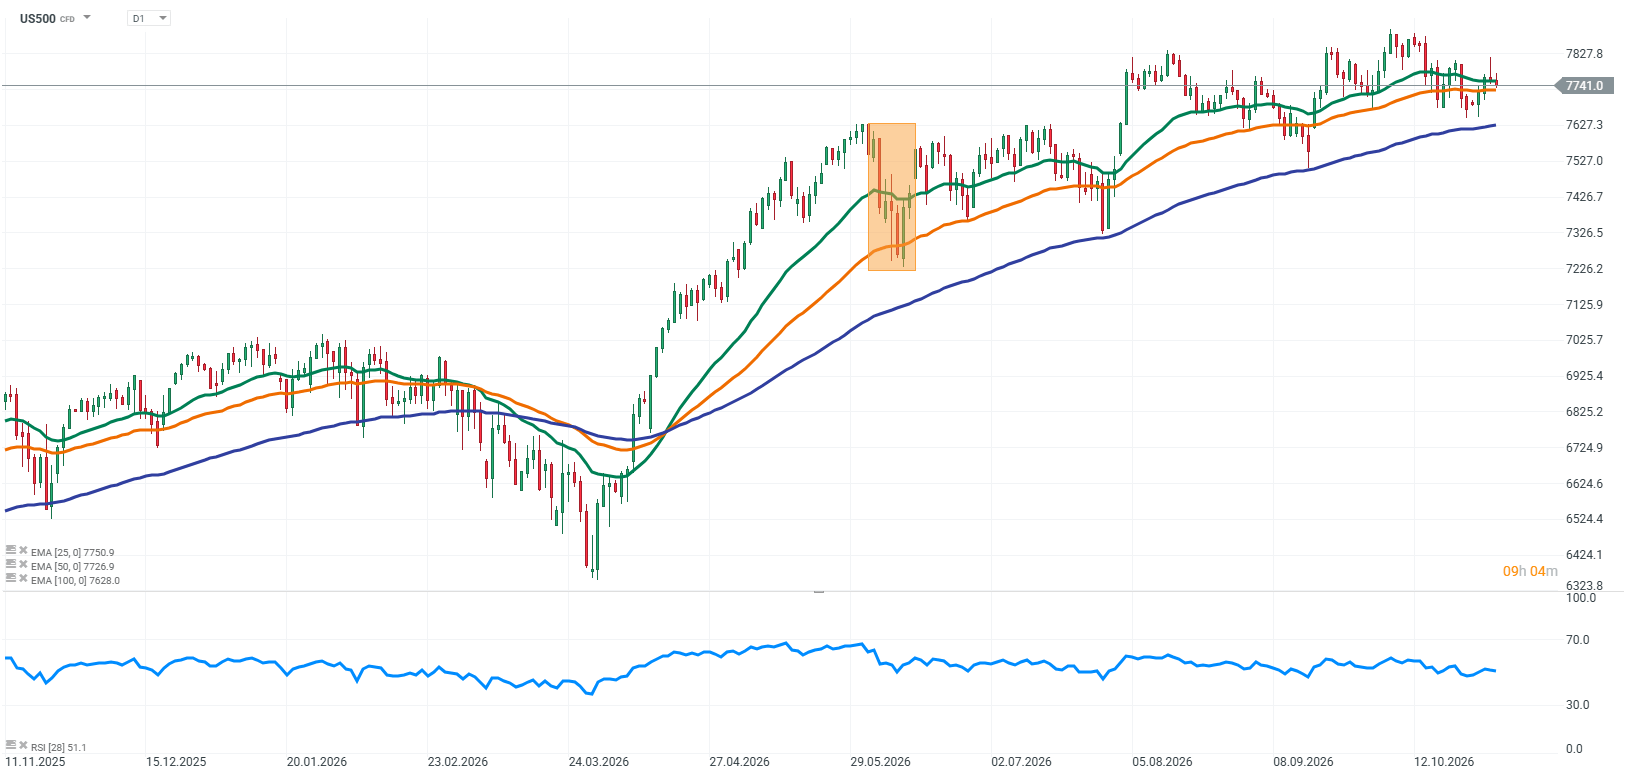
I futures sull'S&P 500 (US500) si muovono leggermente al ribasso, con il sentiment penalizzato soprattutto dai risultati deludenti di Alphabet e dai dubbi sui rendimenti degli investimenti nell'intelligenza artificiale. La buona performance di Microsoft non è bastata a compensare la pressione, mentre gli investitori valutano con attenzione l'aumento della spesa dei colossi tecnologici. Anche la persistenza dell'inflazione negli Stati Uniti rappresenta un fattore contrario, limitando il margine di manovra della Federal Reserve per tagliare i tassi di interesse.
Fonte: Team di ricerca di XTB
Notizie societarie
Microsoft ha registrato risultati solidi, confermando che la domanda di intelligenza artificiale e servizi cloud continua a sostenere la crescita. I ricavi e l'utile per azione hanno superato le aspettative degli analisti, mentre la crescita costante di Azure si è confermata uno dei principali punti di forza. I risultati sono rilevanti per gli investitori, poiché Microsoft sta destinando ingenti risorse ai data center e alle infrastrutture per l'IA e il mercato presta sempre più attenzione alla capacità di questi investimenti di tradursi in maggiori ricavi e profitti.
Principali risultati:
-
Ricavi: 92,28 miliardi di dollari, rispetto ai 77,6 miliardi di un anno prima, in crescita del 19%
-
Utile netto: 36,63 miliardi di dollari, rispetto ai 27,75 miliardi di un anno prima, in crescita del 32%
-
Utile per azione (EPS): 4,92 dollari su base GAAP
-
Consenso di mercato: circa 90,63 miliardi di dollari di ricavi e un EPS di 4,73 dollari
-
Ricavi di Microsoft Cloud: 63,9 miliardi di dollari, in crescita del 30% su base annua
-
Crescita di Azure: 48% su base annua
-
Margine operativo: circa il 50%
Azure rimane il principale motore della crescita, a conferma del fatto che le aziende continuano ad aumentare la spesa per i servizi cloud e le soluzioni di intelligenza artificiale. Microsoft beneficia di un ampio ecosistema di servizi per le imprese, che le consente di commercializzare le nuove tecnologie. Nei prossimi trimestri, gli investitori monitoreranno la capacità di sostenere un'ulteriore crescita dei ricavi legati all'IA e di mantenere una redditività elevata, mentre gli investimenti continuano ad aumentare.
Alphabet ha deluso gli investitori nonostante la forte crescita dei ricavi e gli ottimi risultati di Google Cloud. Le sue azioni perdono circa il 12%, mentre il mercato si concentra sull'utile più debole e sull'aumento degli investimenti. La società sta destinando ingenti risorse allo sviluppo dell'IA e ai data center, ma gli investitori si chiedono sempre più quando questa spesa si tradurrà in maggiori profitti e flussi di cassa più stabili.
Principali risultati:
-
Ricavi: 127,58 miliardi di dollari, rispetto ai 102,35 miliardi di un anno prima, in crescita del 25%
-
Utile netto: 26,17 miliardi di dollari, rispetto ai 34,98 miliardi di un anno prima, in calo del 25%
-
Utile per azione (EPS): 2,12 dollari su base GAAP
-
Ricavi di Google Cloud: 30,71 miliardi di dollari, in crescita del 103% su base annua
-
Ricavi pubblicitari: 82,01 miliardi di dollari, inferiori alle aspettative degli analisti
-
Investimenti (CapEx): 51,36 miliardi di dollari
-
Free cash flow: -9,07 miliardi di dollari
Google Cloud rimane uno dei principali punti di forza di Alphabet, grazie alla crescente domanda di infrastrutture per l'intelligenza artificiale. La sfida riguarda l'entità degli investimenti, che pesa sui flussi di cassa, e l'incertezza sulle prospettive future del business pubblicitario. La ricerca potenziata dall'IA potrebbe trasformare il modello di ricavi consolidato dell'azienda, rendendo sempre più importante la capacità di monetizzare efficacemente le nuove soluzioni. Gli investitori si concentrano ora non solo sulla crescita dei ricavi, ma anche sulla capacità di Alphabet di mantenere la redditività e generare liquidità.
Amazon sarà sotto i riflettori oggi, in vista della pubblicazione dei risultati del terzo trimestre. L'attenzione degli investitori sarà rivolta soprattutto ad AWS, la divisione dedicata al cloud computing, e a eventuali aggiornamenti sugli ulteriori investimenti nelle infrastrutture per l'IA. Amazon beneficia della crescente domanda di capacità di calcolo, ma l'entità degli investimenti porta il mercato a esaminare con maggiore attenzione i rendimenti. Dopo le recenti vendite sui titoli tecnologici, gli investitori cercano più di risultati solidi: vogliono segnali concreti che la spesa per l'IA possa generare rendimenti adeguati.
Aspettative sui risultati:
-
Ricavi: circa 202,26 miliardi di dollari, in crescita del 12,2% su base annua
-
Utile per azione (EPS): circa 1,96 dollari
La crescita di AWS sarà un indicatore fondamentale, poiché la divisione contribuisce in misura significativa all'utile operativo di Amazon ed è tra le principali beneficiarie dello sviluppo dell'IA. Gli investitori valuteranno anche le indicazioni sugli investimenti e il loro impatto sul free cash flow. Se Amazon dimostrerà che l'aumento della spesa si traduce in una crescita più rapida del cloud e in una maggiore redditività, il mercato potrebbe reagire positivamente. Se invece gli investimenti continueranno ad aumentare senza segnali chiari di una maggiore efficienza, anche risultati complessivamente solidi potrebbero non bastare a sostenere il titolo.


L'economia statunitense accelera mentre l'inflazione rallenta


Calendario economico: sotto i riflettori la decisione della BCE, l'inflazione PCE e i risultati di Amazon 🚨



Notizie del mattino: informazioni chiave per iniziare la giornata 💡
Google delude, Microsoft solida
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.