

- I Democratici hanno conquistato entrambe le Camere del Congresso alle elezioni di metà mandato, riducendo l'incertezza politica e sostenendo i principali indici azionari.
- Il Dow Jones ha guadagnato il 2,6%, superando quota 53.150 punti, mentre l'S&P 500 è salito dell'1,6%, raggiungendo i 7.730 punti.
- Gli investitori hanno spostato i capitali dalle infrastrutture per l'intelligenza artificiale verso i settori sanitario e delle energie rinnovabili.
- Le azioni di Tesla e SpaceX sono scese in seguito ai cambiamenti del quadro politico e ai timori di una regolamentazione più restrittiva.
- Le previsioni sui ricavi trimestrali di AMD hanno superato quelle di Intel per la prima volta nella storia.

- I Democratici hanno conquistato entrambe le Camere del Congresso alle elezioni di metà mandato, riducendo l'incertezza politica e sostenendo i principali indici azionari.
- Il Dow Jones ha guadagnato il 2,6%, superando quota 53.150 punti, mentre l'S&P 500 è salito dell'1,6%, raggiungendo i 7.730 punti.
- Gli investitori hanno spostato i capitali dalle infrastrutture per l'intelligenza artificiale verso i settori sanitario e delle energie rinnovabili.
- Le azioni di Tesla e SpaceX sono scese in seguito ai cambiamenti del quadro politico e ai timori di una regolamentazione più restrittiva.
- Le previsioni sui ricavi trimestrali di AMD hanno superato quelle di Intel per la prima volta nella storia.
-
Le elezioni di metà mandato hanno portato il Partito Democratico a conquistare il controllo di entrambe le Camere del Congresso. Gli investitori hanno interpretato il risultato come un evento in grado di dissipare l'incertezza politica.
-
Il Dow Jones ha guadagnato circa il 2,6% dopo l'apertura, superando quota 53.150 punti, mentre l'S&P 500 è salito dell'1,6%, sostenuto da una forte rotazione degli investimenti verso i settori sanitario e delle energie rinnovabili.
-
I titoli legati ai data center per l'IA e le società di Elon Musk (Tesla in calo di quasi il 3,9% e SpaceX in ribasso del 6% nelle contrattazioni private) sono finiti sotto pressione dopo la vittoria a sorpresa di Gina Hinojosa nella corsa alla carica di governatore del Texas.
-
Nel breve termine, i titoli del settore IA potrebbero continuare a risentire del rischio di una regolamentazione più restrittiva. D'altra parte, gli Stati Uniti non vorranno perdere terreno nella corsa tecnologica.
La seduta di mercoledì a Wall Street si è aperta con una spettacolare inversione di tendenza e un deciso ritorno della propensione al rischio. Dopo un iniziale calo notturno dei future superiore al 2%, gli investitori hanno approfittato della flessione per acquistare, interpretando il controllo di entrambe le Camere del Congresso da parte dei Democratici come un segnale di superamento dell'incertezza elettorale che si protraeva da settimane. Anche Donald Trump ha contribuito a rasserenare il clima, riconoscendo la vittoria dei Democratici e aprendo alla possibilità di collaborare. Questo lascia quindi prevedere un minore rischio di paralisi politica nei prossimi mesi, cruciali per le decisioni sul bilancio federale.
È in corso una massiccia rotazione dei capitali: gli investitori stanno riducendo l'esposizione ai fornitori di infrastrutture per l'IA, considerati sopravvalutati, e stanno riallocando i fondi verso il settore sanitario, più difensivo, e le società che beneficiano della transizione energetica. A sostenere il sentiment contribuisce anche la stagione delle trimestrali: finora, l'83% delle società dell'S&P 500 ha registrato utili superiori alle attese. Tra i nuovi dati macroeconomici statunitensi pubblicati oggi figurano il rapporto ADP, che ha rilevato un aumento di 67.000 posti di lavoro rispetto ai 90.000 del periodo precedente, e il deficit commerciale, salito a 107,9 miliardi di dollari.
La conquista del Congresso da parte dei Democratici e i profondi cambiamenti sui mercati azionari
La vittoria dei Democratici alle elezioni di metà mandato ha assicurato loro il controllo di entrambe le Camere del Congresso: il Senato e la Camera dei Rappresentanti. Sebbene il presidente Donald Trump mantenga il potere di veto sulla legislazione federale, i mercati finanziari hanno iniziato immediatamente a incorporare nei prezzi i possibili cambiamenti normativi nel lungo periodo. Le reazioni più significative sono però arrivate dalle elezioni locali, in particolare dalla vittoria della candidata democratica Gina Hinojosa nella corsa alla carica di governatore del Texas contro il governatore uscente Greg Abbott. Gli strategist di Bank of America hanno descritto la competizione come un «referendum tra il costo della vita e i data center per l'IA». La governatrice eletta ha promesso di introdurre immediatamente una moratoria sulla costruzione di nuovi campus informatici, innescando le vendite sui titoli delle società attive nelle infrastrutture per i data center. Tra quelle più colpite figurano CoreWeave e Vertiv.
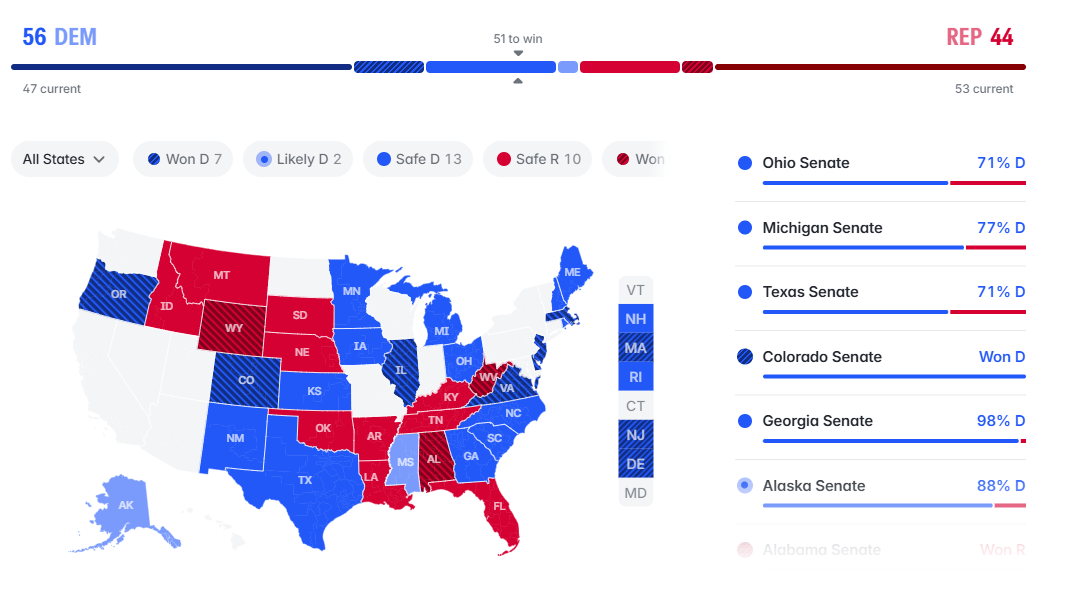
La vittoria dei Democratici al Senato rende significativamente più difficile per Trump portare avanti la propria agenda politica. Un risultato così netto potrebbe inoltre aumentare il rischio di una possibile procedura di impeachment, per la quale sarebbe sufficiente convincere 10 senatori repubblicani.
Fonte: Polymarket
Allo stesso tempo, le reazioni sono evidenti anche su altre asset class: il dollaro si indebolisce, i rendimenti dei Treasury scendono per i timori di un rallentamento del processo di deregolamentazione e l'oro guadagna terreno. Si osserva una forte domanda nei settori farmaceutico e assicurativo, che si aspettano un aumento dei sussidi nell'ambito dei programmi sanitari e di Medicaid, oltre che tra i produttori di energia rinnovabile. Le società della difesa, tra cui Lockheed Martin e Northrop Grumman, in calo di oltre il 2%, e le banche stanno invece restituendo parte del premio legato alle aspettative di deregolamentazione.
All'apertura dei mercati, i principali indici registrano i seguenti livelli:
-
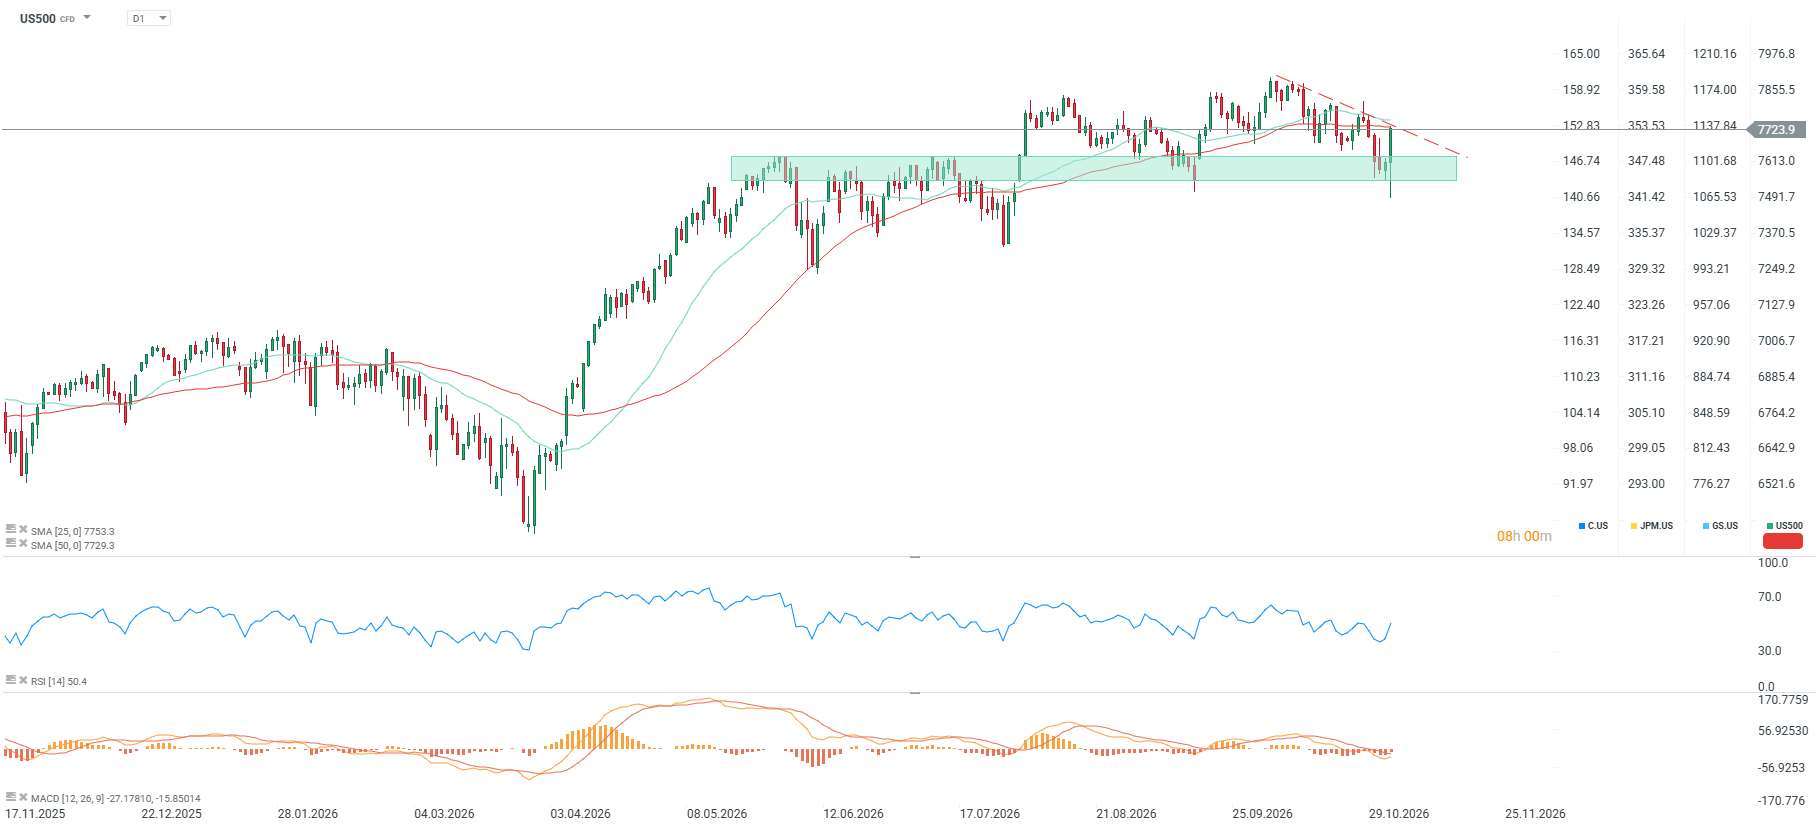
US500: intorno a 7.730 punti (+1,60%). Il mercato nel suo complesso recupera rapidamente terreno, sostenuto dalla domanda di titoli difensivi e società con solidi bilanci.
-
US100: intorno a 28.960 punti (+1,8%). L'indice tecnologico torna in territorio positivo dopo aver mantenuto i principali livelli di media mobile, nonostante la rotazione interna al settore e il deflusso di capitali dal comparto dei data center.
-
US30: sopra quota 53.000 punti (+2,30%). L'indice dei principali titoli industriali guadagna oltre 1.000 punti, guidando il rialzo sostenuto dall'ottimismo verso i settori industriale e sanitario.
-
US2000: intorno a 2.859 punti (+1,3%). L'indice delle società a bassa capitalizzazione registra un forte rimbalzo, recuperando parte dello sconto accumulato di recente a causa dell'incertezza legislativa.
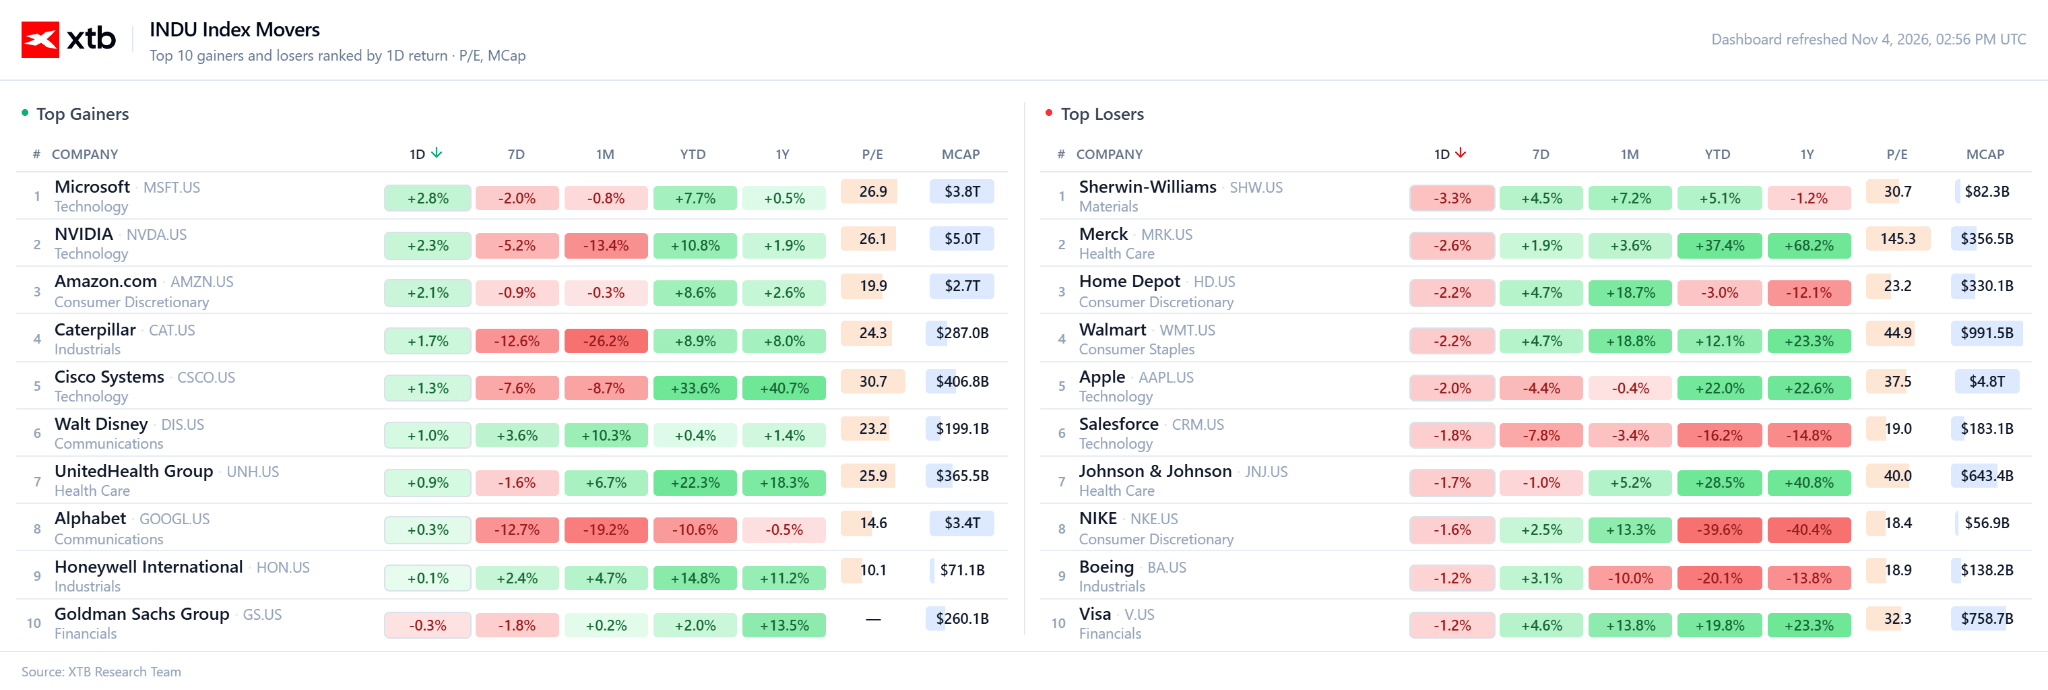
La vittoria dei Democratici al Senato rende significativamente più difficile per Trump portare avanti la propria agenda politica. Un risultato così netto potrebbe inoltre aumentare il rischio di una possibile procedura di impeachment, per la quale sarebbe sufficiente convincere 10 senatori repubblicani.
Fonte: Polymarket
Allo stesso tempo, le reazioni sono evidenti anche su altre asset class: il dollaro si indebolisce, i rendimenti dei Treasury scendono per i timori di un rallentamento del processo di deregolamentazione e l'oro guadagna terreno. Si osserva una forte domanda nei settori farmaceutico e assicurativo, che si aspettano un aumento dei sussidi nell'ambito dei programmi sanitari e di Medicaid, oltre che tra i produttori di energia rinnovabile. Le società della difesa, tra cui Lockheed Martin e Northrop Grumman, in calo di oltre il 2%, e le banche stanno invece restituendo parte del premio legato alle aspettative di deregolamentazione.
All'apertura dei mercati, i principali indici registrano i seguenti livelli:
-
US500: intorno a 7.730 punti (+1,60%). Il mercato nel suo complesso recupera rapidamente terreno, sostenuto dalla domanda di titoli difensivi e società con solidi bilanci.
-
US100: intorno a 28.960 punti (+1,8%). L'indice tecnologico torna in territorio positivo dopo aver mantenuto i principali livelli di media mobile, nonostante la rotazione interna al settore e il deflusso di capitali dal comparto dei data center.
-
US30: sopra quota 53.000 punti (+2,30%). L'indice dei principali titoli industriali guadagna oltre 1.000 punti, guidando il rialzo sostenuto dall'ottimismo verso i settori industriale e sanitario.
-
US2000: intorno a 2.859 punti (+1,3%). L'indice delle società a bassa capitalizzazione registra un forte rimbalzo, recuperando parte dello sconto accumulato di recente a causa dell'incertezza legislativa.
-
Scenario rialzista (prosecuzione del rialzo): Il mantenimento dei prezzi sopra quota 7.700 punti e il superamento stabile di 7.800 punti confermerebbero l'avvio della tradizionale fase di rialzo post-elettorale di novembre e dicembre, sostenuta dalla chiusura delle posizioni short.
-
Scenario ribassista (inversione): Una nuova discesa sotto quota 7.650 punti annullerebbe lo slancio degli acquisti e spingerebbe l'indice verso 7.550 punti, confermando i timori degli analisti di Bank of America riguardo a possibili revisioni al ribasso degli utili societari, in seguito alla minaccia di aumenti delle imposte.
-
Principali notizie societarie
-
Le società di Elon Musk sotto forte pressione politica: Tesla (TSLA.US) perde il 3,88%, mentre SpaceX, non quotata in Borsa, scende di oltre il 6% nelle contrattazioni private. Gli investitori temono che il controllo del Congresso da parte dei Democratici possa danneggiare gli interessi economici del principale finanziatore repubblicano e portare a controlli più rigorosi sui contratti federali del miliardario.
-
In forte calo i fornitori di infrastrutture per data center: CoreWeave (CRWV.US) perde il 6,50% (Deutsche Bank ha ridotto il target price da 150 a 125 dollari), mentre Vertiv Holdings (VRT.US) scende del 6,60%. Le vendite sono legate all'elezione di Gina Hinojosa a governatrice del Texas e alla sua promessa di introdurre una moratoria sulla costruzione di nuovi campus informatici, che mette in dubbio il ritmo di espansione delle infrastrutture per l'IA nello Stato.
-
HCA Healthcare (HCA.US) guadagna il 5,90%, dopo aver raggiunto un rialzo massimo del 6,5%, trainando il settore sanitario grazie alle aspettative di un ampliamento dei sussidi sanitari federali dopo la vittoria dei Democratici.
-
Advanced Micro Devices (AMD.US) sale del 4,79%. Gli investitori hanno premiato il miglioramento delle previsioni di vendita dei processori per data center, con ricavi del segmento quasi raddoppiati su base annua, nonostante la riduzione del target price da 720 a 650 dollari da parte di Bank of America.
-
Amazon (AMZN.US) avanza del 7,33%, tra i maggiori rialzi delle società tecnologiche a grande capitalizzazione, grazie ai consistenti afflussi di capitali verso le piattaforme cloud e il commercio elettronico dopo le vendite delle ultime settimane.
-
Apple (AAPL.US) guadagna il 5,64%, senza risentire in modo significativo del declassamento a «Sell» da parte degli analisti di DZ Bank, con un target price di 300 dollari. A sostenere il titolo è il più ampio rialzo delle società a grande capitalizzazione.
-
Datadog (DDOG.US) crolla del 12,08%. Nonostante abbia superato le attese e rivisto al rialzo le previsioni sull'EPS rettificato per l'intero esercizio, il ritmo contenuto della revisione non è stato sufficiente a soddisfare le elevate aspettative incorporate nelle valutazioni delle società SaaS.
-
Block (XYZ.US) balza del 10,50% dopo aver pubblicato risultati solidi per il terzo trimestre, superiori alle attese sia in termini di utili sia di ricavi, accompagnati da previsioni operative positive e dalla comunicazione dei termini dell'accordo transattivo con il Dipartimento di Giustizia statunitense (DOJ).
-
Arista Networks (ANET.US) sale del 7,10% dopo aver presentato previsioni sui ricavi del quarto trimestre nettamente superiori alle stime di Wall Street, confermando la solidità della domanda di apparecchiature di rete avanzate.
-
Amdocs (DOX.US) crolla del 38,00% dopo aver rivisto drasticamente al ribasso le prospettive finanziarie per il primo trimestre, a causa dell'inasprimento della controversia commerciale con T-Mobile.
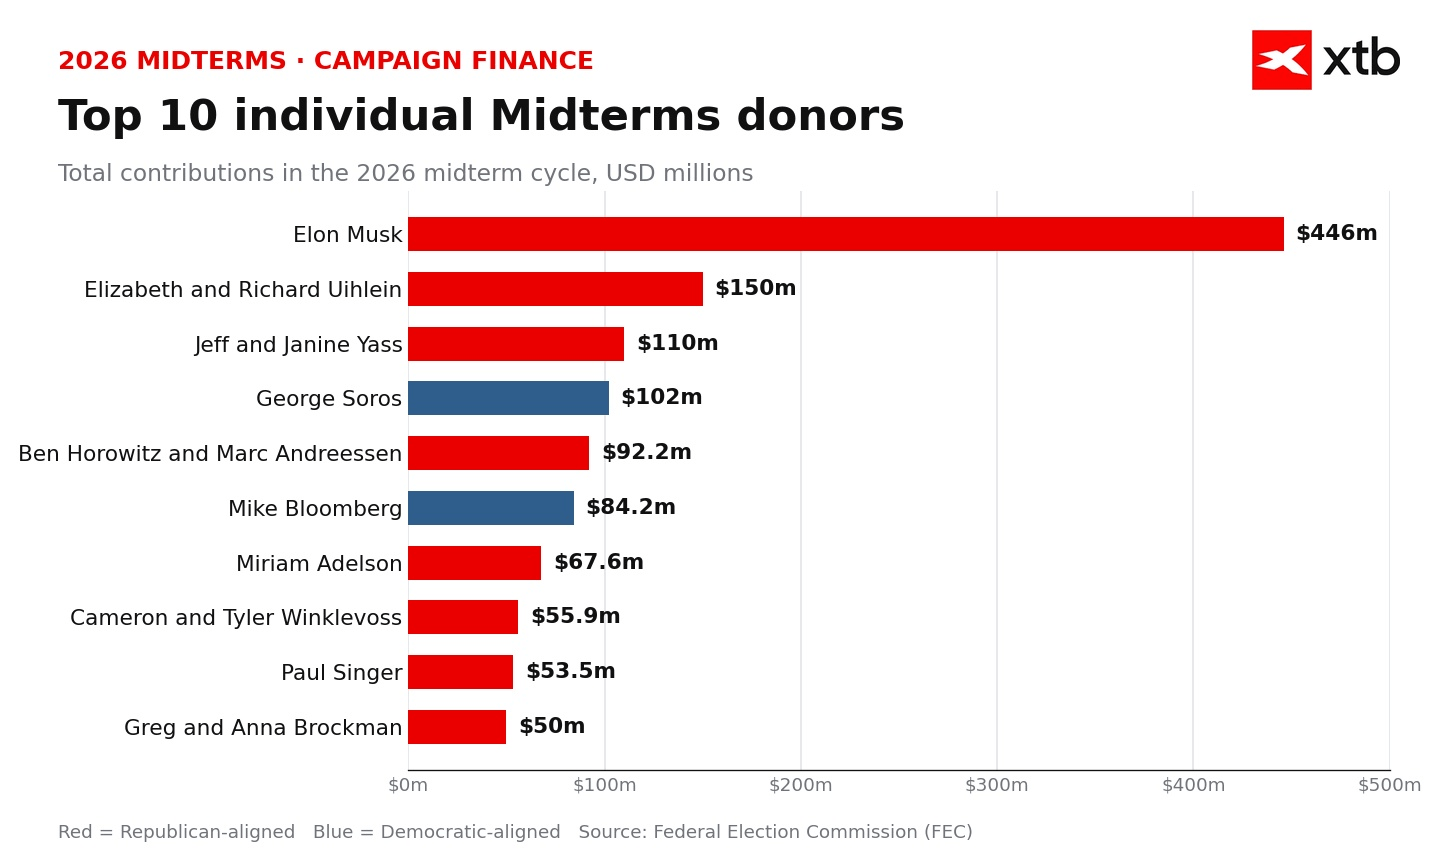
Elon Musk è stato il maggiore finanziatore individuale della campagna elettorale. Questo significa che aveva un forte interesse a evitare una vittoria dei Democratici.
Fonte: Team di ricerca di XTB
L'interesse degli investitori retail
-
AMD supera Intel, segnando un passaggio storico: Nei forum r/stocks e r/stockstobuytoday, uno degli argomenti più discussi è la previsione dei ricavi trimestrali di AMD, che per la prima volta nella storia ha superato quella di Intel. Gli investitori retail celebrano questo risultato come la fine definitiva del lungo dominio del colosso di Santa Clara.
-
Euforia dopo il rialzo dei future di Wall Street: La community r/wallstreetbets è stata inondata da screenshot che mostrano forti guadagni sulle opzioni legate all'S&P 500 (SPY). Le scommesse degli investitori retail su un rimbalzo dei mercati dopo le elezioni hanno generato profitti di decine di migliaia di dollari, innescando anche la chiusura forzata di posizioni short.
-
Scetticismo sul portafoglio di Goldman Sachs in caso di vittoria dei Democratici: Gli investitori retail stanno analizzando un paniere di nove operazioni preparato da Goldman Sachs in previsione di una vittoria democratica. Prevale lo scetticismo verso la replica automatica delle strategie degli investitori istituzionali, soprattutto alla luce dell'elevata volatilità dei titoli della difesa.
-
Incertezza sulle infrastrutture per l'IA: Gli investitori retail mostrano crescente incertezza sull'andamento tecnico dei titoli legati all'IA, con i primi segnali di possibili «death cross». Le notizie su una moratoria alla costruzione di data center in Texas si scontrano inoltre con l'ottimismo legato all'accordo tra SpaceX e Qualcomm per la connettività satellitare.
Calendario
- 19 novembre 2026: pubblicazione dei risultati del terzo trimestre di Nvidia, un appuntamento cruciale per l'evoluzione del settore globale dell'IA.


Grafico del giorno: il greggio Brent scende nonostante le parole di Trump sull'assenza di volontà di negoziare


Notizie del mattinoi: il petrolio scende dopo i colloqui in Qatar. La Cina immette liquidità, mentre gli Stati Uniti si preparano alle elezioni.



Apertura Mercati USA: Un finale di trimestre sanguinoso


Apertura mercato USA: Il deposito di documenti da parte di Anthropic e i colloqui con l'Iran sostengono il mercato
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.