

- Intel crolla di quasi il 29% dopo aver fornito previsioni deboli per il quarto trimestre e alla luce delle persistenti difficoltà del mercato dei PC.
- Binance subisce il più grave attacco hacker della sua storia, con il furto di asset digitali per un valore di 6,3 miliardi di dollari.
- Gli indici tecnologici statunitensi sono sotto forte pressione di vendita, mentre gli ingenti investimenti nell’intelligenza artificiale pesano sui flussi di cassa liberi delle società.
- Intel crolla di quasi il 30% dopo aver pubblicato previsioni deludenti per il quarto trimestre e alla luce della persistente debolezza del mercato dei processori per PC.
- Il Nasdaq perde oltre il 2% in apertura, accentuando le vendite sui titoli delle Big Tech già registrate ieri, innescate dall'aumento degli investimenti nell'intelligenza artificiale.
- Criptovalute e società del settore sotto pressione dopo il più grave attacco hacker mai subito dall'exchange Binance, dal quale sono stati sottratti asset per un valore di 6,3 miliardi di dollari.
L'avvio della seduta di venerdì sui mercati statunitensi è caratterizzato da una brusca riduzione dell'esposizione al rischio e dalla prosecuzione delle forti vendite sui titoli tecnologici. A innescare una nuova ondata di vendite sono stati i risultati trimestrali di Amazon e Intel, che hanno rafforzato la convinzione degli investitori che gli ingenti investimenti nelle infrastrutture per l'intelligenza artificiale stiano iniziando a pesare sui flussi di cassa liberi, senza generare ancora ricavi immediati nei principali segmenti di attività.
Sul sentiment pesano anche un grave incidente di sicurezza nel settore degli asset digitali e le tensioni geopolitiche tra Washington e Teheran. Con l'indice di volatilità VIX in rialzo di oltre il 9%, i capitali si stanno chiaramente allontanando dagli asset più rischiosi per dirigersi verso i Treasury statunitensi.
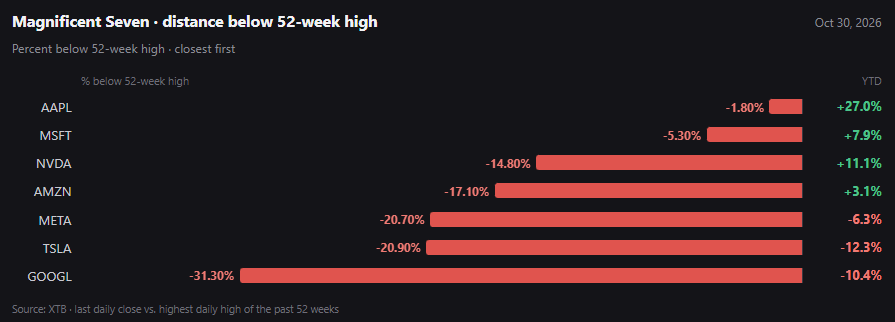
Il gruppo delle Magnifiche 7 (Mag7) mostra un quadro piuttosto negativo se si confrontano le quotazioni attuali dei titoli con i rispettivi massimi delle ultime 52 settimane. In questo confronto, tuttavia, Apple è il titolo che si distingue maggiormente, mantenendo comunque un solido rialzo da inizio anno.
Fonte: XTB
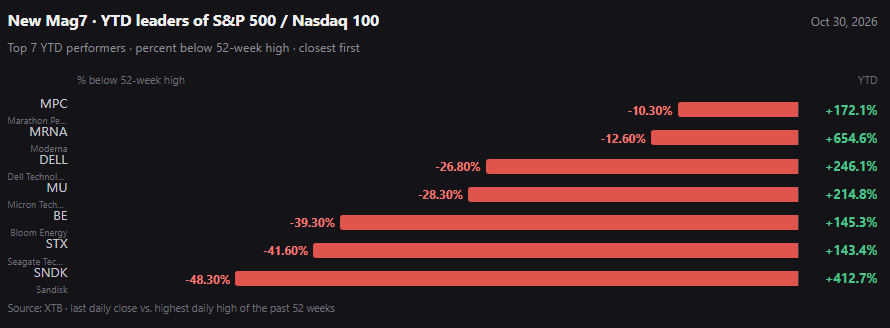
Osservando la nuova composizione delle Magnifiche 7, ovvero i titoli che hanno registrato le migliori performance da inizio anno all'interno degli indici S&P 500 e Nasdaq 100, si nota anche in questo caso un netto arretramento rispetto ai massimi delle ultime 52 settimane.
Fonte: XTB
Il crollo di Intel e il conto da pagare per il boom dell’intelligenza artificiale
Il mercato azionario statunitense si trova ad affrontare una dura revisione delle valutazioni nei settori dei semiconduttori e dei grandi colossi tecnologici. Se all'inizio della settimana l'attenzione degli investitori era concentrata sui tentativi di stabilizzazione, i risultati finanziari pubblicati da Alphabet, Microsoft e, più recentemente, Amazon e Intel hanno scatenato una valanga di dubbi sulla sostenibilità della corsa agli investimenti nell'intelligenza artificiale.
Dopo che Alphabet ha perso oltre 500 miliardi di dollari di capitalizzazione di mercato nella seduta precedente, venerdì l'attenzione si sposta sull'enorme assorbimento di liquidità da parte di altri leader del settore. Le grandi società che gestiscono infrastrutture cloud su vasta scala (hyperscaler) ricorrono sempre più spesso al finanziamento tramite debito, come dimostra l'emissione obbligazionaria da 25 miliardi di dollari di Microsoft. Nel frattempo, i tradizionali motori di profitto di queste aziende, come la pubblicità digitale e l'e-commerce, mostrano segnali di rallentamento.
Il sentiment negativo si è esteso anche al mercato degli asset digitali dopo l'attacco senza precedenti a Binance, da cui sono stati sottratti 6,3 miliardi di dollari, trascinando Bitcoin verso quota 77.000 dollari. La ricerca di beni rifugio sostiene il mercato dei titoli di Stato statunitensi, con i rendimenti dei Treasury in calo in risposta alla maggiore domanda di asset considerati più sicuri. Nel frattempo, sui mercati del petrolio greggio permane un premio al rischio a causa delle notizie secondo cui gli Stati Uniti starebbero valutando possibili opzioni militari nei confronti dell'Iran.
I principali indici azionari registrano perdite evidenti in apertura:
-
US500: scambia intorno a 7.664 punti (-0,5%). L'indice rappresentativo del mercato statunitense risente del peso dei colossi tecnologici, anche se i settori difensivi e industriali contribuiscono a contenere parzialmente le perdite.
-
US100: scambia intorno a 28.816 punti (-0,8% sui futures, mentre il Nasdaq Composite spot perde oltre il 2,2%). L'indice tecnologico è l'epicentro delle vendite odierne.
-
US30: si attesta intorno a 52.297 punti (-0,4%). L'indice delle principali blue chip registra la performance relativamente migliore, grazie alla minore esposizione ai produttori di chip e ai fornitori di servizi cloud.
-
US2000: scambia intorno a 2.841 punti (-0,8%). L'indice delle società a piccola capitalizzazione perde terreno in un contesto di generale avversione al rischio, pur mantenendo un modesto rialzo su base settimanale.
Analisi tecnica di US100
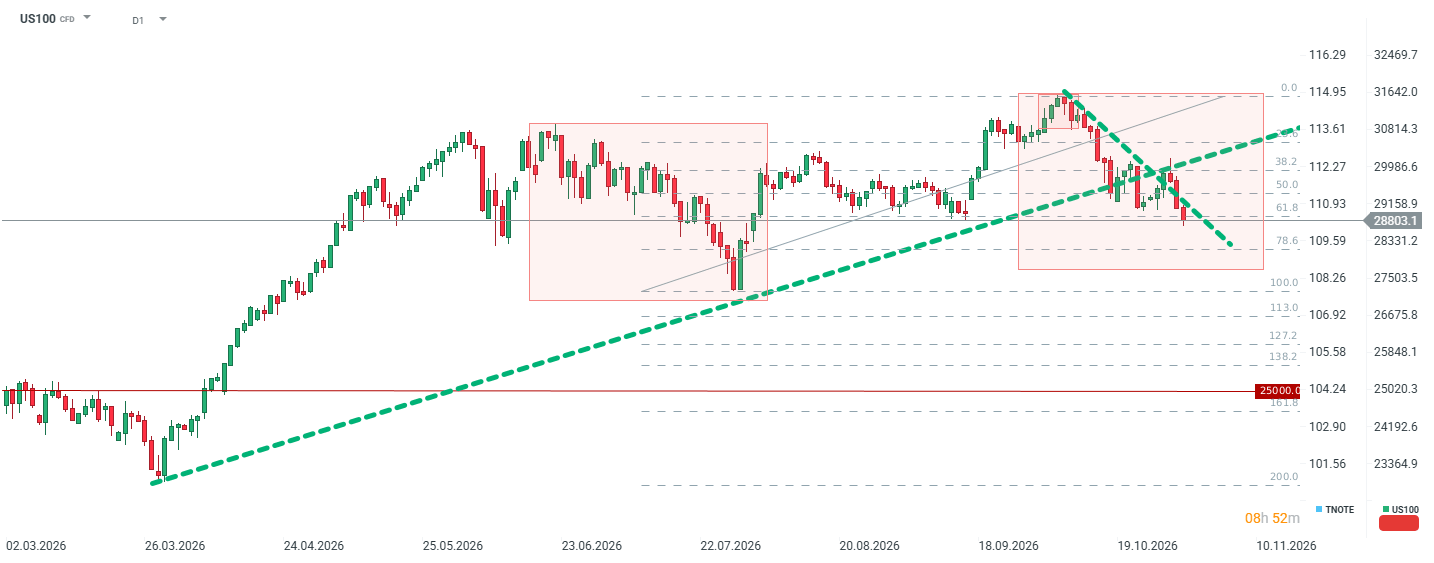
Sul grafico dell'indice tecnologico US100, il quadro tecnico è peggiorato nettamente dopo la rottura al ribasso della fase di consolidamento locale. Secondo i dati del mercato dei futures, le quotazioni del contratto sono scese intorno a 28.816 punti, registrando una perdita settimanale di quasi l'1,6%.
Al momento, il grafico sta mettendo alla prova un'importante area di supporto individuata dalla media mobile a 10 settimane. La soglia dei 29.000 punti, che negli ultimi giorni aveva rappresentato un minimo locale significativo, è stata violata. Gli indicatori di momentum hanno registrato una brusca flessione, riflettendo un improvviso aumento della pressione in vendita.
La principale resistenza statica dell'indice si colloca ora nell'area compresa tra 29.000 e 29.200 punti, dove il precedente supporto si è trasformato in una barriera alle quotazioni. La discesa al di sotto della trendline ribassista che delimitava la recente correzione, insieme al raggiungimento dei livelli minimi da inizio agosto, segnala un quadro particolarmente critico. Al momento, un'inversione di tendenza potrebbe essere favorita soltanto da un miglioramento del sentiment dopo le elezioni di metà mandato negli Stati Uniti e dalla pubblicazione dei prossimi risultati finanziari di colossi come Apple e AMD.
-
Scenario ribassista: Una chiusura di seduta stabilmente al di sotto dei 29.000 punti aprirebbe la strada a un'ulteriore correzione, con un possibile obiettivo in area 27.800 punti, in corrispondenza della media mobile a 40 settimane. Il successivo riferimento psicologico si trova intorno a 27.500 punti.
-
Scenario rialzista: Per arrestare la pressione in vendita sarebbe necessario un rapido recupero dei 29.000 punti e un deciso superamento della soglia dei 29.350 punti. Questo movimento indicherebbe una falsa rottura al ribasso e potrebbe innescare un rally alimentato dalla ricopertura delle posizioni short, considerando che le posizioni corte sull'ETF QQQ hanno raggiunto livelli massimi pluriennali, mai registrati dal 2023.
-
Principali notizie societarie
-
Forte calo dei produttori di chip: Intel (INTC.US) crolla di quasi il 29% (scambiando intorno ai 65 dollari) dopo aver pubblicato previsioni molto deludenti per il quarto trimestre: ricavi attesi tra 15 e 16 miliardi di dollari, contro i 17,08 miliardi previsti dal consensus, ed EPS pari a 0,25 dollari, rispetto agli 0,44 attesi. Il CEO Lip-Bu Tan e il CFO David Zinsner hanno sottolineato la persistente debolezza del mercato dei PC e le strozzature nella catena di approvvigionamento, mettendo in secondo piano l'aumento del 78% dei ricavi del segmento Data Center e AI.
-
Le ripercussioni coinvolgono anche i concorrenti: AMD (AMD.US) perde l'8,7%, scendendo intorno a 517 dollari (nonostante un rapporto P/E pari a 142,6 e un rialzo del 141% da inizio anno), mentre Nvidia (NVDA.US) arretra del 3,2%, portandosi vicino a 207 dollari.
-
Amazon (AMZN.US) perde il 2,8% e scambia intorno a 237 dollari. Gli investitori hanno accolto con scetticismo il rallentamento della crescita nell'e-commerce e nella pubblicità, nonostante i ricavi record di 46 miliardi di dollari della divisione cloud AWS. A pesare sul sentiment sono anche i piani di mantenere gli investimenti in conto capitale (CAPEX) a 220 miliardi di dollari per l'intero anno, con il free cash flow (FCF) degli ultimi 12 mesi che è sceso in territorio negativo. L'indice RSI è sceso in area di ipervenduto, a 36,4, mentre il consensus degli analisti (4,86/5) mantiene un prezzo obiettivo di 314,42 dollari.
-
Alphabet (GOOGL.US) arretra dell'1,0%, portandosi vicino a 281 dollari e proseguendo la discesa dopo il crollo di oltre il 10% di giovedì. Il mercato continua a valutare il rallentamento della crescita dei ricavi derivanti dalla ricerca online (+12%) e il FCF negativo registrato nell'ultimo trimestre. Il titolo resta in una profonda area di ipervenduto dal punto di vista tecnico, con un RSI pari a 21,9 e un rapporto P/E di appena 16,3 (il prezzo obiettivo degli analisti è di 433,94 dollari).
-
Microsoft (MSFT.US) perde il 2,2%, scendendo intorno a 518 dollari. Nonostante la solida crescita del 48% di Azure, con margini intorno al 50%, la necessità di raccogliere 25 miliardi di dollari attraverso un'emissione obbligazionaria per finanziare le infrastrutture dedicate all'IA ha frenato l'entusiasmo degli acquirenti. Il rapporto P/E si attesta a 29,4.
-
Vendite sui titoli software e dei social media: Reddit (RDDT.US) crolla del 25,8% (a circa 96 dollari) dopo aver pubblicato dati deludenti sugli utenti attivi giornalieri (DAU) e previsioni sui ricavi del quarto trimestre inferiori alle attese. Secondo gli analisti, il risultato sarebbe legato alle modifiche degli algoritmi di ricerca di Google. Twilio (TWLO.US) perde il 21,9% dopo aver diffuso previsioni che hanno riacceso i timori sull'impatto negativo degli strumenti di IA sulle piattaforme di comunicazione tradizionali.
-
Crollo del settore delle criptovalute: Coinbase Global (COIN.US) perde l'11,6%, scendendo vicino a 142 dollari. Nonostante i solidi risultati del terzo trimestre, il sentiment è stato penalizzato dal grave attacco hacker a Binance e dal calo delle quotazioni di Bitcoin. Anche MicroStrategy (MSTR.US) registra una flessione analoga, perdendo oltre il 9%.
-
I settori MedTech e farmaceutico si muovono in controtendenza: Regeneron Pharmaceuticals (REGN.US) guadagna il 14,4% (scambiando vicino a 929 dollari) dopo aver superato le stime di Wall Street su utili e ricavi del terzo trimestre. In evidenza anche Eli Lilly (LLY.US), in rialzo del 4,6% verso quota 1.435 dollari.
-
FedEx Freight Holding (FDXF.US) guadagna il 12,7%, portandosi intorno a 124 dollari, dopo aver comunicato una crescita dei ricavi del 9,2%, a 3,3 miliardi di dollari, nel periodo di quattro mesi conclusosi a settembre, insieme a previsioni solide per il quarto trimestre.
-
Mondelez International (MDLZ.US) sale di oltre l'8% dopo aver acquisito una partecipazione di maggioranza in Undercover Snacks e confermato gli obiettivi di crescita organica dei ricavi per l'intero anno.
-
Qual è il sentiment tra gli investitori retail?
-
Capitolazione e sorpresa nelle discussioni su Intel e Reddit: sui forum r/wallstreetbets e r/stocks prevalgono incredulità e sorpresa per l'entità delle vendite su Intel (-29%) e Reddit (-26%). Gli investitori retail commentano con forte disappunto le dichiarazioni del CFO di Intel sulla mancanza di prospettive di flussi di cassa positivi nel 2027.
-
Cresce lo scetticismo nei confronti dell'IA: nelle discussioni emergono sempre più spesso ipotesi sul possibile scoppio di una bolla degli investimenti in conto capitale legati all'intelligenza artificiale. Gli investitori retail criticano apertamente il management delle società a maggiore capitalizzazione, come Amazon, Alphabet e Meta, per gli ingenti investimenti nei data center, che assorbono liquidità a scapito dei risultati delle attività principali.
-
Possibile innesco per uno short squeeze: secondo gli strategist di JPMorgan, durante i recenti ribassi gli investitori retail hanno acquistato in modo aggressivo ETF a leva, contribuendo a portare le posizioni short sull'ETF QQQ ai massimi pluriennali. Un eventuale tentativo di recupero degli indici nella seconda parte della seduta potrebbe innescare rapide ricoperture delle posizioni corte da parte degli hedge fund.
-
Panico dopo l'attacco hacker a Binance: la community degli investitori in asset digitali è scossa dalle notizie relative al furto di 6,3 miliardi di dollari, attribuito al gruppo nordcoreano TraderTraitor. Nonostante le rassicurazioni dell'exchange sulla sicurezza dei depositi, nei forum online prevalgono i timori di liquidazioni forzate e di una riduzione della liquidità delle stablecoin.



Apertura mercato USA: Il deposito di documenti da parte di Anthropic e i colloqui con l'Iran sostengono il mercato
Apertura mercati USA: nuovi ribassi a Wall Street, prosegue la correzione nel settore dell'IA (14.10.2026)

Grafico del giorno: US100 (Nasdaq 100). Rimbalzo legato all'intelligenza artificiale a fronte di un quadro tecnico in indebolimento

Grafico del giorno: cosa succederà ai titoli tecnologici dopo il più pesante sell-off dall'aprile 2025? (19.10.2026)
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.