

- La stagione delle trimestrali negli Stati Uniti entra nel vivo con i risultati delle principali banche, tra cui JPMorgan Chase e Goldman Sachs.
- Le tensioni in Medio Oriente e la sospensione dei voli aumentano il premio per il rischio geopolitico sul mercato del petrolio.
- In Giappone, l'inflazione alla produzione rallenta al 6,8% su base annua a settembre.
- L'US500 raggiunge livelli elevati senza una conferma da parte dei principali titoli del settore finanziario, segnalando una divergenza da monitorare.
- Gli indicatori MACD mostrano un istogramma in contrazione, segnale di una divergenza negativa del momentum simile a quella osservata prima di precedenti fasi correttive.
La seduta di martedì sarà caratterizzata soprattutto dall'avvio ufficiale della stagione delle trimestrali negli Stati Uniti. Gli investitori conosceranno i risultati dei principali istituti finanziari americani, tra cui JPMorgan Chase, Goldman Sachs, Citigroup e Wells Fargo. I dati permetteranno di valutare lo stato di salute del settore bancario, la qualità dei portafogli creditizi e la capacità dei consumatori di reggere in un contesto di tassi d'interesse ancora elevati.
Allo stesso tempo, la situazione geopolitica in Medio Oriente continua a rappresentare un fattore importante per i mercati. Le notizie sulla sospensione dei voli da parte di Etihad e Qatar Airways alimentano i timori di un'escalation del conflitto, aumentando il premio per il rischio geopolitico sul mercato del petrolio. Nella notte sono stati pubblicati i verbali della riunione della RBA australiana, caratterizzati da un orientamento restrittivo e dall'enfasi sulla necessità di mantenere la domanda interna sotto controllo a lungo per contenere l'inflazione, nonostante il forte peggioramento della fiducia delle imprese locali. Nel frattempo, i dati giapponesi hanno evidenziato un netto rallentamento dell'inflazione alla produzione, con il PPI al 6,8% su base annua, riducendo la pressione per rapidi rialzi dei tassi da parte della Bank of Japan. Nel corso della giornata, la volatilità potrebbe essere influenzata dagli interventi di alcuni esponenti della Fed, tra cui Waller, Barkin e Collins, e dal dato definitivo sull'inflazione tedesca.
Principali dati della sessione asiatica
-
Giappone – Indice dei prezzi alla produzione (PPI), settembre: +6,8% su base annua (attese: +7,6%; precedente: +7,6%). Il netto rallentamento dei costi alla produzione riduce le pressioni inflazionistiche sull'economia giapponese.
-
Giappone – Prestiti bancari, settembre: +5,3% su base annua (attese: +5,5%; precedente: +5,3%). La crescita dei prestiti bancari ha mantenuto il ritmo del mese precedente, risultando leggermente inferiore alle aspettative del mercato.
-
Australia – Indice NAB sulla fiducia delle imprese, settembre: -13 punti (precedente: -9 punti). Il peggioramento della fiducia delle imprese riflette il peso crescente della politica monetaria restrittiva e delle pressioni sui costi.
-
Regno Unito – Indice BRC delle vendite al dettaglio, settembre: +1,0% su base annua (attese: +0,8%; precedente: +0,5%). Il dato superiore alle attese indica un lieve miglioramento della propensione alla spesa dei consumatori britannici.
Calendario macroeconomico
Tutti gli orari sono espressi in ora italiana (CEST, UTC+2), in vigore martedì 13 ottobre 2026.
-
04:30 | Australia – Pubblicazione dei verbali della riunione di politica monetaria della RBA.
-
07:00 | Regno Unito – Intervento di Megan Greene, membro del Comitato di politica monetaria della BoE.
-
09:00 | Germania – Dato definitivo sull'inflazione CPI di settembre, su base mensile. Attese: +0,6%. Precedente: +0,6%.
-
11:45 | Stati Uniti – Intervento di Christopher Waller, governatore della Federal Reserve.
-
14:00 | Stati Uniti – Indice NFIB sulla fiducia delle piccole imprese. Attese: 98,1 punti. Precedente: 98,7 punti.
-
16:15 | Stati Uniti – Variazione settimanale dell'occupazione secondo ADP. Precedente: +23.800.
-
18:00 | Stati Uniti – Vendite di case esistenti. Attese: 3,95 milioni. Precedente: 3,98 milioni.
-
18:30 | Australia – Indice anticipatore dell'economia del Conference Board, su base mensile. Precedente: +0,5%.
-
21:00 | Stati Uniti – Intervento di Thomas Barkin, presidente della Federal Reserve di Richmond.
-
Mercoledì 14 ottobre, 00:00 | Stati Uniti – Intervento di Susan Collins, presidente della Federal Reserve di Boston.
-
Mercoledì 14 ottobre, 01:45 | Nuova Zelanda – Arrivi di turisti, su base mensile. Precedente: +0,5%.
-
Orario da definire | Cina – Offerta di moneta M2, su base annua. Attese: +7,4%. Precedente: +7,5%.
-
Orario da definire | Cina – Nuovi prestiti bancari. Attese: 1.025 miliardi. Precedente: 60 miliardi.
-
Per tutta la giornata | Mondo – Seconda giornata degli incontri annuali del Fondo monetario internazionale (FMI) e della Banca mondiale.
Risultati societari
Le previsioni sugli utili per azione (EPS) sono espresse in dollari. Le società indicate pubblicano i risultati prima dell'apertura o dopo la chiusura di Wall Street.
-
JPMorgan Chase & Co. (JPM) — Prima dell'apertura del mercato. EPS previsto: 5,94 $. La maggiore banca statunitense rappresenta un indicatore importante della salute finanziaria dei consumatori e dell'entità degli accantonamenti per perdite su crediti.
-
Johnson & Johnson (JNJ) — Prima dell'apertura. EPS previsto: 2,53 $. Un indicatore difensivo per il settore sanitario e della stabilità della domanda di dispositivi medici e prodotti farmaceutici.
-
UnitedHealth Group Incorporated (UNH) — Prima dell'apertura. EPS previsto: 4,12 $. I risultati offriranno indicazioni sui costi sanitari e sulla redditività del mercato assicurativo statunitense.
-
The Goldman Sachs Group, Inc. (GS) — Prima dell'apertura. EPS previsto: 12,90 $. Un indicatore chiave dell'attività sui mercati dei capitali, dei ricavi da negoziazione e della ripresa delle operazioni di fusione e acquisizione (M&A).
-
Wells Fargo & Company (WFC) — Prima dell'apertura. EPS previsto: 1,85 $. Un operatore importante nel mercato statunitense dei mutui e per il margine di interesse netto.
-
Citigroup Inc. (C) — Prima dell'apertura. EPS previsto: 2,66 $. La trasformazione del modello di business della società offrirà indicazioni sui flussi finanziari internazionali e sui servizi bancari per le imprese.
-
Domino's Pizza Inc. (DPZ) — Prima dell'apertura. EPS previsto: 4,33 $. Un indicatore della spesa discrezionale dei consumatori nel segmento della ristorazione rapida.
-
Albertsons Companies, Inc. (ACI) — Prima dell'apertura. EPS previsto: 0,31 $. Un indicatore delle abitudini di acquisto delle famiglie in un contesto di inflazione alimentare.
-
AZZ Inc. (AZZ) — Dopo la chiusura del mercato. EPS previsto: 1,82 $. I risultati offriranno indicazioni sulla domanda di rivestimenti metallici e sullo stato di salute del settore delle infrastrutture industriali.
Altre società che pubblicheranno i risultati nella giornata: FB Financial Corporation (FBK, prima dell'apertura, EPS previsto: 1,21 $), Unity Bancorp, Inc. (UNTY, EPS previsto: 1,49 $), FingerMotion, Inc. (FNGR) e Biomerica, Inc. (BMRA).
Mercati da monitorare
-
S&P 500 / settore finanziario (XLF) — I risultati trimestrali dei principali istituti finanziari contribuiranno a determinare la direzione degli indici statunitensi all'inizio della stagione delle trimestrali.
-
Petrolio (Brent / WTI) — Le tensioni in Medio Oriente e la sospensione dei voli nella regione alimentano le pressioni sui prezzi, tra i timori per la continuità delle forniture.
-
Dollaro australiano (AUD/USD) — La coppia valutaria risente del contrasto tra i verbali restrittivi della RBA e il forte calo della fiducia delle imprese secondo l'indice NAB, in un contesto di avversione globale al rischio.
US500: l'indice sale, le banche no. La stagione delle trimestrali mette alla prova questa divergenza
L'avvio della stagione delle trimestrali bancarie negli Stati Uniti arriva in un momento in cui il mercato invia segnali contrastanti. L'US500 ha costruito una tendenza rialzista dai minimi di metà settembre, intorno a 7.550 punti, e sta mettendo alla prova i massimi nell'area compresa tra 7.800 e 7.850 punti. Il problema è che questa salita non è accompagnata dai principali titoli del settore finanziario.
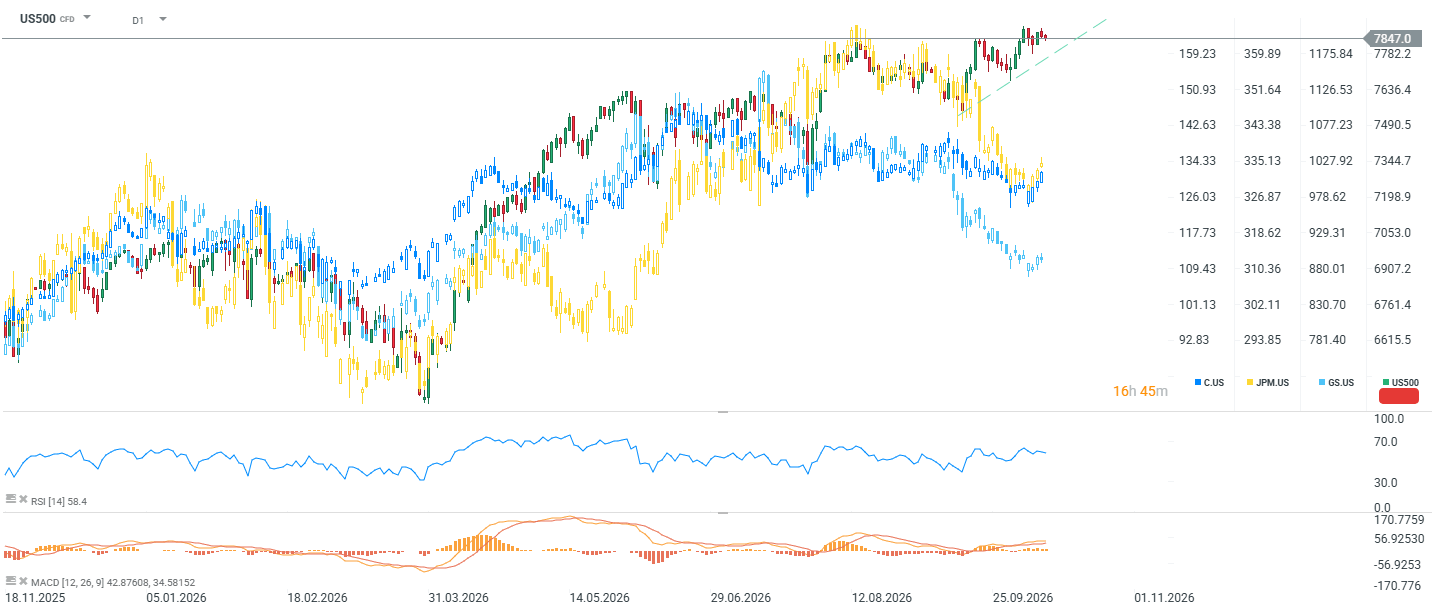
JPMorgan e Citi si muovono lateralmente da agosto, senza riuscire a confermare i nuovi massimi dell'indice. Goldman Sachs mostra una performance relativamente migliore, ma non riesce nemmeno a superare in modo deciso i massimi precedenti. È un classico segnale di allerta: quando l'indice sale senza la conferma di un settore che funge da indicatore della solidità del credito nell'economia, i rialzi diventano sempre più dipendenti da un gruppo ristretto di società leader al di fuori del settore finanziario.
Gli indicatori confermano un indebolimento del momentum, piuttosto che una possibile inversione di tendenza. L'RSI(14), a 58,4, si trova in territorio neutrale, lasciando tecnicamente spazio a ulteriori rialzi. Il MACD, tuttavia, mostra un istogramma in contrazione nonostante l'aumento dei prezzi: una divergenza negativa del momentum simile a quella osservata prima della correzione di settembre.
Cosa potrebbe significare per la reazione ai risultati trimestrali:
Risultati solidi, soprattutto sul fronte dei ricavi da negoziazione e dell'attività di investment banking, potrebbero risolvere questa divergenza nel modo più favorevole, sostenendo i titoli bancari e confermando la solidità dell'indice.
Il rischio è invece uno scenario in cui risultati discreti si accompagnino a indicazioni prudenti per i prossimi trimestri, in particolare sulla qualità del credito e sugli accantonamenti. In questo caso, il mercato potrebbe considerare giustificata la divergenza e iniziare a realizzare i profitti, con una possibile discesa verso la linea di tendenza, nell'area dei 7.600-7.650 punti, o più in basso, verso i 7.300-7.350 punti.
Anche le vendite sui titoli tecnologici potrebbero contribuire alla correzione, considerando la forte correlazione tra il Nasdaq e il KOSPI sudcoreano.



Notizie del mattino: crollo del settore tech in Asia e banche centrali orientate al rialzo dei tassi all'ombra di uno shock petrolifero (13/10/2026)



📊 Panoramica dei mercati: l'Europa rimbalza nonostante il rialzo di petrolio e dollaro (12/10/2026)


Grafico del giorno: l'audace pacchetto di misure normative della RBI salverà la rupia? (12.10.2026)


Calendario economico: dove rimarranno chiuse le borse oggi? (12.10.2026)
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.