


La mattinata segna un ritorno all'avversione al rischio, nonostante la seduta precedente a Wall Street si sia chiusa positivamente (S&P 500 +0,58%, Nasdaq +1,05%). Gli investitori hanno assimilato i risultati trimestrali di Meta e Tesla e il sentiment è nettamente peggiorato.
L'epicentro delle vendite odierne è in Asia: CHN.cash (-3,16%), in linea con il quadro di un mercato cinese entrato in fase ribassista. L'indice CSI 300 ha perso il 20% rispetto al picco di giugno, registrando la decima settimana consecutiva di ribassi, in un contesto caratterizzato da eccesso di capacità produttiva, debolezza del mercato immobiliare e crescente sfiducia degli investitori retail. Anche il Giappone mostra segnali di debolezza, con JP225 (-2,76%).
Negli Stati Uniti, la pressione torna a concentrarsi sulle società tecnologiche più esposte ai rischi legati al finanziamento del boom dell'IA: US100 perde l'1,63%, molto più dell'indice più ampio US500 (-0,86%). Anche l'Europa è in territorio negativo: EU50 -1,08%, DE40 -0,77%, ITA40 -0,94%, mentre UK100 (-0,28%) mostra una tenuta leggermente migliore.
Il mercato dei metalli preziosi registra una netta inversione rispetto alla tendenza precedente: SILVER crolla del 3,07%, scendendo intorno a 56,1 dollari, mentre GOLD perde l'1,12%, portandosi sotto i 4.100 dollari, a circa 4.094 dollari l'oncia. L'oro sta mettendo alla prova l'importante area di supporto compresa tra 4.100 e 4.117 dollari: una discesa prolungata al di sotto di questa soglia aprirebbe la strada al livello psicologico dei 4.000 dollari. L'aumento dei rendimenti obbligazionari e i prezzi più elevati del petrolio esercitano pressione sui metalli.
Il petrolio si muove invece in controtendenza: sostenuto dal premio al rischio geopolitico, tra le indiscrezioni sui preparativi per un nuovo attacco all'Iran dopo le elezioni di metà mandato e l'intensificarsi degli attacchi Houthi contro l'Arabia Saudita, OIL guadagna l'1,66%, portandosi intorno a 107,5 dollari, mentre OIL.WTI sale dell'1,70%, a circa 99,4 dollari.
Sul mercato valutario, il dollaro si indebolisce leggermente (USDIDX -0,19%): EURUSD +0,15% a 1,1247, GBPUSD +0,10%, mentre USDJPY perde lo 0,63%, scendendo intorno a 157,1.
L'avversione al rischio non risparmia neppure le criptovalute: BITCOIN perde il 2,66%, scendendo a circa 82.400 dollari.
Cosa sta muovendo il mercato oggi:
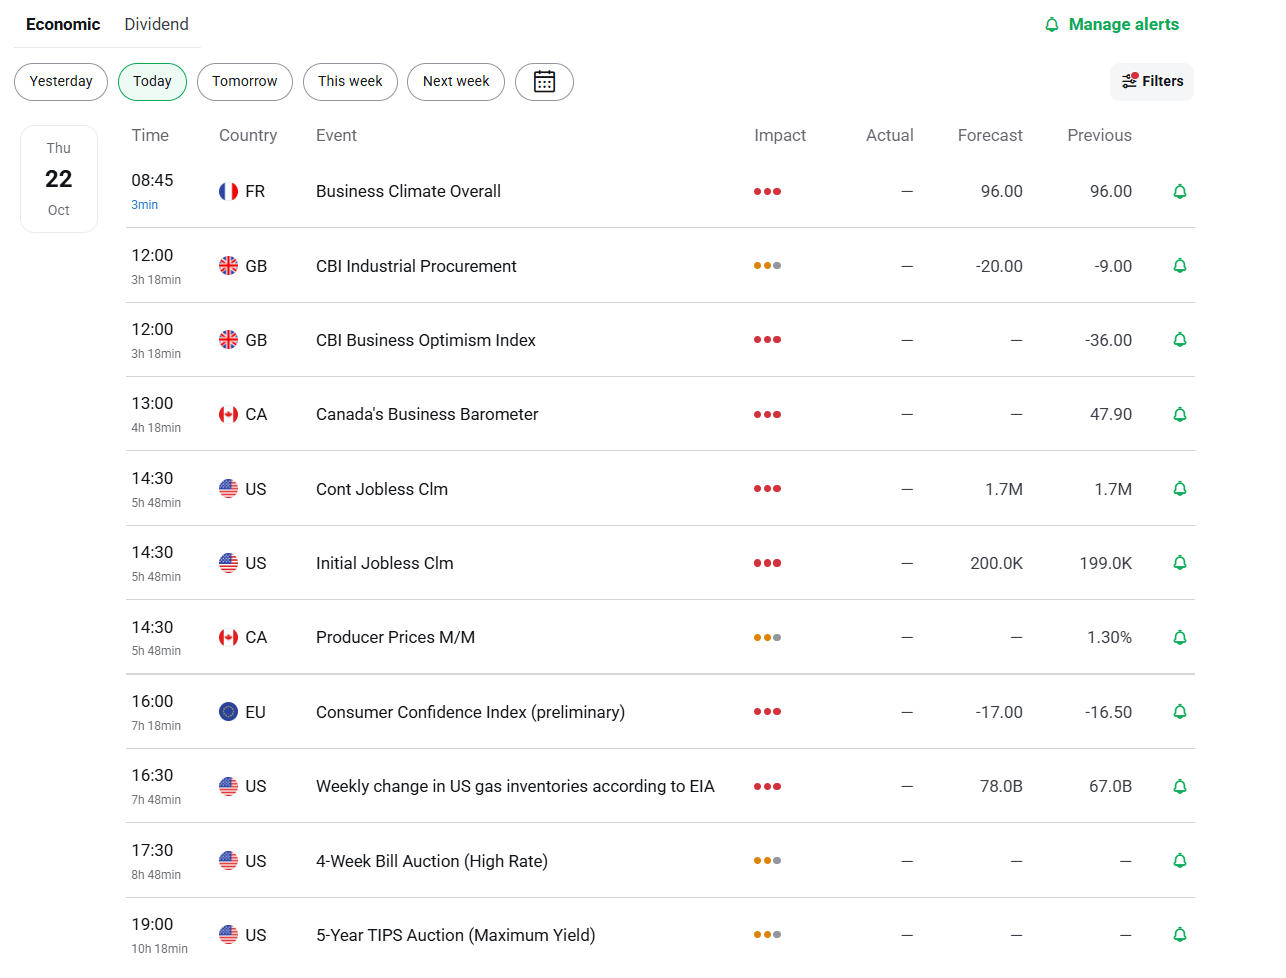
La seduta odierna è caratterizzata da un calendario macroeconomico poco ricco di dati. Dall'Asia sono arrivati segnali di rallentamento dell'inflazione in Nuova Zelanda, scesa al 3,7% su base annua contro il 3,8% previsto, e la decisione della Bank of Korea di mantenere i tassi d'interesse al 3,00%, lasciando aperta la possibilità di un intervento a novembre.
In Polonia, alle 9:00, saranno pubblicati i dati sulle vendite al dettaglio su base annua. L'appuntamento principale della giornata resta tuttavia quello delle 14:30 con le richieste iniziali settimanali di sussidi di disoccupazione negli Stati Uniti, attese intorno a quota 200.000. Seguirà, alle 16:30, la pubblicazione del rapporto EIA sulle scorte di gas naturale.
La stagione delle trimestrali continua a dettare il ritmo dei mercati. I protagonisti della giornata di ieri sono stati Meta, che ha registrato ricavi record in crescita del 26% su base annua, a 64,6 miliardi di dollari, e fornito solide previsioni per il quarto trimestre, ma con capex in aumento dell'80% su base annua e flusso di cassa libero negativo, evidenziando i costi della strategia di forte investimento nell'IA; e Tesla, che ha sorpreso positivamente per la qualità dei risultati, alimentando inoltre le indiscrezioni su una possibile fusione con SpaceX.
Oggi, prima dell'apertura di Wall Street, pubblicheranno i risultati Procter & Gamble (PG.US), Western Digital (WDC.US) e Lockheed Martin (LMT.US). Valero Energy (VLO.US) diffonderà invece i propri conti dopo la chiusura dei mercati. Attenzione anche all'intervento di Bill Ackman su CNBC, previsto intorno alle 17:00.
Nel quadro generale, sarà importante osservare se le vendite sui mercati asiatici, in particolare nel mercato ribassista cinese, e la debolezza registrata questa mattina si intensificheranno all'apertura di Wall Street. Da monitorare anche eventuali ulteriori rialzi dei prezzi del petrolio, che potrebbero riaccendere i timori sull'inflazione e aumentare la pressione sulle banche centrali.
Calendario economico: riflettori puntati sul rapporto EIA sul petrolio e sull'asta dei titoli del Tesoro USA 🔎


Notizie del mattino (21.10.2026)



Apertura mercati USA: torna a crescere l'ondata di preoccupazioni legate all'IA, il petrolio risale verso i massimi


Rimbalzo in Cina e calo dei prezzi del petrolio; la Francia guida i ribassi nell'UE
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.