



La mattinata è caratterizzata dalle valutazioni sull’impatto della decisione della Fed di ieri e da una nuova ondata di risultati trimestrali delle Big Tech. Come previsto, la Federal Reserve ha mantenuto i tassi invariati, nonostante i voti contrari di Hammack e Cook, favorevoli a una politica monetaria più restrittiva. La conferenza stampa del presidente della Fed, Kevin Warsh, non ha tuttavia riservato sorprese in senso restrittivo, esercitando una pressione al ribasso sul dollaro e sui rendimenti delle obbligazioni a breve scadenza. Il sentiment resta però condizionato dalla delusione per i risultati di Alphabet, che, dopo aver registrato ricavi e utili inferiori alle attese, sta trascinando al ribasso i futures sul Nasdaq. In Asia, la seduta si è conclusa con andamenti contrastanti, mentre i mercati assimilavano la decisione del FOMC e i risultati delle società tecnologiche. La performance peggiore è stata quella del KOSPI sudcoreano, penalizzato dai risultati di Samsung, che non hanno soddisfatto aspettative particolarmente elevate. I futures europei indicano un'apertura sostanzialmente stabile (Euro Stoxx 50 +0,1%).
Oggi il petrolio è particolarmente interessante: i prezzi sono in calo, nonostante il premio per il rischio geopolitico osservato finora. A sostenere questa dinamica sono le speranze di una mediazione diplomatica, alimentate dalle notizie su intensi contatti tra Iran e Stati Uniti tramite intermediari e dall'iniziativa del vicepresidente statunitense Vance nei confronti dell'esponente iraniano della linea dura Rezaei. Si tratta di un'inversione rispetto allo scenario prevalente nei giorni scorsi, quando il mercato scontava soprattutto il rischio di un'escalation.
Cosa sta muovendo i mercati oggi:
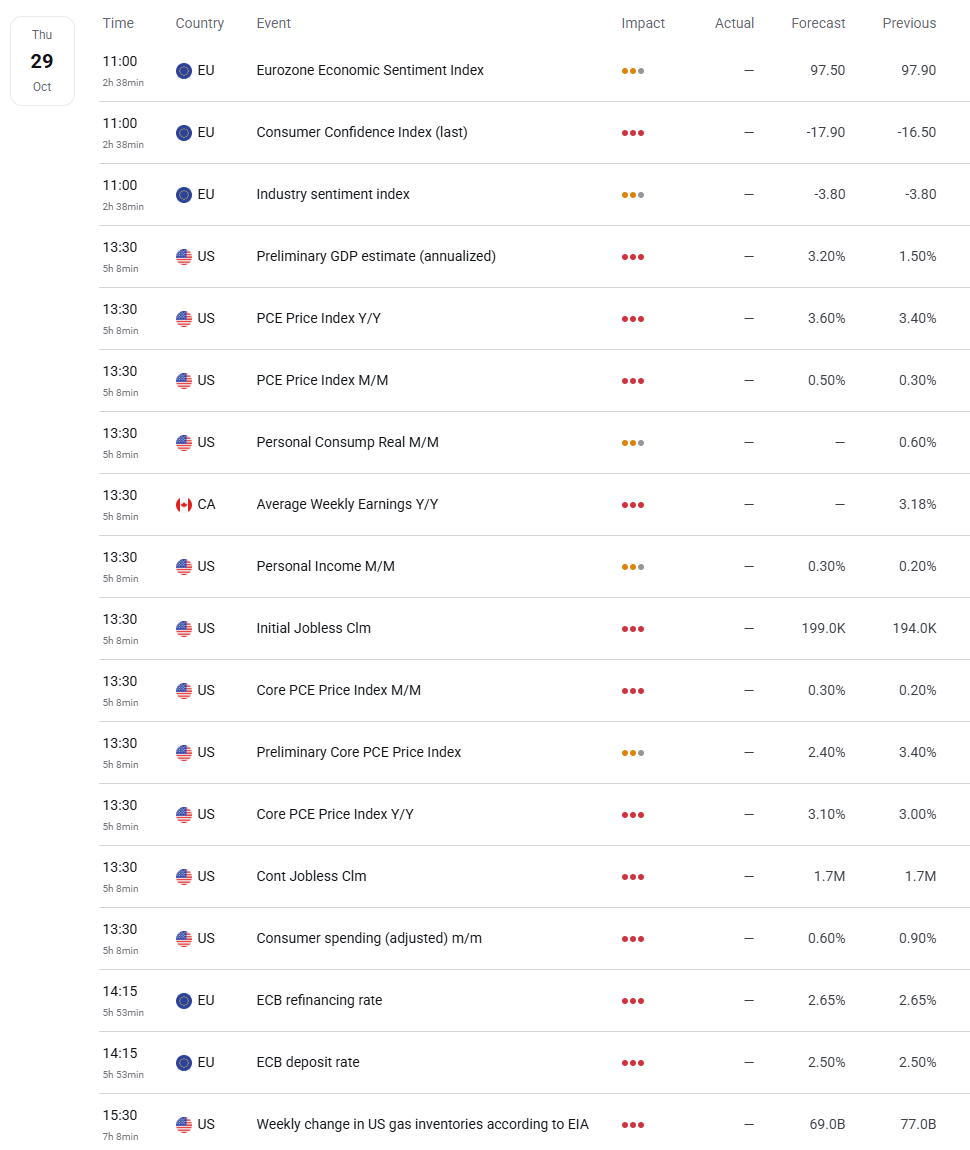
La giornata sarà ricca di dati macroeconomici. Alle 11:00 saranno pubblicati diversi indicatori di fiducia dell’Eurozona, tra cui l’indice di fiducia economica, la fiducia dei consumatori e il clima di fiducia nell’industria. Il momento clou sarà però nel pomeriggio, alle 13:30, quando dagli Stati Uniti arriveranno i dati sull’inflazione PCE di settembre, l’indicatore preferito dalla Fed, insieme alla prima stima del PIL del terzo trimestre (crescita annualizzata attesa al 3,2%, contro l’1,5% precedente) e alle richieste settimanali di sussidi di disoccupazione (previste intorno a 199.000).
Le attese di consenso indicano un aumento mensile dello 0,3% e annuo del 3,1% per il PCE core, mentre i consumi dovrebbero crescere dello 0,5% su base mensile. Dopo la conferenza stampa di Warsh, dai toni accomodanti, i rischi sembrano orientati verso una possibile reazione a dati inferiori alle attese: un dato elevato difficilmente cambierebbe lo scenario, mentre una lettura più debole potrebbe rafforzare i dubbi sull’ipotesi di un ulteriore inasprimento della politica monetaria.
Alle 14:15 la BCE annuncerà la propria decisione sui tassi d’interesse. Il tasso di rifinanziamento principale dovrebbe rimanere al 2,65% e quello sui depositi al 2,50%. Sarà quindi fondamentale seguire il tono della conferenza stampa della presidente Christine Lagarde. La giornata si concluderà alle 15:30 con la pubblicazione del rapporto dell’EIA sulle scorte di gas naturale.
Anche la stagione delle trimestrali contribuirà a orientare i mercati. In Europa sono già arrivati diversi risultati: le società petrolifere hanno registrato performance solide (Shell ha riportato un EPS di 1,93 dollari contro gli 1,79 attesi e un flusso di cassa operativo di 21 miliardi di dollari; TotalEnergies ha superato le previsioni su tutti i principali indicatori). Anche Lloyds e Adidas hanno pubblicato risultati solidi. Volkswagen, invece, ha deluso con una perdita operativa di 5,86 miliardi di dollari e margini in calo.
A Wall Street, prima dell’apertura dei mercati, sono attesi i risultati di Eli Lilly (LLY.US), Mastercard (MA.US), Caterpillar e Merck. Dopo la chiusura, l’attenzione si concentrerà soprattutto su Amazon (AMZN.US), in particolare sulla crescita di AWS e sulle indicazioni relative agli investimenti nell’intelligenza artificiale, e su Intel (INTC.US). Dopo la deludente performance di Alphabet, spetta ora ad Amazon il difficile compito di contribuire a ristabilire la fiducia nel settore tecnologico nel suo complesso.
Sul fondo, sarà importante osservare se il tono accomodante della Fed e un possibile allentamento delle tensioni con l’Iran riusciranno a compensare la delusione per i risultati di Alphabet. Gli operatori valuteranno inoltre la reazione del mercato ai dati su PCE e PIL, pubblicati poco prima della decisione della BCE.



Notizie del mattino: informazioni chiave per iniziare la giornata 💡


Apertura Mercati USA: Il mercato è in attesa della Fed e dei risultati di Google
Calendario economico: decisioni chiave delle banche centrali, Fed e BoC 🔎


Notizie del mattino (28.10.2026)
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.