


Il Brent ha perso oltre il 3,5% lunedì, scendendo a circa 109 USD al barile e annullando quasi tutti i rialzi della scorsa settimana. Anche il WTI ha registrato una flessione simile, scendendo a circa 100 USD al barile.
A prima vista, questo movimento sorprende, considerando che nel fine settimana il presidente Trump aveva assicurato di non voler rinunciare all'opzione militare nei confronti dell'Iran. Tuttavia, il mercato ha reagito non alle sue dichiarazioni, ma alle indiscrezioni riportate da Axios, secondo cui Trump avrebbe comunicato al primo ministro israeliano Benjamin Netanyahu di voler concedere più tempo alla diplomazia prima di valutare la ripresa degli attacchi.
Anche il segretario di Stato Marco Rubio ha confermato sabato che non è stata presa alcuna decisione in merito a nuovi attacchi e che il presidente preferisce una soluzione diplomatica.
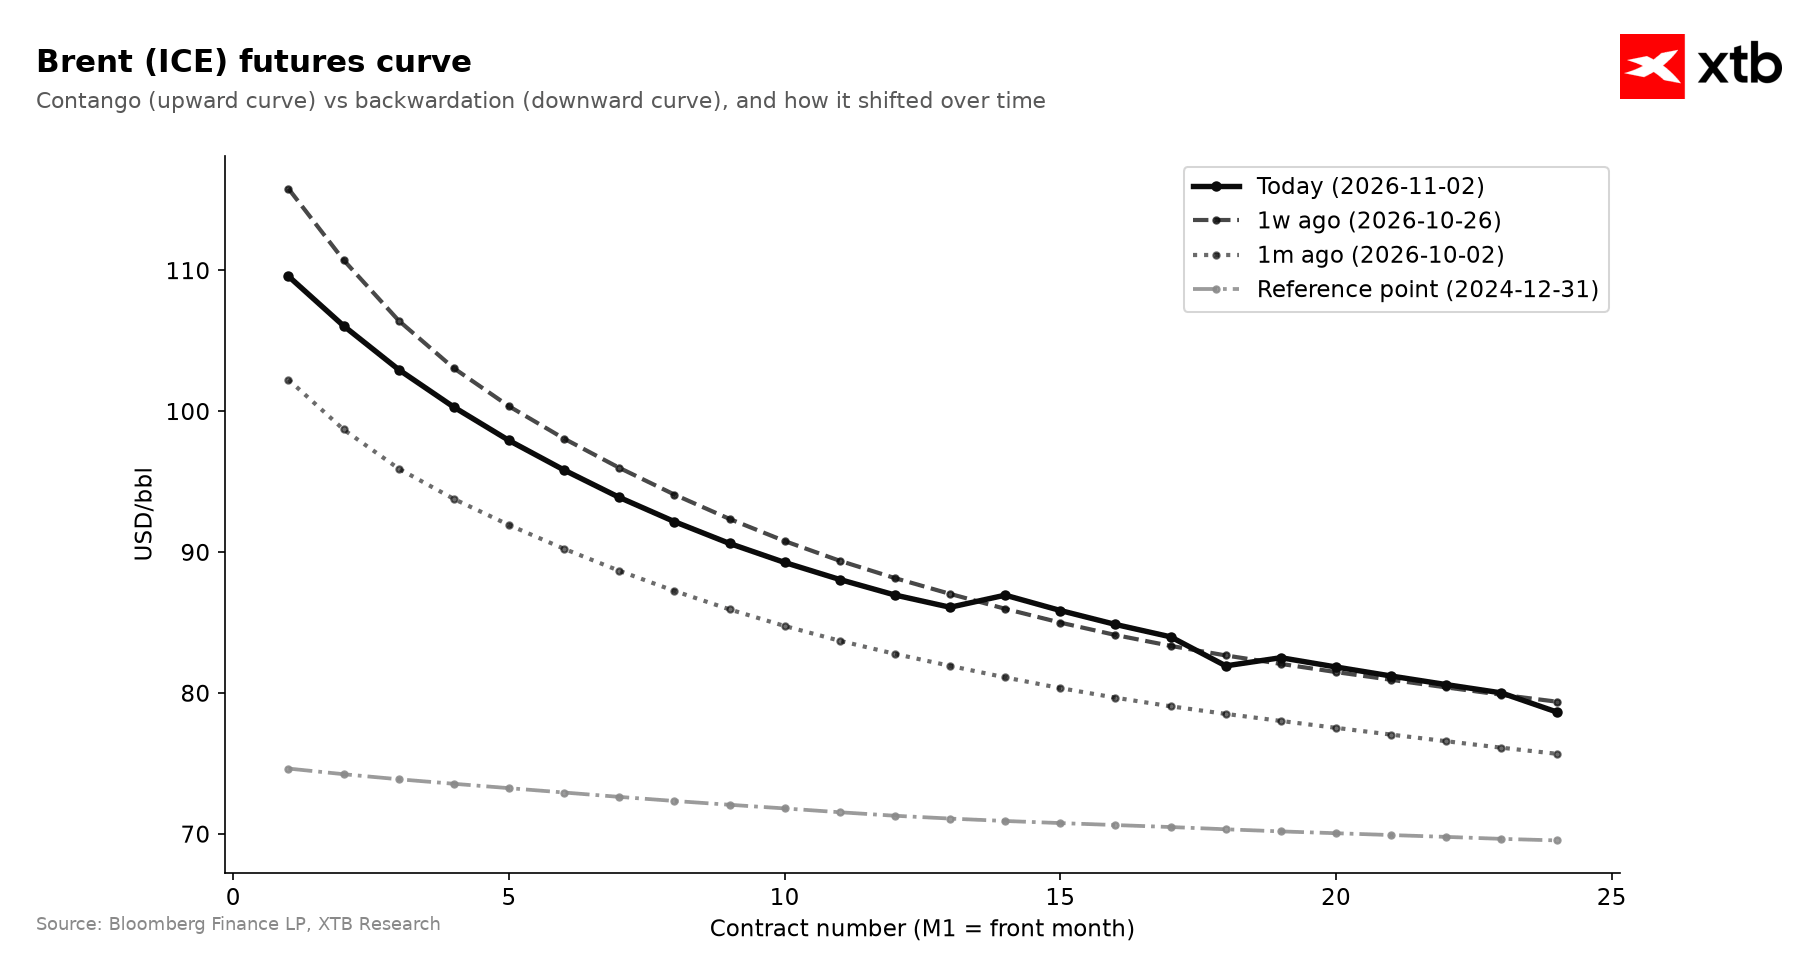 La curva a termine del greggio Brent è in calo su un orizzonte di almeno un anno. Fonte: Bloomberg Finance LP, XTB
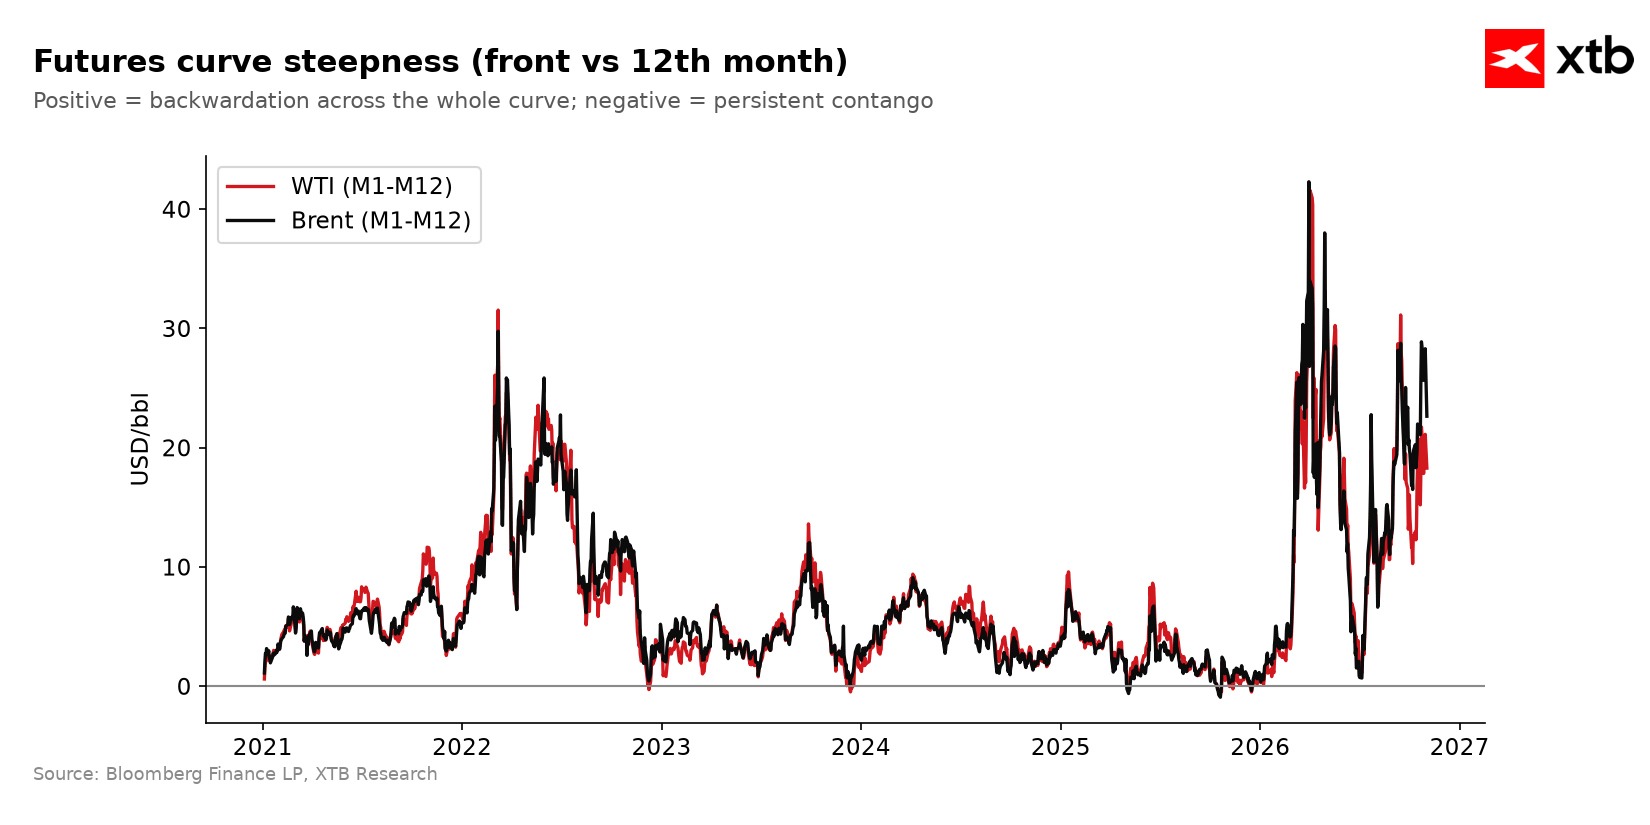
L'irripidimento della curva su un orizzonte di un anno (M1-M12) indicava condizioni di forte ipercomprato, con lo spread arrivato a sfiorare i 30 USD.
Fonte: Bloomberg Finance LP, XTB
Si tratta di un esempio classico di una situazione in cui il mercato dà più credito alle indiscrezioni non ufficiali sulle reali intenzioni rispetto alla dura retorica delle dichiarazioni ufficiali. Come sottolinea Arne Lohmann Rasmussen di A/S Global Risk Management, la guerra è impopolare negli Stati Uniti, anche a causa degli elevati prezzi dei carburanti, e il presidente ha un interesse politico a segnalare la possibilità di porre fine al conflitto. A suo avviso, i segnali diplomatici potrebbero avere una natura tattica ed essere calibrati proprio in vista delle elezioni di midterm di martedì.
Sono proprio le elezioni a essere fondamentali per comprendere il movimento odierno. Secondo quanto riportato in precedenza dal Wall Street Journal, gli Stati Uniti avrebbero informato diversi Paesi del Golfo Persico di prepararsi a una possibile campagna militare breve e intensa contro l'Iran, ma solo dopo le elezioni di martedì. Il mercato interpreta questa notizia come un segnale che eventuali azioni militari più incisive verranno rinviate alla chiusura dei seggi. Nel breve termine, questo allontana il rischio di un'escalation e riduce parte del premio geopolitico incorporato nel prezzo del petrolio.
Al tempo stesso, il quadro non è del tutto distensivo. Domenica il ministro degli Esteri iraniano Abbas Araghchi ha ammesso che i colloqui con i mediatori del Qatar sulla riapertura dello Stretto di Hormuz sono ancora in corso, ma non hanno portato a un accordo e non è previsto alcun incontro diretto con la controparte statunitense. Lunedì, il ministero degli Esteri iraniano ha invece comunicato di stare valutando la possibilità di ridurre a due giorni i tempi previsti dal proprio piano per ripristinare la piena sicurezza della navigazione nello Stretto, a condizione che gli Stati Uniti accolgano le richieste iraniane. Il portavoce Esmaeil Baqaei ha sottolineato che si tratta di un'ulteriore dimostrazione della buona volontà dell'Iran. È importante notare che, nonostante queste dichiarazioni, nel fine settimana si sono verificati altri due incidenti che hanno coinvolto petroliere nell'area di Hormuz e, secondo alcune indiscrezioni, la Guida suprema iraniana Mojtaba Khamenei avrebbe ordinato ai comandanti militari di prepararsi a una nuova fase di confronto con Stati Uniti e Israele. Il mercato si trova quindi oggi a fare i conti con due segnali contrastanti: un'apertura tattica alla diplomazia prima delle elezioni e un rischio militare ancora presente, che potrebbe ripresentarsi subito dopo.
Sul fronte strettamente di mercato, i prezzi sono stati ulteriormente penalizzati dalla decisione di sette Paesi produttori dell'OPEC+, tra cui Arabia Saudita e Russia, di mantenere invariati i limiti alla produzione per dicembre. La prossima riunione del gruppo è prevista per il 29 novembre. I dati di Vortexa mostrano inoltre che, nella settimana conclusasi il 30 ottobre, le scorte di petrolio stoccate su navi cisterna sono diminuite dell'11%, raggiungendo il livello più basso da luglio. Questo dato suggerisce un miglioramento della disponibilità di petrolio sul mercato dopo mesi di interruzioni legate alla situazione nello Stretto di Hormuz. Nel frattempo, Goldman Sachs ha rivisto al rialzo la propria previsione sul prezzo del Brent per dicembre, portandola a 105 USD, citando il persistente rischio geopolitico. La banca ha inoltre avvertito che, in caso di un'escalation delle tensioni con la Cina o nell'area di Hormuz, il petrolio potrebbe tornare a testare quota 120 USD.
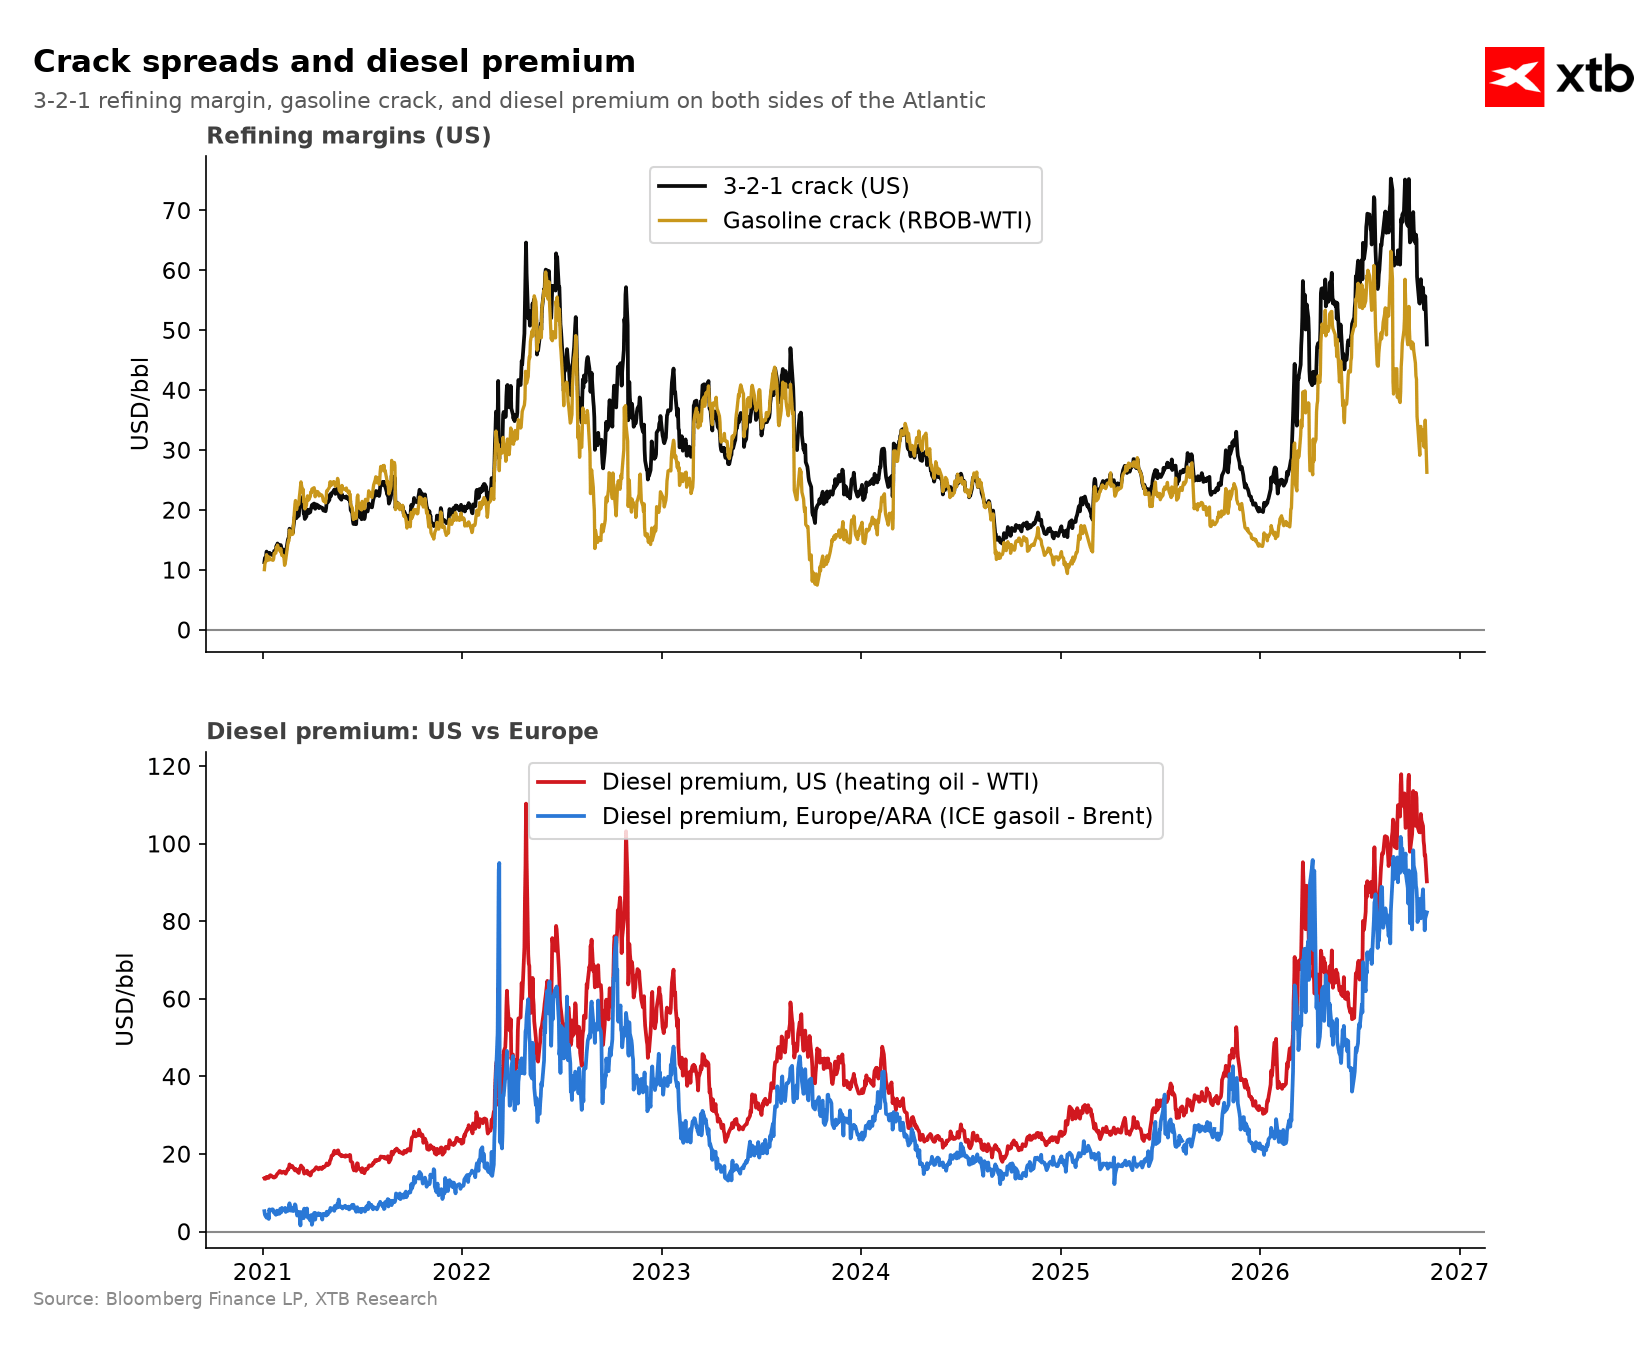
È interessante notare quanto siano diminuiti i premi di prezzo di benzina e diesel, soprattutto negli Stati Uniti. Questo andamento si riflette anche sui prezzi dei carburanti sul mercato. Mentre il petrolio si mantiene vicino ai livelli di marzo, i prezzi dei carburanti sono in calo. Il fenomeno potrebbe essere legato a due fattori: una reale contrazione della domanda nei Paesi occidentali oppure una riduzione artificiale dei prezzi in vista delle elezioni statunitensi. Inoltre, potrebbero essere in corso liquidazioni di barili anche in Europa.
Fonte: Bloomberg Finance LP, XTB
Analisi tecnica: Brent (OIL)
-
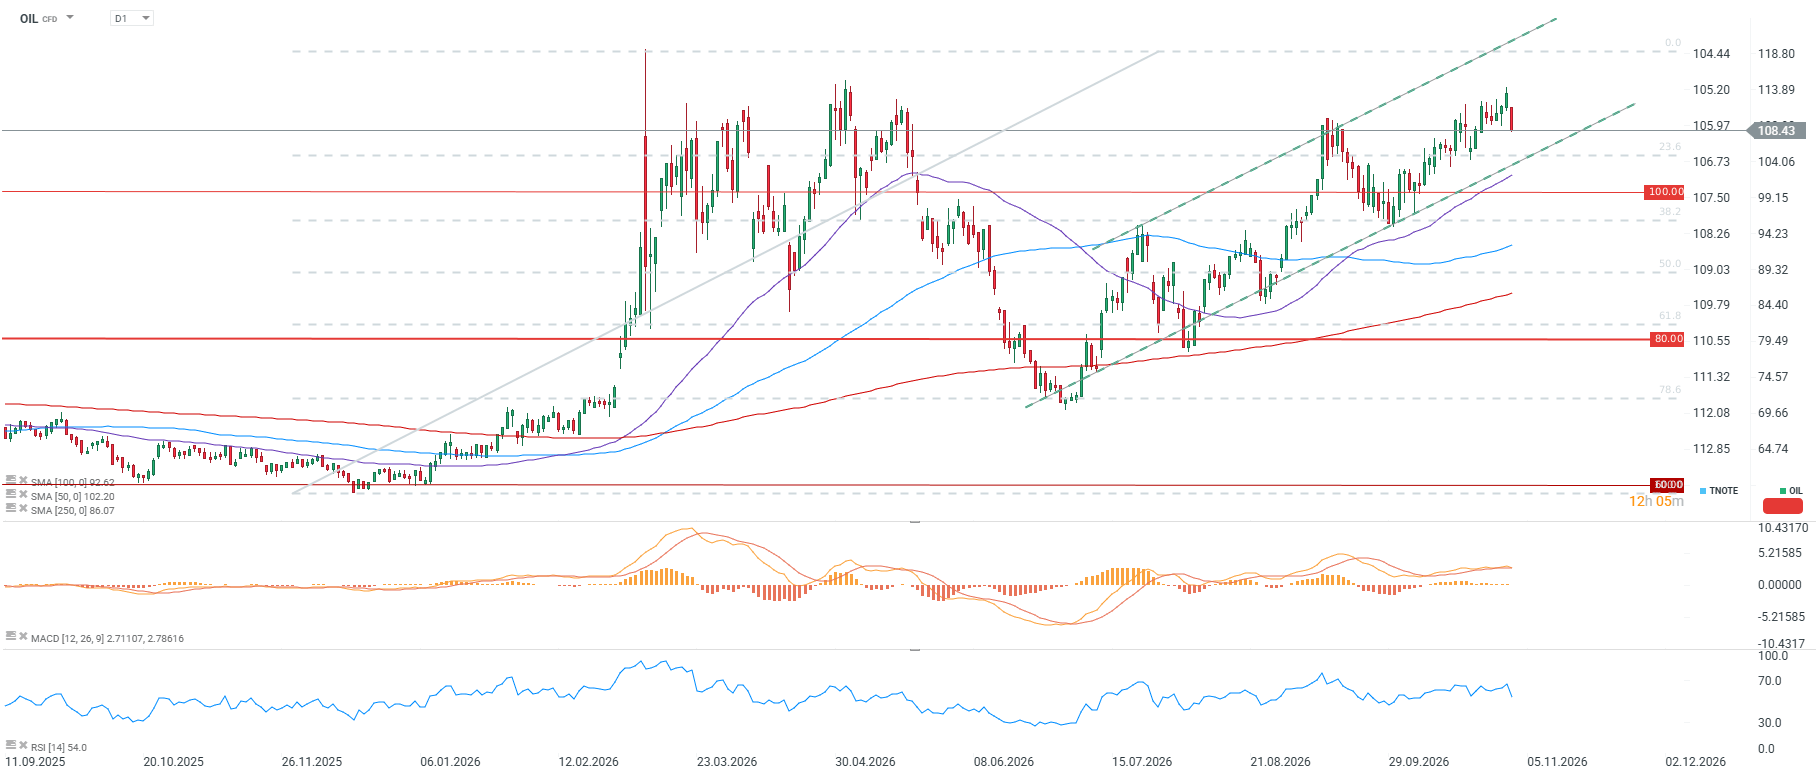
Dopo il forte rialzo di ottobre, durante il quale il Brent ha raggiunto i massimi degli ultimi sei mesi intorno a 113–114 USD, le quotazioni hanno registrato una significativa correzione. L'attuale livello, sotto i 109 USD, segna un ritorno nell'area delle precedenti resistenze, che ora funge da supporto.
-
Il prezzo rimane al di sopra delle tre principali medie mobili: SMA50 (circa 102,2 USD), SMA100 (circa 92,6 USD) e SMA250 (circa 86,1 USD). Ciò indica che il trend rialzista di lungo periodo, in corso da settembre 2025, rimane intatto nonostante la flessione odierna.
-
Il prezzo si mantiene all'interno di un canale ascendente. Il supporto principale coincide con il suo limite inferiore, rafforzato da un'area vicina al livello di ritracciamento del 23,6% dell'ultimo movimento rialzista.
-
L'RSI a 54 si trova in territorio neutrale, senza segnali di ipercomprato, mentre l'istogramma MACD (2,71 contro 2,78 della linea di segnale) si sta chiaramente appiattendo e si avvicina a valori negativi, segnalando un indebolimento del forte momentum rialzista precedente.
-
Sul fronte delle resistenze, l'area chiave rimane quella dei recenti massimi intorno a 112–113 USD. Un recupero e il consolidamento al di sopra di questa zona aprirebbero la strada a un nuovo test dei picchi in area 116–117 USD e, in uno scenario di ulteriore escalation, anche dei livelli indicati da Goldman Sachs (120 USD).
Scenari:
Scenario rialzista: un'interruzione dei colloqui a Doha, nuovi incidenti nello Stretto di Hormuz o la conferma che Stati Uniti e Israele stanno riprendendo i preparativi per colpire l'Iran subito dopo le elezioni di martedì potrebbero riportare rapidamente il premio geopolitico sul prezzo del petrolio. Una conferma tecnica del ritorno degli acquirenti arriverebbe con il recupero di quota 113 USD, che aprirebbe la strada verso 117–120 USD.
Scenario ribassista: progressi concreti nei negoziati, la riduzione a due giorni dei tempi previsti dal piano iraniano per la riapertura dello Stretto di Hormuz e la conferma della decisione dell'OPEC+ di mantenere invariati i limiti alla produzione favorirebbero la prosecuzione del ribasso odierno. La rottura del supporto a 100 USD aprirebbe la strada verso l'area 96–98 USD e, successivamente, verso 88–90 USD.



Notizie del mattinoi: il petrolio scende dopo i colloqui in Qatar. La Cina immette liquidità, mentre gli Stati Uniti si preparano alle elezioni.

Calendario economico: indice Ifo tedesco, escalation in Medio Oriente e risultati dei colossi di Wall Street


Notizie del mattino: L'assenza di un'escalation fa scendere i prezzi del petrolio
BREAKING: France slows down, Germany holds on. Euro falls below 1.12
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.