


L'EUR/USD sta recuperando parte delle recenti perdite, tornando sopra quota 1,12 e attestandosi intorno a 1,1220. Il rimbalzo, tuttavia, non segnala ancora un cambiamento significativo della più ampia tendenza ribassista. Il deterioramento delle prospettive fiscali della Francia continua a pesare sulla moneta unica, mentre la possibilità di un nuovo rialzo dei tassi da parte della Federal Reserve a dicembre rappresenta un ulteriore fattore di pressione.
Le prospettive della coppia restano in equilibrio precario. L'indebolimento del dollaro ha lasciato spazio al recupero dell'EUR/USD, ma un'inflazione statunitense persistente potrebbe indurre i mercati a scontare una Fed più restrittiva. Allo stesso tempo, l'aumento dei costi di finanziamento della Francia alimenta le preoccupazioni sulla stabilità fiscale e finanziaria dell'Eurozona.
I principali fattori che influenzano l'EUR/USD
Le prospettive fiscali della Francia pesano sull'euro
Le finanze pubbliche francesi continuano a rappresentare una delle principali fonti di rischio al ribasso per la moneta unica. Un disavanzo di bilancio consistente, un fabbisogno di finanziamento elevato e la persistente incertezza politica stanno minando la fiducia nella capacità del Paese di riportare i conti pubblici su un percorso più sostenibile.
I rendimenti dei titoli di Stato francesi a 10 anni si sono avvicinati al 5%, raggiungendo livelli che non si vedevano dai primi anni Duemila. La Francia prevede inoltre di emettere obbligazioni per 340 miliardi di euro nel 2027, a conferma dell'entità delle proprie esigenze di finanziamento. Nel frattempo, alcune obbligazioni societarie francesi con rating investment grade offrono rendimenti inferiori rispetto a titoli di Stato francesi comparabili, evidenziando una crescente attenzione degli investitori al rischio di credito del governo.
Per l'EUR/USD, la principale preoccupazione riguarda la possibilità di un ulteriore aumento dei costi di finanziamento francesi e di un ampliamento dello spread tra i rendimenti dei titoli di Stato francesi e tedeschi. Uno scenario simile potrebbe alimentare i timori sulla stabilità finanziaria dell'intera Eurozona e aumentare la pressione sulla moneta unica. Sebbene le difficoltà fiscali della Francia non implichino automaticamente un ulteriore indebolimento dell'euro, continuano a rappresentare un ostacolo significativo a una ripresa duratura.
Un rialzo dei tassi della Fed a dicembre resta uno scenario possibile
Le prospettive di politica monetaria della Fed rappresentano un altro fattore determinante per l'EUR/USD. Per mantenere il dollaro sostenuto non è necessario un rialzo immediato dei tassi: potrebbe essere sufficiente una crescente convinzione dei mercati che la Fed possa tornare a inasprire la politica monetaria a dicembre.
Da un lato, i segnali di raffreddamento del mercato del lavoro statunitense suggeriscono prudenza. Dall'altro, l'inflazione rimane al di sopra dell'obiettivo della Fed e il persistere delle pressioni sui prezzi potrebbe costringere i responsabili della politica monetaria a lasciare aperta la possibilità di ulteriori strette.
I prossimi dati sull'inflazione statunitense e le dichiarazioni dei membri della Fed saranno quindi cruciali. Se i dati confermassero un'inflazione persistente, i rendimenti dei Treasury potrebbero salire, offrendo nuovo sostegno al dollaro in vista della riunione di dicembre e limitando il recupero dell'EUR/USD.
La divergenza tra Fed e BCE potrebbe favorire il dollaro
Oltre all'orientamento assoluto della Fed, resta importante il confronto tra le prospettive dei tassi d'interesse negli Stati Uniti e nell'Eurozona. Se i mercati iniziassero a scontare con maggiore convinzione un altro rialzo dei tassi da parte della Fed, prevedendo al contempo un approccio più prudente da parte della Banca centrale europea, il conseguente cambiamento delle aspettative sui tassi potrebbe favorire il dollaro.
Le difficoltà fiscali della Francia aggiungono un ulteriore elemento di incertezza alle prospettive dell'euro. Rendimenti sovrani più elevati potrebbero inasprire le condizioni finanziarie nell'Eurozona e accentuare i timori sulla resilienza economica della regione. Sebbene i problemi legati al debito francese non implichino necessariamente un'immediata modifica della politica monetaria della BCE, potrebbero influenzare le aspettative dei mercati sulle prossime decisioni dell'istituto.
Con i rischi fiscali che pesano sull'euro e la possibilità di un ulteriore inasprimento monetario della Fed che sostiene il dollaro, il bilancio dei rischi continua a essere sfavorevole a una ripresa duratura dell'EUR/USD.
L'EUR/USD rimbalza, ma la tendenza ribassista resta intatta
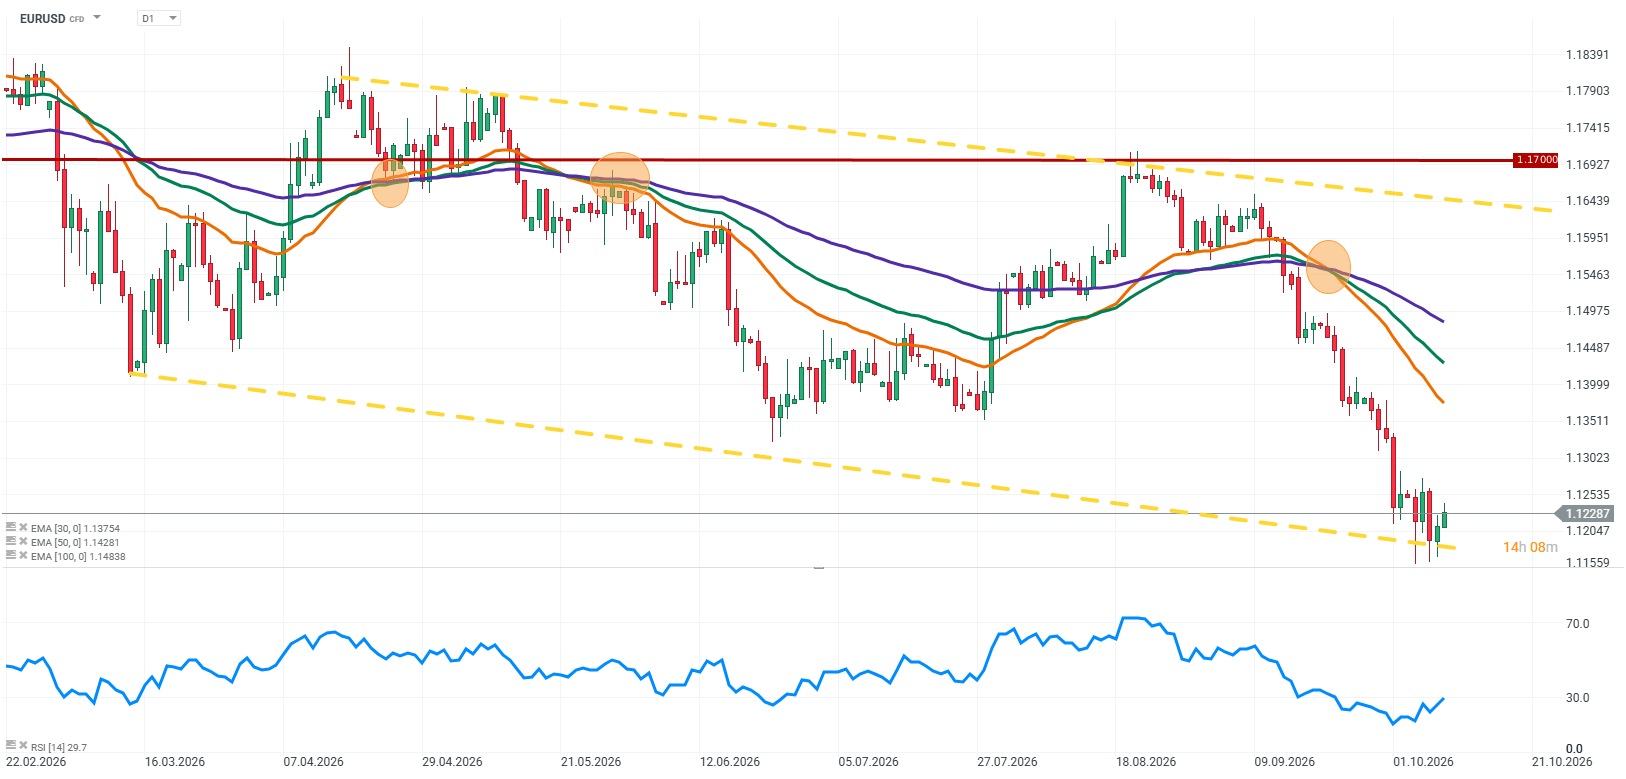
Dal punto di vista tecnico, l'EUR/USD sta cercando di stabilizzarsi dopo essere sceso verso quota 1,1160, il livello più basso dallo scorso anno. Il ritorno sopra 1,12 suggerisce che alcuni investitori stanno tornando ad acquistare sui ribassi, ma il rimbalzo non ha ancora confermato un'inversione di tendenza duratura.
Un nuovo avvicinamento a quota 1,1160 riporterebbe l'attenzione sui minimi recenti e aumenterebbe il rischio di un'ulteriore discesa, soprattutto se il dollaro recuperasse slancio. Al rialzo, il mantenimento dei prezzi sopra 1,12 e il superamento delle resistenze più vicine potrebbero prolungare il rimbalzo correttivo. Per confermare un'inversione rialzista più convincente, tuttavia, sarebbe necessario anche un miglioramento del quadro fondamentale.
Quali sono le prospettive per l'EUR/USD?
Le prossime sedute contribuiranno a chiarire se l'euro riuscirà a consolidare il recupero oppure se il rimbalzo offrirà ai venditori una nuova opportunità per rientrare sul mercato. Negli Stati Uniti, l'attenzione sarà rivolta ai dati sull'inflazione e al loro impatto sulle aspettative relative ai tassi della Fed a dicembre. In Europa, gli investitori continueranno a monitorare le prospettive fiscali della Francia, i preparativi per il bilancio 2027 e lo spread tra i rendimenti dei titoli di Stato francesi e tedeschi.
Nel breve termine, l'EUR/USD potrebbe prolungare il rimbalzo se il dollaro continuasse a perdere terreno. Su un orizzonte più ampio, tuttavia, i rischi fiscali francesi e la possibilità di un ulteriore inasprimento monetario da parte della Fed potrebbero limitare il potenziale rialzista della coppia.
Punti chiave
-
L'EUR/USD è tornato sopra quota 1,12, ma il rimbalzo non ha ancora confermato un'inversione rialzista duratura.
-
Le prospettive fiscali della Francia continuano a pesare sull'euro, mentre l'aumento dei costi di finanziamento alimenta le preoccupazioni degli investitori.
-
Un rialzo dei tassi della Fed a dicembre resta uno scenario possibile, che potrebbe sostenere il dollaro nelle settimane precedenti alla riunione.
-
Un'inflazione statunitense persistente potrebbe spingere al rialzo i rendimenti dei Treasury, offrendo un ulteriore sostegno al biglietto verde.
-
L'area di 1,1160 resta un riferimento chiave al ribasso, mentre il mantenimento dei prezzi sopra 1,12 potrebbe favorire un'estensione del rimbalzo correttivo.
Per il momento, l'euro ha bisogno di qualcosa di più di un dollaro debole per consolidare la ripresa. Con i rischi fiscali francesi ancora sotto osservazione e un rialzo dei tassi della Fed a dicembre non ancora escluso, l'ultimo rimbalzo dell'EUR/USD potrebbe rivelarsi un movimento correttivo, piuttosto che l'inizio di una tendenza rialzista duratura.
Fonte: Team di ricerca di XTB


Calendario economico: riflettori puntati sul rapporto sull'occupazione in Canada


Notizie del mattino: i timori sui ricavi di OpenAI pesano su Wall Street
Settimana Negativa e Vendite sull'IA


Sospesi gli attacchi USA contro l'Iran 💥
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.