


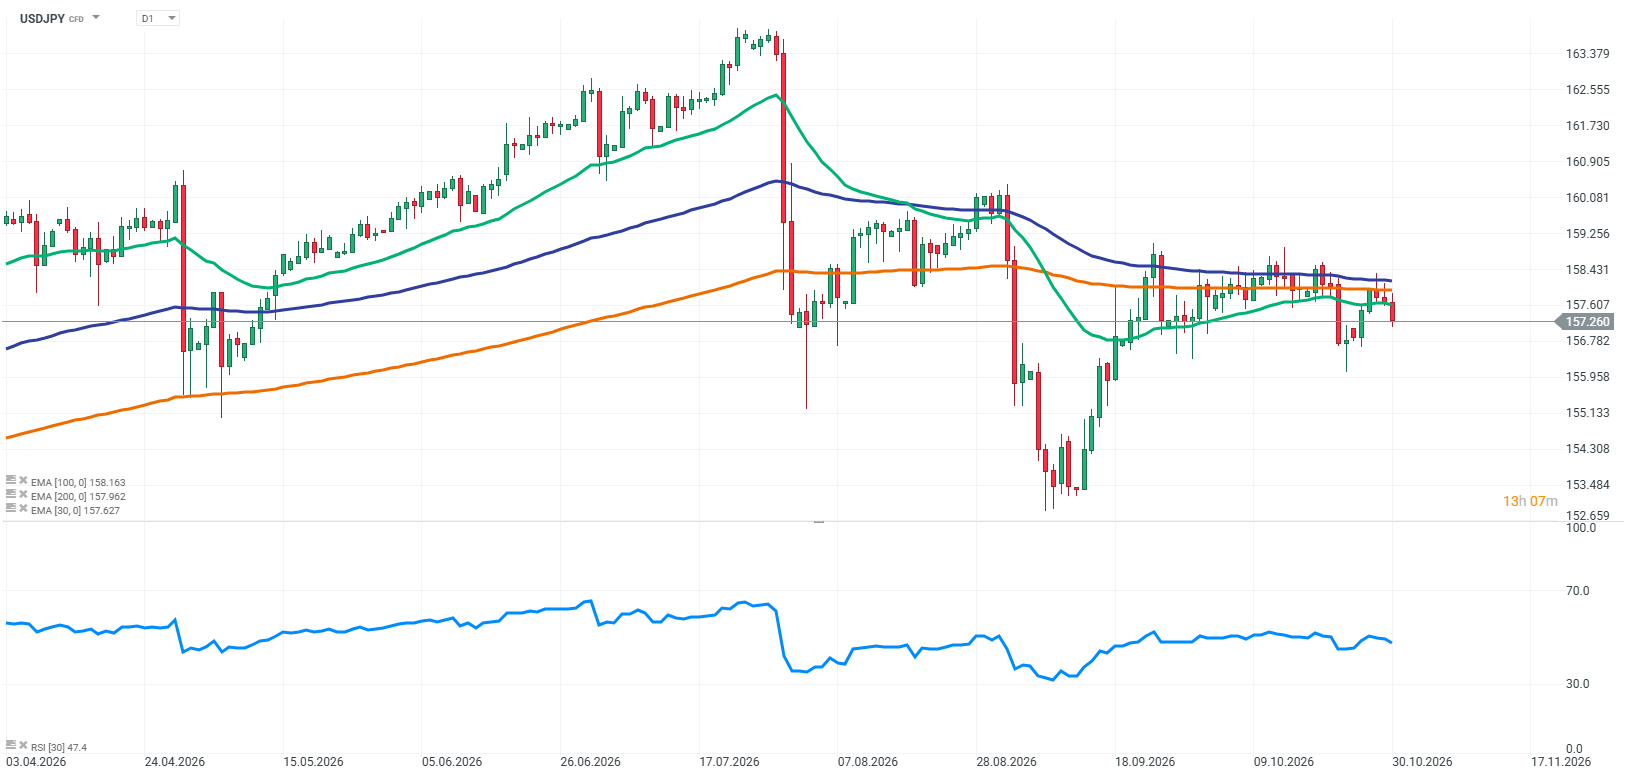
La coppia USD/JPY ha subito pressioni al ribasso dopo la conclusione delle riunioni di ottobre della Federal Reserve e della Bank of Japan. Entrambe le banche centrali hanno deciso di mantenere invariati i tassi di interesse, ma le differenze nei rispettivi comunicati indicano approcci divergenti alle prossime fasi della politica monetaria. Particolarmente significativo il messaggio arrivato da Tokyo, dove i responsabili della politica monetaria hanno lasciato intendere più chiaramente che ulteriori rialzi dei tassi restano una possibilità concreta.
Fonte: Team di ricerca di XTB
I fattori chiave che influenzano attualmente USD/JPY
La Bank of Japan mantiene i tassi invariati, ma adotta una posizione decisamente restrittiva
La Bank of Japan ha lasciato invariato il tasso di interesse di riferimento all'1,25%, in linea con le aspettative del mercato. Tuttavia, il comunicato che ha accompagnato la decisione ha fornito indicazioni importanti sulle prospettive future della politica monetaria. La BoJ ha dichiarato che l'inflazione di fondo in Giappone è ormai sostanzialmente in linea con l'obiettivo del 2%. Si tratta di un cambiamento significativo nella valutazione delle condizioni economiche, poiché il raggiungimento di una stabilità dei prezzi duratura rappresentava uno dei principali presupposti per un'ulteriore normalizzazione della politica monetaria.
La banca centrale ha inoltre rivisto al rialzo le proprie previsioni sull'inflazione di fondo per l'anno fiscale 2027, dal 2,4% al 2,6%, segnalando che i rischi per i prezzi restano orientati al rialzo. Ciò suggerisce che i responsabili della politica monetaria ritengono possibile che le pressioni inflazionistiche persistano su livelli più elevati rispetto alle precedenti aspettative.
Anche l'esito della votazione merita attenzione. La decisione di mantenere i tassi invariati è stata approvata con una maggioranza di 8 voti contro 1. Il membro del consiglio Hajime Takata ha votato a favore di un rialzo immediato dei tassi all'1,50%, sostenendo che, con l'inflazione vicina all'obiettivo, la banca centrale dovrebbe procedere più rapidamente verso un livello dei tassi di interesse più neutrale. Questo dissenso evidenzia come all'interno della BoJ siano sempre più evidenti le richieste di accelerare il processo di normalizzazione della politica monetaria.
Un rialzo dei tassi della BoJ a dicembre diventa sempre più concreto
La riunione di ottobre ha rafforzato le aspettative di un nuovo intervento della BoJ prima della fine dell'anno. Se la banca centrale decidesse di aumentare i tassi a dicembre, il tasso di riferimento passerebbe dall'1,25% all'1,50%. Tuttavia, questo scenario è tutt'altro che certo. I responsabili della politica monetaria dovranno valutare l'andamento dei consumi delle famiglie, le condizioni del mercato del lavoro e gli effetti delle precedenti misure restrittive sull'attività economica.
Anche i prezzi dell'energia e il loro impatto sull'inflazione continueranno a rappresentare fattori importanti. La BoJ dovrà stabilire se le pressioni sui prezzi siano sufficientemente persistenti da giustificare ulteriori rialzi dei tassi. Dal punto di vista del mercato valutario, la questione centrale è capire se le prossime dichiarazioni dei funzionari della banca centrale rafforzeranno l'ipotesi di dicembre come possibile data per il prossimo intervento sui tassi.
Anche la Fed mantiene i tassi invariati, ma l'inflazione lascia poco spazio a una svolta accomodante
La Federal Reserve ha deciso di mantenere i tassi di interesse invariati nell'intervallo compreso tra il 3,75% e il 4,00%. Tuttavia, l'esito della votazione ha evidenziato una mancanza di pieno accordo tra i membri del FOMC sulla futura direzione della politica monetaria. Due esponenti della Fed, Lisa Cook e Beth Hammack, hanno votato a favore di un rialzo dei tassi di 25 punti base. Questo indica che alcuni responsabili della politica monetaria ritengono che l'attuale livello dei tassi non sia sufficiente a contenere efficacemente le pressioni inflazionistiche.
Nel frattempo, il presidente Kevin Warsh ha sottolineato la necessità di disporre di ulteriori dati prima di prendere nuove decisioni. La Fed vuole valutare gli effetti delle precedenti misure restrittive sull'economia, soprattutto in un contesto caratterizzato da costi energetici elevati e da un aumento degli investimenti legati allo sviluppo dell'intelligenza artificiale.
L'inflazione PCE torna ad accelerare. Il dollaro mantiene un importante fattore di sostegno
Un altro elemento che complica le prospettive di USD/JPY riguarda gli ultimi dati sull'inflazione statunitense. A settembre, l'indice PCE, l'indicatore dell'inflazione preferito dalla Federal Reserve, è aumentato dello 0,5% su base mensile, rispetto allo 0,3% di agosto. L'inflazione annua è accelerata dal 3,4% al 3,6%. Le pressioni sui prezzi restano quindi persistenti e nettamente superiori all'obiettivo del 2% fissato dalla banca centrale.
In queste condizioni, la Fed ha margini limitati per allentare la politica monetaria. Un'inflazione persistentemente elevata potrebbe persino giustificare ulteriori restrizioni monetarie. Dopo la riunione di ottobre, i mercati hanno scontato una probabilità di rialzo dei tassi a dicembre superiore all'80%. Si tratta di un elemento importante che contrasta l'ipotesi di una rapida riduzione del divario tra le politiche monetarie delle due banche centrali.
USD/JPY dopo le decisioni delle banche centrali: nuova correzione o ritorno ai rialzi?
La situazione attuale indica un rischio crescente di un ulteriore rafforzamento dello yen, ma non conferma un'inversione duratura della tendenza più ampia di USD/JPY. In uno scenario ribassista, il fattore determinante sarà una conferma da parte della BoJ della disponibilità ad aumentare i tassi a dicembre. Un'ulteriore flessione dei rendimenti dei Treasury statunitensi fornirebbe un sostegno aggiuntivo alla valuta giapponese.
Lo scenario opposto presuppone che il dollaro mantenga la propria forza grazie alla persistenza dell'inflazione negli Stati Uniti, mentre le aspettative di un nuovo rialzo dei tassi da parte della BoJ vengono rinviate. In questo caso, l'attuale apprezzamento dello yen potrebbe rivelarsi una semplice correzione all'interno di una tendenza rialzista più ampia della coppia valutaria.
Anche il rischio di un intervento delle autorità giapponesi dovrebbe restare sotto osservazione da parte degli investitori. Il livello di 160 continua a rappresentare un importante riferimento, anche se non costituisce una soglia automatica che comporterebbe necessariamente un intervento da parte di Tokyo. La possibilità di un intervento potrebbe continuare a limitare il potenziale rialzista della coppia, soprattutto in caso di un rapido deprezzamento dello yen.
Conclusioni
Le riunioni di ottobre della Fed e della BoJ si sono concluse con tassi di interesse invariati, ma è stata la banca centrale giapponese a trasmettere il messaggio più restrittivo. La revisione al rialzo delle previsioni sull'inflazione di fondo per il prossimo anno fiscale, al 2,6%, insieme al voto a favore di un rialzo immediato dei tassi all'1,50%, accresce l'importanza della riunione di dicembre.
Allo stesso tempo, la persistenza dell'inflazione negli Stati Uniti e le posizioni restrittive emerse all'interno del FOMC continuano a fornire un sostegno fondamentale al dollaro. Nel breve termine, la posizione più restrittiva della BoJ potrebbe favorire lo yen e limitare il potenziale rialzista di USD/JPY. Tuttavia, la direzione definitiva della coppia dipenderà dalla conferma delle aspettative sulle decisioni di dicembre di entrambe le banche centrali da parte dei prossimi dati economici.
I fattori chiave per USD/JPY:
-
BoJ restrittiva: i tassi restano all'1,25%, ma la banca centrale segnala che ulteriori restrizioni monetarie restano possibili.
-
Inflazione giapponese: l'inflazione di fondo è sostanzialmente in linea con l'obiettivo del 2%, mentre le previsioni per l'anno fiscale 2027 sono state riviste al rialzo al 2,6%.
-
Rialzo dei tassi a dicembre: la possibilità che la BoJ aumenti i tassi dall'1,25% all'1,50% rappresenta un importante fattore di sostegno per lo yen.
-
Fed e inflazione PCE: l'accelerazione dell'inflazione al 3,6% su base annua limita i margini per un allentamento della politica monetaria.
-
Rendimenti dei Treasury USA: una loro flessione potrebbe esercitare ulteriori pressioni sul dollaro nei confronti dello yen.
-
Rischio di intervento: le autorità giapponesi potrebbero ancora intervenire per contrastare un eccessivo indebolimento della valuta nazionale, soprattutto in prossimità del livello di 160.
-
Scenario di base: la posizione più restrittiva della BoJ aumenta il rischio di un'ulteriore correzione al ribasso di USD/JPY, anche se la persistenza dell'inflazione statunitense limita il potenziale di apprezzamento dello yen.
Intel oltre il -20%. Amazon delude



Apertura mercati USA: Alphabet fa crollare il Nasdaq. I solidi dati statunitensi non riescono a salvare Wall Street


La BCE mantiene i tassi invariati 💶 EURUSD in calo 📉
L'economia statunitense accelera mentre l'inflazione rallenta
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.