


- Gli indici azionari statunitensi sono stati messi sotto pressione ieri, dopo aver recentemente raggiunto nuovi record, mentre oggi i futures di Wall Street sono scambiati pressoché invariati. Il rialzo del prezzo del petrolio verso i 100 dollari al barile ha riacceso i timori sull’inflazione e le aspettative di un ulteriore inasprimento della politica monetaria da parte della Federal Reserve, pesando sull’appetito degli investitori per il rischio.
- Il calendario macroeconomico di oggi è relativamente povero di appuntamenti. I principali dati da monitorare sono le richieste iniziali di sussidi di disoccupazione negli Stati Uniti (12:30 GMT) e i verbali dell’ultima riunione di politica monetaria della Banca Centrale Europea (11:30 GMT). Questa mattina, l’indice giapponese Economy Watchers Survey è salito a 47, superando le attese di 46,7 e migliorando rispetto al precedente dato di 46,4.
- L’S&P 500 ha arretrato dai massimi record, mentre il Brent ha chiuso la sessione di ieri vicino ai 100 dollari al barile e oggi guadagna quasi il 2%, superando i 102 dollari. I prezzi del petrolio sono sostenuti dall’escalation delle tensioni in Medio Oriente, compresi gli attacchi contro petroliere nei pressi dello Stretto di Hormuz, oltre che dalle persistenti interruzioni delle forniture petrolifere nella regione.
- Secondo quanto riportato, la Casa Bianca starebbe valutando ulteriori attacchi contro obiettivi iraniani in vista delle elezioni di metà mandato negli Stati Uniti, nonostante nelle ultime settimane si sia registrata una relativa calma sul fronte militare. Secondo The Atlantic, al Pentagono sarebbe stato chiesto di preparare possibili opzioni militari, mentre l’amministrazione Trump cerca al contempo di ridurre i prezzi dei carburanti e limitare le conseguenze politiche di un conflitto impopolare in vista del voto.
- Il rendimento dei Treasury statunitensi a 10 anni è sceso dal picco di ieri al 5,35%, il livello più alto dal 2002. La pressione sul mercato obbligazionario è proseguita nonostante la forte domanda registrata nell’asta di Treasury da 39 miliardi di dollari. Nel frattempo, il Bitcoin è sceso sotto gli 83.000 dollari, riflettendo un atteggiamento più prudente nei confronti degli asset rischiosi.
- Gli indici azionari asiatici sono stati messi sotto pressione dopo i ribassi registrati ieri a Wall Street. L’MSCI All Country World Index perde circa lo 0,2%, arretrando dai massimi record dopo aver guadagnato l’1,5% a inizio settimana. Gli investitori stanno riducendo l’esposizione agli asset rischiosi a causa dell’aumento dei prezzi dell’energia e della nuova escalation in Medio Oriente.
- L’oro sta gradualmente recuperando dopo essere sceso a 4.070 dollari l’oncia, tornando sopra i 4.130 dollari. Anche platino e palladio sono in rialzo, rispettivamente dell’1,8% e del 2,3%.
- I mercati stanno scontando sempre più la possibilità di un altro rialzo dei tassi di interesse da parte della Federal Reserve prima della fine del 2026. Prezzi dell’energia persistentemente elevati, aumento dei costi di finanziamento per le aziende e ingenti investimenti nelle infrastrutture per l’intelligenza artificiale potrebbero mantenere le pressioni inflazionistiche e limitare lo spazio di manovra della Fed per allentare la politica monetaria.
- I verbali della riunione della Fed di settembre hanno confermato che tutti i 19 esponenti hanno sostenuto il rialzo dei tassi. Molti partecipanti hanno considerato l’aumento una misura preventiva contro un possibile ritorno dell’inflazione, rafforzando le aspettative che la Fed possa mantenere una politica monetaria restrittiva più a lungo.
- Secondo quanto riportato, SpaceX sarebbe in trattative con banche e investitori per raccogliere circa 40 miliardi di dollari destinati all’acquisto di chip Nvidia. L’eventuale operazione sarebbe tra le più grandi transazioni legate all’espansione delle infrastrutture per l’IA, fornendo un’ulteriore conferma della domanda sostenuta di processori avanzati utilizzati nei data center.
- Iran e Oman stanno discutendo della sicurezza della navigazione attraverso lo Stretto di Hormuz, comprese le coordinate geografiche delle rotte di transito e le modalità con cui presentare gli accordi a livello internazionale. Il portavoce del Ministero degli Esteri iraniano, Esmail Baghaei, ha dichiarato che Teheran resta impegnata nel ripristino della sicurezza nella regione, aggiungendo che la risposta dell’Iran alle proposte statunitensi sarà trasmessa attraverso intermediari.
- La United Kingdom Maritime Trade Operations (UKMTO) ha segnalato un attacco contro una petroliera a circa 51 miglia nautiche a nord di Madinat Ash Shamal, in Qatar. Secondo le informazioni preliminari, la nave sarebbe stata colpita da diversi proiettili e ci sarebbero state vittime tra l’equipaggio, alimentando nuovamente i timori sulla sicurezza marittima e sulle forniture energetiche provenienti dal Golfo Persico.
- Washington sta intensificando gli sforzi per proteggere le tecnologie strategiche e, allo stesso tempo, ampliare la cooperazione con il settore dell’intelligenza artificiale. Dopo un incidente relativo a componenti di caccia F-35 che sarebbero stati spediti in Cina tramite UPS, sono emerse preoccupazioni sui controlli alle esportazioni. Un funzionario dell’amministrazione statunitense ha inoltre rivelato che sono in corso discussioni con 20-25 aziende del settore dell’IA e che sono previsti controlli della FAA sulle applicazioni dell’intelligenza artificiale nel settore dell’aviazione.
- Le tariffe per il noleggio di superpetroliere per il trasporto di greggio hanno raggiunto nuovi record, con il rischio di aumentare i costi del trasporto del petrolio e alimentare ulteriormente le pressioni inflazionistiche lungo le catene di approvvigionamento. Le tensioni in Medio Oriente restano elevate dopo nuovi attacchi contro infrastrutture strategiche: i ribelli Houthi sostenuti dall’Iran hanno colpito due aeroporti in Arabia Saudita, causando tre vittime, mentre in Yemen proseguono gli scontri che coinvolgono forze sostenute dall’Arabia Saudita.
- L’aumento dei prezzi dell’energia sta complicando le prospettive sull’inflazione dopo il rialzo dei tassi deciso dalla Fed a settembre, mentre gli investitori stanno rivolgendo sempre più l’attenzione all’imminente stagione degli utili negli Stati Uniti. I mercati cercheranno segnali che dimostrino come i livelli record di investimenti nelle infrastrutture per l’IA si stiano traducendo in una crescita concreta dei ricavi e degli utili, tale da giustificare le elevate valutazioni azionarie.
- L’euro resta relativamente stabile nei confronti del dollaro statunitense, anche se gli investitori stanno prestando maggiore attenzione al deterioramento della situazione fiscale francese. Le crescenti preoccupazioni sui conti pubblici stanno aumentando il rischio di tensioni sui mercati obbligazionari europei e di un possibile confronto con la BCE, mentre il Ministero delle Finanze francese ha indicato di non avere intenzione di modificare la propria strategia di emissione del debito nonostante l’aumento dell’incertezza.
- Le importazioni tedesche sono aumentate dello 0,9% su base mensile, rispetto alle attese di un aumento del 2,8% e al precedente calo del 5,7% (dato destagionalizzato), mentre le esportazioni tedesche sono diminuite dello 0,8% su base mensile, contro le attese del mercato per un aumento dello 0,9% e dopo il calo dello 0,8% registrato nel mese precedente (dato destagionalizzato). Il surplus commerciale tedesco si è attestato a 19,5 miliardi di euro, rispetto ai 19 miliardi previsti e ai precedenti 21,3 miliardi di euro (dato destagionalizzato).
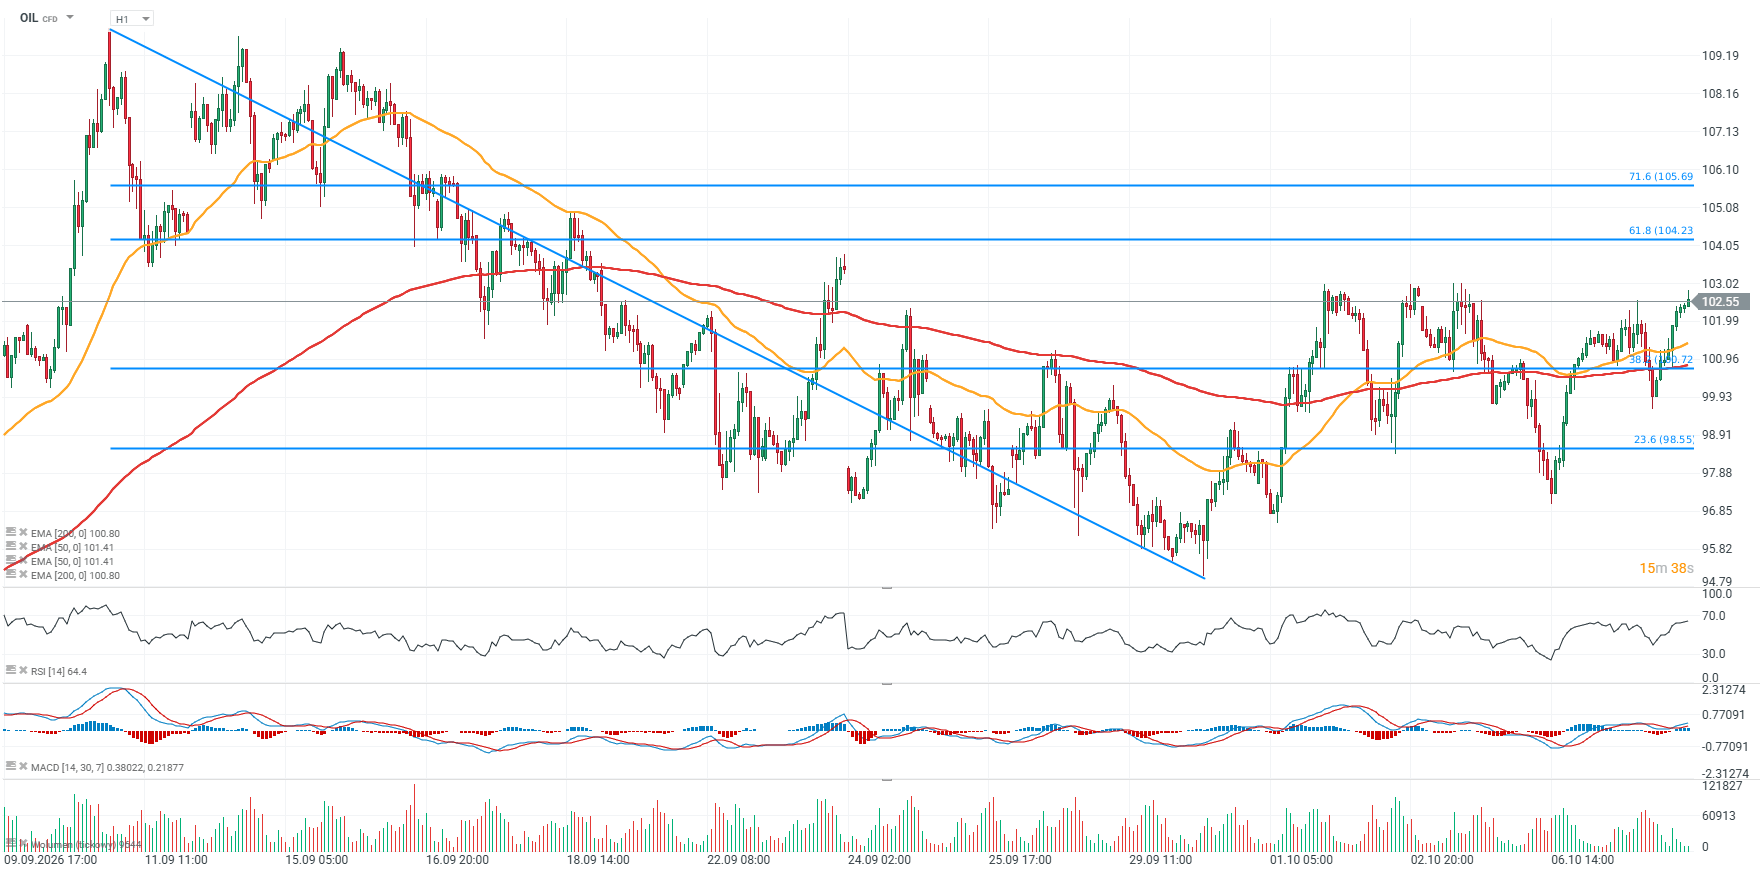
PETROLIO – grafico H1
I futures sul Brent stanno recuperando dopo essere scesi brevemente intorno ai 95 dollari, guadagnando circa l’8% e raggiungendo un nuovo massimo locale. L’RSI non è ancora entrato in territorio di ipercomprato, mentre anche il MACD suggerisce un potenziale ulteriore rialzo. Una rottura al di sopra di 103,5 dollari potrebbe aprire la strada verso 104,5 e 105,5 dollari, corrispondenti ai livelli di ritracciamento di Fibonacci del 61,8% e del 71,6% rispetto all’ultimo movimento ribassista. L’area compresa tra 97 e 99 dollari resta un’importante zona di supporto, rafforzata dal livello di ritracciamento di Fibonacci del 38,2%.
 Fonte: XTB

Grafico del giorno 📉 Il DE40 scende dello 0,7% e testa un supporto chiave tra il debole sentiment dei mercati europei (8 ottobre 2026)


Wall Street in rosso 🚩 Il Nasdaq cede l'1% dai massimi storici, Constellation Brands torna ai livelli di marzo 2020.



Il petrolio torna a salire, le preoccupazioni sulla situazione fiscale francese pesano sull'euro (07.10.2026)
Calendario economico: mercoledì tranquillo, riflettori su verbali del FOMC e mercato del petrolio 🛢️
Questo materiale è una comunicazione di marketing ai sensi dell'Art. 24, paragrafo 3, della direttiva 2014/65 / UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92 / CE e la direttiva 2011/61 / UE (MiFID II). La comunicazione di marketing non è una raccomandazione di investimento o informazioni che raccomandano o suggeriscono una strategia di investimento ai sensi del regolamento (UE) n. 596/2014 del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativo agli abusi di mercato (regolamento sugli abusi di mercato) e che abroga la direttiva 2003/6 / CE del Parlamento europeo e del Consiglio e direttive della Commissione 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e regolamento delegato (UE) 2016/958 della Commissione, del 9 marzo 2016, che integra il regolamento UE) n. 596/2014 del Parlamento europeo e del Consiglio per quanto riguarda le norme tecniche di regolamentazione per le disposizioni tecniche per la presentazione obiettiva di raccomandazioni di investimento o altre informazioni che raccomandano o suggeriscono una strategia di investimento e per la divulgazione di particolari interessi o indicazioni di conflitti di interessi o qualsiasi altra consulenza, anche nell'ambito della consulenza sugli investimenti, ai sensi della legge sugli strumenti finanziari del 29 luglio 2005 (ad es. Journal of Laws 2019, voce 875, come modificata). La comunicazione di marketing è preparata con la massima diligenza, obiettività, presenta i fatti noti all'autore alla data di preparazione ed è priva di elementi di valutazione. La comunicazione di marketing viene preparata senza considerare le esigenze del cliente, la sua situazione finanziaria individuale e non presenta alcuna strategia di investimento in alcun modo. La comunicazione di marketing non costituisce un'offerta di vendita, offerta, abbonamento, invito all'acquisto, pubblicità o promozione di strumenti finanziari. XTB S.A. non è responsabile per eventuali azioni o omissioni del cliente, in particolare per l'acquisizione o la cessione di strumenti finanziari. XTB non si assume alcuna responsabilità per qualsiasi perdita o danno, anche senza limitazione, eventuali perdite, che possono insorgere direttamente o indirettamente, intrapresa sulla base delle informazioni contenute in questa comunicazione di marketing. Nel caso in cui la comunicazione di marketing contenga informazioni su eventuali risultati relativi agli strumenti finanziari ivi indicati, questi non costituiscono alcuna garanzia o previsione relativa ai risultati futuri. Le prestazioni passate non sono necessariamente indicative dei risultati futuri, e chiunque agisca su queste informazioni lo fa interamente a proprio rischio.